三菱UFJ銀行の定期預金キャンペーンは得?2026年最新金利を徹底検証
日本銀行の利上げ方針が定着し、「金利ある世界」が本格化した2026年。メガバンク各行が相次いで預金金利の改定に踏み切るなか、業界最大手である三菱UFJ銀行の定期預金や特別キャンペーンに大きな関心が集まっています。かつてのゼロ金利時代には考えられなかった水準まで金利が引き上げられ、タンス預金や普通預金に眠らせていた資金の預け替えを検討する人が急増しました。
しかし、提示されている表面金利の数字だけで飛びつくのは早計です。店頭預け入れとアプリ経由での金利差、適用条件のハードル、さらにはネット銀行との実質利回り比較など、事前に把握しておくべきポイントが複数存在します。本稿では、同行の最新金利施策の実態から利息シミュレーション、見落としがちなデメリットまで、客観的なデータをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げを受け、三菱UFJ銀行は定期預金金利を大幅に引き上げているが、最も有利な条件を得るにはアプリやダイレクト経由の指定条件クリアが必須となる。
- 要点2:100万円預け入れ時の手取り利息は数千円規模に達するものの、ネット銀行の特別金利と比較すると依然として年0.2%〜0.5%程度の利回り差が存在する。
- 要点3:メガバンクならではの圧倒的な信用力と利便性を活かしつつ、生活防衛資金の置き場として賢く活用するのが2026年における最適な選択肢となる。
【2026年最新】三菱UFJ銀行の定期預金金利とキャンペーンの全貌
日本国内における金融正常化の流れを受け、三菱UFJ銀行の金利引き上げ(2026年最新動向)は個人預金者の資金移動を加速させています。同行が主力商品として展開する「スーパー定期」および「スーパー定期300」(300万円以上の預け入れ)では、1年もの・3年もの・5年ものを中心に明確なベースアップが実施されました。
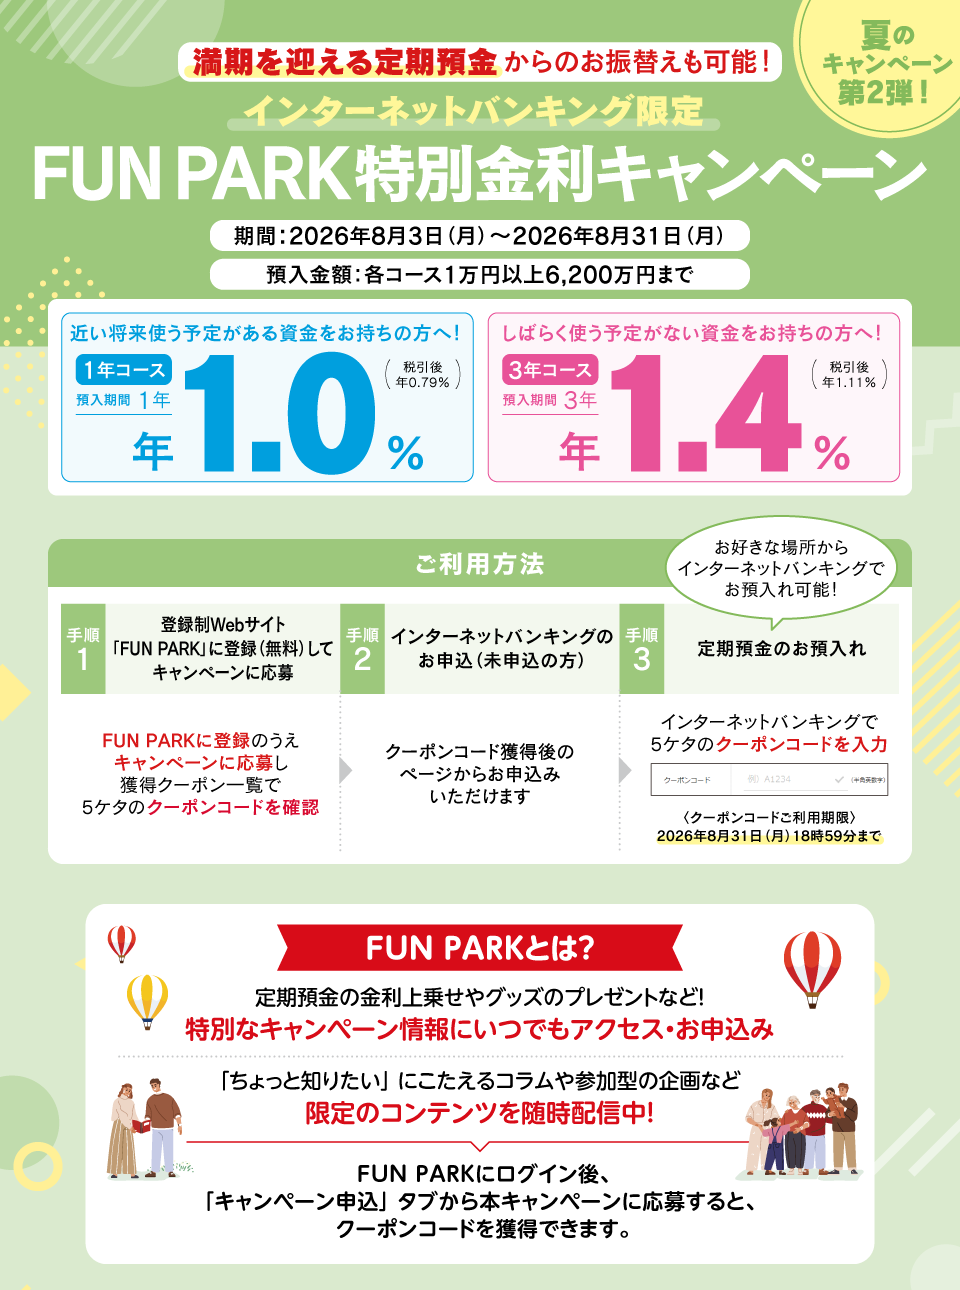
特に注目を集めているのが、夏のボーナス時期や年末年始に合わせて展開される三菱UFJのボーナス定期預金キャンペーンです。一定の預入金額や資金移動を伴う取引に対して三菱UFJ銀行の定期預金特別金利が提示され、店頭基準金利に上乗せされるプログラムが組まれています。また、新規口座開設の優遇金利キャンペーンを併用することで、初回預け入れ限定のボーナスレートが適用される仕組みも定着しています。
ただし、これらの好条件を引き出すためにはスーパー定期の適用条件を精査しなければなりません。従来の窓口受付ではなく、インターネットバンキングである三菱UFJダイレクトでの定期預金預け入れや、スマートフォンアプリからのエントリーが必須要件となっているケースが大半です。預入期間中に中途解約を行わないことや、新たな資金(他行からの振替資金)に限定される場合があるため、預け入れ前の要件確認が欠かせません。
他行比較で見えた決定的な事実|メガバンクとネット銀行の格差
資産の預け先を決める際、他行との相対的な位置付けを把握することは極めて重要です。以下の比較表は、三菱UFJ銀行、他のメガバンク、および主要ネット銀行の1年もの定期預金における基準金利と特徴を整理したものです。
| 金融機関名 | 1年もの定期預金金利(税引前) | キャンペーン・優遇適用時の目安 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行 | 年0.25%〜0.35% | 年0.40%〜0.55%(アプリ・特定条件) | 利便性と信用力は抜群。メガバンク最高峰の使い勝手を誇る。 |
| 三井住友銀行 / みずほ銀行 | 年0.25%〜0.35% | 年0.38%〜0.50%(デジタル専用プラン) | メガバンク間で金利水準はほぼ横並び。ポイント経済圏での差別化が目立つ。 |
| SBI新生銀行 / あおぞら銀行 | 年0.45%〜0.60% | 年0.65%〜0.85%(新規口座・特別プログラム) | 単体金利での優位性が高い。まとまった余裕資金の置き場として優秀。 |
| 楽天銀行 / ソニー銀行 | 年0.35%〜0.50% | 年0.55%〜0.70%(ボーナス時期限定) | 給与受取や証券連携による金利優遇が手厚く、日常利用と両立しやすい。 |
メガバンク定期預金の金利比較を行うと、大手3行の間では金利差が極めてわずかであることが分かります。一方、定期預金のおすすめネット銀行比較に視野を広げると、店舗を持たないネット専業銀行が提示する特別金利とは年0.2%以上の開きが生じています。1,000万円以上の大口資金を扱う三菱UFJの大口定期預金金利の詳細まとめを見ても、店頭表示金利自体はスーパー定期とほぼ同等水準に設定されており、純粋な金利利回りだけを追求する場合はネット銀行に軍配が上がる構造は変わりません。
三菱UFJ銀行の利息シミュレーション計算|手取り額の実態
預け入れによって実際に手元へ残る利息はどの程度になるのでしょうか。預金利息には一律20.315%(国税15.315%、地方税5%)の源泉分離課税が適用されます。ここでは、三菱UFJ銀行の利息シミュレーション計算として、100万円および500万円を預け入れた場合の受取額を試算します。
仮に特別金利キャンペーンで1年もの年0.40%(税引前)が適用された場合、計算結果は以下のようになります。
【100万円を1年間預け入れた場合】
・税引前利息:1,000,000円 × 0.40% = 4,000円
・税金控除額:4,000円 × 20.315% = 812円
・税引後手取り利息:3,188円
【500万円を1年間預け入れた場合】
・税引前利息:5,000,000円 × 0.40% = 20,000円
・税金控除額:20,000円 × 20.315% = 4,063円
・税引後手取り利息:15,937円
ゼロ金利期には100万円を預けても数十円程度にしかならなかったことを考慮すれば、年間数千円から1万数千円の手取り利息が得られる環境への変化は明確です。しかし、インフレ率が年2%前後で推移する経済環境においては、預金金利だけで資産の実質購買力を維持するのは難しいという現実も直視しておく必要があります。
【実態検証】利用者の生の声とアプリ限定預け入れの手応え
SNSや金融コミュニティにおける利用者の声を集約すると、評価が分かれるポイントが浮き彫りになってきます。高評価を集めているのは、三菱UFJ銀行のアプリ限定定期預金の操作性とUXの完成度です。「店頭へ行く必要が一切なく、数タップで口座開設から預け入れまで完結する」「生体認証で残高と満期日が直感的に確認できる」といった利便性を評価する声が多く見られます。
一方で、現場のリアルな不満点として挙げられるのが「キャンペーン適用の複雑さ」です。既存の預金残高を定期に振り替えるだけでは優遇金利の対象外となり、他行からの振込による「純増資金」のみが条件指定されているケースが少なくありません。知恵袋やコミュニティでは「手持ちの普通預金から移そうとしたら対象外だった」「事前のエントリーボタンを押し忘れて通常金利になってしまった」というトラブル事例が散見されます。
一般に知られていない盲点と途中解約に伴うデメリット
定期預金を組むうえで最も警戒すべきリスクが、中途解約時のペナルティです。三菱UFJ定期預金の途中解約デメリットとして、期日前に解約を行った場合は当初の優遇金利が無効となり、「中途解約利率」が適用されます。
中途解約利率は預入期間に応じて細かく段階設定されているものの、預け入れから短期間で解約した場合は普通預金金利と同等か、それをわずかに上回る程度の利息しか受け取れません。急な出費に対応するために無理な金額を長期間固定してしまうと、定期預金本来の金利メリットを完全に失うことになります。流動性を確保したい資金と、数年間動かさない余剰資金を明確に切り分ける資金管理が不可欠です。
【プロの結論】おすすめできる人・見送るべき人の特徴
ここまでの分析を踏まえ、三菱UFJ銀行の定期預金キャンペーンを選択すべき人と、見送るべき人の条件を整理します。
【利用をおすすめできる人】
・日常のメインバンクとして三菱UFJ銀行を使っており、管理口座を増やしたくない人
・ネット専業銀行のセキュリティや破綻リスクに心理的抵抗があり、最大のメガバンクで安心を得たい人
・給与振込や住宅ローンを同居させており、ステージ優遇や各種ポイントプログラムの恩恵を受けられる人
【利用を見送るべき人】
・0.1%でも高い利回り・利息収入を最優先したい人(ネット銀行の優遇プランが適確)
・数ヶ月以内に使う予定がある資金を一時的にプールしたい人(中途解約リスクが高いため)
・アプリ操作が苦手で、窓口での対面手続きのみを希望する人(優遇レートの恩恵が薄い)
【三菱UFJ銀行の定期預金金利キャンペーン】に関するよくある質問(FAQ)
Q1:定期預金キャンペーンの金利は、満期後も同じ利率で自動継続されますか?
A1:いいえ、自動継続時にはその時点の「店頭表示金利(通常金利)」が適用されます。キャンペーンの特別上乗せ金利は初回満期日までの期間限定となるため、満期が近づいた段階で再度の預け替えや商品見直しを検討してください。
Q2:三菱UFJダイレクトを使わずに窓口で預け入れても特別金利になりますか?
A2:原則として多くの特別金利キャンペーンは「三菱UFJダイレクト」または「スマートフォンアプリ」限定の施策となっています。窓口手続きの場合は通常金利が適用されるか、優遇幅が縮小される場合が多いため、デジタル経由での手続きを強く推奨します。
Q3:1,000万円を超える預け入れを行った場合、元本保証の対象になりますか?
A3:預金保険制度(ペイオフ)により、1金融機関ごとに預金者1人あたり「元本1,000万円までとその利息」が保護の対象となります。1,000万円を超える部分は破綻時の財政状況に応じた弁済となるため、多額の余裕資金をお持ちの場合は複数の金融機関へ分散預金するのが原則です。
まとめ:金利ある世界で失敗しないための判断基準
三菱UFJ銀行の定期預金は、2026年現在の金利環境において「高い信頼性」と「手堅い利息収入」を両立させる有力な選択肢です。メガバンクならではの店舗網やアプリの使いやすさは、資産管理のストレスを大きく軽減してくれます。
ただし、利回り単体で見ればネット専業銀行が依然として優勢であり、キャンペーンの適用条件や中途解約利率の仕組みを正しく把握していなければ期待通りの果実は得られません。自身の資金使途、預入期間、そしてメインバンクとの連携性を総合的に勘案し、最適な預け先を選定してください。 (出典: 三菱 ufj 銀行 定期 預金 金利 キャンペーン(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。