自己破産と個人再生の違いを徹底比較!減額率・家・資格制限の真実
多額の借金に直面した際、生活を根本から立て直す法的手段として検討されるのが「自己破産」と「個人再生」です。いずれも裁判所を介した強力な債務整理手続きですが、借金がゼロになるか大幅減額にとどまるか、自宅や財産を残せるかといった点で根本的な違いがあります。
安易な判断で手続きを選んでしまうと、「手放したくない資産を失った」「返済計画が破綻して結局破産することになった」という深刻な事態に陥りかねません。2026年の法運用や裁判所の最新実務を踏まえ、後悔しない選択を下すための重要ポイントを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借金免除の割合は、自己破産が「原則全額免除(100%)」に対し、個人再生は「元本の約5分の1〜10分の1に減額」して3〜5年で完済する仕組み。
- 要点2:住宅ローン特則を使えば個人再生で自宅を守れる一方、自己破産は一定以上の財産が原則として換価処分される。
- 要点3:職業・資格制限やギャンブルによる免責不許可リスクを回避したい場合は個人再生、継続収入がなく返済不能なら自己破産が有力な選択肢となる。
【徹底比較】自己破産と個人再生の決定的な違いと減額割合の全貌
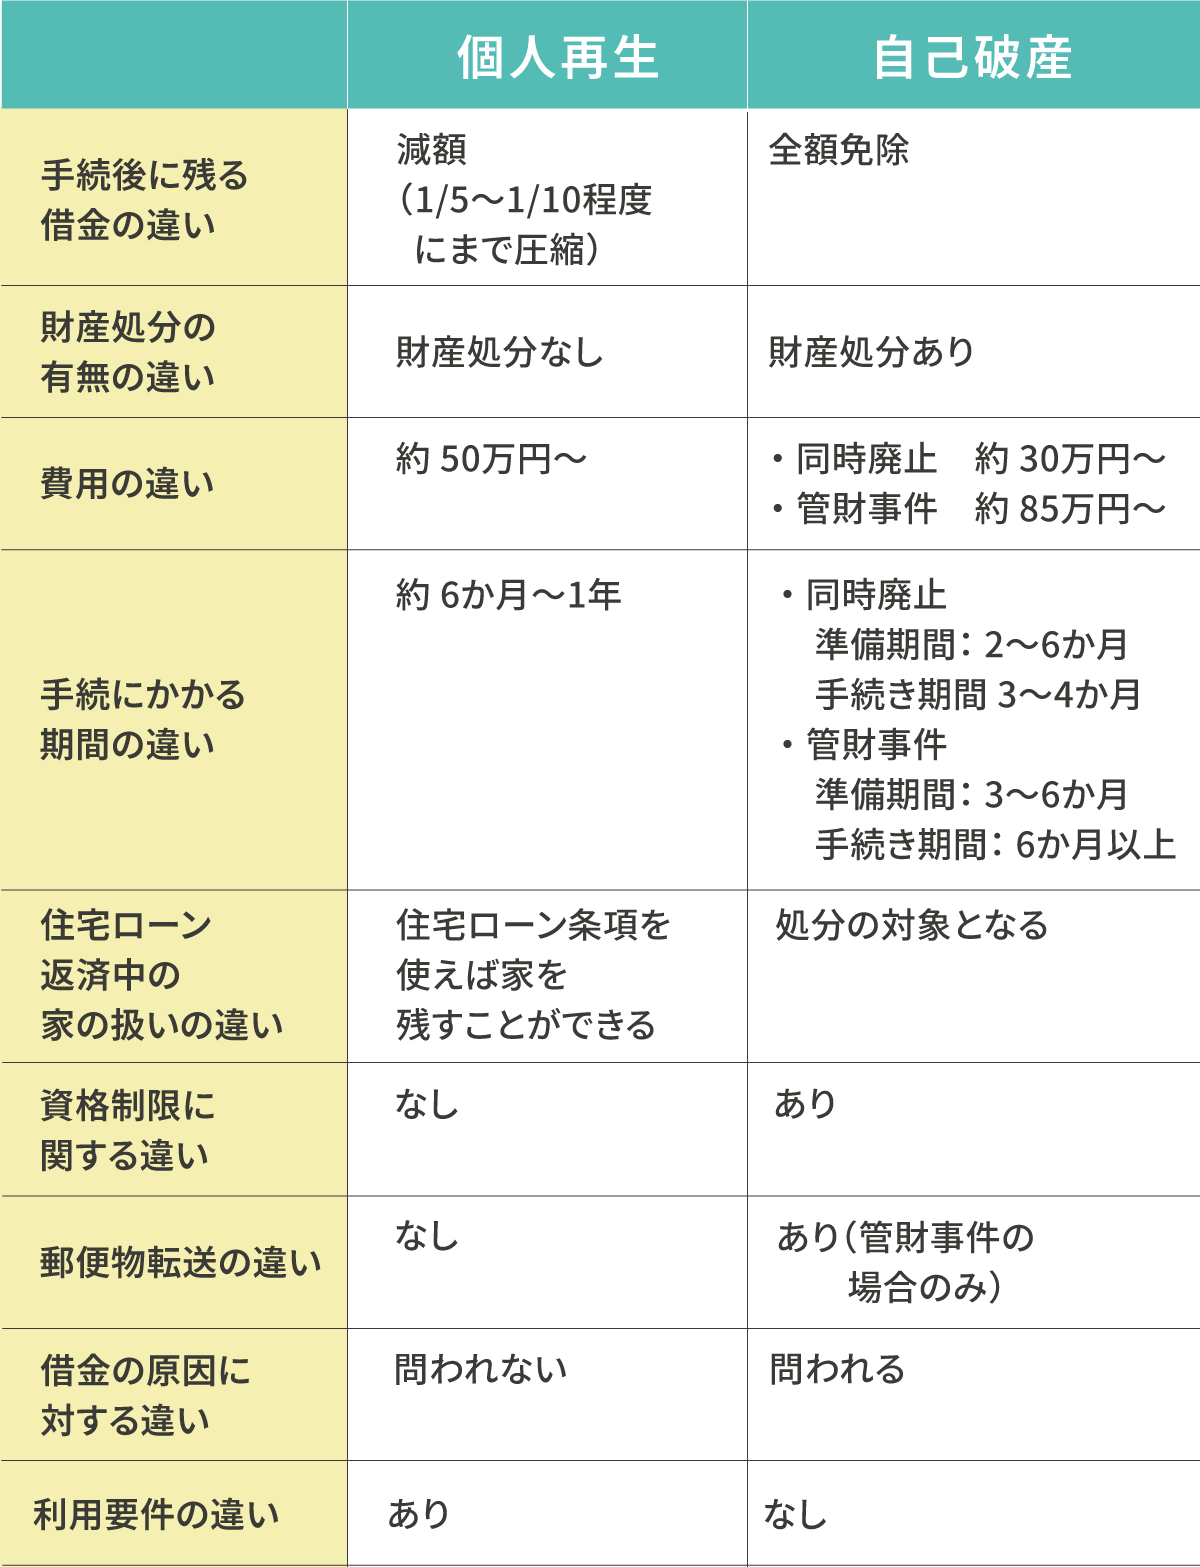
債務整理における最大の関心事は「借金がどれだけ減るか」と「どのようなペナルティがあるか」です。両者の最大の違いは、債務そのものを消滅させるか、減額された債務を返済し続けるかにあります。債務整理における借金減額の割合を比較すると、自己破産は免責許可決定によって税金などの非免責債権を除くすべての借金が免除されます。一方、個人再生は民事再生法に基づき、借金総額に応じて法的に定められた最低弁済額(または保有資産相当額)まで圧縮し、原則3年(最長5年)の分割払いで完済を目指します。
以下の比較表は、裁判所統計および現場の実務データに基づき、両手続きの主要スペックを整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 借金減額の割合 | 自己破産:100%免除(原則0円) 個人再生:最大80〜90%減額 | 個人再生の最低弁済額は100万〜借金の1/5〜1/10 | 返済能力が完全にゼロなら自己破産、原資があるなら個人再生が現実的。 |
| 持ち家の保持 | 自己破産:原則処分(競売・任意売却) 個人再生:住宅資金特別条項で保持可能 | アンダーローンの場合は資産価値が清算価値に加算 | マイホーム死守を最優先にするなら個人再生一択となる。 |
| 財産の没収範囲 | 自己破産:20万円超の資産・99万円超の現金 個人再生:財産没収はなし(清算価値保障原則) | 自己破産は本来自由財産の拡張申立てで一部保持可 | 車や貴金属を手元に残したい場合、個人再生に大きなアドバンテージがある。 |
| 職業・資格制限 | 自己破産:手続中(約3〜6ヶ月)の就業制限あり 個人再生:一切の資格制限なし | 警備員・生命保険募集人・士業・宅建士など | 仕事への直接的影響を避ける必要がある職種では個人再生が必須。 |
| 弁護士費用相場 | 自己破産:30万〜50万円程度 個人再生:50万〜80万円程度 | 個人再生委員への予納金(約15万〜25万円)が別途発生 | 手続の複雑さから個人再生の方がトータル費用は高額になる傾向。 |
債務整理のメリット・デメリットを比較すると、自己破産は一瞬で借金苦から解放される圧倒的なリセット力を持つ反面、財産の処分や資格制限といった強い制約が課されます。対する個人再生は、財産を維持しつつ社会生活への影響を最小限に抑えられる一方、長期的な返済義務が残る点が大きな分岐点となります。
マイホームを残すための鉄則|個人再生の住宅ローン特則と財産没収の境界線
債務整理を決断するうえで「自宅を失いたくない」という希望は極めて多く見られます。ここで鍵を握るのが、個人再生にのみ認められている住宅資金特別条項(住宅ローン特則)の存在です。
この特則を適用すると、消費者金融やクレジットカードなどの一般債務のみを大幅に減額し、住宅ローンはこれまで通り(または返済スケジュールの再編を経て)支払い続けることで、マイホームを手放さずに済みます。ただし、住宅ローン以外の抵当権が自宅に設定されていないことや、本人が居住するための住宅であることなど、法律上の厳格な条件をクリアしなければなりません。
一方、自己破産を選択した場合、自己破産による財産の没収範囲は厳格に規定されています。破産法上、処分対象となるのは「20万円以上の価値がある財産」や「99万円を超える現金」です。自宅はもちろんのこと、査定額が20万円を超える自動車、解約返戻金が20万円を超える生命保険、高額な貴金属などは破産管財人によって換価され、債権者への配当に充てられます。
ただし、個人再生であっても「清算価値保障の原則」が働く点には注意が必要です。自分が保有している総資産の評価額が、民事再生法で定められた最低弁済額を上回っている場合、その資産総額と同額以上を返済しなければなりません。つまり、財産そのものは没収されないものの、高額資産を持っていると月々の返済額が跳ね上がる構造になっています。
【実態検証】利用者の生の声と現場目線で見えたリアルな障壁
法的な理論値と、実際に裁判所へ申し立てを行う現場の実態には小さくない乖離が存在します。法律事務所の現場データや債務者の実体験から見えてくるのは、個人再生特有のハードルの高さです。
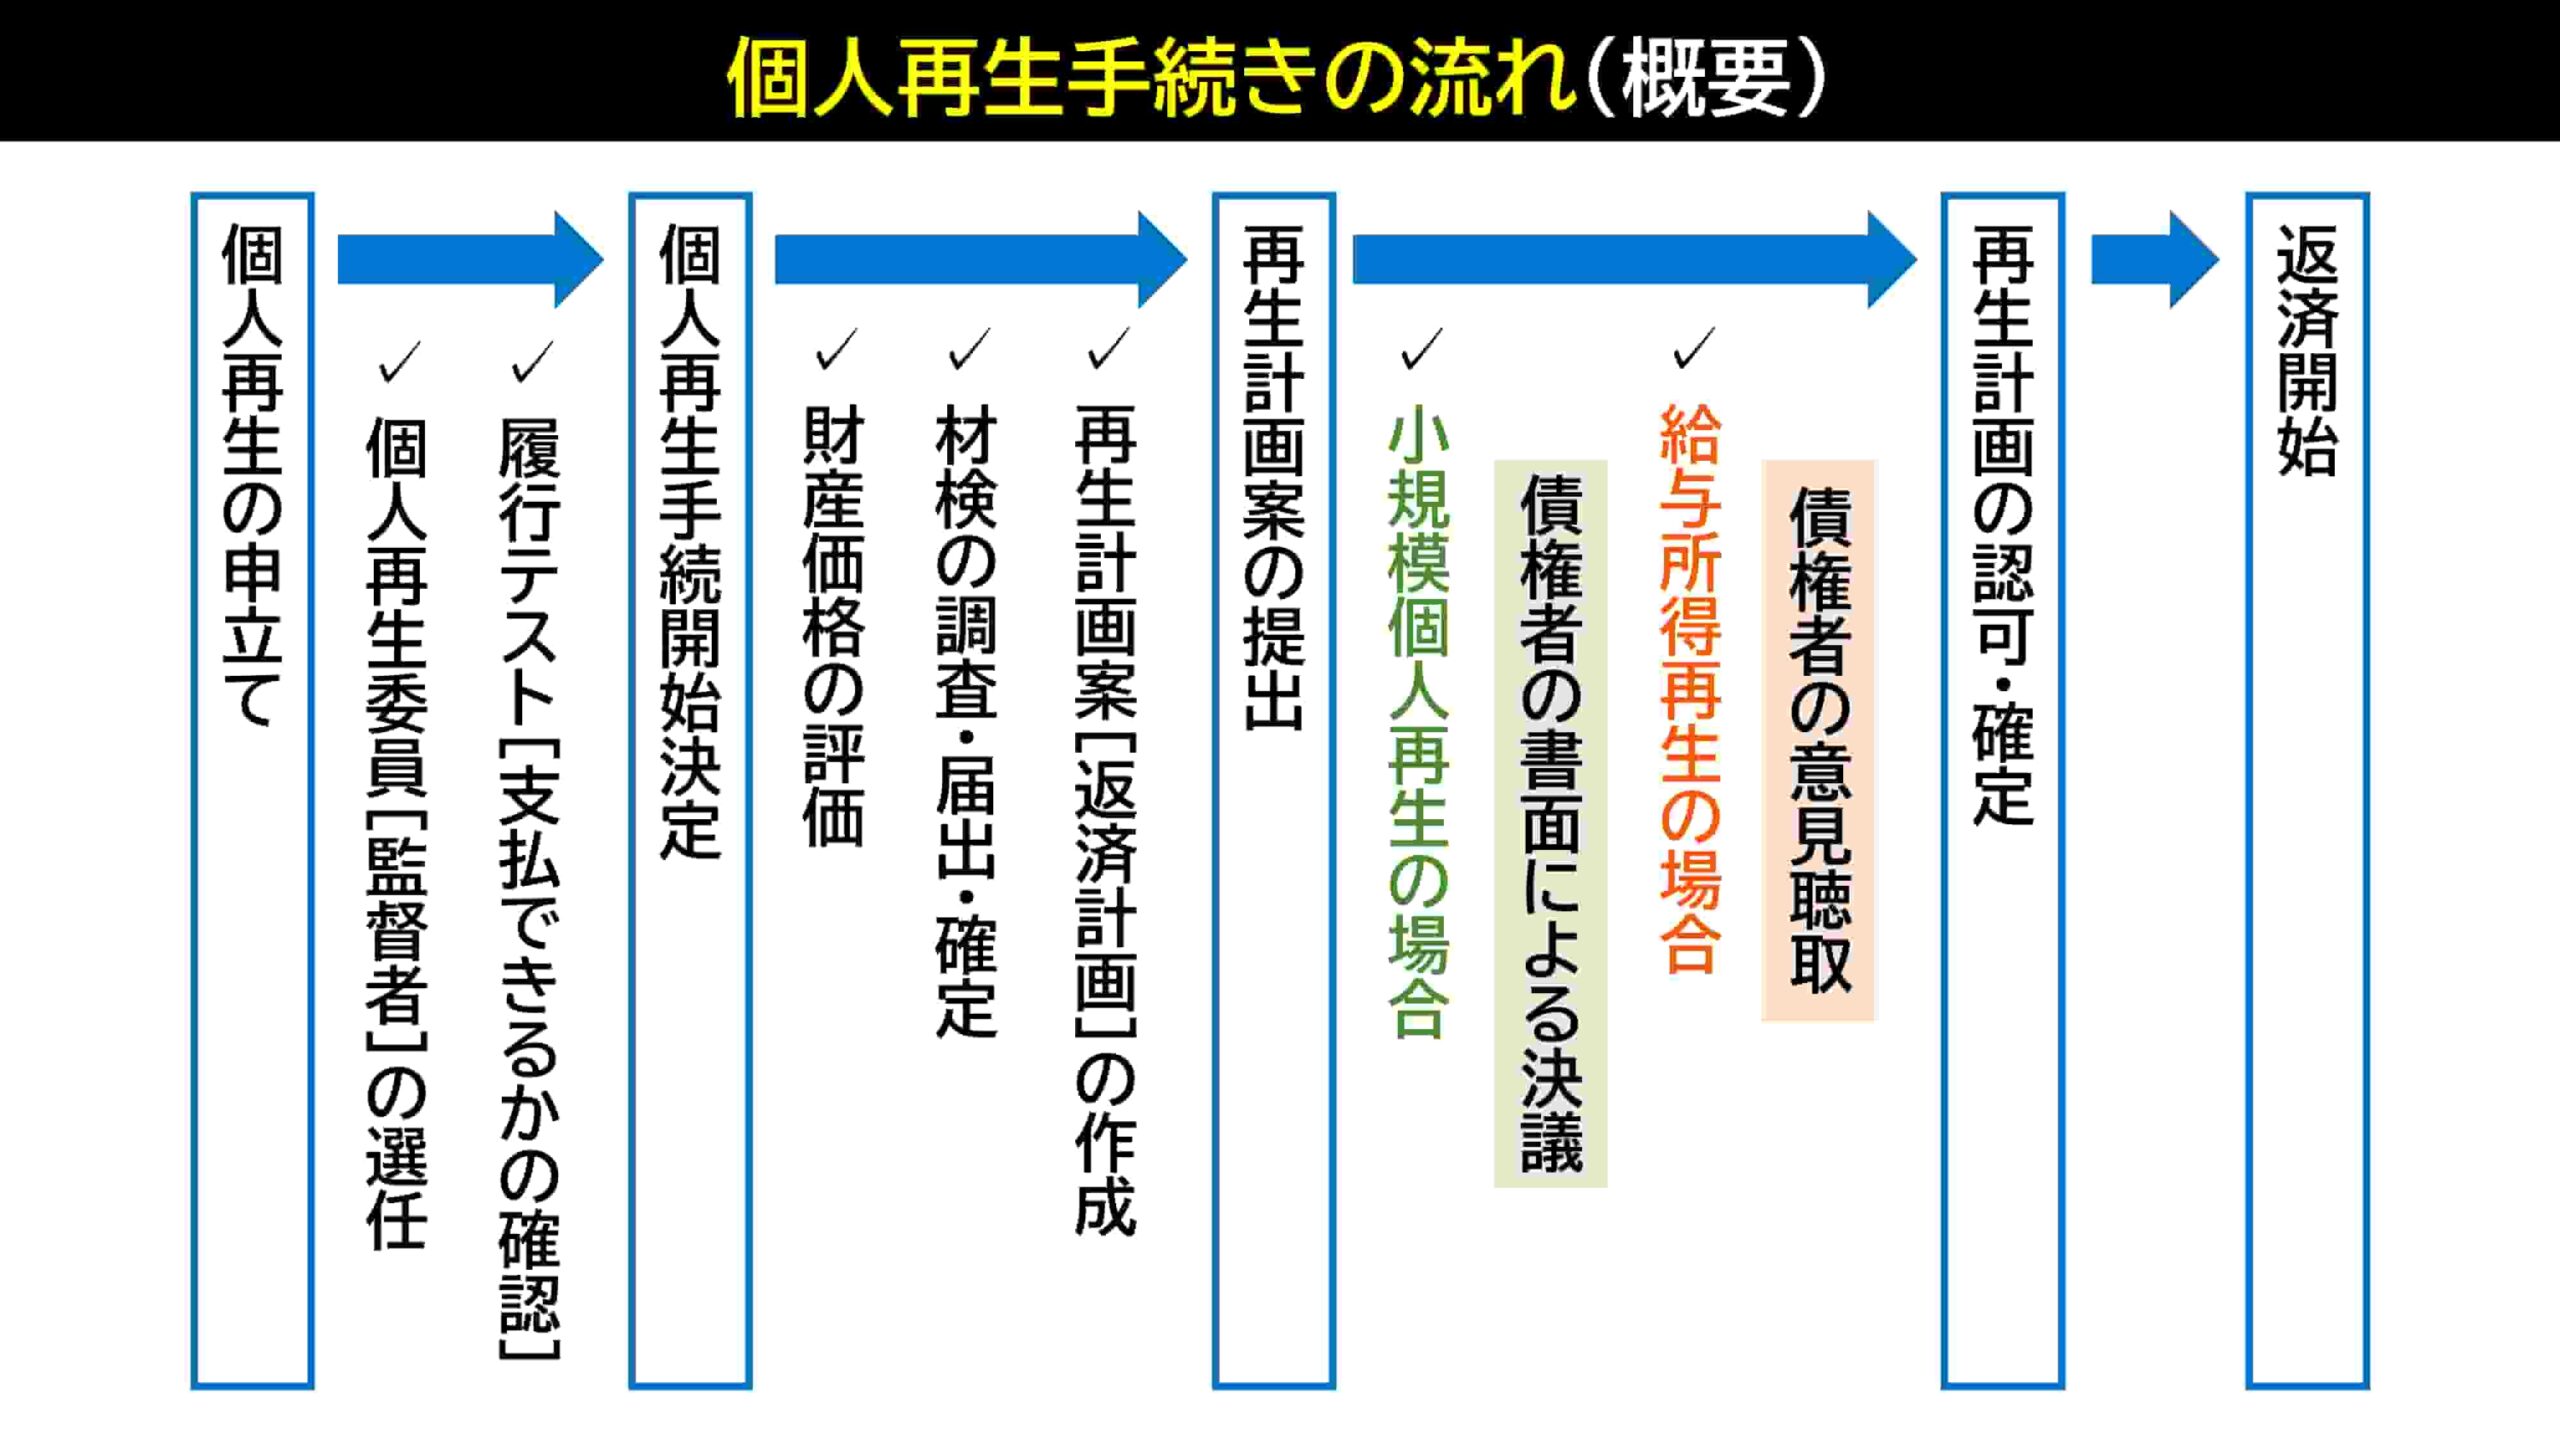
個人再生を利用するための必須条件は、将来において継続的・反復して収入を得る見込みがあることです。正社員だけでなく契約社員やパート、個人事業主でも利用可能ですが、給与明細や確定申告書で安定収入を証明できなければ、裁判所から再生計画の認可を受けることはできません。手続き中には「履行テスト(トレーニング)」と呼ばれるテスト返済が半年程度課され、指定口座へ毎月期日通りに入金できるかどうかが厳しくチェックされます。
また、個人再生には「小規模個人再生」と「給与所得者等再生」の2種類があります。
実務の9割以上で使われる小規模個人再生では、債権者集会において「債権者数の半数以上」または「債権額の2分の1以上」を持つ債権者から不同意が出されると手続きが廃止(失敗)になります。特に一部の大手銀行系カードローンや特定の共済系債権者は不同意を出す傾向があり、事前の債権者構成の分析が欠かせません。
給与所得者等再生を選べば債権者の同意は不要ですが、可処分所得の2年分を支払う基準が適用されるため、独身で年収が高い層などは返済総額が小規模個人再生よりも大幅に高額化してしまうというジレンマを抱えています。
一般に知られていない盲点とネットの誤解|ギャンブルと職業制限の真相
インターネット上の掲示板やSNSでは、破産や再生に関する極端な噂が飛び交っています。専門家の知見に基づき、よくある誤解の真相を整理します。
第一の誤解は、「競馬やパチンコ、FX、暗号資産の借金は自己破産できない」という言説です。破産法第252条には自己破産の免責不許可事由としてギャンブルや浪費が明記されています。しかし、裁判所が諸事情を考慮して免責を認める「裁量免責」の制度が存在します。日本弁護士連合会の消費者問題対策委員会による破産事件記録調査でも、免責不許可となる割合は全体の1%未満にとどまっており、初回かつ反省の態度を示せば救済されるケースが大半です。ただし、管財事件となり数十万円の追加予納金や破産管財人による厳格な調査が伴います。
第二の誤解は、職業制限に関する範囲です。自己破産を申し立てると、破産手続開始決定から免責確定までの数ヶ月間、職業制限や資格制限を受けます。対象となるのは弁護士・公認会計士・税理士などの士業、宅地建物取引士、警備員、生命保険募集人などです。これらの職業に就いている人が自己破産すると一時的に資格を使った業務ができなくなりますが、個人再生であれば一切の職業制限がありません。
第三に、個人再生における官報掲載のデメリットを過大視する声です。国が発行する機関紙「官報」には破産・再生ともに住所・氏名が掲載されます。しかし、一般市民や勤務先が日常的に官報をチェックしている可能性は極めて低く、官報経由で周囲に発覚するリスクは現実的にはわずかです。ただし、官報情報を利用するヤミ金業者などからダイレクトメールが届くリスクには留意しておく必要があります。
信用情報(いわゆるブラックリスト)への影響についても整理が必要です。ブラックリストの登録期間と信用情報機関の関係において、CICやJICCは完済または免責確定から約5年で事故情報が抹消されます。銀行系が加盟する全国銀行個人信用情報センター(KSC)においても、かつて存在した10年登録の運用は見直され、現在は手続き完了から約5〜7年程度が一般的な目安となっています。破産であっても再生であっても、一定期間クレジットカードの新規発行やローンの借入れが制限される点に大きな違いはありません。
費用相場と手続きの選択基準|自己破産と個人再生はどっちがいい?
金銭面でのコスト差も意思決定の重要な軸となります。自己破産と個人再生の弁護士費用の相場を比較すると、自己破産は着手金・報酬金合わせて約30万〜50万円(管財事件の場合は別途裁判所予納金約20万〜50万円)が相場です。一方、個人再生は書類作成や債権者対応の複雑さから約50万〜80万円(個人再生委員への予納金約15万〜25万円が加算)と、高めの設定になっています。
【プロの結論】おすすめできる人・見送るべき人の明確な判断基準
「結局、自己破産と個人再生はどっちがいいのか」という問いに対する明確な判断基準は以下の通りです。
個人再生を選ぶべき人:
- 住宅ローンを返済しながらマイホームに住み続けたい人
- 警備員や保険募集人など、資格制限のある仕事に従事している人
- 借金の原因がギャンブルや過度な浪費で、自己破産の裁量免責に重大な不安がある人
- 手取り収入が安定しており、減額後の残債(目安月3万〜5万円以上)を3〜5年確実に返済できる人
自己破産を選ぶべき人:
- 失業中、病気療養中、または収入が不安定で毎月の返済原資を捻出できない人
- 手元に残したい高額な資産(持ち家や価値ある車など)が特にない人
- 減額されたとしても、3〜5年間にわたる返済計画を完遂できる自信がない人
- すべての借金を一度ゼロにして、最短で経済的再出発を図りたい人
【自己破産と個人再生の違い】に関するよくある質問(FAQ)
Q1:家族や勤務先にバレずに手続きを進めることはできますか?
A1:同居家族に完全に内緒で進めるのは極めて困難です。裁判所への申立てには世帯全体の家計収支表や配偶者の所得証明書などの提出が求められるためです。一方で、会社から借入れをしていない限り、裁判所や弁護士から勤務先へ直接連絡がいくことは原則としてないため、職場に知られずに手続きを終えることは十分に可能です。
Q2:個人再生の返済途中で支払えなくなったらどうなりますか?
A2:病気や失職などで返済が困難になった場合、最大2年間の返済期間延長(リスケジュール)が認められる場合があります。また、すでに全体の4分の3以上を返済している場合は「ハードシップ免責」によって残りの支払いが免除される制度もあります。いずれの救済策も適用できない場合は再生計画が取り消され、自己破産への移行を検討することになります。
Q3:どちらの手続きでも税金や養育費は免除されますか?
A3:免除されません。住民税や所得税などの公租公課、国民健康保険料、子どもの養育費、故意や重過失による不法行為の損害賠償金などは「非免責債権(個人再生では非減免債権)」に指定されています。自己破産で借金がゼロになっても、個人再生で元本が大幅に圧縮されても、これらは全額支払う義務が残ります。
まとめ:生活再建への第一歩を踏み出すための判断基準
自己破産と個人再生のどちらが適しているかは、単なる借金額の多寡ではなく、保有資産の状況、現在の就労形態、今後の収入見込み、そして守るべき生活基盤によって180度変わります。
自宅や資格を守りつつ再起を図るなら個人再生、返済能力が限界に達し根本的なリセットを求めるなら自己破産が合理的な選択肢です。借金問題は時間の経過とともに遅延損害金が膨らみ、選べる選択肢が狭まっていきます。返済に行き詰まりを感じた段階で、債務整理の実務経験が豊富な弁護士や司法書士の無料相談を活用し、自身の状況に応じたベストな再生計画を組み立てることが生活再建への最短ルートとなります。 (出典: 自己 破産 個人 再生 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。