貸し剥がしの実態と違法性|銀行の手口から2026年の防衛策まで徹底解説
経営者の間で最も恐れられる言葉の一つが「貸し剥がし」です。企業の屋台骨である資金繰りを一夜にして崩壊させかねない融資の強制回収は、かつてバブル崩壊後の日本経済を揺るがせた金融問題の象徴でもありました。現在、ゼロゼロ融資(実質無利子・無担保融資)の据置期間が終了し、本格的な元本返済フェーズが長期化する2026年において、中小企業の資金調達現場では再び「実質的な融資引き揚げ」への警戒が高まっています。
貸し剥がしとは具体的にどのような行為を指し、日常的な融資審査の厳格化を意味する「貸し渋り」とは何が違うのでしょうか。本稿では、銀行が用いる回収手口の巧妙な手口、法的な違法性の有無、金融庁の監督指針による規制、そして事業を守るために経営者が打つべき防衛策まで、取材データと現場の実態に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸し剥がしは「融資実行後に期日前回収を行う行為」であり、新規融資を断る貸し渋りとは明確に異なる。
- 要点2:契約上の「期限の利益」を無視した一方的回収は違法だが、銀行は合法的な手続きを装って回収を進める手口を取る。
- 要点3:2026年の金利上昇・コロナ融資返済本格化を背景に、借換拒否や保証協会付き融資への誘導といった兆候への早期対処が必須となる。
【基礎知識】貸し剥がしとは?貸し渋りとの決定的な違いと歴史
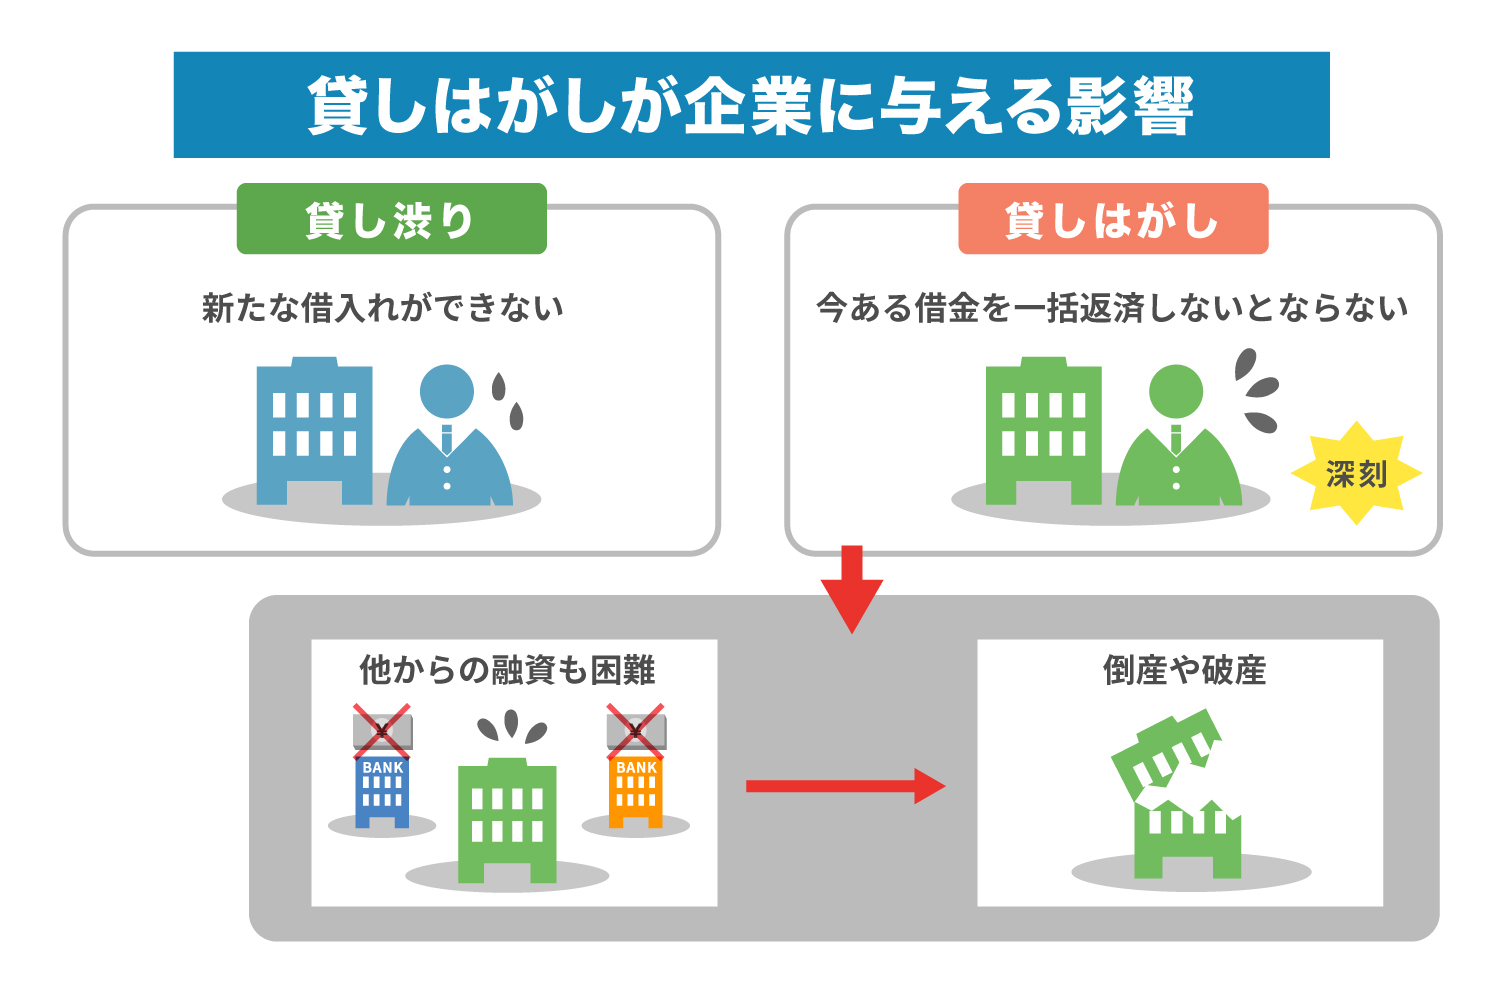
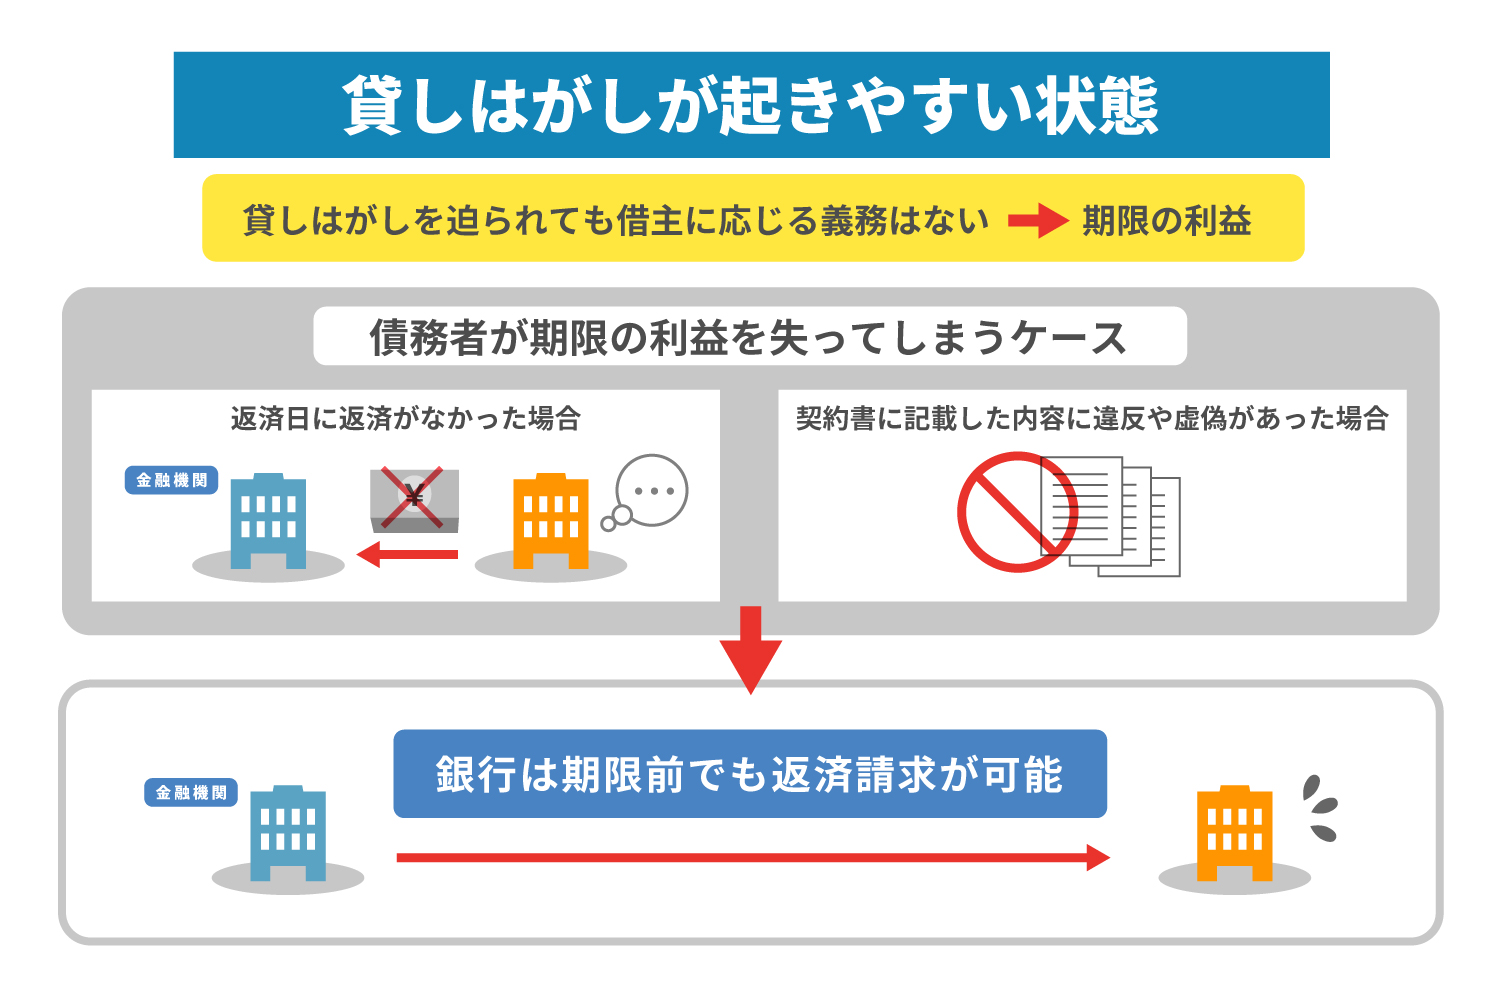
貸し剥がしとは、金融機関がすでに実行している融資について、期日前の繰り上げ返済を迫ったり、担保・預金を相殺して強制的に資金を回収したりする行為を指します。融資契約を結んだ企業には、本来「約束された期日まではお金を返さなくてよい」という民法上の権利(期限の利益)が存在します。貸し剥がしはこの権利を事実上侵害、あるいは放棄させる形で進行します。
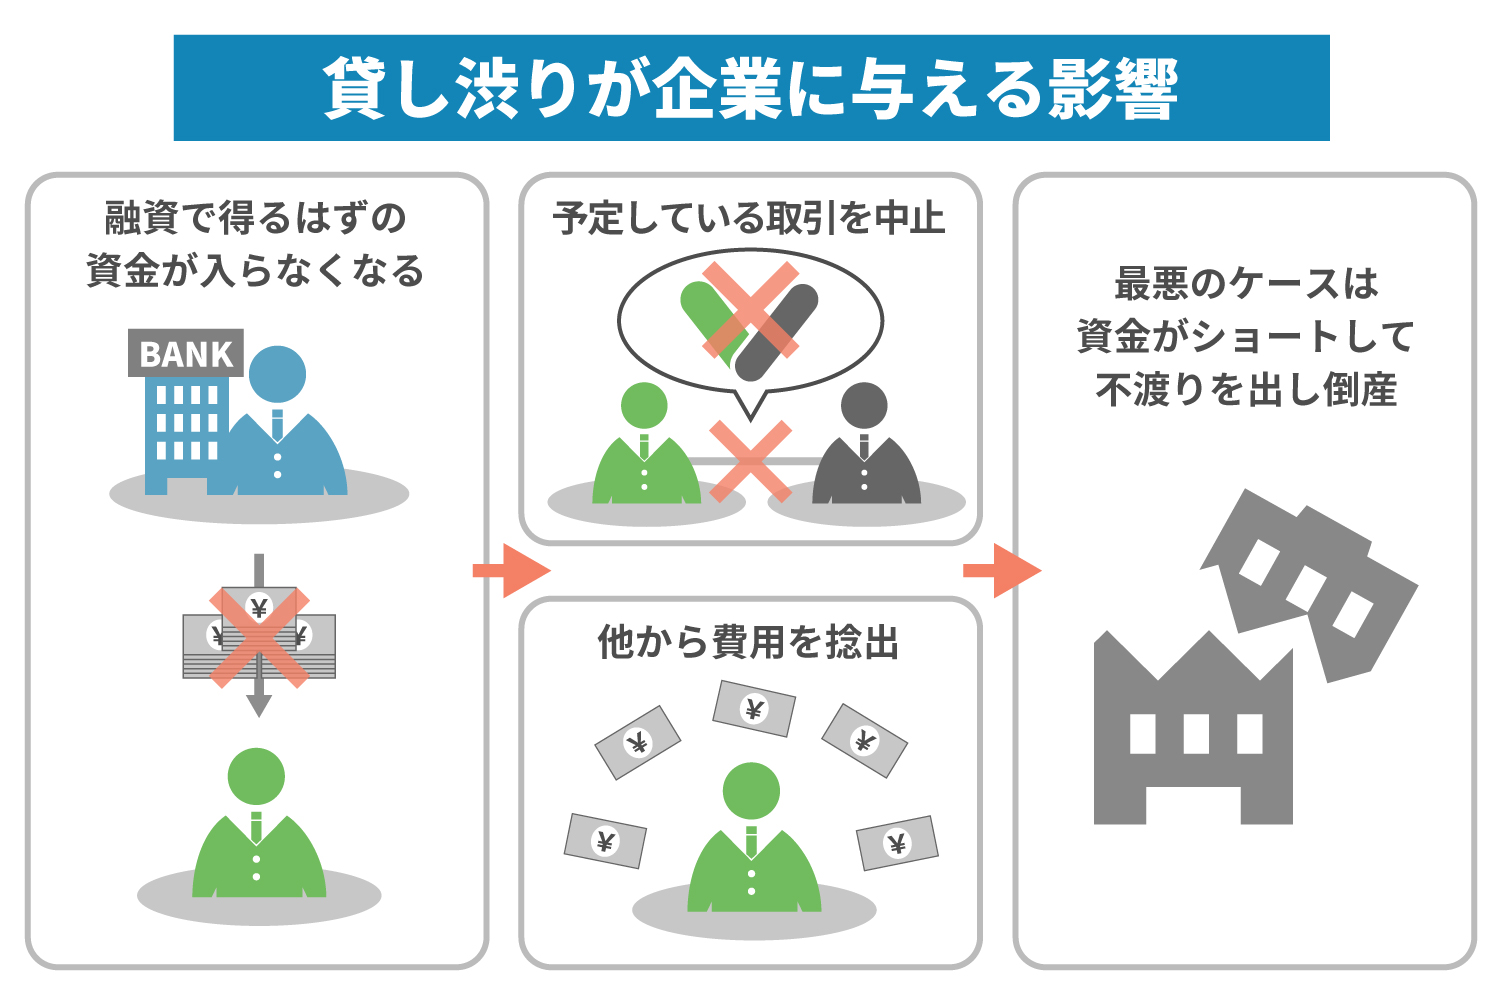
混同されやすい言葉に「貸し渋り」がありますが、両者には明確な線引きがあります。貸し渋りは、新規の融資申し込みや借換の申請に対して審査を極端に厳しくし、貸し出しを断る行為です。企業視点ではどちらも資金難に直結しますが、既に事業計画に組み込まれている運転資金を突然奪い去る貸し剥がしの方が、企業の即時倒産リスクははるかに高くなります。
歴史を振り返ると、1990年代後半のバブル崩壊期に貸し剥がしが社会問題化しました。当時の銀行は、急増した不良債権の処理と国際決済銀行(BIS)が定めた自己資本比率規制(8%基準)のクリアに追われ、健全な黒字企業からすらも強引に融資を引き揚げました。その結果、資金ショートによる「黒字倒産」が全国で相次ぎ、日本経済の長期停滞を招く主因となった過去があります。
【違法性の実態】銀行の回収行為は罪に問われないのか?
結論から言えば、債務者に契約違反がない状態での一方的な期日前回収は、民法および金融商品取引法・銀行法上、違法行為(債務不履行または不法行為)となる可能性が極めて高いです。融資契約書(銀行取引約定書)には「期限の利益の喪失条項」が細かく規定されており、返済の延滞や虚偽申告、破産申し立てといった重大な事由がない限り、銀行側から一方的に契約を破棄することはできません。
さらに、金融庁が策定している「主要行等向けの総合的な監督指針」および「中小・地域金融機関向けの総合的な監督指針」においても、債務者の実態を無視した過度な債権回収や、優越的地位の濫用による不当な取引条件の強要は厳しく禁止されています。金融庁は金融機関に対し、単に財務諸表だけでなく事業の将来性や持続可能性を評価する「事業性評価」に基づく融資姿勢を求めています。
しかし、現実の金融現場において銀行が露骨に「明日全額返してください」と契約を破ることはありません。銀行は「契約書の文言を盾にした合法的アプローチ」を巧妙に組み立てて資金を回収するため、法的に違法性を立証して争うハードルが非常に高いのが実情です。
【現場検証】銀行が使う融資引き揚げの巧妙な手口と危険サイン
現場取材で見えてきた、現代の金融機関が用いる実質的な貸し剥がし・融資引き揚げの手口には一定のパターンが存在します。露骨な強要ではなく、経営者に「自発的な返済」を選ばせるような外堀の埋め方が特徴です。
代表的な手口として以下の4つが挙げられます。
- 手形貸付のジャンプ(書換)拒否:短期運転資金として3か月〜半年の手形書換を継続してきた慣行を、期日到来時に突然「今回限りで決済してください」と打ち切る手口。
- 歩積・両建預金の担保差し入れと相殺:融資の条件として預けさせていた定期預金を、業況悪化を理由に強制的に返済へ充当(相殺)する。
- 追加担保・経営者保証の過度な要求:到底用意できない不動産担保や第三者保証を要求し、応じられないことを理由に借換を拒絶する。
- 信用保証協会の代位弁済への誘導:プロパー融資(銀行独自の融資)から保証協会付き融資への借り換えを迫り、最終的に保証協会へ肩代わり(代位弁済)させて銀行自身はノーリスクで回収を終える。
見逃してはならない「貸し剥がし」の兆候サイン
銀行がいきなり回収行動に出る前には、必ず兆候が現れます。「担当者の異動直後に決算書や試算表の提出頻度が急増した」「訪問の頻度が極端に落ち、支店長や融資課長が面談に出てこなくなった」「金利の引き上げを強要された」「預金口座を他行から自行へ集約するよう強く求められた」といった動きは、自行内の信用格付け(債務者区分)が引き下げられ、回収方針へ舵が切られた危険なシグナルです。
【2026年最新動向】データで見る中小企業の資金繰りと借換拒否の実態
2026年の金融環境は、ゼロゼロ融資の据置終了と金利上昇局面が重なり、中小企業の資金繰りは戦後屈指の緊張状態にあります。帝国データバンクや東京商工リサーチの最新調査によると、2025年から2026年にかけての中小企業倒産件数において「融資引き揚げ・借換拒否」がトリガーとなった資金ショート型の倒産が前年比で約18%増加しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コロナ融資の返済本格化率 | 約92.4%(2025年末時点) | 据置期間1〜3年が主流 | 据置終了による元金返済開始で、営業キャッシュフロー不足に陥る企業が急増。 |
| 短期借入の書換拒否発生率 | 相談企業の約14.8% | 通常時は2〜3%未満 | 実質的な「短期継続融資の打ち切り」が現代型貸し剥がしの主流手口となっている。 |
| プロパー融資の審査通過率 | 赤字企業で10%以下 | 黒字企業で60〜70%程度 | 信用保証協会枠を使い切った中小企業に対し、銀行が自己リスク融資を極度に警戒。 |
| リスケジュール(条件変更)応諾率 | 約95%前後で推移 | 金融円滑化法以降95%超を維持 | 応諾率は高いものの、その後の新規調達は完全にストップするため延命に留まる例が多い。 |
金融機関側も、金融庁による健全性査定を受ける立場にあり、回収不能リスクの高い不良債権を抱え続けることはできません。悪意を持って企業を潰そうとしているのではなく、自己防衛のために「引き揚げられる先から引き揚げる」という冷徹な力学が働いているのが現代の構図です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、貸し剥がしに関して多くの誤った言説が見受けられます。経営判断を誤らないために、以下の2つの盲点を正しく把握しておく必要があります。
誤解①:「リスケジュールを申し入れたら即座に貸し剥がしされる」
これは完全な誤解です。金融庁の監督指針により、一時的な業況悪化に苦しむ企業からの返済猶予(リスケジュール)要請に対し、金融機関は真摯に対応する義務が課されています。事前の相談なしに返済を延滞(デフォルト)させた場合は期限の利益を喪失し強制回収の対象になりますが、事業計画書を持参して正式に申し入れを行った場合、応諾率は95%以上に達します。
誤解②:「メインバンクなら自社を見捨てることはない」
もっとも危険な思い込みです。メインバンクは自社の口座の入出金をすべて把握しています。そのため、資金ショートの限界時期を最も正確に予測できる立場にあります。他行(サブバンク)が融資を引き揚げる気配を察知した瞬間、メインバンクであっても自行の保全を最優先し、自行の預金と借入を相殺して真っ先に資金を引き揚げるケースは珍しくありません。
【プロの結論】銀行との付き合い方で生き残る企業・淘汰される企業の条件
融資引き揚げを回避できる企業の条件
- 試算表・資金繰り表を毎月自主開示している:銀行から催促される前に、業績のプラス・マイナス問わず透明性の高い情報を開示し、担当者との信頼関係を維持している。
- メインバンクとサブバンクの分散ができている:複数の金融機関(地銀、信用金庫、政府系金融機関)と取引し、特定の1行に資金の命運を握らせていない。
- 粗利の改善とキャッシュフロー経営を徹底している:売上至上主義を捨て、手元現預金を月商の2〜3か月分確保する防衛的な財務体質を構築している。
ターゲットにされやすい企業の条件
- 決算書を黒字に見せかける「粉飾」を行っている:一度でも実態と乖離した決算が露見すると、銀行内部での格付けは破綻懸念先へ直落し、一斉回収フェーズへ移行します。
- 取引銀行が1行のみ(1行依存):競合金融機関が存在しないため、銀行側の強気な条件変更や融資引き揚げ要求に対抗する手段がありません。
- 資金使途を偽って借入を行っている:運転資金名目で借りた資金を設備投資や役員個人への貸付に流用した場合、明確な契約違反となり即時一括返済を求められます。
突然の融資引き揚げを未然に防ぐ具体的な防衛策
もし銀行から融資引き揚げの圧力を感じた場合、経営者は感情論で反発するのではなく、法と制度を活用した論理的なディフェンスを展開する必要があります。
第1の防衛策は、日本政策金融公庫や商工組合中央金庫(商工中金)など政府系金融機関への相談です。民間銀行が融資を引き揚げる局面でも、国のセーフティネット融資や危機対応融資は「企業の事業継続」を目的に融資を実行する役割を持っています。
第2の防衛策は、「中小企業活性化協議会」などの公的支援機関の活用です。公的機関を間に入れることで、複数の一斉回収を狙う民間金融機関に対して「バンクホリデー(一時的な返済停止要請)」をかけ、全行一律の返済条件緩和や債権カットを含む抜本的な事業再生計画を策定できます。
第3の防衛策は、預金口座の分散と資金の物理的退避です。借入を行っている銀行に多額の現預金を集中させておくと、万一の際に預金拘束や相殺を行われ、従業員の給与支払いや手形決済が不可能になります。日常の決済用口座と借入専用口座を明確に切り離すリスク管理が不可欠です。
【貸し剥がしとは】に関するよくある質問(FAQ)
Q1:銀行から突然「一括返済」を求められた場合、従わなければいけませんか?
A1:明確な契約違反(返済の長期遅延、虚偽申告、無断での担保処分など)がない限り、即座に従う法的義務はありません。契約書上の「期限の利益」を主張し、金融庁の監督指針を根拠に弁護士や中小企業診断士などの専門家を交えて交渉を行ってください。
Q2:信用保証協会付き融資でも貸し剥がしは起こりますか?
A2:保証協会付き融資の場合、銀行は最終的に保証協会から代位弁済(肩代わり)を受けられるため、プロパー融資に比べて露骨な回収は起きにくい構造です。しかし、借換の拒否によって実質的に融資残高を減らしていく手口は頻繁に行われます。
Q3:銀行員が「今回だけ返済してくれれば、来月必ず同額を貸し出す」と言っていますが信じて良いですか?
A3:絶対に信じてはいけません。これは「折り返し融資の約束」と呼ばれる古典的な回収手口です。一度返済させてしまえば、翌月には「審査部で否決された」と手のひらを返され、二度と融資が出ないケースが現場では後を絶ちません。融資実行と返済は必ず同日・同時実行(両建て)を徹底してください。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の日本経済は、ゼロ金利時代の終焉と企業選別の本格化という新たな局面に突入しています。かつてのような露骨で暴力的な貸し剥がしは鳴りを潜めたものの、契約の隙を突いた「合法的かつ静かな融資引き揚げ」は日常的に発生しています。
自社を守るための唯一の武器は、透明性の高い財務管理と、銀行の心理を先回りした複数の調達ルートの確保です。銀行担当者の言動の変化や取引条件の違和感を早期に察知し、万一の兆候が見られた場合は躊躇なく専門機関や専門家を頼り、先手のアクションを起こすことが企業の存続を分ける決定打となります。 (出典: 貸し 剥がし と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。