ペアローンはやめたほうが良い?2026年のリスクと後悔の盲点
都市部を中心とした不動産価格の高騰を受け、夫婦それぞれの収入を合算して借入額を増やす「ペアローン」を選択する世帯が目立ちます。しかし、日本銀行の金融政策修正に伴い金利上昇が現実味を帯びる2026年の現在、現場のFP(ファイナンシャルプランナー)や不動産コンサルタントの間では「安易なペアローンは避けるべき」という警鐘が鳴らされています。
借入限度額を引き上げられる華やかなメリットの裏には、ライフステージの変化や万が一の事態に対応できなくなる構造的な脆さが潜んでいます。本稿では、数多くの相談事例や現場の取材データに基づき、ペアローンで後悔する夫婦が後を絶たない理由と、検討時に見落としがちな落とし穴を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借入額の上限拡大と住宅ローン控除の恩恵がある反面、諸費用が2倍になり、金利上昇時の家計負担が極めて重くなる。
- 要点2:産休・育休による世帯年収減や離婚時の不動産売却トラブル、団信適用時の残債リスクなど将来の柔軟性を奪う要因が多い。
- 要点3:2026年の金利上昇局面では、年収倍率を過信せず「片方の収入だけでも返済が継続できるか」を最優先の基準に据えるべきである。
【2026年最新】ペアローンはやめたほうが良いと言われる4つの構造的落とし穴
首都圏の新築マンション平均価格が1億円前後に達するなか、共働き夫婦が希望エリアで物件を購入する手段としてペアローンが広く普及しました。しかし、実際に返済がスタートした後に「こんなはずではなかった」と頭を抱えるケースが頻発しています。その背景には、主に4つの構造的なリスクが存在します。
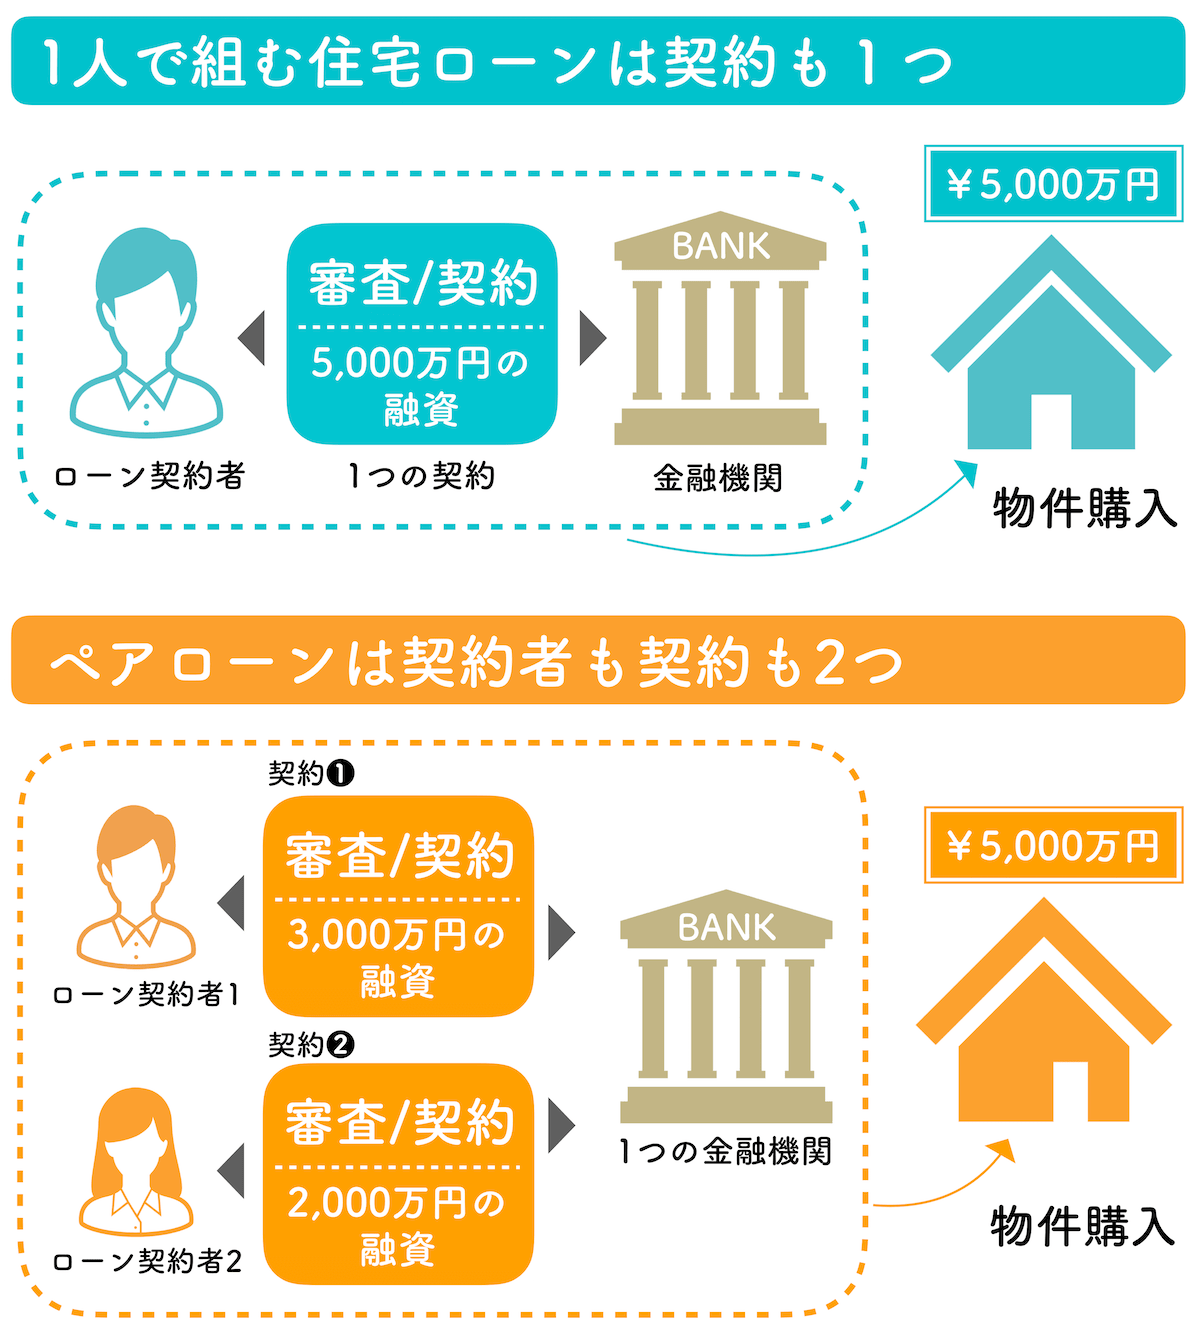
第1に、事務手数料や登記費用の諸費用が2倍になる点です。ペアローンは夫婦がそれぞれ別個に2本のローン契約(金銭消費貸借契約)を結ぶため、金融機関への事務手数料、印紙税、司法書士への登記報酬などの初期費用が二重に発生します。借入額によっては初期費用だけで数十万円規模の差額が生じます。
第2に、将来のライフステージ変化への耐性の低さです。審査時点の世帯年収を前提に限界まで借入額を引き上げている場合、出産・育児に伴う産休・育休時の手当減額(額面の約50〜67%)や時短勤務への移行による減収だけで、毎月のキャッシュフローが一気に赤字化します。
第3に、離婚時の処理が極めて難航するリスクです。双方が主債務者かつ連帯保証人となり、物件が共有名義となるため、売却して精算するにも双方の合意が必須となります。アンダーローン(売却益で完済可能)であれば解決しやすいものの、築浅で諸費用分が上乗せされたオーバーローンの状態では自己資金の持ち出しが必要となり、泥沼化するケースが後を絶ちません。
第4に、住宅ローン控除の恩恵を最大化しようとするあまり、過度な借入に踏み切ってしまう心理的トラップです。減税額以上に金利支払いや将来のリスクコストが上回れば、実質的な経済メリットは消失します。
【比較検証】ペアローン・連帯債務・連帯保証・単独ローンの決定的な違い
借入額を伸ばす方法はペアローンだけではありません。金融機関が提供する「収入合算(連帯債務・連帯保証)」や「単独ローン」との違いを正確に把握していないと、想定外の不利益を被ることになります。
| 項目 | ペアローン | 連帯債務(フラット35等) | 連帯保証 | 単独ローン |
|---|---|---|---|---|
| 契約本数・諸費用 | 2本(諸費用は2倍) | 1本(諸費用は1本分) | 1本(諸費用は1本分) | 1本(諸費用は1本分) |
| 所有権の名義 | 負担割合に応じた共有 | 負担割合に応じた共有 | 主債務者の単独名義 | 単独名義 |
| 住宅ローン控除 | 夫婦双方が適用可能 | 夫婦双方が適用可能 | 主債務者のみ適用 | 本人のみ適用 |
| 団体信用生命保険 | 夫婦それぞれが加入 | 夫婦連生団信(追加特約等) | 主債務者のみ加入 | 本人のみ加入 |
| 借入限度額の目安 | 2人分の年収合算(最大) | 2人分の年収合算(高) | 主債務者+合算者の一定額 | 本人の年収のみ |
上表の通り、ペアローンと連帯債務の大きな違いは「契約本数」にあります。連帯債務であれば1本の契約で夫婦双方が住宅ローン控除を利用できる金融機関(住宅金融支援機構のフラット35や一部メガバンク)も存在します。一方で、連帯保証の場合は合算者側に団体信用生命保険(団信)や住宅ローン控除の恩恵が一切及ばないため、万が一の際の保障格差が拡大する点に注意が必要です。
【実態検証】「やめとけ」と叫ぶネットの反応と現場取材で見えたリアル
SNSやネット掲示板上では「ペアローン やめとけ」というフレーズが頻繁にトレンド入りします。大手不動産仲介会社の営業担当者や家計再生コンサルタントへのヒアリングから、ネット上の声が単なる杞憂ではない実態が浮かび上がってきます。
【現場から寄せられた代表的な相談事例】
「世帯年収1,200万円(夫700万円・妻500万円)で8,000万円のペアローンを組んだ30代夫婦。購入から2年後に妻が妊娠・出産した際、育休手当の給付開始まで数ヶ月のタイムラグが生じ、毎月24万円の返済原資が夫の給与だけでは賄えずに貯蓄を大幅に取り崩す事態に陥った。」(都内独立系FP)
また、ネット上で最も共感を呼んでいるのが「キャリアの中断リスク」です。現代の共働き世帯において、どちらか一方が転職、メンタルヘルスの不調、親の介護などで収入ダウンを余儀なくされる確率は決して低くありません。「2人ともフルタイムで定年まで働き続ける」という非現実的な前提の上に成り立つ計画こそが、後悔を生む最大の温床となっています。
一般に知られていない団信の盲点と共有名義による贈与税リスク
ペアローンが推奨されるセールストークとして「夫婦それぞれ団信に加入できるため安心」という説明がよくなされます。しかし、ここには重大な盲点が存在します。
仮に夫が4,000万円、妻が4,000万円の計8,000万円を借り入れ、夫が亡くなった場合、団信で免除されるのは夫側の残債4,000万円のみです。遺された妻には自身の4,000万円のローン返済がそのまま残ります。世帯主を失い収入が大きく減少した状態で、従前と同じ自身の返済額を支払い続けられるのかという問題は、現場で極めて見過ごされがちです。
さらに見逃せないのが共有名義に伴う贈与税リスクです。妻が休職・退職した際に「家計が苦しいから夫の口座から妻の分のローンもまとめて引き落とす」という処理を行うと、税法上、夫から妻への「みなし贈与」と判定され、年間110万円の基礎控除を超える部分に贈与税が課される可能性があります。名義割合と実際の返済実態が乖離すると、税務署からの指摘を受けるリスクが常につきまといます。
【2026年金利上昇局面】変動金利リスクと年収倍率の適正ライン
金融市場において長期金利だけでなく短期プライムレートの上昇圧力が強まる2026年現在、住宅ローンの返済シミュレーションは根本的な見直しを迫られています。金利が0.5%上昇するだけでも、借入額8,000万円・35年返済の場合、毎月の返済額は約1万8,000円増加し、総返済額では約750万円以上の負担増となります。
住宅金融支援機構などの調査データによると、ペアローン利用者の平均年収倍率は7〜9倍台に達するケースが散見されます。しかし、金利上昇時代における安全水準は、世帯年収に対して5〜6倍以内が健全な上限とされています。借入限度額(借りられる額)を返済可能額(返せる額)と錯覚することが、将来の生活破綻を引き起こす引き金になります。
【プロの結論】ペアローンを選んでいい人・一本化や単独ローンにすべき人の条件
ペアローンを一概に悪とするわけではありません。資産形成のレバレッジとして有効に機能する世帯と、絶対に避けるべき世帯の境界線は明確に分かれます。
【ペアローンを選んでも問題ない世帯】
- 夫婦双方の経済基盤が強固で、どちらか一方が単独で全額返済できる与信・流動資産を保有している。
- お互いのキャリアパスが安定しており、数年以内の退職・大幅減収のリスクが極めて低い。
- 親族からの住宅取得等資金贈与など、手元資金のバックアップ体制が整っている。
【ペアローンを絶対にやめておくべき世帯(単独ローンを推奨)】
- 「ペアローンにしないと希望の物件が買えない」という消極的・背伸びの理由で検討している。
- 今後5年以内に出産、転職、独立、留学などの大きなライフプランの変化を予定している。
- 金利が1〜2%上昇した場合に、毎月の家計収支が赤字に転落する試算になっている。
すでにペアローンを組んでしまい返済に不安を抱えている場合は、単独ローンへの一本化(借り換え)を検討する価値があります。配偶者の債務を引き受ける形で主債務者の単独名義に借り換えることで、共有名義の解消や将来の売却ハードルを大幅に下げることが可能です。
【ペア ローン やめた 方 が 良い】に関するよくある質問(FAQ)
Q1:ペアローンを途中で1人の単独ローンに一本化することは可能ですか?
A1:技術的には可能です。ただし、1人の年収で残債全体の審査を通過する必要があるため、大幅な年収アップや一部繰り上げ返済による元金の圧縮が条件となるケースが一般的です。金融機関への事前相談が不可欠です。
Q2:ペアローンを組んだ後に離婚することになったら家はどうなりますか?
A2:基本的には「物件を売却して完済する」か「片方が住み続け、もう片方の持分と債務を一本化して買い取る」の二者択一になります。オーバーローンの場合は任意売却や自己資金充当が必要となり、トラブルに発展しやすいため弁護士や専門仲介業者への相談が推奨されます。
Q3:住宅ローン控除を夫婦2人分受けるためにペアローンにするのはお得ですか?
A3:控除額の合計は増えますが、諸費用が2倍かかる点や、借入限度額いっぱいまで借りたことによる金利上昇リスクを考慮すると、トータルで損をする可能性があります。税額控除の試算だけで判断せず、総支払コストで比較検討することが重要です。
まとめ:共働き夫婦が2026年に後悔しないための資金計画
ペアローンは、都市部の高額物件を手に入れるための強力な武器であると同時に、夫婦の将来の自由度を縛る両刃の剣です。特に2026年以降の金利環境下では、「背伸びした資金調達」は家計の破綻リスクに直結します。
住宅購入において最も優先すべきは、華やかな住空間ではなく「万が一の環境変化があっても暮らしを守り続けられる返済の持続可能性」です。安易な上限枠の拡大に飛びつかず、単独ローンや連帯債務を含めた複数の選択肢を冷静に比較し、身の丈に合った住まい選びを進めてください。 (出典: ペア ローン やめた 方 が 良い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。