個人向け国債とは?2026年利回りと変動10年の落とし穴をプロが徹底解剖
日本銀行が金融政策の正常化を推し進め、金利のある世界が完全に定着した2026年。メガバンク各行が預金金利を引き上げるなか、それ以上のスピードでマネーを集めている金融商品があります。それが財務省の発行する「個人向け国債」です。
「元本割れのリスクを背負わずに、定期預金以上の利回りを確保したい」という資産防衛層を中心に、発行月ごとに数百億円規模の買い注文が殺到する異例の事態が続いています。しかし、安全性が強調される一方で、中途解約時のペナルティや実質的なインフレ負けといった見落とされがちな落とし穴も確実に存在します。元本割れしない構造的理由から、圧倒的人気を誇る「変動10年」の2026年最新スペック、初心者が知るべき購入戦略まで、金融現場の取材データをもとに余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人向け国債は国が元本と利払いを保証するため、日本がデフォルトしない限り元本割れのリスクがゼロで運用できる。
- 要点2:金利上昇期において選ぶべきは「変動10年」一択であり、半年ごとに適用利率が見直されるため利回り上昇の恩恵をフルに享受できる。
- 要点3:発行後1年間は原則中途換金ができない点と、直前2回分の各期利子相当額が差し引かれる解約ルールには事前の資金配分計画が必須。
【仕組みと基礎】個人向け国債とは?元本割れしない構造的理由と3つのタイプ
個人向け国債とは、国(財務省)が個人投資家からの資金調達を目的として毎月発行している債券です。投資家が国にお金を貸し出し、国は決められた期日に元本を返済し、半年ごとに利息を支払う契約を結びます。
銀行預金の場合、万が一その銀行が経営破綻した際には預金保険制度(ペイオフ)により「1金融機関あたり元本1,000万円とその利息」までしか法的に保護されません。これに対して個人向け国債は、日本国政府が直接元本と利息の支払いを保証しています。日本経済そのものが破綻しない限り元本が削られることは原理上あり得ず、実質的に日本国内で最も安全な無リスク資産と位置付けられています。
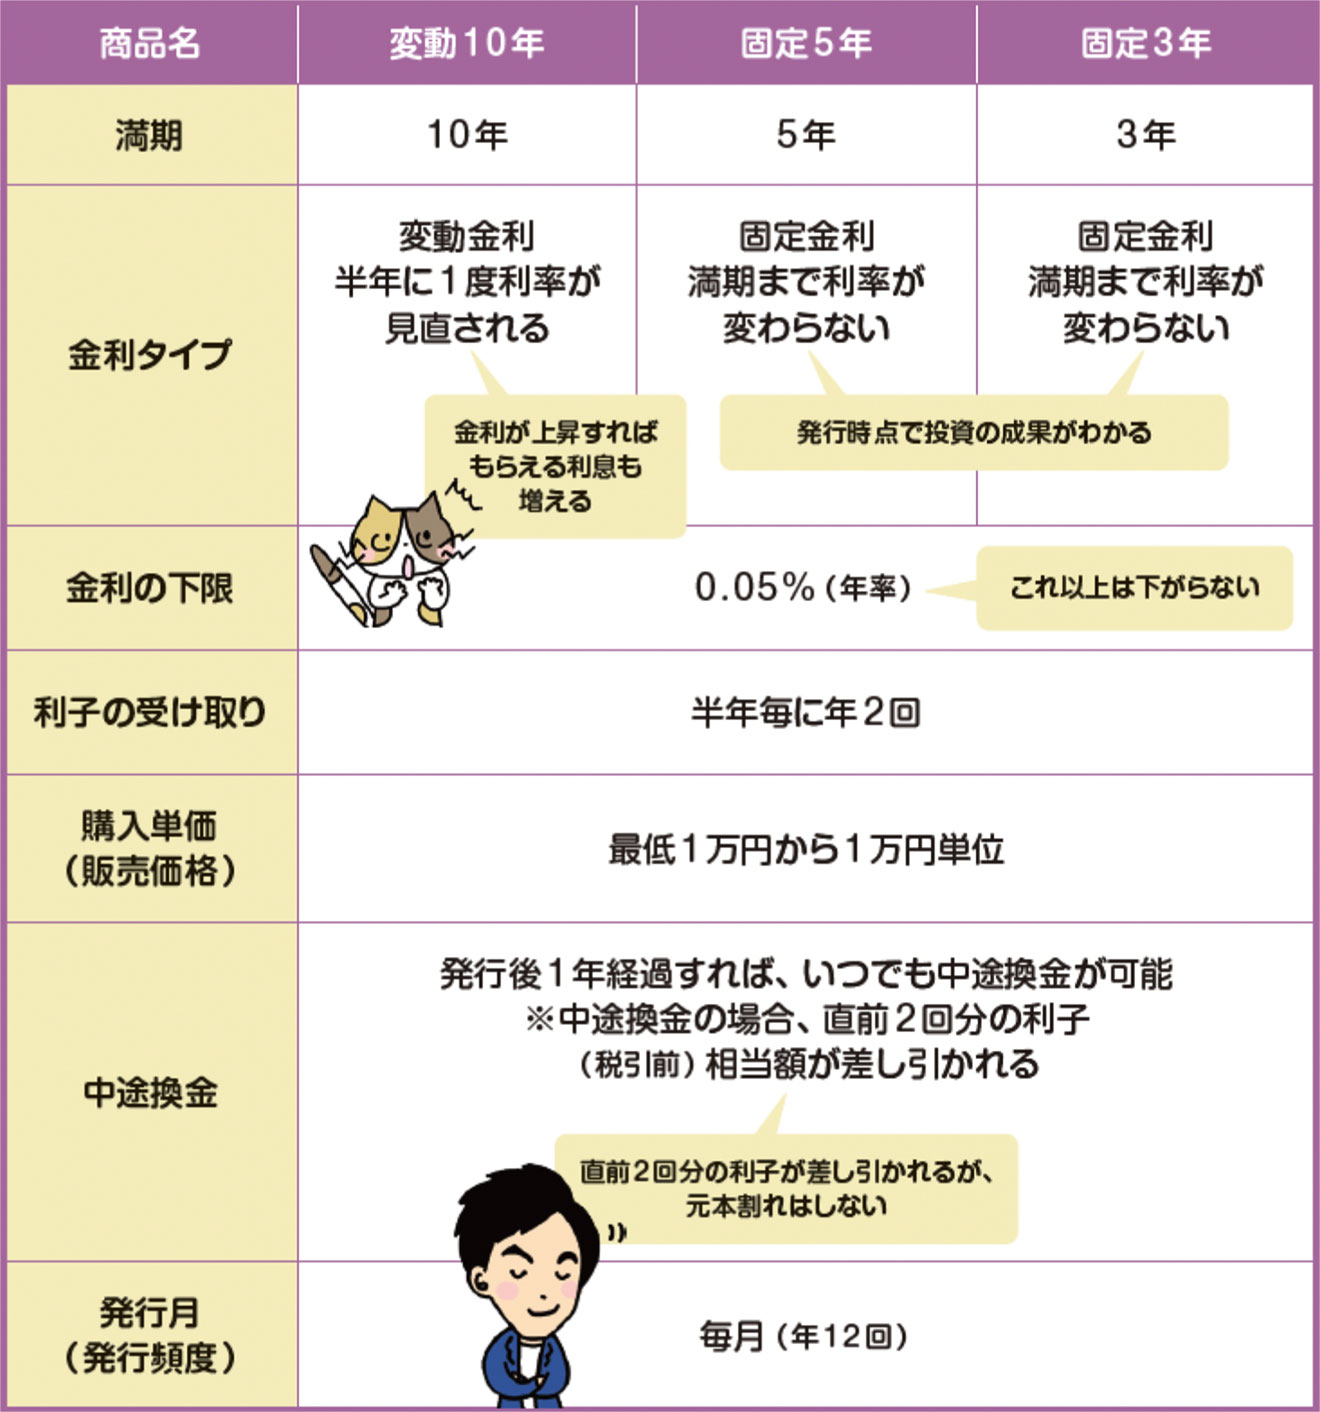
最低購入単位はわずか1万円から設定されており、1万円単位で手軽に資金を割り振れる手軽さも魅力です。個人向け国債には、満期と金利の仕組みが異なる以下の3種類が存在します。
1つ目は、発行時の利率が満期まで固定される「固定3年」。2つ目は同じく固定金利の「固定5年」。そして3つ目が、長期金利の変動に応じて半年ごとに適用金利が見直される「変動10年」です。いずれのタイプを選んでも、経済状況が極限まで悪化したとしても最低金利0.05%(年率)が国によって保証されています。
【データ徹底比較】固定3年・固定5年・変動10年のスペックと2026年最新利回り
現在、個人向け国債の購入を検討する多くの人が「3本の商品のうちどれを選ぶべきか」という問題に直面します。結論から言えば、現在の経済情勢において検討に値するのは「変動10年」が筆頭候補となります。その根拠を客観的数値から検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 変動10年(金利設定) | 基準金利(10年国債利回り)× 0.66 | メガバンク1年定期:0.15%〜0.35%前後 | 金利上昇局面で利率が自動追従するため現状最も合理的 |
| 固定3年 / 固定5年 | 募集時の基準金利から所定値を減算して固定 | 中短期の固定金利商品 | インフレ局面では将来の利率上昇を取りこぼすリスクが高い |
| 2026年 想定表面利回り | 年1.1% 〜 1.4%水準(各月入札で変動) | かつての超低金利期:下限0.05% | 元本保証型資産としては15年ぶりの高い運用効率を実現 |
| 中途換金ペナルティ | 直前2回分の各期利子相当額 × 0.79685 | 中途解約利率の適用(銀行預金) | 元本そのものは1円も削られず、受け取った利息の一部を返すのみ |
変動10年の金利計算式は「基準金利(市場の10年固定利付国債の入札結果利回り)× 0.66」で算出されます。日銀の追加利上げに伴い、長期金利が1%台半ばから後半へと推移している2026年現在のマーケット環境下では、変動10年の表面利率は年1%台前半の安定的な水準を維持しています。
固定金利の3年や5年を選んでしまうと、契約期間中に市場金利がさらに上昇した場合、固定された低い利率のまま資金が塩漬けになってしまいます。今後の金融環境の波に柔軟に追随できる構造を持つのは変動10年だけであり、これが金融関係者や個人投資家の間で推奨される最大の理由です。
【シミュレーション】100万円・500万円預けると利息はいくら?手取り額を試算
個人向け国債の変動10年を購入した場合、実際にどの程度の利息が手元に残るのか。仮に現在の適用利率が年1.2%で一定推移したと想定し、具体的な手取り額をシミュレーションします。
国債の利息には、預金利息と同様に20.315%(所得税15.315%+住民税5%)の源泉分離課税が適用されます。確定申告の手間は原則発生せず、税金が差し引かれた後の金額が年2回に分けて証券口座等へ自動入金されます。
【100万円投資した場合の試算】
・年間利息(税引前):100万円 × 1.2% = 12,000円
・税引き(20.315%):約2,437円
・年間手取り受取額:約9,563円(半年ごとに約4,781円ずつ入金)
【500万円投資した場合の試算】
・年間利息(税引前):500万円 × 1.2% = 60,000円
・税引き(20.315%):約12,189円
・年間手取り受取額:約47,811円(半年ごとに約23,905円ずつ入金)
普通預金口座に500万円を長期間放置している場合と比較すると、年間で数万円単位の手取り差が生じます。万が一将来的に金利がさらに2%台へ上昇すれば、受け取れる利息も自動的に拡大していく計算になります。
一般に知られていない盲点とネットの誤解|途中解約ペナルティとデメリット
極めて安全性の高い個人向け国債ですが、デメリットや勘違いしやすい注意点が3つ存在します。仕組みを完全に理解しないまま全財産を投じることは避けるべきです。
1つ目の制約は、購入後1年間は一切途中解約ができないという「換金制限」です。どれほど生活費に困窮しても、初年度の12か月間は原則として売却して現金に戻すことが法的に認められていません。病気や減収、冠婚葬祭などの緊急事態に備えるための生活防衛資金をすべて国債に充ててしまうのは明らかな悪手です。
2つ目は、1年経過後に途中解約した場合に発生するペナルティの存在です。解約時には「直前2回分の各期利子(税引前)相当額 × 0.79685」が解約代金から差し引かれます。ネット上では「解約すると損をする」と短絡的に語られるケースがありますが、正確には過去1年間に受け取った税引後利息を国に返納するだけです。払い込んだ購入元本が削られることは一切ありません。「最悪のタイミングで途中換金しても元本だけは丸々手元に戻る」というのが財務省が定めた真のルールです。
3つ目はインフレに対するリスクです。変動10年の金利は基準金利の0.66倍にとどまるため、物価上昇率が年2%〜3%で高止まりを続けた場合、名目上の資金は守られても、お金の購買力という実質的な価値で見れば目減りするリスクを内包しています。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判と口コミを解剖
実際に個人向け国債を購入・保有している投資家たちのコミュニティやSNS、投資系質問掲示板を徹底調査すると、そのリアルな評判と生々しい使用感が浮かび上がってきます。
「新NISAでオルカンやS&P500を上限まで積み立てているが、暴落に備えた防衛資金の置き場として個人向け国債を活用している。株式市場がどれほど乱高下しても国債部分は1円も揺らがないため、精神的な安定感が桁違い」(30代会社員・資産運用歴6年)
「地方銀行の窓口で退職金の預け先を相談した際、高リスクな投資信託を勧められたため断り、ネット証券で個人向け国債(変動10年)を自ら満額購入した。銀行の言いなりにならず大正解だった」(60代定年退職者)
一方で、手厳しく切り捨てる口コミも少なくありません。
「インフレ率が2%を超える時代に、税引後1%未満の利回りで喜んでいるのは金融リテラシーが低い証拠。老後資金を増やすフェーズの20代なら、現金を国債に縛るより株式インデックスファンドに全力投球すべき」(20代後半男性)
現場の声から見えてくるのは、個人向け国債を「積極的にお金を増やすツール」として捉えると期待外れに終わる一方、「絶対に減らしてはならない防御の要」として位置付けている層からは極めて高い支持を獲得しているという二極化の事実です。
初心者向けの買い方とおすすめ証券会社|キャンペーンを活用して賢く増やす裏技
個人向け国債は全国の都市銀行、地方銀行、郵便局(ゆうちょ銀行)でも購入できますが、投資効率を最大化するならば大手ネット証券の活用がベストな選択肢です。メガバンクの有人窓口では、国債の購入をきっかけに手数料の高い仕組債やアクティブ型投資信託の営業を受けるリスクが付きまとうためです。
SBI証券や楽天証券、マネックス証券、SMBC日興証券などでは、個人向け国債の購入金額に応じたキャッシュバックキャンペーンを恒常的または定期的に実施しています。
例えば、50万円や100万円の購入で1,000円〜2,000円、1,000万円の大口購入であれば数万円規模の現金やポイントが付与される事例が目立ちます。国債そのものの利回りとは別枠で初期リターンを上乗せできるため、キャンペーン実施タイミングを狙ってネット証券から申し込むのが賢い購入手順です。
購入フローは驚くほどシンプルです。口座開設後、管理画面の債券メニューから「個人向け国債(変動10年)」を選択し、希望金額(1万円単位)を入力して注文を確定するだけで完了します。毎月の募集期間中(中旬〜下旬頃)に買い付けを行えば、翌月初旬に自動で債券が口座に組み入れられます。
【プロの結論】おすすめできる人・見送るべき人の特徴
個人向け国債が最適な選択となるのは、以下のような条件に当てはまる投資家です。
【選ぶべき人の条件】
・数年以内に住宅購入資金や子どもの教育費として使う予定が決まっている人
・1,000万円以上の現金を単一の銀行口座に預けており、ペイオフ対策を講じたい人
・株式市場の暴落に耐えられない、精神的な安定を最優先したいシニア層や初心者
【見送るべき人の条件】
・1年以内に使う可能性のある生活費をやりくりしようとしている人
・20年以上の長期投資枠があり、資産の最大化を最優先で狙いたい若年層
・インフレ率を大幅に上回るリターン(年5%以上など)を求めている人
【個人向け国債とは】に関するよくある質問(FAQ)
Q1:銀行窓口とネット証券で、購入する国債の内容や利回りに違いはありますか?
A1:発行元が国(財務省)であるため、どの金融機関で購入しても利回り・満期・安全性などの商品仕様は100%同一です。ただし、ネット証券は煩わしい勧誘がなく、独自の購入金額キャッシュバックキャンペーンを展開しているケースが多いため、実質的な受取額で有利になります。
Q2:購入後に日本でハイパーインフレや財政破綻が起きたらどうなりますか?
A2:万が一日本政府がデフォルト(債務不履行)を起こせば元本毀損の可能性はゼロではありませんが、自国通貨建てで国債を発行している日本においてその確率は極めて低いと評価されています。ただし、激しいインフレが進行した場合、名目の元本は戻っても購買力が大幅に低下する「実質的な目減り」は生じるため、金や世界株式など他資産との分散保有が鉄則です。
Q3:新NISA(少額投資非課税制度)の投資可能枠を使って購入できますか?
A3:購入できません。新NISAの対象商品は公募株式投資信託や上場株式などに限定されており、債券単体である個人向け国債は制度の対象外です。そのため、国債の利息には一律20.315%の税金が源泉徴収されます。
まとめ:今後の動向と失敗しないための判断基準
金利が日常に戻った2026年の日本において、個人向け国債は「ただ銀行口座に眠らせていた資金」に健全な息吹を吹き込む最良の避難先です。株式のような爆発的な増殖力は望めないものの、日本国が全責任を負う圧倒的な元本安全性と、金利上昇に連動する変動10年の柔軟性は他の金融商品にはない唯一無二の強みと言えます。
絶対に守り抜くべき防御資金は個人向け国債に預け、攻めの資金は新NISAを通じて世界資産に分散する。この両輪のバランスを整えることこそが、激動の時代において資産を着実に守り育てるための最も堅実なアプローチです。 (出典: 個人 向け 国債 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。