三菱UFJ銀行の定期預金キャンペーン完全解説!金利と落とし穴
日本銀行の金融政策正常化に伴う預金金利の引き上げニュースが相次ぐ中、メガバンク最大手である三菱UFJ銀行の預金商品に熱い視線が集まっています。長らく続いた超低金利時代が転換点を迎え、大手行でもまとまった資金の預け先として定期預金を再評価する動きが急速に広がってきました。
ボーナス支給期や新年度の資産形成期には、魅力的な金利上乗せを謳う三菱UFJ銀行の特別金利キャンペーンが注目を集めます。しかし、提示された高金利の表面的な数字だけで飛びつくと、想定外の縛りや満期後の金利急落によって期待したリターンを得られないケースも少なくありません。本記事では、2026年最新の金利動向を踏まえ、適用条件の裏側やネット銀行との徹底比較、損をしないための実践的な活用術を客観的な取材データをもとに掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクの預金金利引き上げ局面において、三菱UFJ銀行の店頭・WEB限定キャンペーンは安全資産の受け皿として存在感を高めている。
- 要点2:好条件の金利を獲得するには「三菱UFJダイレクト」経由の申し込みや新規資金の持ち込みなど、厳格な適用条件のクリアが必須となる。
- 要点3:ネット専業銀行と比較した際の金利水準や中途解約リスクを冷静に見極め、自身の資金使途に応じた使い分けが不可欠である。
【2026年最新動向】三菱UFJ銀行の定期預金金利とキャンペーンの全貌
メガバンク各社が預金獲得競争を本格化させる中、三菱UFJ銀行の定期預金金利は段階的な改定を経て、預金者にとって魅力ある水準へとシフトしています。かつて「0.002%」に張り付いていた普通預金や定期預金の利回りは、金融市場の金利上昇圧力を受けて明確な上昇トレンドを描いています。
主力商品である「スーパー定期」および1,000万円以上の大口資金を対象とする「大口定期預金」では、預入期間(1年・3年・5年・10年)に応じた金利差が鮮明になってきました。特に資産形成層に向けた新規口座開設キャンペーンの特典や、季節ごとの特別プランでは、通常の店頭表示金利を上回るプレミアム金利が設定される事例が目立ちます。
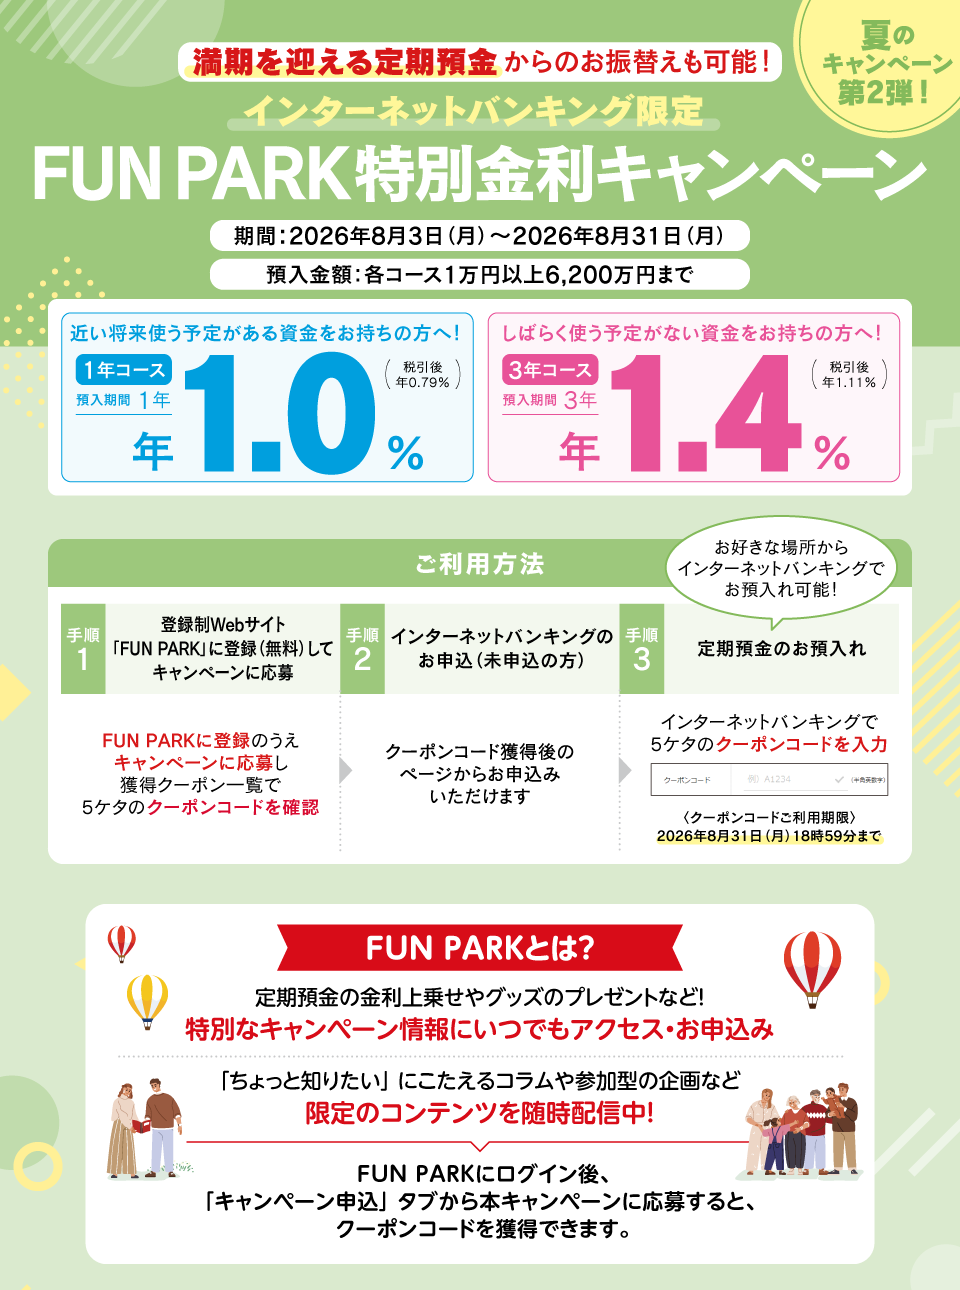
同行の施策で軸となっているのが、オンラインバンキング「三菱UFJダイレクト」を活用したデジタルシフトです。紙の通帳を発行しない「Eco通帳」への切り替えや、ネット専用定期預金である「ネットDE定期」の利用を促すことで、コスト削減分を預金者へ金利還元する戦略が強化されています。
特別金利の適用条件を徹底解剖|見落としがちな3つのハードル
広告や店頭ポスターで目にする高水準のキャンペーン金利ですが、誰でも無条件で享受できるわけではありません。スーパー定期の適用条件には細かな規定が設けられており、事前に把握しておかないと通常金利が適用されてしまうリスクがあります。
取材班が調査したところ、特別金利の適用において特に注意すべきハードルは次の3点に集約されます。
第1に「新規資金(ニューマネー)限定」の縛りです。すでに三菱UFJ銀行の普通預金に入っている残高を定期預金に振り替えるだけでは対象外となり、他行からの振込や現金持ち込みによる新たな預け入れが条件付けられるケースが一般的です。
第2に「申込チャネルの制限」です。店頭窓口での手続きは対象外となり、三菱UFJダイレクトでの定期預金預入に限定されるキャンペーンが増加しています。窓口での手厚い相談を希望する高齢者層にとっては、デジタル端末の操作が実質的な参入障壁となる場面も見受けられます。
第3に「セット商品の契約要件」です。退職世代向けに設定されている退職金専用定期預金プランなどでは、年利換算で破格の金利が提示される一方、投資信託や外貨預金との同時購入が必須となるプランが存在します。元本割れリスクのある金融商品と抱き合わせになっている場合、得られる受取利息以上の損失を被る危険性があるため、単体預金プランかセットプランかの峻別が極めて重要です。
【データ比較】メガバンク対ネット銀行|金利と利便性の冷徹な現実
安全確実にお金を増やしたいと考えたとき、三菱UFJ銀行の定期預金は他行と比較してどれだけ優位性があるのでしょうか。主要金融機関の金利水準および特徴を以下の表にまとめました。
| 金融機関・商品種別 | 目安金利(1年もの・税引前) | 主な適用条件・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行(ネットDE定期) | 0.25%〜0.40%前後 | 三菱UFJダイレクト限定、自動継続 | メガバンクの圧倒的安心感と支店網の利便性を兼ね備えた手堅い選択肢。 |
| 三菱UFJ銀行(退職金専用プラン) | 1.00%〜1.50%(3か月等) | 退職後一定期間内、窓口受付、投信セット有 | 超短期の高金利。セット商品のリスクプレミアムを慎重に計算すべき。 |
| ネット専業銀行(UI・東京スター等) | 0.50%〜0.85%前後 | 新規口座開設、アプリ完結、期間限定 | 金利最優先ならネット銀行が優勢。預金保険制度(1,000万円まで)を活用。 |
| 一般的な地方銀行(通常定期) | 0.15%〜0.25%前後 | 店頭表示金利、100万円以上など | 地域のつながり重視以外では、メガバンクやネット銀行に利回り面で見劣り。 |
大口定期預金の金利比較においても、数千万円単位の資産を預ける場合、コンマ数パーセントの差が年間数万円から十数万円の受取利息の開きとなって現れます。金利の絶対値を追求するならばネット専業銀行に軍配が上がる一方、メガバンクならではの財務基盤の強さや、住宅ローン・法人口座との連携といった総合力では三菱UFJ銀行が優位を保っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に三菱UFJ銀行の定期預金や各種キャンペーンを利用しているユーザーからは、どのような評価が寄せられているのでしょうか。SNSやコミュニティサイトでのリアルな声を集約し、現場の実態を検証しました。
利用者の肯定的な意見として目立つのは、「メインバンクとして給与受取口座にしているため、アプリから数タップで定期預金を作成できる手軽さが良い」「街中にATMが多く、いざという時の資金移動がスムーズ」といった利便性への評価です。特に夏のボーナス定期預金や冬のボーナスキャンペーンの評判においては、メガバンク特有の安心感を得ながらボーナス資金を確実にプールできる点が支持されています。
一方で、手厳しい指摘も見逃せません。「キャンペーン期間が終わって満期を迎えた後、自動継続されたら通常のスズメの涙ほどの金利に落ちていた」「退職金プランの説明を聞きに窓口へ行ったら、リスクの高い投資信託を強く勧められて困惑した」といった声が散見されます。
現場目線で言えば、キャンペーン金利はあくまで「最初の満期までの優遇措置」に過ぎません。満期到来時の資金移動ルートをあらかじめ設計しておかないと、資金が塩漬け状態になり、機会損失を招くことになります。
一般に知られていない盲点とネットの誤解
定期預金に関してインターネット上で頻繁に見られる誤解の一つに、「元本保証だからどんな預け方をしても損はしない」という思い込みがあります。
第一の落とし穴は、定期預金の中途解約におけるデメリットです。預入期間の途中で急な出費が必要になり解約した場合、預けた元本そのものが削られることは基本的にありません。しかし、当初約束されていた特別金利は無効となり、極めて低い「中途解約利率」が過去に遡って適用されます。短期間で動かす可能性のある流動資金を長期定期に縛り付けてしまうと、普通預金と大差ない利息しか得られず、資金拘束の手間だけが残る結果となります。
第二の盲点は、ネットDE定期の利率とインフレ率のバランスです。預金金利が引き上げられたとはいえ、消費者物価指数の上昇率が金利を上回っている局面では、実質的な購買力ベースで資産価値が目減りしていることになります。定期預金はあくまで「数年以内に確実に使う予定がある資金」や「無リスクで確保すべき生活防衛資金」の保管庫として位置づけるのが合理的です。
【プロの結論】おすすめできる人・見送るべき人の特徴
これらを踏まえ、三菱UFJ銀行の定期預金キャンペーンを積極的に利用すべき層と、別の選択肢を検討すべき層の境界線を明確にします。
【利用をおすすめできる人】
- すでに三菱UFJ銀行を給与振込や生活費決済のメイン口座として活用している人
- ネット専業銀行のセキュリティや破綻リスクに不安を感じ、国内最大のメガバンクに資金を置きたい人
- 1〜3年以内に住宅購入の頭金や教育資金として使う予定があり、元本割れを絶対に避けたい人
- 退職金の安全な一時保管場所として、優遇金利のみを割り切って活用できる人
【利用を見送るべき人】
- 金利利回りを0.1%でも高く最大化させたいポイ活・資産運用志向の強い人
- 10年以上の長期にわたって資産を増やしたいと考えており、株式やインデックス投資信託を活用できる人
- 急な出費で半年〜1年以内に預金を引き出す可能性が高い人
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の口座を持っていますが、キャンペーンの対象になりますか?
A1:現在も口座名義は「三菱UFJ銀行」として有効です。ただし、キャンペーンの多くは「新たに預け入れる資金」を対象としています。既存口座にある残高の振替では特別金利が適用されない場合が多いため、他行からの資金移動など各キャンペーンの「新規資金規定」をご確認ください。
Q2:三菱UFJダイレクトで定期預金を作成する際の手数料はかかりますか?
A2:口座開設や定期預金の預入に関する手数料は一切かかりません。24時間いつでもスマートフォンアプリやパソコンから手続きが可能であり、来店の手間を省きながらネット専用の優遇金利を利用できます。
Q3:満期が来たら自動的に同じ特別金利で更新されますか?
A3:自動更新されません。「元利自動継続」を選択している場合、初回満期日以降は「その時点における通常の店頭表示金利」で継続されます。高金利の恩恵を受け続けるためには、満期日に合わせて資金の再配置や別キャンペーンへの預け替えを能動的に行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
金利ある世界が定着した現在、銀行預金は単なる資金の保管場所から「戦略的に選ぶべき金融商品」へと変貌を遂げました。三菱UFJ銀行の定期預金キャンペーンは、メガバンクならではの圧倒的な信用力と利便性を享受しつつ、安全確実に利息を得るための堅実な選択肢です。
しかし、好条件を引き出すためには、ネット申込みの活用や新規資金の要件など、適用条件の綿密な確認が欠かせません。表面上の金利だけに目を奪われることなく、資金の拘束期間や満期後の出口戦略までを見据えた上で、賢く資産を守り育てていきましょう。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。