自動車税は本当に廃止されるのか?2026年改革と走行税の真相
「日本の自動車にかかる税金は高すぎる」「自動車税が廃止されるのではないか」という議論が、ドライバーの間で熱を帯びています。世界屈指の重税国家とも揶揄される日本の自動車税制において、車検ごとの重量税やガソリン税の二重課税に対する不満は長年蓄積されてきました。
しかし、自動車税の廃止や減税を巡る期待の裏側では、電気自動車(EV)普及に伴う新たな課税方式の検討など、ドライバーの生活を直撃しかねない根本的な制度転換が進んでいます。本稿では、自動車税見直しの背景にある構造的課題や走行距離課税の動向、そして今後の負担がどう変わるのかを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自動車税の完全撤廃ではなく、EV普及による税収減を補う「走行距離課税」など新税への移行が本質的な議論です。
- 要点2:日本自動車工業会(自工会)をはじめとする業界団体や市民による廃止署名運動が活発化し、政府も税制抜本改革の検討を加速させています。
- 要点3:減税による負担軽減が期待される一方で、走行距離が長い地方在住者や物流事業者の負担が激増するリスクが顕在化しています。
【2026年最新】自動車税廃止が噂される理由と税制抜本改革の背景
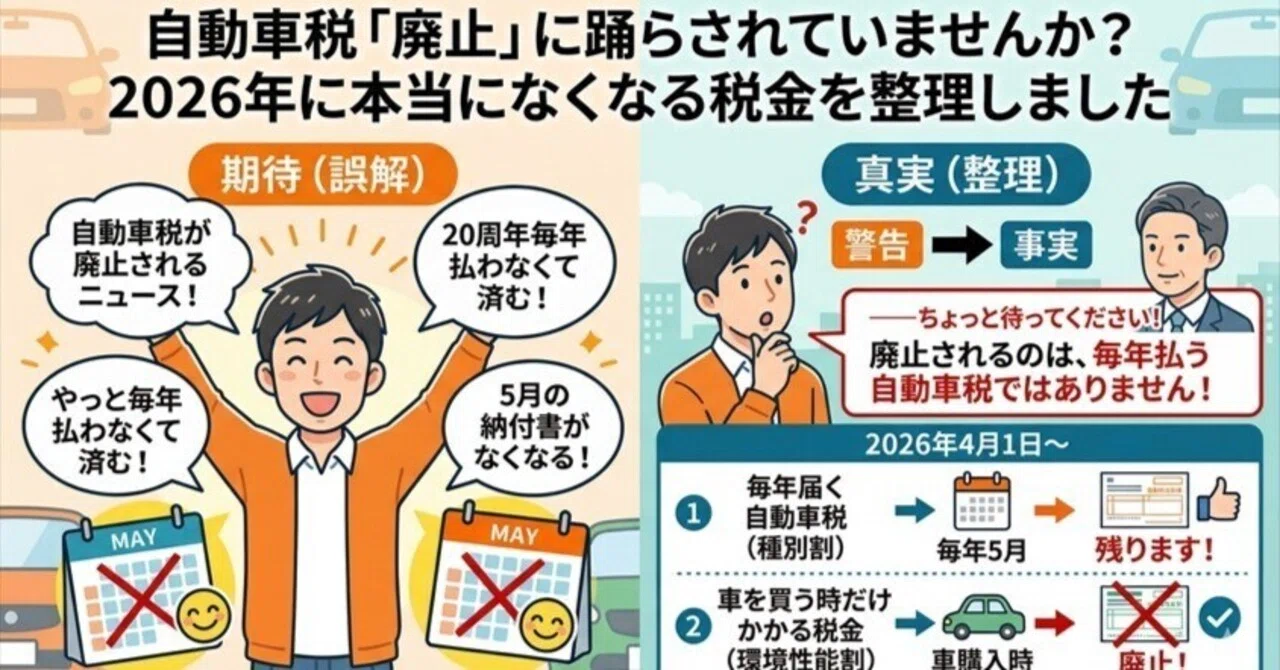
ネット上やメディアで「自動車税の廃止」というキーワードが飛び交う最大の理由は、自動車関係諸税の見直しが2026年に向けて本格的な議論の節目を迎えているためです。現行の自動車税制は、道路特定財源として作られた名残や、旧自動車取得税から看板を掛け替えた環境性能割など、複数の税金が複雑に重複した「ツギハギだらけの構造」になっています。
なかでも産業界の代表である日本自動車工業会(自工会)は、長年にわたり自動車税制の抜本改革を強く要望してきました。日本の自動車保有にかかる税負担は、アメリカの約30倍、イギリスやドイツの数倍に達すると試算されており、国内の自動車産業の国際競争力を削ぐ要因として批判されています。
加えて、給油時にガソリン税(揮発油税および地方揮発油税)が課された本体価格に対し、さらに10%の消費税が上乗せされる「ガソリン税の二重課税」の撤廃を求める声も根強く存在します。これら不合理な税制に対する国民の不満の高まりと、業界からの法改正要求が合致した結果、「現行の自動車税を廃止して一本化するべきだ」という議論が活発化しているのです。
減税の期待と裏腹に迫る影|走行距離課税(走行税)はいつから導入されるのか?
多くのドライバーが「自動車税廃止=車に関する税金の免除・大幅減税」と捉えがちですが、財務省や総務省が議論を進める背景には別の切実な狙いがあります。それが「EV普及に伴う税収減への対策」です。
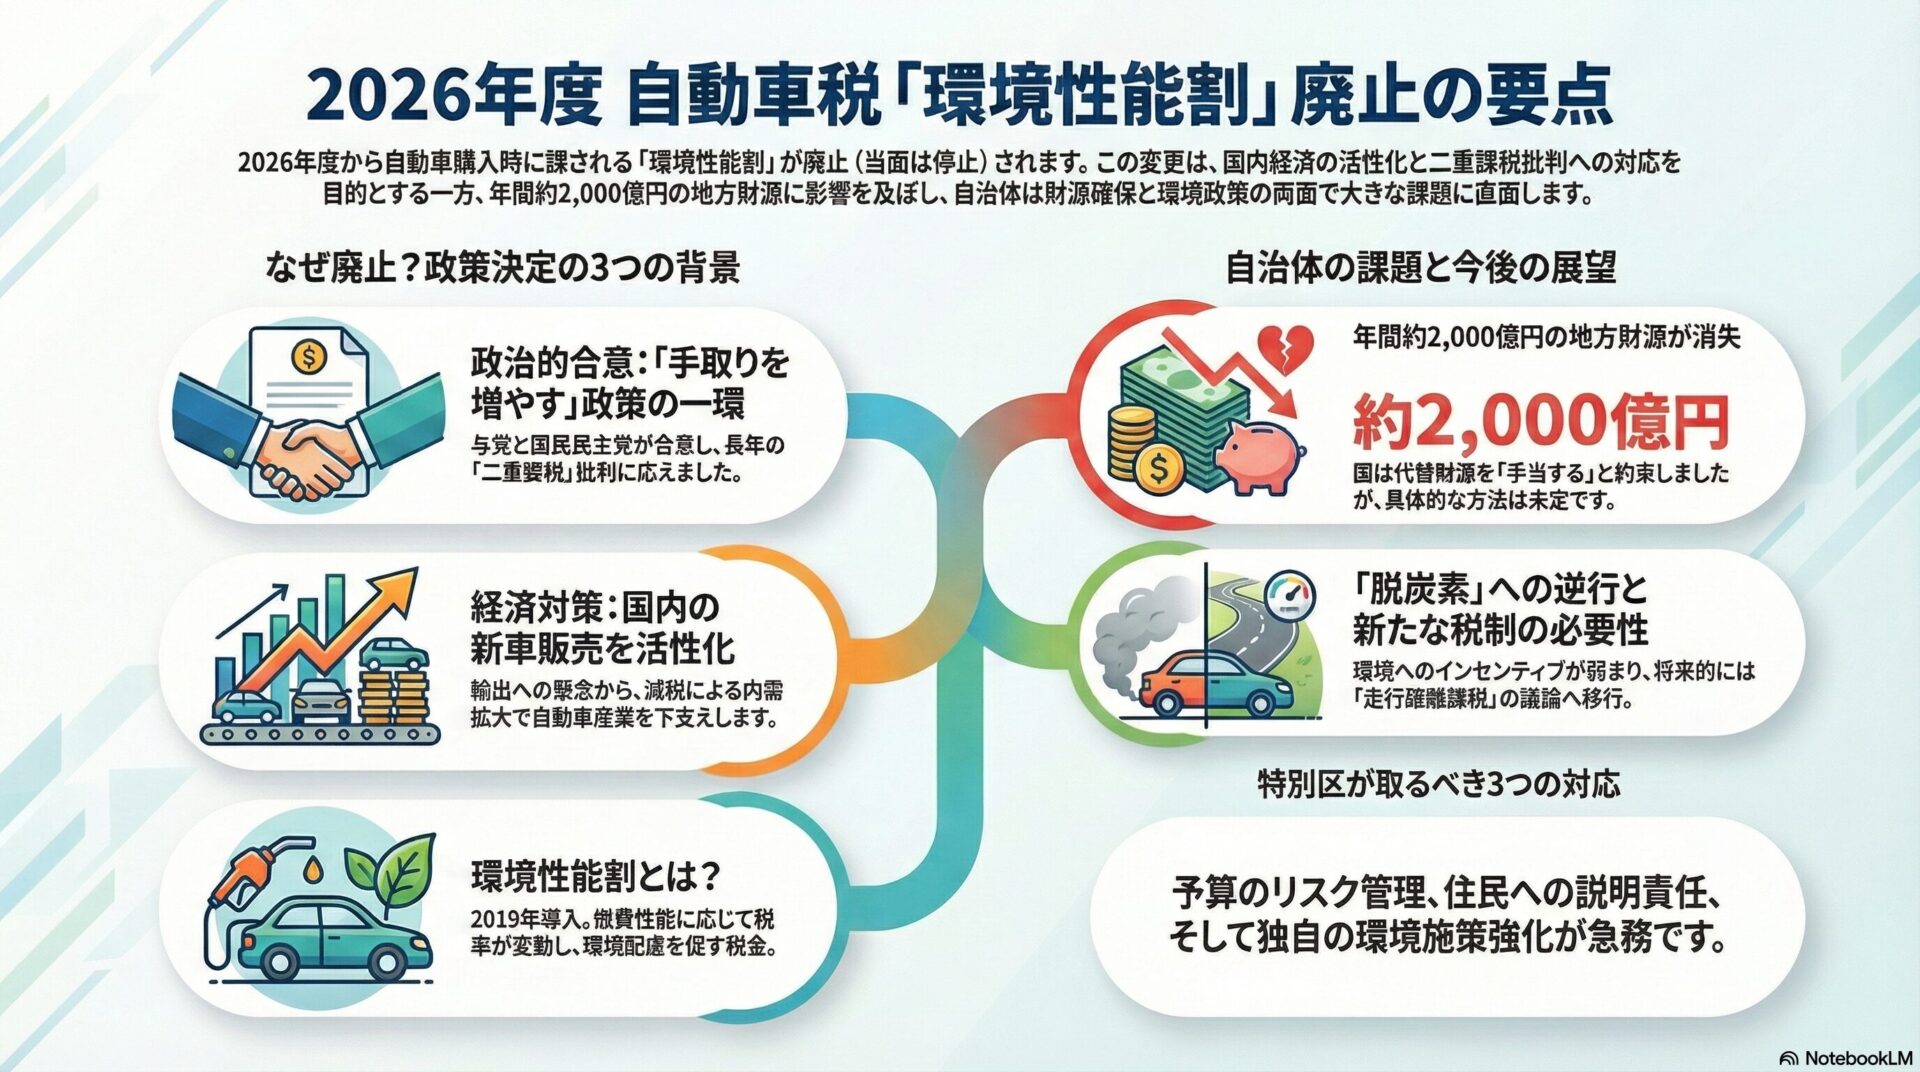
政府はカーボンニュートラルの実現に向けて電動車の普及を推進していますが、EVが普及するとガソリン税や排気量ベースの自動車税種別割による税収が急激に減少します。道路インフラの維持管理費用を確保したい行政側としては、排気量に依存しない新たな財源を確保しなければなりません。
そこで浮上したのが、走った距離に応じて課税する「走行距離課税(通称:走行税)」です。「いつから導入されるのか」という導入時期については、2026年度以降の税制改正大綱に向けた中期的な検討課題と位置づけられています。しかし、「公共交通機関が乏しい地方在住者への懲罰的課税になる」「物流コストが跳ね上がり物価高を助長する」といった走行税導入に対する反対意見が相次いでおり、激しい反発に直面しています。
【徹底比較】現行の車関係税制と検討中の新税制モデル
現行の複雑な課税システムと、見直し案として議論されているモデルの違いを整理しました。税金の名称が変わっても、トータルの負担額がどう変化するのかを把握することが不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自動車税(種別割) | 排気量に応じて年額25,000円〜111,000円(自家用乗用車) | 排気量1.5L〜2.0Lクラスで年額36,000円〜39,500円 | EVへのシフトで課税根拠が崩壊しつつあり、制度変更の主対象。 |
| 自動車重量税 | 車両重量0.5トンごとに本則税率+当分の間税率が加算 | 一般的な乗用車(1.5t以下)で車検ごとに約24,600円(2年分) | 道路財源が一般財源化された後も継続され、最も廃止要望が多い。 |
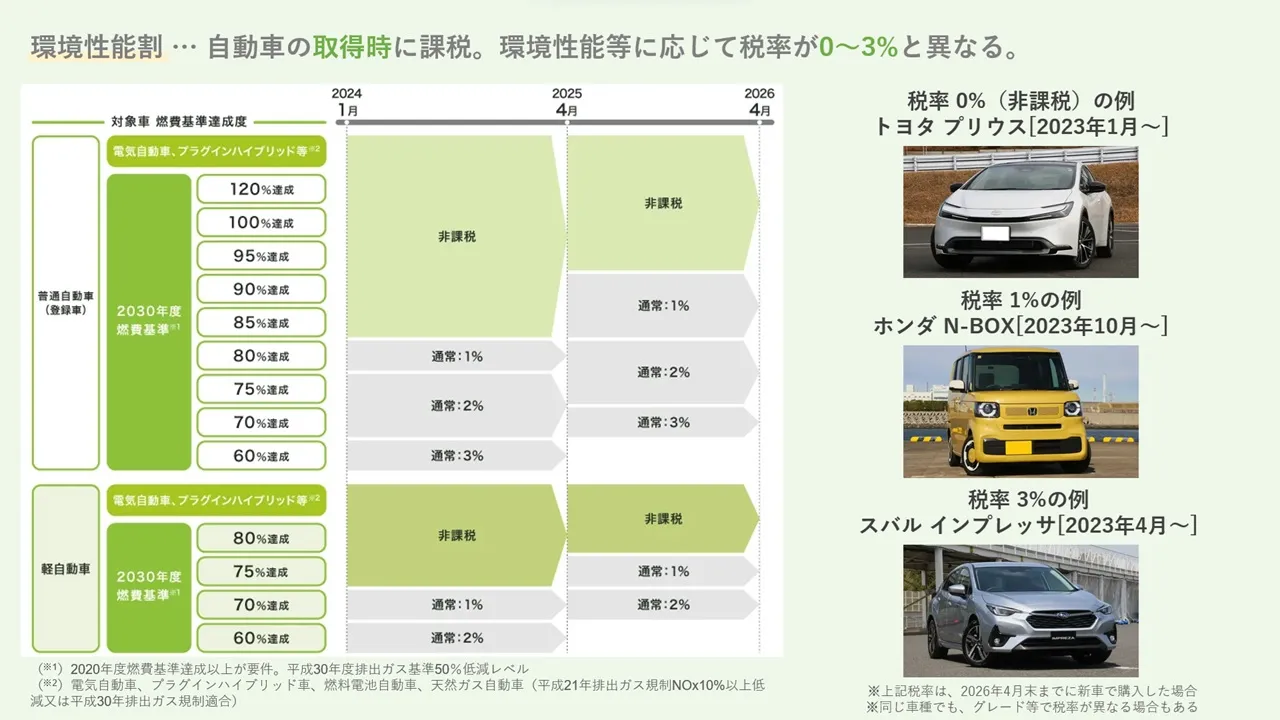
| 環境性能割 | 取得価格に対して0〜3%課税(燃費基準達成度で変動) | 旧自動車取得税の廃止に伴い2019年に導入された代替税 | 名目を変えた課税継続の典型例であり、ユーザーの納得感は極めて低い。 |
| 走行距離課税(検討案) | 走行1kmあたり数円〜十数円の課税を想定した試算モデル | 年間1万km走行で数万〜十数万円規模の負担増の可能性 | 地方ドライバーや運送業への打撃が甚大で、世論の反発が最も強い。 |
【実態検証】自動車税廃止をめぐるネットの反応と署名運動のリアル
車検のたびに重荷となる自動車重量税の廃止を求めるオンライン署名活動には、すでに数十万人規模の賛同が集まっています。SNSや各種コミュニティサイトでは、日々の生活費を圧迫する車関係の税負担に対して極めて厳しい声が寄せられています。
ネット上のリアルな反応を分析すると、以下のような意見が多数を占めています。
「地方では車は贅沢品ではなく、生きていくためのインフラ。排気量税を払って、ガソリン税に消費税を取られ、車検で重量税を取られるのはもはや三重課税だ」
「自動車税を廃止して走行税にするなら、結局取りやすいところから名目を変えて徴収するだけではないか」
車検時の重量税廃止の可能性については、国会や各種審議会でも定期的に取り上げられるものの、地方自治体や国交省の財源維持の壁に阻まれてきました。ユーザーの実体験に基づく憤りと、財源を絶対に減らしたくない財務当局との間に横たわる深い溝が浮き彫りになっています。
一般に知られていない盲点と誤解|「税金が下がる」という期待の落とし穴
「自動車税の廃止」という言葉だけが独り歩きすると、「維持費が格段に安くなる」と誤認してしまいがちですが、ここには重大な落とし穴が存在します。
かつて消費税増税のタイミングで「自動車取得税の廃止」が実現した際も、即座に「環境性能割」という実質的な後継税が新設されました。日本の税制改正の歴史を振り返ると、特定の税目を廃止する裏で、別の新税を創設して税収総額を維持・拡大させる手法が繰り返されてきました。
仮に現行の自動車税や重量税が整理・統合されたとしても、それは「走行距離課税」や「利用に応じたインフラ維持課税」といった新方式への移行を意味する可能性が高いのが現実です。法改正によって一部の税率が引き下げられたとしても、トータルでの負担減が無条件に約束されているわけではない点に注意が必要です。
【プロの結論】今後の税制改定で得をする人・注意が必要な人の特徴
今後進められる税制再編によって、ドライバーのライフスタイルごとに損得が明確に二極化します。
【負担が軽減・恩恵を受ける可能性がある人】
・公共交通機関が充実した都市部に住み、週末の買い物や近場ドライブしか乗らないライトユーザー(年間走行距離が3,000km未満)
・大排気量車や重量級の車を所有しながらも、年間走行距離が極端に少ないホビードライバー
【負担増のリスクが高く注意が必要な人】
・通勤・通学、通院、買い出しで日常的に長距離を運転せざるを得ない地方在住者(年間走行距離が1万km以上)
・配送や営業など業務で車両を多用する個人事業主・中小企業事業者
・燃費や航続距離を理由にハイブリッド車やEVを選択した長距離通勤者
【自動車税の廃止】に関するよくある質問(FAQ)
Q1:自動車税が完全にゼロ(廃止)になり、税金を一切払わなくてよくなる可能性はありますか?
A1:完全な無税化の可能性はほぼゼロです。道路インフラの維持管理や脱炭素社会の財源として年間数兆円規模の税収が必要とされるため、現行税が廃止される場合は、走行距離課税などの新税に形を変えて課税される公算が極めて高いです。
Q2:走行距離課税は本当に導入されるのでしょうか?いつ頃決まりますか?
A2:導入に向けた技術的検証や制度設計は議論されていますが、地方部からの反発や走行距離の計測プライバシー問題が大きく、即時導入には至っていません。2026年以降の税制改正論議において、導入の可否や対象範囲が本格的に見極められる見通しです。
Q3:ガソリン税の二重課税や車検時の重量税は撤廃されないのですか?
A3:自工会などの業界団体や野党、ユーザーによる署名活動で撤廃要求が継続して提出されています。しかし、一般財源化された巨額の税収を手放したくない政府側の抵抗が強く、一部の暫定税率見直しを除いて抜本的な撤廃には高い政治的ハードルが存在します。
まとめ:今後の動向と失敗しないための判断基準
自動車税の廃止をめぐる議論の真相は、単なる「減税」ではなく、EV時代を見据えた「課税システムの総入れ替え」です。不合理な二重課税や過重な重量税の撤廃を求める世論が高まる一方で、安易な新税導入が地方の足や物流を直撃する危険性も孕んでいます。
車の購入や買い替えを検討する際は、「現行の税額」だけでなく、将来的な税制改革の方向性と自身の年間走行距離を冷静に見極める姿勢が求められます。表面的な減税の噂に惑わされず、制度改革の推移を注視しながら賢いカーライフを選択しましょう。 (出典: 自動車 税 廃止(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。