前年比の正しい出し方と計算式|売上比較・エクセル関数と落とし穴をプロが解説
日々の営業報告や月次の経営会議、事業計画の策定において、業績の推移を測る最も基本的かつ強力な指標が「前年比」です。しかし現場のビジネスパーソンを取材すると、「電卓でどう叩けばパーセントが出るのか一瞬迷う」「前年割れや赤字になった途端、エクセルの計算式が狂って上司に詰められた」といった悩みが後を絶ちません。
物価高や市場の急激な変化が続く2026年のビジネス環境では、単に割り算をするだけでなく、数字が意味する実態を正しく読み解くスキルが不可欠です。本稿では、基本となる前年比の計算式からエクセルでの実践的な関数処理、電卓のショートカット、さらには多くの人がつまずくマイナス時の正しい対処法まで、実務直結のノウハウを体系的に整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:前年比の基本は「当期の実績 ÷ 前期の実績 × 100(%)」であり、電卓なら「当期 ÷ 前期 %」キーで一発算出できる。
- 要点2:前年比が100%を超えても安心は禁物。インフレ下では「販売数量」や「前年同期比」を併せて見ないと実質マイナスの恐れがある。
- 要点3:利益がマイナス(赤字)のケースで単純な割り算を使うと数値が逆転するため、増減額の併記や絶対値を用いた補正計算が必要。
【基本公式】売上前年比の求め方とエクセル関数・電卓操作の即効テクニック
実務で頻繁に求められる売上前年比求め方の土台は、驚くほどシンプルです。基本となる前年比計算式は以下の通りです。
【前年比の公式】
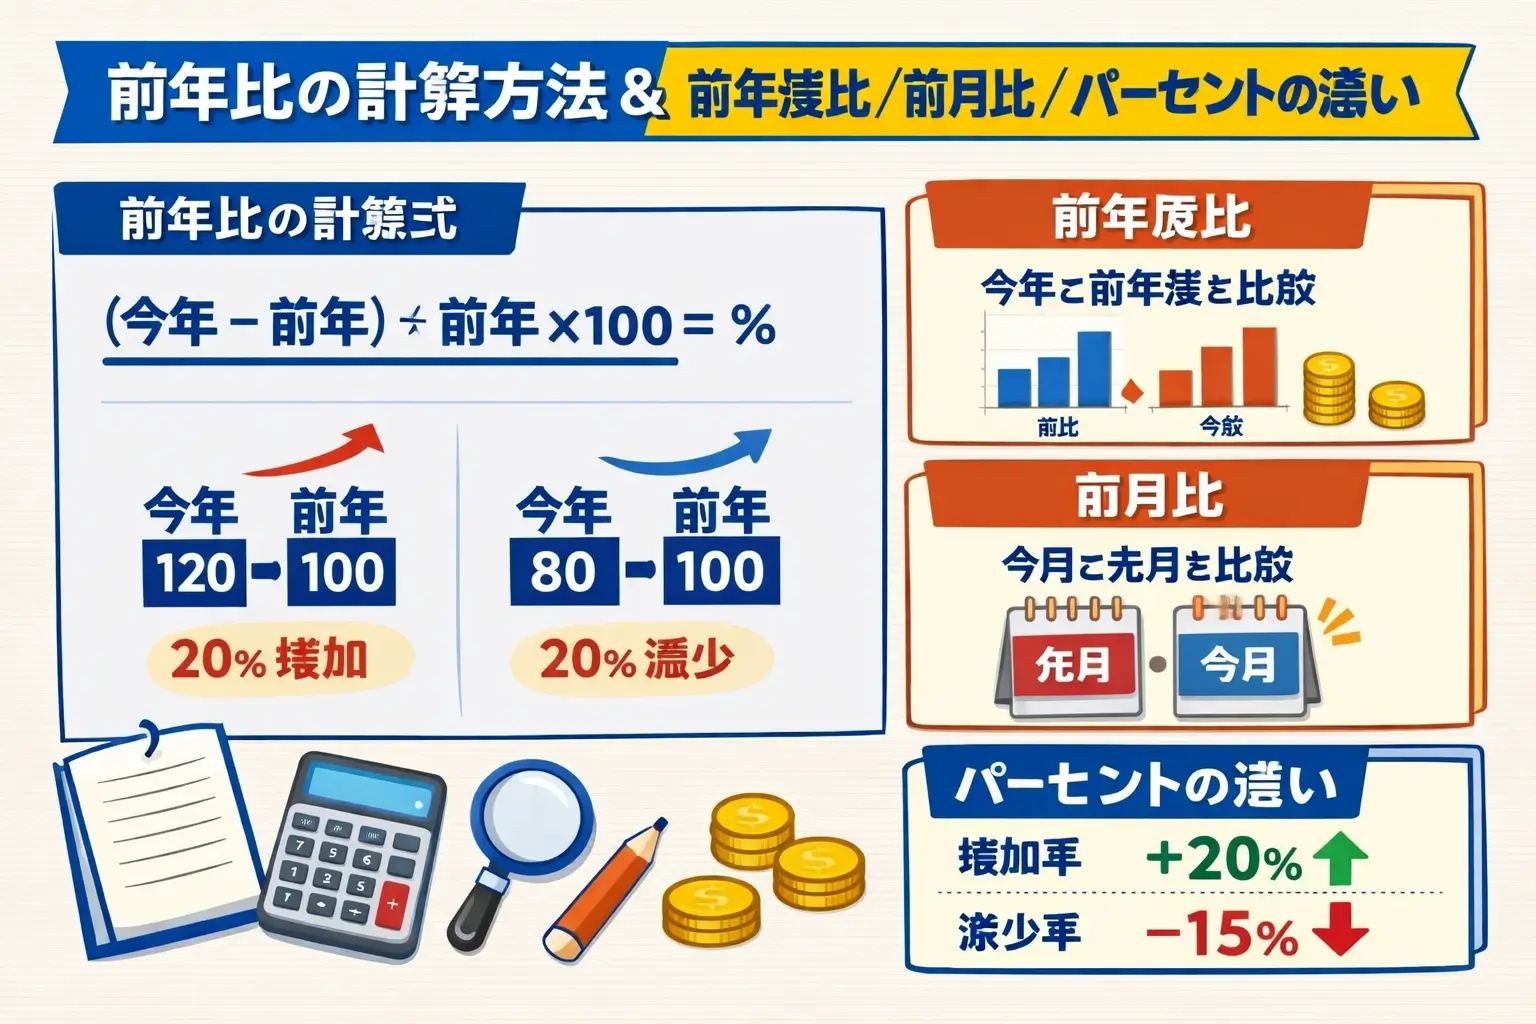
前年比(%)= 今年の数値 ÷ 前年の数値 × 100
例えば、前年の売上が800万円、今年の売上が1,000万円だった場合、「1,000 ÷ 800 = 1.25」となり、100を掛けて前年比125%と算出されます。この基本となる前年比パーセント出し方を頭に叩き込んでおけば、数字の桁数が増えても迷うことはありません。
エクセルで瞬時に集計する実践関数
日常の実務で重宝する前年比エクセル関数の設定は、無駄な数式を組まないことが鉄則です。エクセルでは「× 100」を数式内に打ち込む必要はありません。
例えば、セルB2に前年売上、セルC2に今年売上が入っている場合、前年比を求めるセルD2には以下のように入力します。
=C2/B2
入力後、セルD2を選択した状態で「ホーム」タブにある「%(パーセンテージ スタイル)」アイコンをクリックするか、ショートカットキー「Ctrl + Shift + %」を押せば、自動的にパーセント表記に変換されます。前年の実績がゼロで「#DIV/0!」エラーが出るのを防ぐためには、=IFERROR(C2/B2, "-")のようにIFERROR関数で囲んでおくのがスマートな現場の作法です。
会議中に焦らない電卓前年比計算の手順
手元の電卓で素早く叩くなら、パーセントボタン(%)の機能を味方につけましょう。前述の例なら、電卓で「1000 ÷ 800 %」と順番に押すだけで、画面に「125」と表示されます。×100を打つ手間が省けるため、会議中の咄嗟の質問にも数秒で回答できます。
【数値比較】前年比・前年同期比・予算比の違いと実務における基準値一覧
経営指標を分析する際、「前年比」と混同されやすい指標に「前年同期比」や「予算比」があります。これらを曖昧にしたまま報告資料を作ると、数値の説得力が一気に損なわれます。
特に小売や飲食、観光など季節要因に左右されるビジネスでは、前年同期比違いを正しく意識しなければなりません。「前月比」では繁忙期と閑散期のギャップを埋められませんが、前年の「同じ月」や「同じ四半期」を比較対象にする前年同期比を用いることで、季節変動を排除した実質的な事業の勢いを測定できます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 前年比(実績対比) | 当期売上 ÷ 前年売上 (例:1,200万 ÷ 1,000万 = 120%) | 100%超で事業拡大、95〜100%は横ばい圏 | 企業の巡航速度を測る基本値。物価上昇率を加味した評価が必須。 |
| 前年比増減率(伸び率) | (当期 − 前期) ÷ 前期 × 100 または(前年比 − 100%) | 業界平均+3〜5%で堅調、10%超で急成長 | 前年比伸び率公式として、成長の加速度を評価する際に適した指標。 |
| 前年同期比(四半期・月次) | 当月実績 ÷ 前年同月実績 (季節変動を排除した定点観測) | 大型連休の日並びにより数%程度のブレが発生 | 営業日数の違いを補正して見ないと、現場の実力が歪んで見えるリスクあり。 |
| 予算比(達成率) | 実績 ÷ 予算目標 × 100 (予算比計算式) | 100%達成が最低ライン、105%超でインセンティブ圏 | 前年比をクリアしていても予算未達なら経営計画は狂う。両輪での把握が鉄則。 |
【実態検証】「前年比100%超え」の真の意味と現場が陥る数字の錯覚
「前年比が105%だったので、我が社の営業戦略は順調です」——。現場の月次報告会でよく耳にするセリフですが、取材を重ねると、この報告を鵜呑みにして痛い目を見る経営層が激増しています。
押さえておくべきは、前年比100パーセント超え意味が必ずしも「事業の成長」を保証しないという冷厳な事実です。特に2024年から2026年にかけて続いている原材料費の高騰や円安に伴う価格転嫁(値上げ)が行われた業界では、売上高の前年比だけを見ていると足元をすくわれます。
例えば、単価を15%引き上げた結果、売上前年比が105%に着地したとします。一見するとプラス成長ですが、計算してみれば販売数量(客数)自体は前年割れ(約91%)を起こしているケースが珍しくありません。客離れが進んでいるにもかかわらず、表面上の昨年対比出し方だけで評価してしまうと、将来的な顧客基盤の崩壊を見落とすことになります。
報告資料を作成する際は、金額ベースの前年比増減率計算とあわせて、「客数」「受注件数」「販売数量」といった数量ベースの昨年対比を併記することが、経営陣から一目置かれる分析の基本です。
【一般に知られていない盲点】赤字・マイナス時の前年比計算における致命的な落とし穴
ビジネスの現場で最もミスが発生しやすいのが、営業利益や純利益が「マイナス(赤字)」に転落している局面です。数学的な性質を理解せずに通常の前年比計算式をそのままエクセルに当てはめると、報告内容が事実と真逆になる恐れがあります。
具体的なケースで前年比マイナス計算方法の落とし穴を見てみましょう。
- 前年の営業利益:−500万円(赤字)
- 今年の営業利益:−200万円(赤字だが、300万円改善)
この状況で、愚直に「今年(−200)÷ 前年(−500)」を計算すると、解は「+40%」になります。また、増減率の公式「(今年 − 前年) ÷ 前年」に代入すると、「(−200 − (−500)) ÷ (−500) = 300 ÷ (−500) = −60%」と算出されてしまいます。赤字幅が縮小して経営改善しているにもかかわらず、「マイナス60%悪化した」かのような誤解を与える結果になってしまうのです。
マイナスを正しく処理する2つの鉄則
利益が赤字を跨ぐ、あるいは赤字同士の比較を行う場合、実務では以下のどちらかの手法を採用するのが標準的なルールです。
1つ目は、分母を絶対値(ABS)にする計算式です。エクセルでは=(今年 - 前年)/ABS(前年)と入力します。これにより、前述の例では「300 ÷ 500 = +60%」となり、改善傾向を正しくプラスの数値として表現できます。
2つ目は、あえてパーセント表示を捨て「増減額」で語る手法です。監査法人出身の公認会計士やIR担当者の間では、「前年が赤字の場合、比率表記はミスリードを生むため『300万円の改善(黒字化へ向け縮小)』と実額のみを記載する」という運用が最も推奨されています。無理に比率を出そうとせず、注記を添えて実額差分を示すことが、数字に強いビジネスパーソンの見識と言えます。
【プロの結論】前年比分析を武器にできる人・判断を誤る人の特徴
数値報告で信頼を勝ち取る人と、数字に踊らされて誤った意思決定を下す人の違いは明確です。
前年比を武器にできる人の特徴:
・前年比だけでなく、カレンダーの営業日数(土日祝の配置)まで考慮して実力を測っている。
・金額の前年比と「数量」「単価」の前年比を分解して要因分析を行っている。
・異常値(前年の特需や自然災害による落ち込み)を把握し、前提条件を補足できる。
前年比で判断を誤りやすい人の特徴:
・前年比100%超えという表面的な数字だけで満足し、インフレや市場全体の伸び率を無視している。
・赤字転落やマイナス時の計算結果を検証せず、エクセルのエラーや逆転した数値をそのまま提出する。
・予算達成率を無視して前年比の伸びだけをアピールし、全体の経営計画とズレを生じさせる。
【前年比の出し方】に関するよくある質問(FAQ)
Q1:前年比と前年比増減率(伸び率)は具体的に何が違うのですか?
A1:前年比は「前年を100%としたときの今年の規模」を表し、増減率は「前年に比べて何%増えたか(減ったか)」を表します。例えば前年が100万円、今年が120万円の場合、前年比は「120%」、増減率は「+20%」となります。「前年比 − 100%」が増減率になると覚えると分かりやすいでしょう。
Q2:前年の実績が「0円」だった場合の計算はどうすればよいですか?
A2:数学的にゼロで割ることはできないため、計算不能(エクセルでは#DIV/0!)となります。新規事業立ち上げ時などに起きやすい現象ですが、この場合は前年比を空欄または「—」とし、「前年実績なし(初年度実績:◯◯万円)」と実額を明記するのがビジネス上の正式な作法です。
Q3:うるう年や曜日の並びによるズレはどのように調整すべきですか?
A3:月次実績を見る際、稼働日数が前年同月より1日多いだけで前年比は約3〜5%押し上げられます。緻密な分析を要する現場では、月全体の売上を営業日数で割った「1日あたりの平均売上(日販)」を算出し、その日販同士の前年比を補助指標として活用するのが通例です。
まとめ:数値の本質を見抜き2026年のビジネス現場を生き抜く判断基準
前年比の出し方は、一見すると単なる割り算に過ぎません。しかし、その背景にある「前年同期との営業日数の差異」「インフレによる単価変動」「赤字局面における計算式の歪み」といった構造的な要因を理解して初めて、数字は現場を動かす武器へと変わります。
単にツールが出力した数値を眺めるのではなく、「なぜこの比率になったのか」「実質的な数量ベースはどう推移しているのか」を複眼的に検証する姿勢こそが、不確実性の高まる市場で正しい一手を選択するための確かな羅針盤となるはずです。 (出典: 前年 比 出し 方(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。