収入と所得の違いとは?手取りの差や税金で損しない計算の基本
給与明細や源泉徴収票を手にした際、「額面金額」と銀行口座に振り込まれる「手取り額」の激しいギャップにため息をついた経験は誰にでもあるはずです。日常会話では「年収」も「所得」も似たようなニュアンスで使われますが、税制や社会保険の現場において、この2つは似て非なる別物です。ここを混同したまま放置していると、本来受けられるはずの税制優遇を取りこぼし、年間数万円から十数万円もの現金をドブに捨てる事態になりかねません。
特に各種給付金の支給基準や配偶者控除、住宅ローン控除、さらには議論が続く「年収の壁」の判定は、すべて「収入」ではなく「所得」をベースに設計されています。知っている人だけが手取りを守り、知らない人が構造的に損をする日本の税制。今回は、長年マネー現場を取材してきた視点から、両者の決定的な相違点と損をしないための自己防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総額(額面)であり、「所得」はそこから経費や給与所得控除を差し引いた実質的な儲けを指す。
- 要点2:税金(所得税・住民税)は収入ではなく「課税所得」に対して課されるため、控除を積み増すほど手取りが増える。
- 要点3:各種の「壁(103万円など)」や配偶者控除の判定を「収入」基準で誤認すると、扶養から外れるなど思わぬ増税リスクを招く。
【基本のキ】収入と所得の違いをわかりやすく解説|額面と手取りに差が出る根本理由
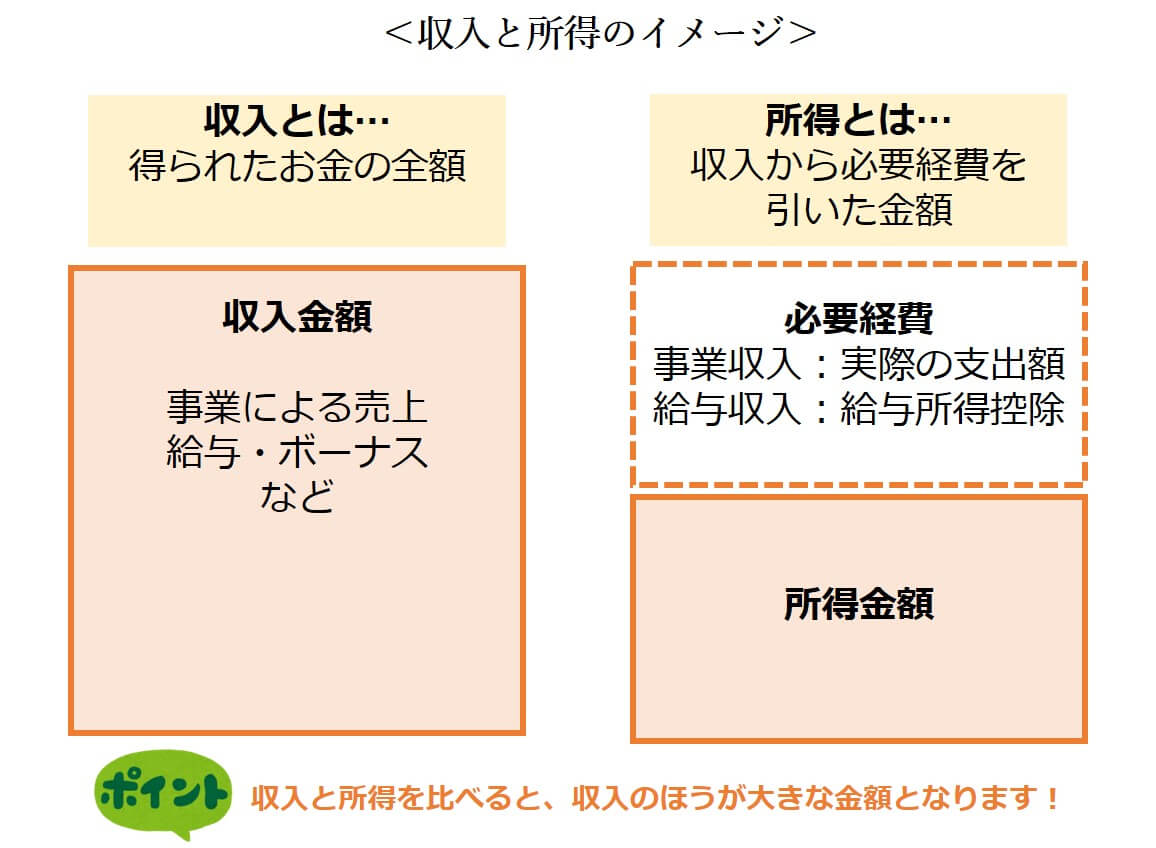
まずは概念を極限までシンプルに整理しましょう。ビジネスの売上と利益に置き換えると、収入と所得の違い わかりやすく理解できます。
会社員における「収入」とは、基本給に各種手当、ボーナスなどを合算した、いわゆる「額面年収」のことです。自営業やフリーランスであれば「総売上」がこれに該当します。通帳にお金が入ってくる大元の蛇口そのものと言ってよいでしょう。
一方の「所得」とは、収入を得るためにかかったコストを差し引いた「正味の利益」です。個人事業主であれば売上からパソコン代や事務所家賃などの実費(必要経費)を引いた残額となります。では、スーツ代や自腹の書籍代を個別に経費計上できない会社員はどうなるのでしょうか。税法上、会社員には「みなし経費」として法律で定めた一定額を収入から無条件で差し引く仕組みが用意されています。これが「給与所得控除」です。
つまり、給与所得控除や必要経費を差し引いた後の金額が「所得」であり、国はこの「所得」からさらに家族構成や支払った保険料に応じた「所得控除」を引いた残金(課税所得)に対してのみ課税を行います。これが、手取りと額面の差が生まれる第一のフィルターです。多くの人が給料日前に抱く「なぜこんなに引かれているのか」という疑問は、収入から所得へ、そして所得から課税所得へと段階的に削られていくプロセスを知ることで氷解します。
【データ比較】会社員と個人事業主でどう違う?収入・所得・手取りのシミュレーション
では、同じ「年収500万円」であっても、勤務形態や控除の使い倒し方によって手取りはどれほど変わるのでしょうか。国税庁の統計および現行税率をもとに、会社員と個人事業主の典型的な内訳データを比較検証しました。
| 項目 | 詳細・数値データ(会社員:独身想定) | 詳細・数値データ(個人事業主:青色申告) | 編集部の見解・評価 |
|---|---|---|---|
| 年間総収入(売上) | 5,000,000円 | 5,000,000円 | スタート地点の額面は全く同一の条件。 |
| 経費・控除枠 | 給与所得控除:1,440,000円 | 必要経費:1,200,000円 青色申告特別控除:650,000円 | 個人事業主は青色申告(複式簿記)を活用することで控除枠を最大化可能。 |
| 所得金額 | 3,560,000円 | 3,150,000円 | 個人事業主 収入と所得の関係では、正当な経費計上と特別控除により会社員より所得を低く抑えやすい。 |
| 社会保険料(概算) | 約720,000円(健康保険・厚生年金) | 約480,000円(国民健康保険・国民年金) | 会社員は将来の年金受給額が手厚いが、現役時の天引き額は重い傾向。 |
| 年間実質手取り額 | 約3,900,000円〜3,980,000円 | 約3,950,000円〜4,100,000円 | 経費の多寡と控除の適用状況により、最終的な手取りには年間10万〜20万円以上の格差が生じる。 |
会社員に適用される給与所得控除 計算方法は、年収に応じて機械的に算出されます。年収が180万円超〜360万円以下なら「収入金額×30%+8万円」、360万円超〜660万円以下なら「収入金額×20%+44万円」といった具合に段階的に設定されており、年収850万円で上限195万円と頭打ちになります。どれだけ仕事熱心に自己投資しても、会社員のみなし経費は上限以上には増えません。
対して個人事業主は、売上を立てるために投じた正当なコストを必要経費と所得控除の両面から引くことができるため、事業実態に応じた柔軟な節税が可能です。ただし、社会保険や雇用の安定度といった防壁を失うトレードオフが存在する点には注意を払う必要があります。
【実態検証】「控除の申請漏れ」で大損する現場のリアル|源泉徴収票の見方と落とし穴
毎年12月下旬から1月にかけて会社から交付される「源泉徴収票」。多くのサラリーマンが「支払金額」と「差引支給額」の数字を流し読みして引き出しの奥にしまい込んでいます。しかし、こここそが税金搾取の現場検証を行うための重要書類です。
源泉徴収票 見方 手取りの観点で絶対に照合すべきは、次の3つのボックスです。
- 支払金額:いわゆる額面年収(収入)。基本給、残業代、賞与の総計。
- 給与所得控除後の金額:支払金額から給与所得控除を差し引いた「給与所得」。
- 所得控除の額の合計額:基礎控除、社会保険料控除、生命保険料控除、配偶者控除などの合計。
都内の税理士事務所が実施した相談事例の調査によると、会社員の約15%が「本来使えるはずの控除」を申請から漏らしています。代表格が「医療費控除」と「雑損控除」、そして年の途中で扶養家族の状況が変わった際の「扶養控除」です。これらは年末調整の書類に書かなければ、会社は自動で計算してくれません。
「会社が全部やってくれているから確定申告なんて関係ない」と思い込んでいる会社員ほど、本来戻ってくるはずの還付金数万円を取り戻す機会を永久にドブに捨てています。会社が確定してくれるのは、あなたが「書類に書いて提出した範囲」だけです。
【徹底解剖】住民税・所得税の計算ロジック|課税所得と累進課税の仕組み
手取りを増やすための戦術を立てるには、給与から引かれる二大税金である「所得税」と「住民税」がどのように算出されているか、その骨格を把握しておく必要があります。
まず押さえるべきは、税率を掛ける対象が「収入」でも「所得」でもなく、所得から各種控除を引いた「課税所得」であるという事実です。確定申告書の右側にある計算欄をイメージすると、この構造が明快になります。
所得税の決定には、所得税 累進課税 仕組み(超過累進税率)が採用されています。課税所得が195万円以下であれば税率は5%にとどまりますが、330万円を超えると20%、900万円を超えると33%、最高税率は4500万円超の45%まで段階的に跳ね上がります。ただし、「課税所得が195万円を1円でも超えたら全額に10%がかかる」わけではありません。195万円を超えた超過分に対してのみ次の高い税率が適用される仕組みです。
一方、地方自治体に納める住民税 所得割 計算は非常にドライです。課税所得に対して一律約10%(標準税率:道府県民税4%+市町村民税6%)が課されます。住民税は「前年の所得」をベースに課税されるため、前年に残業代などで大きく稼ぎ、今年に転職や独立で収入が落ち込んだ人は、前年の高額な課税所得に基づいた住民税通知書を見て青ざめることになります。
自ら課税所得 確定申告の場でコントロールする意識を持つこと、具体的にはふるさと納税(寄附金控除)やiDeCo(小規模企業共済等掛金控除)などを活用して課税所得そのものを圧縮することが、所得税と住民税をダブルで引き下げる最大の武器になります。
一般に知られていない盲点とネットの誤解|「103万の壁」と配偶者控除の判定基準
SNSやネット掲示板で毎年のように飛び交うのが「年収の壁」をめぐる誤認です。特にパートやアルバイトで働く層、共働き世帯において「1円でも超えたら世帯の手取りが激減して損をする」という極端な言説が独り歩きしています。
この議論の混乱を招いている根本原因こそが、年収と所得の壁 103万という数字における「収入」と「所得」の混同です。現行制度において、103万円の内訳は「給与所得控除(最低55万円)」+「基礎控除(48万円)」=103万円です。つまり、「年収(給与収入)103万円以下」とは、税制上の「合計所得金額48万円以下」を意味しています。
世帯主が配偶者を扶養に入れる際の配偶者控除 判定基準も、この所得要件に連動しています。年収が103万円を超えた瞬間にすべての控除がゼロになるわけではありません。年収103万円を超えても、150万円(所得95万円)までは満額38万円の控除が受けられる「配偶者特別控除」が用意されており、その後201万円(所得133万円)までは控除額が段階的に減額されるグラデーション構造になっています。税金面だけで見れば「103万円を超えたからといって手取りがガタ落ちする逆転現象」は制度上ほぼ起きません。
真の落とし穴は、税金ではなく「社会保険の壁(106万円・130万円の壁)」です。社会保険料は一定の労働条件を満たすと額面に対して約14〜15%がバッサリと引かれるため、ここで初めて手取りの逆転現象が発生します。さらに、2026年最新 税制改正 影響として、基礎控除の引き上げ議論やいわゆる「年収の壁」の基準改定が進められており、パート主婦層や学生アルバイトだけでなく、高所得層の控除縮小を含めた制度の地殻変動が続いています。ネット上の古い数字を鵜呑みにせず、常に「所得要件」で現状を再確認するリテラシーが欠かせません。
【プロの結論】確定申告すべき人・会社任せで問題ない人の決定的な境界線
では、私たちは普段の生活でどこまで税務を気に留めるべきなのでしょうか。手間とリターンのバランスを見極めるための判定基準を提示します。
会社員が自力で確定申告をすべき条件
- 副業での所得が年間20万円を超えている人:申告義務が生じます。経費を漏れなく計上し、副業所得を正確に算出する必要があります。
- 年間10万円(または総所得金額の5%)以上の医療費を支払った人:医療費控除によって税金が還付されます。
- 住宅ローンを組んで1年目の人:初年度のみ確定申告が必須です(2年目以降は年末調整で処理可能)。
- ふるさと納税で「ワンストップ特例」の申請可能自治体数(5自治体以内)を超えた人:確定申告を行わないと全額自腹になります。
- 年の途中で退職し、再就職せずに年末を迎えた人:年末調整を受けられていないため、払いすぎた所得税が戻ってくる可能性が極めて高い状態です。
会社任せの年末調整だけで済ませてよい条件
- 給与収入が1社のみで、年間給与額が2,000万円以下の人。
- 副業をしていない、または副業での所得が20万円以下で、所得税の還付を求めない人(※住民税の申告は自治体により別途必要な場合があります)。
- 大きな病気や怪我による高額医療費の出費がなく、ふるさと納税も5自治体以内でワンストップ特例を完了している人。
要するに、「標準的な枠組みから1ミリも外れていない人」だけが会社任せで無傷でいられます。少しでも支出や収入の形態が変化した年は、確定申告を「自衛のツール」として活用する姿勢が求められます。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:転職活動やローンの審査で聞かれる「年収」は、収入ですか?所得ですか?
A1:原則として「収入(総支給額・額面年収)」を指します。源泉徴収票でいえば「支払金額」の数字を記入するのが一般的です。一方、自営業者の住宅ローン審査や奨学金の所得審査、保育園の保育料算定などでは「所得」や「住民税の課税標準額」が照会されるため、提出先が求めているのが「総収入」か「所得金額」かを必ず要項で確認してください。
Q2:副業で月3万円稼いでいます。経費が月1万円かかっている場合、確定申告は必要ですか?
A2:所得税の確定申告基準は「副業所得が年間20万円超」です。このケースでは収入が年間36万円、経費が年間12万円となり、所得は24万円(36万−12万)となるため、税務署への確定申告義務が生じます。もし経費が年間17万円以上かかっていれば所得は19万円以下となり、所得税の確定申告は不要となります(ただし、住民税の申告は所得金額にかかわらず原則必要です)。
Q3:メルカリやヤフオクの不用品売買で得たお金は「収入」や「所得」になりますか?
A3:生活用動産(自分が日常的に使っていた衣服、家具、本など)の売却による売得金は、法律上非課税とされており、どれだけ売っても「収入」や「所得」として申告する必要はありません。ただし、最初から転売目的で仕入れた商品や、1点30万円を超える貴金属・美術品などの売却益は課税対象(譲渡所得または雑所得・事業所得)となり、申告が必要です。
まとめ:今後の動向と失敗しないための判断基準
「収入」は単なる入金の総和に過ぎず、税金や手取りを支配する司令塔はあくまで「所得」です。このシンプルな構造を腹落ちさせておくだけで、給料明細を見る視点が変わり、節税策の選択肢が一気に広がります。
現行の税制は、自主的に行動し、正しく控除を積み増した者ほど手取りが残り、会社任せで無関心な者ほど目に見えない形で手取りを削られる仕組みになっています。2026年以降も税制改正の波は止まりません。制度の変更に右往左往しないためにも、「額面」ではなく「所得」を注視し、賢く自身の手取り防衛を進めていきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。