退職金共済とは?中小企業の受給実態と自己都合退職の落とし穴【2026年】
「中小企業に勤めているけれど、退職金は本当に受け取れるのだろうか」「自己都合で辞めると共済の退職金が大幅に減額されるのではないか」といった不安や疑問を抱える労働者や経営者が増えています。大企業に比べて退職金制度の導入率が低いとされる中小企業において、確実な退職給付を支えるセーフティネットとして機能しているのが各種の「退職金共済」です。
国が設けた助成制度や強固な税制優遇がある一方で、勤続年数に応じた元本割れリスクや、制度ごとの請求ルールを正しく把握していないと、想定外の損失を被るケースも少なくありません。本記事では、2026年最新の制度実態に基づき、退職金共済の根本的な仕組み、受給時期や金額のシミュレーション、さらには知っておくべきデメリットの深層までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金共済は国や自治体が支援する外部積立型の退職金制度であり、中小企業勤務でも会社の倒産リスクに左右されず直接受け取れる。
- 要点2:「自己都合退職で中退共が減額される」は原則誤解だが、加入期間1年未満は支給ゼロ、2年未満は元本割れという強固な支給基準が存在する。
- 要点3:掛金は全額非課税・損金算入でき、受給時も退職所得控除が適用されるため、税制面で極めて高いアドバンテージを持つ。
【仕組みと基本】退職金共済とはどんな制度?中小企業でも本当にもらえるのか
退職金共済とは、単独で大規模な退職金制度を設計・管理することが難しい中小企業のために、国や自治体、商工会議所などが主導して運用している外部積立型の退職金積立制度です。企業が毎月一定の掛金を共済機構へ納め、従業員が退職した際には、共済機構から従業員本人の口座へ直接退職金が振り込まれます。
社内留保型の退職金制度では、万が一企業が経営破綻した場合に退職金が支払われないリスクが常につきまといます。しかし、代表的な共済制度である中小企業退職金共済(中退共)をはじめとする退職金共済では、掛金が独立した法人で保全・運用されているため、会社の倒産や経営難に関わらず退職金が全額保護されるという絶大な安全性を誇ります。
退職金共済には主に以下の区分が存在し、それぞれ対象者や運営母体が異なります。
- 中小企業退職金共済(中退共):独立行政法人勤労者退職金共済機構が運営する、中小企業の従業員を対象とした国の制度。
- 特定退職金共済(特退共):各地の商工会議所や商工会が主体となり、地域の中小企業従業員を対象に運営する制度。
- 小規模企業共済:独立行政法人中小企業基盤整備機構が運営する、個人事業主や会社役員自身の「退職金(廃業リスク対策)」を目的とした積立制度。
【主要共済を徹底比較】中退共・特退共・小規模企業共済の違いと掛金相場
自社がどの共済を利用しているか、またはどの制度を選択すべきかによって、掛金の上限や給付条件は大きく変わります。現場のデータと制度設計をまとめた比較表は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 中小企業退職金共済(中退共) | 月額掛金:5,000円〜30,000円(16種類から選択可能) 新規加入時の国の助成:掛金の1/2(上限5,000円/月)を1年間 | 一般従業員の掛金相場は月額10,000円〜15,000円程度 | 国の財政支援があり最も普及している。従業員の定着率向上に直結する王道の選択肢。 |
| 特定退職金共済(特退共) | 月額掛金:1口1,000円〜(上限口数は地域商工会議所規程による。多くは30口=30,000円まで) | 中小企業の平均設定は月額5,000円〜10,000円 | 地域密着型で加入手続きが簡便。中退共との重複加入には制限があるため規約確認が必須。 |
| 小規模企業共済 | 月額掛金:1,000円〜70,000円(500円単位で自由設定可能) 掛金全額が「小規模企業共済等掛金控除」の対象 | 経営者・役員の掛金相場は月額30,000円〜70,000円(上限満額が多い) | 役員・個人事業主専用。節税効果が極めて高く、自営業者の必須リタイアメントプラン。 |
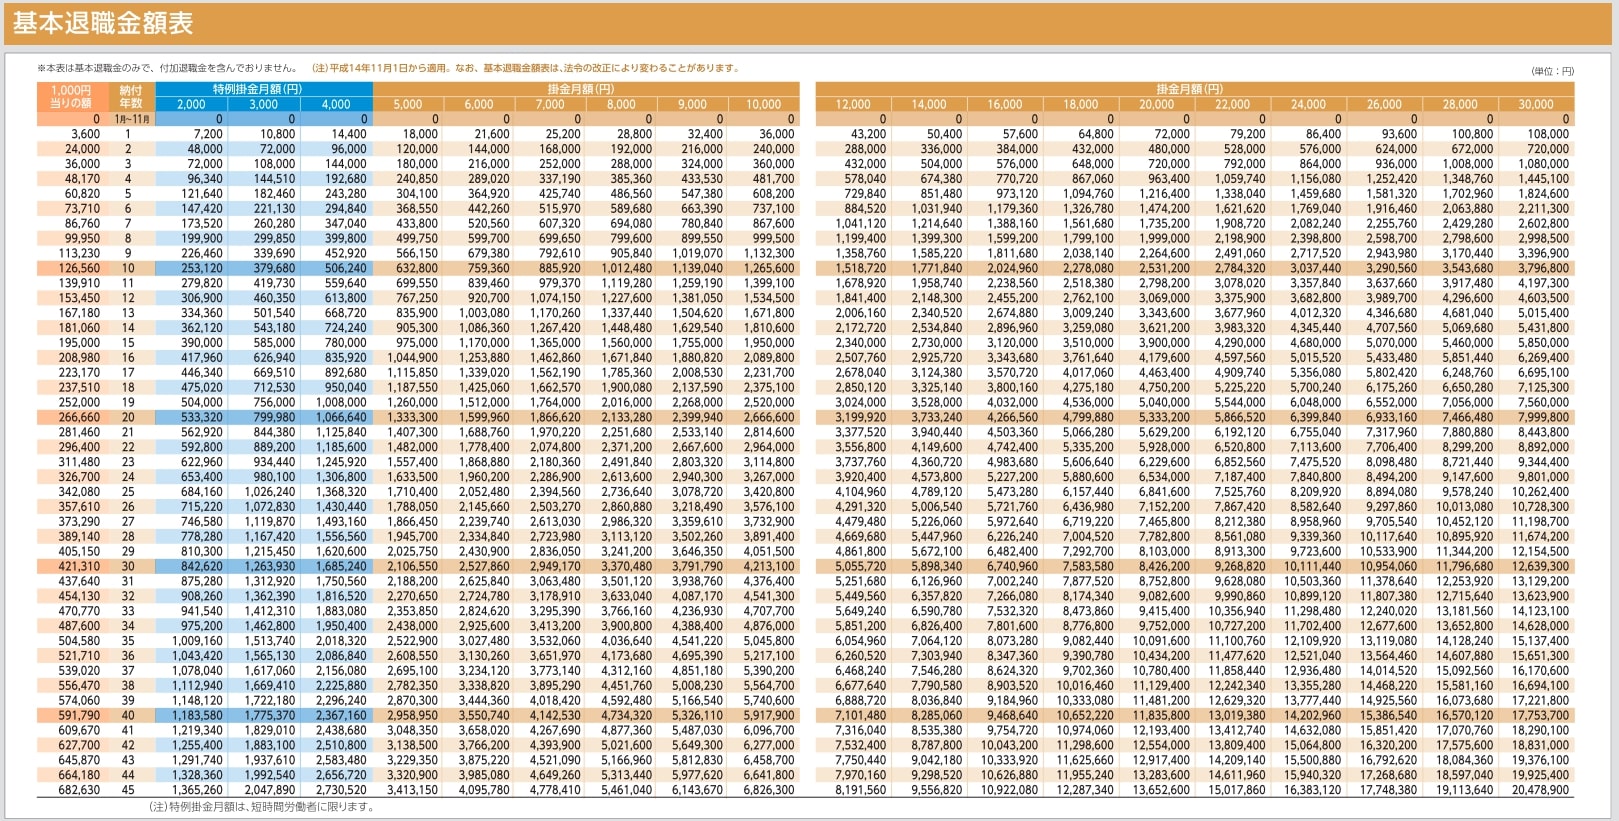
従業員向けの制度として選定される中退共では、短時間労働者(パートタイマー等)向けに月額2,000円〜4,000円の特例掛金も用意されており、多様な雇用形態に合わせた柔軟な設計が可能です。
【自己都合退職の落とし穴】中退共の減額ルールともらえない理由の真相
ネット上や転職希望者の間で頻繁に噂されるのが、「自己都合退職をすると、中退共の退職金が会社に削られるのではないか」という疑問です。この点について、現場の実態と法的根拠から真相を検証します。
まず大原則として、中退共の退職金は共済機構から退職者へ直接支給されるため、会社側が「自己都合だから」という理由で勝手に金額を減額したり差し押さえたりすることは法律上不可能です。会社の退職金規程に「自己都合退職は50%カット」と記載されていたとしても、中退共から支給される金額そのものを会社が減らす権限はありません。
しかし、制度の設計上、以下の明確な退職金共済がもらえない理由・減額される落とし穴が存在します。
- 加入期間12か月未満(1年未満)での退職:退職金は一切支給されず、掛金は全額掛け捨て(共済機構に帰属)となります。
- 加入期間12か月以上24か月未満(2年未満)での退職:退職金は支給されるものの、納付総額を下回る元本割れの状態になります。
- 加入期間43か月以上(3年7か月以上):運用利息が付加され、納付総額を上回る金額が支払われるようになります。
なお、従業員に重大な背信行為(横領や重大な規律違反)があった場合に限り、厚生労働大臣の認定を受けた上で会社が「退職金の減額申請」を行う特例措置は存在しますが、単なる自己都合退職が認定されることは実務上まずありません。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
制度を実際に運用する中小企業経営者や、退職金を受け取った元従業員の一次情報から見えてくる、リアルなメリット・デメリットを整理します。
退職金共済がもたらす決定的なメリット
- 圧倒的な税制優遇と控除:事業主が支払う掛金は法人税法上「全額損金」、個人事業主なら「全額必要経費」に算入できます。従業員にとっても、受け取り時に退職所得控除が適用されるため、給与や一時金ボーナスと比較して税負担が極めて軽くなります。
- 独立管理による受給の確実性:企業が万一民事再生や破産に追い込まれても、積立金は保全され、従業員本人が直接請求して確実に受給できます。
- 管理コストの低さ:企業独自で資産運用や数理計算を行う必要がなく、少人数の総務・労務体制でも安定運用が可能です。
現場が直面するデメリットと注意点
- 早期離職による掛金掛け捨て:入社後数か月〜1年未満で離職する社員が多い業種では、会社が納めた掛金がすべて無駄(掛け捨て)になってしまいます。
- インフレ追従の限界:中退共の予定運用利回りは現状1.0%に設定されていますが、急激な物価上昇や市場高利回り局面において、実質的な購買力が目減りするリスクを内包しています。
- 解約手当金の制約:企業が途中で一方的に解約して資金を回収することは原則できず、共済契約を解除した際の解約手当金も従業員本人へ支給される仕組みとなっています。
【受給期間と試算】中退共の退職金はいつもらえる?請求の流れとシミュレーション
退職が決まった後、最も関心が集まるのが「退職金はいつもらえるのか」という入金スケジュールです。実務上のタイムラインと具体的な金額シミュレーションを確認しておきましょう。
中退共の退職金は、退職日に即日手渡しされるものではありません。退職後、会社から「退職手当金請求書」を受け取り、必要書類(住民票やマイナンバー確認書類など)を添付して退職者本人が直接共済機構へ郵送します。共済機構に書類が不備なく受理されてから、通常約1か月から2か月程度で指定口座へ直接送金されます。
中退共の給付シミュレーション(掛金月額10,000円の場合)
納付期間に応じた受給金額の推移は以下の通りです(基本退職金の場合)。
- 加入1年(12か月):掛金総額 12万円 → 支給額 0円(掛金総額の0%)
- 加入2年(24か月):掛金総額 24万円 → 支給額 約20万円(掛金総額の約83%・元本割れ)
- 加入5年(60か月):掛金総額 60万円 → 支給額 約61万円(納付総額を上回る)
- 加入10年(120か月):掛金総額 120万円 → 支給額 約127万円
- 加入20年(240か月):掛金総額 240万円 → 支給額 約268万円
- 加入30年(360か月):掛金総額 360万円 → 支給額 約425万円
勤続年数が長期化するほど、付加退職金や運用利息が上乗せされ、元本に対するリターンは着実に増加します。
【プロの結論】導入・加入をおすすめできる企業と見送るべきケース
退職金共済の導入は、「従業員の定着率を高めたいが、社内での資産運用や退職金管理のリスクを完全に切り離したい中小企業」に極めて向いています。一方で、「平均勤続年数が1年未満と極めて流動性が高いスタートアップ」や「独自の企業年金基金や確定拠出年金(iDeCo+等)でよりアグレッシブな資産運用を狙いたい企業」は、掛金が掛け捨てになるリスクや利回り固定の制約を慎重に見極める必要があります。
【退職金共済とは】に関するよくある質問(FAQ)
Q1:中退共と小規模企業共済は何が違うのですか?
A1:最大の相違点は「加入対象者」です。中退共は中小企業の「従業員(労働者)」のための退職金制度であり掛金は会社が負担します。一方、小規模企業共済は「個人事業主や会社役員」自身のための退職金積立であり、経営者個人が掛金を支払って所得控除を受けます。
Q2:同業他社へ転職した場合、中退共の積立年数を引き継ぐことはできますか?
A2:可能です。転職先の企業も中退共制度を導入していれば、退職後2年以内に「退職金引継請求手続」を行うことで、過去の掛金納付実績を通算(資産移換)できます。
Q3:パートやアルバイトでも中退共に加入させてもらえますか?
A3:原則として加入可能です。短時間労働者の場合、月額2,000円、3,000円、4,000円の特例掛金が用意されており、国の掛金助成制度を活用しながら柔軟に積み立てることができます。
Q4:会社を自己都合で退職したら、共済から受け取る退職金に税金はいくらかかりますか?
A4:退職金共済の受取金は税法上の「退職所得」に該当します。「退職所得控除(勤続20年以下は40万円×年数、勤続20年超は800万円+70万円×超えた年数)」が差し引かれ、さらにその残額の1/2のみが課税対象となるため、多くのケースで所得税・住民税は非課税または極めて少額に抑えられます。
まとめ:今後の動向と失敗しないための判断基準
退職金共済は、中小企業で働く労働者の生活防衛と、企業の安定した労務管理を両立させる極めて完成度の高い公的支援スキームです。「中小企業だから退職金は期待できない」と諦める必要はなく、制度に加入している企業であれば、倒産リスクから隔離された安全な退職給付が約束されています。
ただし、勤続1年未満の掛け捨てリスクや2年未満の元本割れといった構造的なルールを把握しておくことは必須です。労働者側は自社の就業規則と共済の加入状況を正確に把握し、経営者側は定着率向上に向けた掛金設計を緻密に行うことが、将来の資産形成における最善の選択肢となります。 (出典: 退職 金 共済 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。