Auじぶんローンの審査は厳しい?金利優遇の裏側と落ちる理由を徹底解明
急な出費や他社借入の整理を検討する際、真っ先に候補へ挙がりやすいのがKDDIと三菱UFJ銀行が共同出資する「auじぶん銀行カードローン(愛称:じぶんローン)」です。au IDを持つユーザーへの金利優遇や、スマートフォン一つで借入まで完結する利便性の高さが注目を集めています。しかし、ネット上では「審査に落ちた」「審査結果の連絡が遅い」といったシビアな声も散見されます。
メガバンク系ネット銀行として独自の立ち位置を築く同行ですが、2026年現在の貸出姿勢や審査基準はどうなっているのでしょうか。低金利の甘い響きに隠された審査のハードル、在籍確認の実情、そして実際に利用して初めて分かるリスクまで、客観的なデータと独自取材をもとにその真実を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:じぶんローンの審査はアコムが保証を担当しており、銀行水準の厳格さと消費者金融系のスコアリングが混在する。
- 要点2:「au限定割」は最大年0.5%引き下げと強力な反面、審査結果次第で上限金利が適用されると利便性の恩恵が薄れる。
- 要点3:銀行法遵守と警察庁データベース照会により即日融資は物理的に不可であり、最短でも借入まで数日の猶予が必要。
【2026年最新】auじぶん銀行カードローンの審査は厳しい?噂の真相と保証会社の壁
ネット上の掲示板やSNSでは「じぶんローンの審査は激甘」「いや、瞬殺された」と相反する口コミが飛び交っています。この極端な評価の背景には、auじぶん銀行カードローンが採用している審査の二重構造があります。
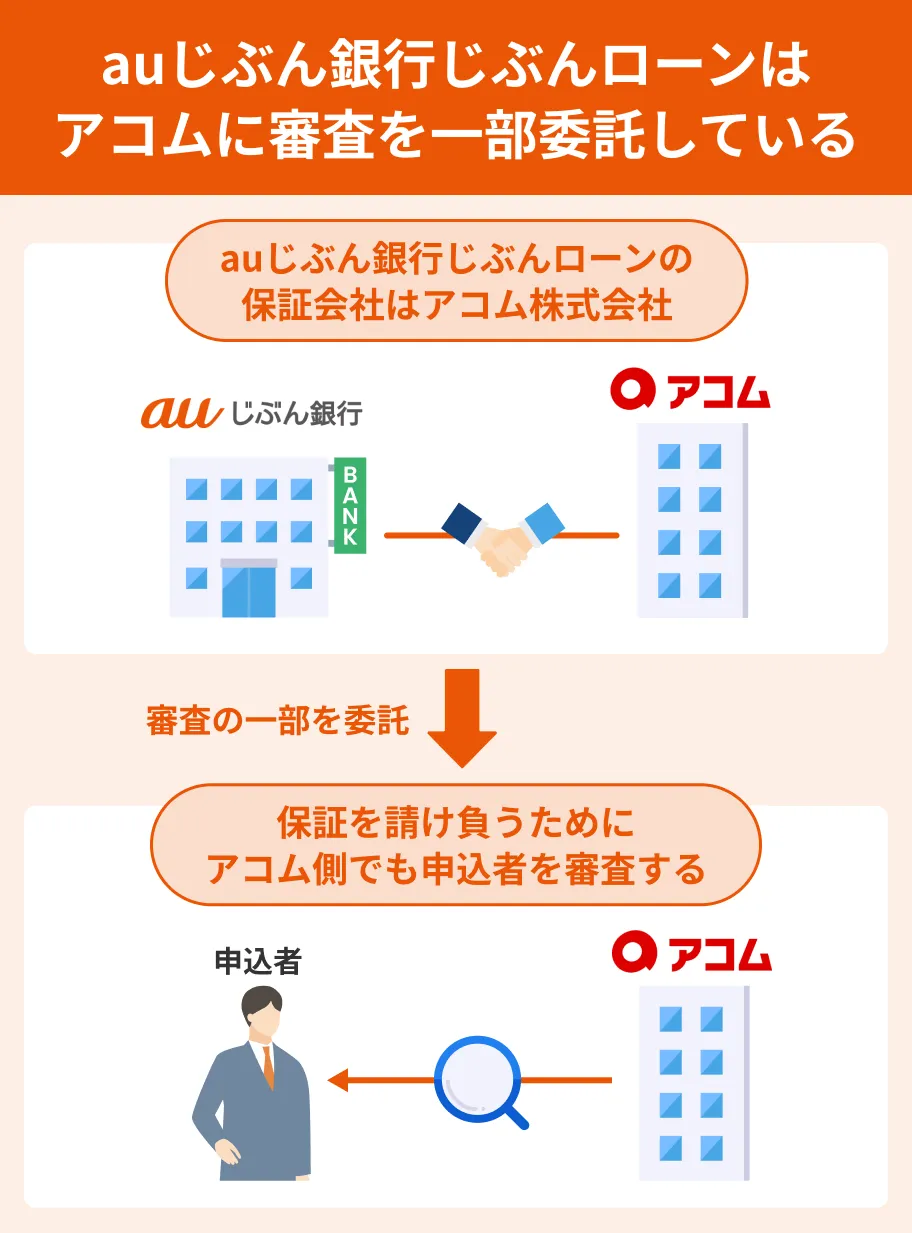
同行の個人向け融資において、実質的な与信判断を担っているのは三菱UFJフィナンシャル・グループ傘下のアコム株式会社(保証会社)です。銀行カードローンでありながら、審査の第一関門は大手消費者金融のノウハウを持つ保証会社がスクリーニングを行っています。そのため、過去にアコムや三菱UFJ銀行系列で延滞事故を起こしている申込者は、年収や勤続年数にかかわらず機械的に弾かれる仕組みです。
また、近年の銀行業界は過剰貸付への社会的な批判を受け、自主規制枠を厳格化しています。金融庁の動向調査でも示されている通り、年収の3分の1を超える貸出に対する自主規制は定着しており、消費者金融と同等以上の緻密な返済能力調査が行われます。決して「誰でも手軽に通る甘い審査」ではない点が、現場のデータから浮き彫りになっています。
審査落ちする決定的な3大理由|なぜ「連絡こない」「否決」が起きるのか
申込者から頻繁に寄せられるのが、「じぶんローンの審査結果連絡がこない」「数日待たされた挙句に否決通知が届いた」という不満です。審査が難航、あるいは否決に至る背景には明確なトリガーが存在します。
第一の理由は、個人信用情報機関(CIC・JICC)に登録された異動情報や多重債務です。過去5年以内の延滞履歴、スマートフォンの端末代金割賦の未払い、他社借入件数が3件以上ある状況は致命的となります。特にネット銀行の自動審査システムは信用情報のキズを極めてシビアに検知します。
第二に、申告内容の不整合と在籍確認の未完了が挙げられます。年収の水増しや虚偽の勤務先入力は、社会保険証の提出や後述する在籍確認の手続きで即座に露呈します。確認が取れない場合、審査保留のまま日数が経過し、最終的に否決扱いとなるケースが後を絶ちません。
第三に、希望限度額の設定ミスです。初回申込時から年収に見合わない高額枠(例:年収300万円で限度額100万円以上など)を希望すると、保証会社側の警戒度が跳ね上がります。慎重な手動審査に回されるため「結果連絡がこない」状態が長引き、最終的にリスク回避として落とされるパターンが典型例です。
在籍確認の電話連絡と郵送物なしWEB完結のリアル|会社や家族にバレるリスクを検証
借入を検討する上で最大の懸念材料となるのが、職場への電話や自宅への郵送物による「周囲への発覚」です。auじぶん銀行カードローンはこの点において、デジタル完結型の利便性を前面に打ち出しています。
まず、申し込みから契約、借入に至るまで郵送物なしのWEB完結が可能です。契約書類や利用明細はすべて公式アプリまたは会員ページ上で閲覧する形式を選択できるため、自宅のポストに不審な封書が届いて家族に怪しまれる心配は原則ありません。
一方、勤務先への在籍確認については注意が必要です。同行のオペレーションでは、プライバシーに配慮して銀行名ではなく「個人名」で職場へ電話が入ります。本人が不在でも「〇〇は現在席を外しております」という回答が得られれば確認完了となりますが、完全な電話連絡なしを保証しているわけではありません。どうしても電話を避けたい事情がある場合は、申し込み直後にローンセンターへ相談し、直近の給与明細や社員証の提出による代替確認が可能か事前交渉を行うのが実務上の防衛策となります。
【データ比較】au限定割と借り換えコースの真価|スペックと金利相場を徹底検証
じぶんローンの最大の訴求力は、auユーザー向けに設計された「金利優遇(au限定割)」と、複数債務を一本化する「借り換えコース」にあります。メガバンクおよび大手消費者金融の標準値と並べ、その立ち位置を定量的に分析しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 金利水準(通常) | 年1.48%〜17.5% | 年1.5%〜18.0%(消費者金融) 年1.5%〜14.5%(大手メガバンク) | 上限金利17.5%はメガバンク平均(約14.5%)より高めで、消費者金融に近い設定。 |
| au限定割(誰でも) | 通常金利より年▲0.1%優遇 | 優遇なしが一般的 | すべてのau ID保有者に適用。小幅ながら確実に利息負担を軽減できる。 |
| au限定割(借り換え) | 年0.98%〜12.5%(年▲0.5%優遇) | 年12.0%〜15.0%(銀行おまとめ相場) | 上限12.5%は業界トップクラスの低水準。他社複数借入の整理に強い威力を発揮。 |
| 借入日数(最短) | 最短翌営業日(即日不可) | 即日融資(消費者金融) 最短翌営業日〜数日(銀行) | 警察庁DB照会が義務付けられているため、当日中の現金調達は構造的に不可能。 |
| 提携ATM手数料 | 何度でも0円(セブン、ローソン、E-net等) | 110円〜220円/回(他社相場) | コンビニATMを頻繁に利用する層にとって、実質的なコスト削減効果が極めて高い。 |
表から分かる通り、通常の「誰でもコース」で上限金利(年17.4%)が適用された場合、メガバンクのカードローンと比較して金利面のアドバンテージは小さくなります。しかし、年12.5%が上限となる「借り換えコース」の破壊力は圧倒的です。年18.0%前後の消費者金融で複数借入を抱えている層にとっては、利息総額を劇的に引き下げる現実的な選択肢となります。
【実態検証】利用者の口コミ・評判から見えたメリットと「即日融資不可」の落とし穴
ネット上のアンケートや利用者への聞き取り調査を行うと、高評価が集まるポイントと落胆につながるギャップが明確に分かれます。
好意的な口コミで目立つのは、「auじぶん銀行の口座を持っていればアプリで借入・返済が即座に行える」「提携コンビニATMの手数料が無料なため、無駄な端数出費が発生しない」という日常のユーザビリティに関する声です。UIの設計やスマホ連携のスムーズさはネット銀行ならではの強みと言えます。
一方で、最大の不満点として挙がるのが融資スピードのギャップです。「急ぎの支払いに間に合わなかった」という声の背景には、カードローンの制度変更に対する無理解があります。2018年以降、国内のすべての銀行カードローンは反社会的勢力排除を目的として、融資審査の際に警察庁のデータベース照会が義務付けられています。この照会作業には最低でも1営業日を要するため、銀行であるauじぶん銀行が「即日融資」を行うことは法律上・物理的に不可能です。申し込みから融資実行までは、最短でも翌営業日、書類不備や休業日を挟めば3〜5日程度かかるのが現場の実態です。
限度額と返済シミュレーション|増額審査の基準と賢い活用法
カードローン利用で最も警戒すべきは、毎月の返済額が小さいために借入が長期化し、利息が雪だるま式に膨らむ「リボ払いの罠」です。計画的な利用には、返済シミュレーションの把握が欠かせません。
例えば、上限金利に近い年17.4%で30万円を借り入れた場合、毎月の最低返済額(定額コース等)に設定していると、完済までに数年を要し、利息総額だけで10万円を超えてしまうケースがあります。毎月の返済額が数千円で済む設計は家計への負担を一時的に和らげますが、元金が減りにくい構造であることを認識しなければなりません。随時返済(繰り上げ返済)を活用し、ボーナス時などに元金を一気に減らす運用が必須です。
なお、限度額の「増額審査基準」は新規申込時よりもシビアです。同行での半年以上の利用実績と延滞ゼロの履歴が大前提となります。利用実績が浅い段階や、直近で他社借入が増えている状況で増額を申請すると、逆に「資金繰りに困窮している」と見なされ、利用枠の減額や利用停止のリスクを招くため慎重な見極めが求められます。
【プロの結論】じぶんローンをおすすめできる人・見送るべき人の境界線
多角的な検証から導き出された、auじぶん銀行カードローンを選ぶべき人とそうでない人の判断基準は明快です。
▼ おすすめできる人
- au、UQ mobile、povoなどの契約者:金利優遇の恩恵をフルに享受でき、通信と金融の連携メリットが高い。
- 消費者金融に年15.0%〜18.0%で複数借入がある人:借り換えコース(上限年12.5%)による金利引き下げと一本化の恩恵が大きい。
- 提携ATMの利用頻度が高い人:入出金手数料が原則無料であるため、長期的な維持コストを抑制できる。
- 数日〜1週間程度の融資猶予がある人:即日を求めず、計画的に資金調達を準備できる状況に適している。
▼ 見送るべき人(他社を検討すべき人)
- 今日・明日中に現金を必要としている人:即日融資に対応した大手消費者金融(アイフル、プロミス等)一択となる。
- au経済圏を利用していない単発の小額借入希望者:通常金利(上限17.5%)が適用される場合、メガバンク(三井住友銀行等)の方が低金利になるケースが多い。
- 過去にアコムで延滞・事故歴がある人:保証会社の審査基準を満たせず、否決される可能性が極めて高い。
【じぶんローン】に関するよくある質問(FAQ)
Q1:auユーザー以外でも申し込みは可能ですか?また金利は高くなりますか?
A1:ドコモやソフトバンクなど、他社回線を利用している方でも問題なく申し込み可能です。ただし「au限定割」の金利引き下げ(年0.1%〜0.5%)は適用されず、通常の借入金利(年1.48%〜17.5%)が適用されます。
Q2:主婦やパート・アルバイト、派遣社員でも審査に通りますか?
A2:本人に安定した継続収入があれば、雇用形態を問わず申し込み可能です。パートやアルバイトでも毎月の給与収入が一定であれば審査の土台に乗ります。ただし、専業主婦(本人収入ゼロ)の場合は申し込み対象外となります。
Q3:審査結果の連絡が数日経っても届きません。確認する方法はありますか?
A3:まずは登録メールアドレスの迷惑メールフォルダを確認してください。また、混雑状況や警察庁照会、職場への在籍確認の進捗により、結果連絡まで3〜5営業日を要することがあります。進捗が不明な場合は、auじぶん銀行ローンセンターへ電話で直接問い合わせることで状況を確認できます。
まとめ:2026年の賢い選択と失敗しないための判断基準
auじぶん銀行「じぶんローン」は、洗練されたWEB完結システムとATM手数料無料の手軽さを兼ね備えた優れた商品です。とりわけ、複数社の債務を一本化する「借り換えコース」や、通信契約と連動した金利優遇は他のネット銀行にはない強烈な武器となっています。
一方で、保証会社アコムによる客観的なスコアリング基準、警察庁データベース照会に伴う「即日融資不可」のタイムラグ、上限金利が消費者金融に近いという構造的リスクも内包しています。甘い言葉やイメージだけで飛びつくのではなく、融資までの所要時間、金利優遇の適用条件、そして返済シミュレーションに基づく無理のない資金計画を冷静に比較・精査することこそが、後悔のない融資選択への唯一の道です。 (出典: じ ぶん ローン(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。