償却資産とは?固定資産税の仕組みと150万円免税点の罠を徹底解説
毎年1月になると、全国の市区町村から個人事業主や法人のもとへ届く「償却資産申告書」。確定申告の準備で多忙を極める時期に重なるため、「これは一体何の税金なのか」「利益が出ていなくても払う必要があるのか」と頭を抱える事業主は後を絶ちません。
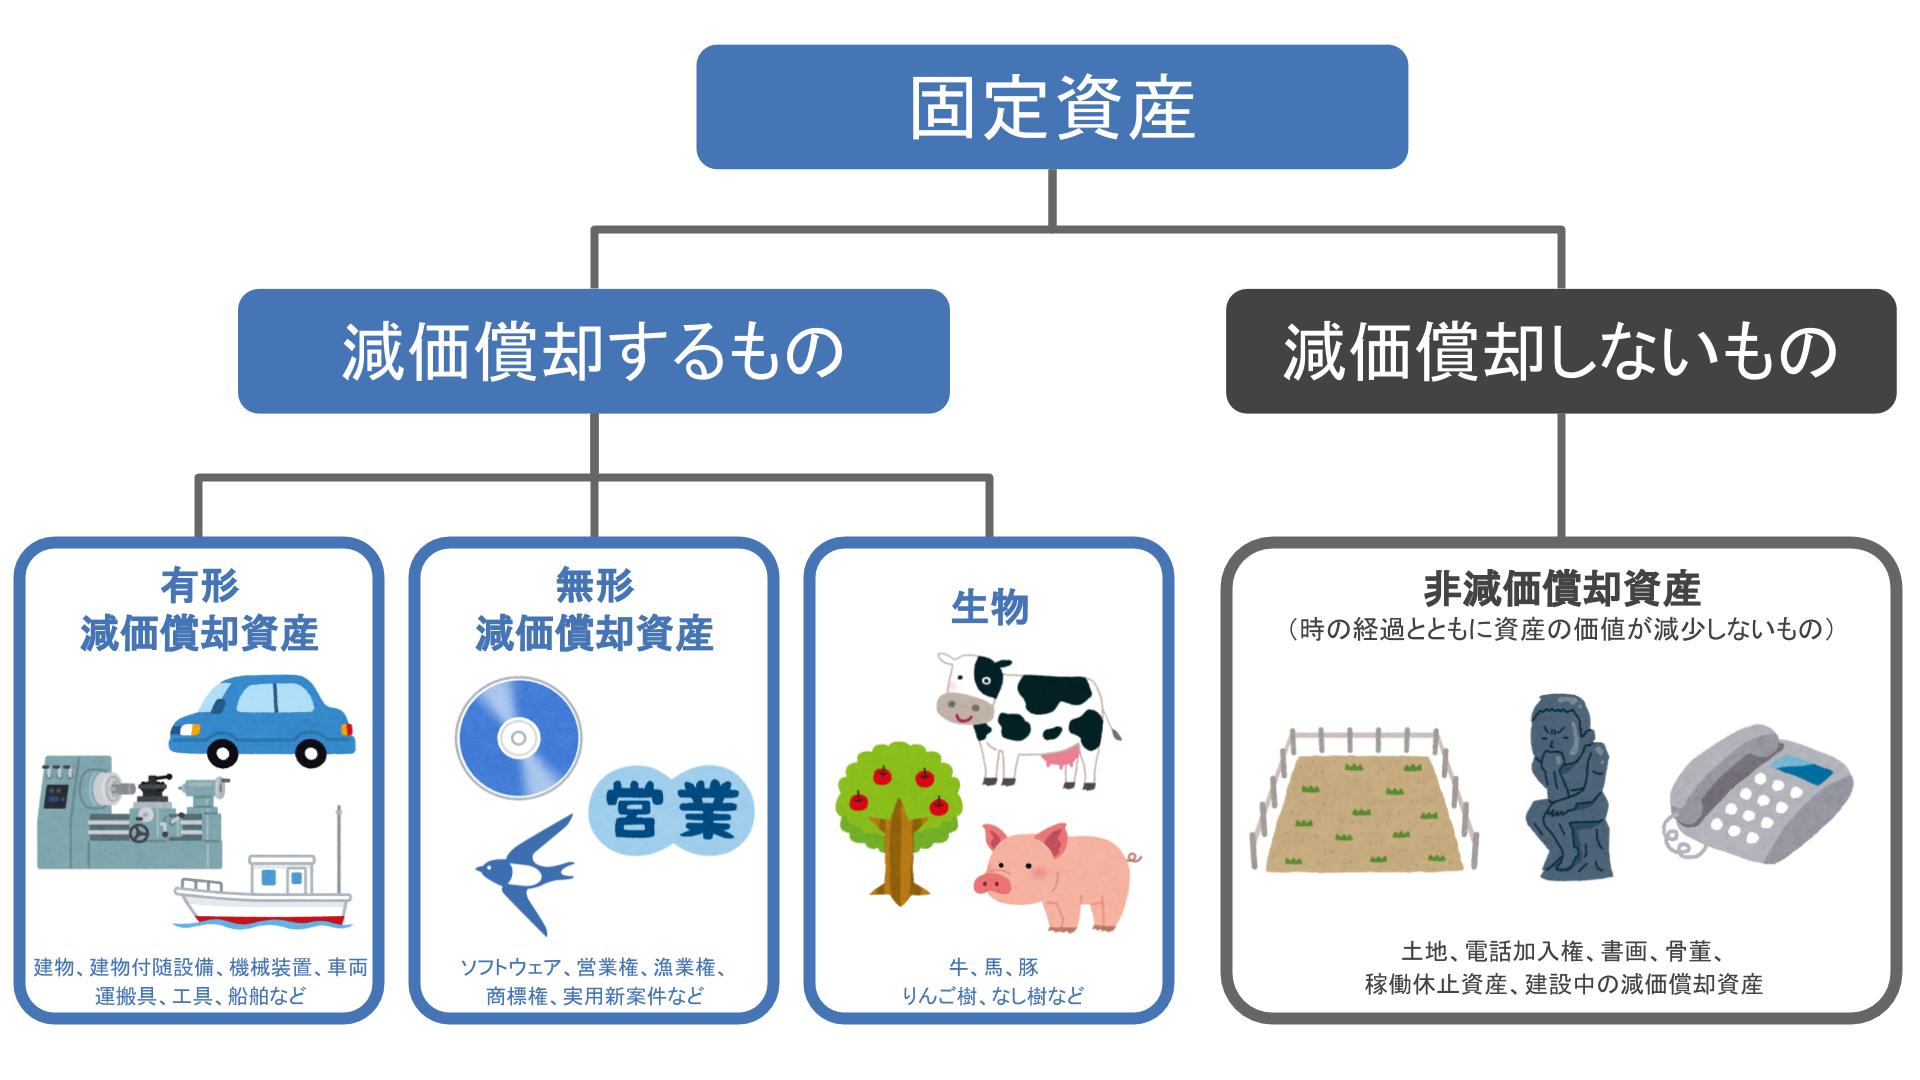
償却資産とは、簡単に言えば事業のために用いる構築物、機械、器具、備品などの有形固定資産を指し、これらには地方税である「固定資産税(償却資産税)」が課税されます。所得税や法人税の計算で行う「減価償却」と名前が似ているため混同されがちですが、課税の仕組みや申告ルールはまったくの別物です。正しい知識を持たないまま放置すると、思わぬ追徴課税やペナルティを受けるリスクがあります。
📌 【この記事の重要ポイントまとめ】
- 要点1:償却資産とは事業用備品や機械などに課される固定資産税の一種で、赤字決算であっても毎年1月1日時点の所有状況に応じて課税される。
- 要点2:課税標準額が150万円未満であれば税金自体は免税となるが、「免税点未満でも自治体への申告義務そのものは免除されない」という重大な落とし穴が存在する。
- 要点3:少額減価償却資産(30万円未満)の特例を使った資産は償却資産税の課税対象になるなど、所得税・法人税の処理との不一致に注意し、毎年1月31日までに正確な申告が必要となる。
【超基本】償却資産とは何か?固定資産税が課される仕組みと減価償却との決定的な違い
土地や建物に固定資産税がかかることは広く知られていますが、事業で使うパソコン、オフィス家具、工場の機械、店舗の内装設備なども固定資産税(償却資産)の課税対象です。毎年1月1日現在、事業の用に供することができる資産を所有している事業者は、その資産が所在する市区町村(東京23区の場合は都税事務所)へ資産状況を申告しなければなりません。
現場で最も多い混乱が、国税(所得税・法人税)の計算で使われる「減価償却」との違いです。減価償却は「購入費用を耐用年数に応じて分割し、毎年の経費(損金)にする会計・税務上の手続き」を指します。一方、償却資産税は「毎年1月1日時点で手元に残っている事業用資産の価値(評価額)に対して課される地方税」です。
最大の違いは、利益の有無に関わらず課税される点にあります。所得税や法人税は赤字であれば基本的に税額が発生しませんが、固定資産税は保有している資産そのものに着目して課税される財産税であるため、業績が赤字であっても納付義務が生じます。
【対象・対象外一覧】どこまでが申告対象?パソコン・什器・内装設備の判定基準
事業で使用する資産であっても、すべての物品に償却資産税がかかるわけではありません。申告対象となる資産と、対象外となる資産の線引きを正確に把握しておくことが節税と適正申告の第一歩です。
| 資産区分 | 具体的な該当品目 | 申告対象の可否 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 構築物・建物附属設備 | 看板、舗装路面、受変電設備、賃貸店舗の内装造作・間仕切り | 対象 | 賃借人(テナント)が自費で取り付けた内装や電気設備は、テナント側の償却資産として申告が必要。 |
| 機械及び装置 | 製造加工設備、印刷機、クレーン、土木建設機械 | 対象 | 工場や作業現場で稼働する中核機械。耐用年数表に基づき適正に評価額を算定する。 |
| 器具及び備品 | パソコン、事務机、応接セット、レジ、看板、エアコン | 対象 | オフィスや店舗にある什器の多くが該当。取得価額10万円以上のものは原則すべて洗い出す必要がある。 |
| 自動車税の対象車両 | 営業用乗用車、トラック、軽自動車 | 対象外 | 自動車税・軽自動車税が別途課税されるため、二重課税防止の観点から償却資産税の対象からは除外される。 |
| 無形固定資産 | ソフトウェア、特許権、商標権、のれん | 対象外 | 目に見える有形資産のみが課税対象。数百万円の業務基幹システムや特許権であっても申告不要。 |
| 棚卸資産(商品) | 販売用の商品、原材料、貯蔵品 | 対象外 | 事業で継続使用する資産ではなく、販売を目的とした流通資産であるため対象外。 |
【150万円の壁】免税点に潜む落とし穴|「非課税だから申告不要」という大誤解
償却資産税には免税点が設けられています。同一の市区町村内にある課税標準額(すべての所有資産の評価額を合算した金額)の合計が150万円未満の場合、税金は課税されず、納付書も送付されません。
ここで多くの事業者が陥る致命的な誤解が、「うちの備品は全部合わせても150万円いかないから、何も申告しなくていい」という思い込みです。
地方税法の規定上、評価額が150万円未満になるかどうかを判定するのは納税者ではなく自治体(課税庁)です。したがって、合計額が免税点未満であっても、原則として「毎年1月31日までに償却資産申告書を提出する義務」が存在します。自治体側が資産内容を把握して初めて「課税標準額が150万円未満のため免税」と確定処理される構造になっています。
少額減価償却資産と一括償却資産の罠|税務申告と償却資産税のズレ
確定申告で活用される少額資産の特例処理は、国税と地方税で扱いが真っ二つに分かれます。この処理基準の不一致は、税務調査や自治体の実地調査で最も指摘されやすいポイントです。
経理処理ごとの償却資産税の扱いは次の3パターンに厳格に分類されます。
1. 取得価額10万円未満の資産(少額の減価償却資産):
購入時に全額を消耗品費などの経費として処理した場合、償却資産税の申告対象から除外されます。
2. 取得価額10万円以上20万円未満の資産(一括償却資産):
税法上の「一括償却資産」を選択し、3年間で均等償却する処理を行った場合、償却資産税の申告対象から除外されます。
3. 取得価額10万円以上30万円未満の資産(中小企業者等の少額減価償却資産の特例):
青色申告を行う中小企業や個人事業主が、特例を使って購入年度に一括全額経費(損金算入)とした場合、償却資産税の申告対象になります。
「確定申告で一括経費にしたから固定資産台帳から消去し、償却資産の申告からも外してしまった」というミスが現場では頻発しています。国税側で税優遇を受けた資産であっても、地方税側では課税対象として残るケースがある点に細心の注意を払わなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル|申告漏れとペナルティ
「地方の小さな事業所やフリーランスまで、役所が本当にチェックしているのか?」という疑問を持つ人は少なくありません。しかし、現場の実態を取材すると、自治体側の補足調査網は年々デジタル化され、急速に強化されています。
市区町村の税務課は、提出された所得税・法人税の確定申告書(減価償却費内訳書や財務諸表)を閲覧・照会する権限を持っています。国税側のデータと地方税の申告状況を突合し、申告が出ていない事業者に対して「償却資産のお尋ね」や「実地調査の予告通知」を一斉に送付するスキームが確立されています。
万が一、申告を怠っていたり虚偽の申告を行っていた場合、地方税法第368条に基づき、過去5年間(悪質な偽りがある場合は最大7年間)に遡って課税されます。遡及課税に加えて延滞金が加算され、一度に多額の納税資金が必要となるケースも珍しくありません。さらに、正当な理由のない不申告には自治体の条例により10万円以下の過料が科される規定も整備されています。
【プロの結論】申告が必要な人・不要な人の判断基準
判断に迷った際は、以下の明確な基準で自身の状況を整理してください。
【申告が必要な対象者】
・法人全般(規模を問わず、事業用資産を1点でも保有している場合)
・個人事業主(オフィス、店舗、作業場、自宅兼事務所で事業用什器・パソコン等を使用している場合)
・不動産賃貸業を営んでいる個人(アパートの外構工事、エアコン、受変電設備などを所有している場合)
【申告が不要な対象者】
・事業を行っていない給与所得者・専業主婦など
・個人事業主のうち、使用している事業用資産が「10万円未満の消耗品」または「3年均等償却の一括償却資産」のみで構成されている事業者
【2026年実務】償却資産税の計算方法と1月31日申告期限を乗り切る手順
償却資産税の具体的な計算方法は、各資産の取得時期と取得価額をもとに「評価額」を算出し、それらを合計した課税標準額に税率を乗じるシンプルな構造です。
税額の計算式:課税標準額(評価額の合計 ※千円未満切り捨て) × 標準税率 1.4% = 税額(百円未満切り捨て)
資産の評価額は、初年度は「取得価額 ×(1 − 減価率 ÷ 2)」、2年目以降は「前年度評価額 ×(1 − 減価率)」で計算され、年々価値が下がっていきます。ただし、どれだけ減価が進んでも取得価額の5%が最低限度額(評価額の下限)として残り続けるため、稼働している限り評価額がゼロになることはありません。
毎年1月1日時点の所有資産について、申告期限は同年の1月31日(土日の場合は翌月曜日)です。近年は地方税ポータルシステム「eLTAX(エルタックス)」を利用した電子申告が完全に定着しており、会計ソフトから出力した固定資産データを連携させることで、紙の書類作成や郵送の手間をかけずにスピーディーな手続きが可能となっています。
【償却 資産 と は】に関するよくある質問(FAQ)
Q1:自宅兼事務所で働くフリーランスですが、家事按分しているパソコンも申告対象になりますか?
A1:申告対象になります。所得税の確定申告で事業用割合(例:60%など)を計上している場合、その按分比率に応じた取得価額で償却資産として申告を行います。ただし、取得価額自体が10万円未満の場合や、10万円以上20万円未満で一括償却を選択している場合は申告不要です。
Q2:中古で購入した機械や車載用設備はどのように評価されますか?
A2:中古資産であっても事業用であれば申告対象です。取得価額には「実際に購入した金額(中古取得価額)」を用い、耐用年数は法定耐用年数ではなく、中古資産用に合理的に算定された見積耐用年数(簡便法など)に基づいて減価率を決定します。
Q3:故障して倉庫に眠っている使えないパソコンも申告に含める必要がありますか?
A3:現実に使用しておらず、将来も事業に使用する見込みのない資産(滅失・用途廃止資産)は、適正に帳簿上で除却処理を行っていれば申告対象から除外できます。ただし、申告書上で「減少資産」として手続きを行わないと、役所の台帳に残り続け課税対象と判定される恐れがあるため注意してください。
まとめ:正確な把握と期限内申告が無駄な追徴課税を防ぐ防壁となる
償却資産税は、確定申告(所得税・法人税)の陰に隠れて後回しにされがちな税目です。しかし、「免税点150万円未満だから出さなくていい」「一括経費にしたから関係ない」といった自己判断による申告漏れは、後々の実地調査で遡及課税という手痛い代償を招きます。
事業年度ごとの資産の取得・除却を日頃から固定資産台帳に漏れなく記録し、1月31日の期限までにeLTAXや窓口を通じて正しく申告を完了させることが、健全な事業運営を守る最も確実な防衛策です。 (出典: 償却 資産 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。