トルコリラのスワップ生活は可能?月10万の必要資金と罠を暴く
高金利通貨の代表格として長年個人投資家の注目を集め続けるトルコリラ。「毎日口座に入金されるスワップポイントだけで暮らせたら」という夢を抱き、不労所得の獲得を目指す動きは後を絶ちません。かつての暴落劇から数年を経て、インフレ抑制に向けた利上げ政策が定着しつつある現在、再びスワップ投資への関心が高まっています。
しかし、表面上の高利回りに釣られて安易に資金を投じると、為替差損によってスワップ利益以上の致命的な損失を被る構造的な落とし穴が存在します。トルコリラのスワップポイント生活は本当に実現可能なのか、毎月10万円を得るための現実的な必要資金やレバレッジの目安、過去の失敗談から得られる教訓まで、客観的なデータと市場構造の分析をもとに真相を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月10万円のスワップ獲得には約100万通貨の保有と、ロスカットを防ぐため最低でも600万〜1,000万円超の自己資金が安全圏の目安となる
- 要点2:トルコ中銀の金融引き締めにより金利は高水準だが、インフレに伴う通貨下落圧力がスワップ利益を相殺するリスクが常に隣り合わせである
- 要点3:複利運用の買い増しは下落局面で致命傷になりやすく、未実現スワップへの課税区分など税制面の事前把握が必須である
【現実検証】トルコリラのスワップポイントで月10万円を狙う必要資金と運用モデル
毎日安定した不労所得を得る運用モデルとして、多くの投資家が最初の目標に設定するのが「月10万円」という金額です。これをトルコリラ円(TRY/JPY)のスワップポイントで実現するには、どれほどの通貨量と元本が必要になるのかを具体的に算出します。
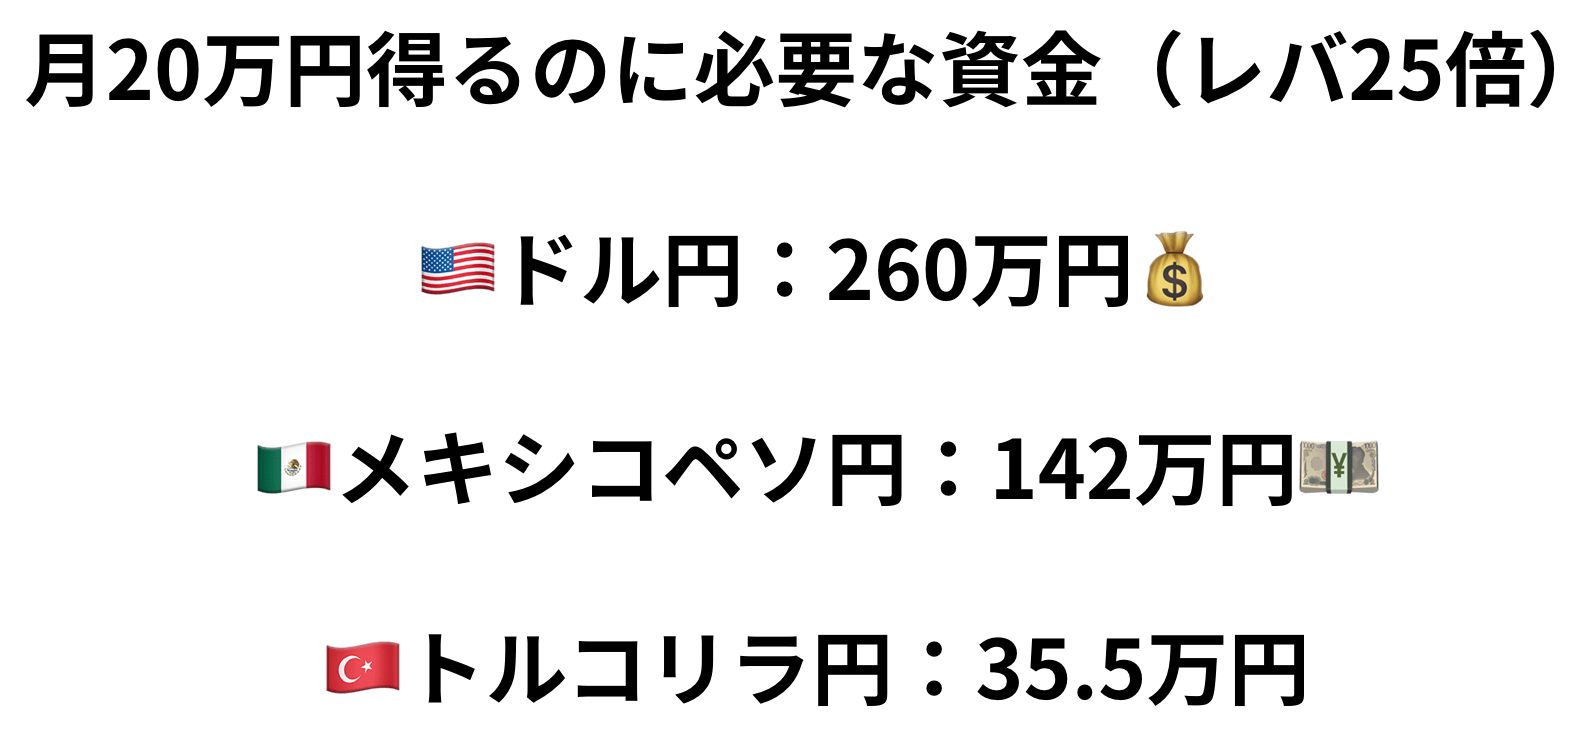
主要FX会社における1万通貨あたりのスワップポイントを日額33円〜35円水準(TRY/JPYレート4.0円〜4.5円前後を想定)とした場合、月間10万円(日額約3,333円)を生み出すには約100万通貨(100ロット)のポジションが必要となります。
100万通貨を保有する際の必要証拠金と、許容できる下落幅(安全マージン)を考慮した資金配分の目安は以下の通りです。
【運用レバレッジ別の必要資金シミュレーション】
・ハイリスク型(レバレッジ約5倍):自己資金 約80万〜100万円
必要証拠金を辛うじて上回る水準ですが、為替が0.8円〜1.0円急落しただけで強制ロスカットの引き金が引かれます。新興国通貨の急激な変動には耐えられません。
・標準警戒型(レバレッジ約2〜3倍):自己資金 約200万〜300万円
ある程度の下落には耐えられますが、過去に発生したような年間30〜40%規模の通貨下落トレンドが直撃した場合、追証やポジション維持のプレッシャーに晒されます。
・安全重視型(レバレッジ約1〜1.5倍):自己資金 約400万〜600万円以上
為替レートが半値近くまで暴落しても即座に口座が破綻しない現実的な防衛水準です。さらに生活費としてスワップを全額出金しながらポジションを長期維持する場合、不測のショックを耐え抜くバッファーとして800万〜1,000万円規模の余剰資金を裏付けに持つことが推奨されます。
【徹底比較】高水準スワップを提供するFX会社とデータ分析
スワップポイント投資において、提供会社選びは収益率を左右する最重要ファクターです。数あるサービスの中でも、高水準の付与実績と狭小スプレッドで投資家の支持を集める代表的な口座を比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| LIGHT FX(スワップ水準) | LIGHTペア対象で業界最高峰のスワップ付与実績を継続 | 1万通貨あたり日額20円〜30円 | スワップ特化口座としての優位性が極めて高く、長期保有の第1候補 |
| みんなのFX(スワップ・取引環境) | 高金利通貨ペアのスプレッド縮小キャンペーンを頻繁に実施 | 買スワップと売スワップの差(スプレッド)が広がりやすい | 受取スワップの安定性に定評があり、少額からの積立運用に適した操作性 |
| ポジション未決済時の課税方式 | スワップ振替機能により受取時まで非課税にできる口座あり | 毎日決済扱いで自動課税される会社が多い | 税金コントロールの観点から「振替・出金時課税」に対応した業者が有利 |
| ロスカット基準と維持率 | 証拠金維持率100%以下で自動執行(各社共通仕様) | 50%〜100%設定 | 下落トレンドが急激なため、維持率300%〜500%以上のキープが運用上の鉄則 |
数多くのスワップ投資家が活用している「LIGHT FX」や「みんなのFX」は、受取スワップの高さだけでなく、ポジションを決済せずにスワップポイントのみを口座残高に振り替えて出金できる柔軟性を備えています。複利再投資と生活費引き出しのどちらを選択する場合でも、機能面での優位性は際立っています。
【歴史と構造】為替差損が利益を呑み込む?過去の暴落履歴とトルコ中銀の推移
トルコリラ投資において最も警戒すべきは、「受け取るスワップポイントよりも、リラ自体の価値下落(為替差損)のほうが圧倒的に大きい」という構造的トラップです。
過去10年間の推移を振り返ると、かつて1リラ=50円前後だったレートは、恒常的な高インフレと大統領主導の変則的な低金利政策によって継続的な下落を辿り、4円台〜3円台まで価値を減じました。過去の歴史上、以下のようなショックが定期的に市場を襲っています。
・2018年8月(トルコ・ショック):米牧師拘束を巡る米国との関係悪化からリラが急落。
・2021年3月:市場の信頼を得ていた中銀総裁が電撃解任され、週明けのオープン時に窓を開けて大暴落。
・2021年12月:利下げ強行による歴史的な通貨安が進み、為替相場が大混乱に陥る。
こうした局面では、1年分のスワップ利益がわずか数日間の為替急落で完全に吹き飛び、元本を大きく割り込む事態が幾度となく繰り返されてきました。
転機となったのは2023年半ば以降の政策転換です。トルコ中央銀行は正統派の経済政策へと舵を切り、政策金利を段階的に大幅引き上げ(一時は50%水準まで引き上げ)、インフレ抑制に注力する姿勢を鮮明にしました。しかし、インフレ率そのものが高止まりしている構造上、通貨の下落圧力が完全に消滅したわけではありません。「高金利=通貨価値が目減りしやすい裏返し」という根本的な経済力学を忘れてはなりません。
【実態検証】投資家たちの生々しい大損・ロスカット失敗談と現場の教訓
SNSや投資コミュニティには、過去にスワップ生活を夢見て市場に挑み、手痛い退場を余儀なくされた投資家の証言が数多く残されています。失敗事例の共通点を分析すると、破綻に至る明確なパターンが見えてきます。
【失敗パターン1:レバレッジ過多によるフラッシュクラッシュ被災】
「月20万円の金利収入を狙ってレバレッジ4倍で買い集めていたが、早朝の流動性が薄い時間帯に起きた突発的な急落で一瞬にして強制ロスカット。数年かけて貯めた元手500万円が数分で80万円に溶けた」(40代・会社員)
【失敗パターン2:受取スワップの全額出金による耐性低下】
「毎月振り込まれるスワップを生活費として全て銀行口座に移していた。元本が増えていない状態でリラがじわじわと値を下げ続けたため証拠金維持率が低下。追加資金を入れられず、底値付近で損切りする最悪の結末になった」(50代・自営業)
これらの現場の声が示しているのは、「下落トレンドの中で証拠金維持率のバッファーを削る行為は命取りになる」という事実です。スワップポイント生活を破綻させないためには、金利収入の一部を常に口座内に留め、通貨安に対する防波堤として再配分し続ける設計が不可欠です。
一般に知られていない盲点|複利運用の甘い罠と確定申告・税金のリアル
スワップ投資の解説でよく推奨される「得たスワップでさらにポジションを買い増す複利運用」には、右肩下がりの通貨特有の致命的な欠陥が潜んでいます。
価格が安定している資産であれば複利は強力な武器になります。しかし下落トレンドが続くトルコリラでポジションを次々に積み増すと、保有ロットが増える分だけ価格下落時の損失スピードが加速します。急落時に抱えるマイナス評価損が雪だるま式に膨らみ、一撃で口座残高が壊滅する「逆複利の地獄」に陥る危険性を孕んでいます。
さらに、見落とされがちなのが税金の扱いです。FXで得たスワップポイントは雑所得(申告分離課税・一律約20.315%)の対象となりますが、利用するFX会社によって課税タイミングが異なります。
・未決済でも日々課税されるタイプ:ポジションを決済していなくても、付与されたスワップが年間の利益としてカウントされ、確定申告と納税義務が発生する。
・決済・振替時のみ課税されるタイプ:スワップを口座残高に振り替えるか、ポジションを閉じるまで課税対象にならない。
為替差損で多額の含み損を抱えている状態にもかかわらず、日々付与されるスワップに対して納税義務だけが生じ、手元資金が圧迫される事態も起こり得ます。税制上の仕組みを正確に把握しておくことが運用継続の条件となります。
【プロの結論】トルコリラ円の今後の見通しとおすすめできる人・見送るべき人
中長期的な為替展望として、トルコ中銀の引き締め政策により過去のような制御不能なハイパーインフレと無秩序な暴落リスクは後退しています。とはいえ、主要先進国とのインフレ格差が存在する以上、トルコリラ円の上値は重く、緩やかな軟調推移を想定するのが現実的なシナリオです。
以上の市場構造とリスク要因を踏まえ、トルコリラのスワップ投資に対する明確な適性基準を提示します。
【おすすめできる人(参入条件を満たす層)】
・レバレッジ1〜1.5倍前後の完全低リスク設計を徹底できる人
・スワップ収入を全額使わず、為替差損への補填として口座管理できる人
・トルコの政治・金融政策ニュースを定期的にチェックできる情報感度がある人
・資産ポートフォリオの一部(全体の10〜20%以下)としてサテライト運用できる人
【おすすめできない人(参入を見送るべき層)】
・手元資金が100万〜200万円程度で、レバレッジをかけて一発逆転を狙っている人
・毎月のスワップを全額引き出して生活費に充当しようと考えている人
・チャートの含み損を見るだけで精神的なストレスを感じてしまう人
・完全な「ほったらかし投資」で安定収入が得られると思い込んでいる人
【トルコリラ スワップ ポイント 生活】に関するよくある質問(FAQ)
Q1:トルコリラのスワップポイントだけで本当に働かずに生活できますか?
A1:理論上は可能ですが、生活費全額を賄うには数千万円規模の余裕資金が必要です。為替レートの下落によって元本が目減りし続けるため、スワップを全額引き出す生活を続けると、いずれ証拠金不足に陥ります。あくまで生活費の「補助」や分散投資の一環として捉えるのが現実的です。
Q2:おすすめの運用レバレッジは何倍くらいですか?
A2:実効レバレッジ1倍台(最大でも2倍未満)を強く推奨します。新興国通貨は政治不安や要人発言で突発的に10〜20%急変することが珍しくありません。レバレッジ3倍以上の運用は、中長期的にロスカットされる確率が極めて高くなります。
Q3:為替差損とスワップポイントは相殺して確定申告できますか?
A3:ポジションを決済して確定した為替損益であれば、同一年度内のスワップ利益と相殺(内部通算)が可能です。ただし、ポジションを保有したままの「含み損」の状態ではスワップ利益のみに課税されるケースがあるため、口座の税務ルールを確認してください。
Q4: LIGHT FXやみんなのFX以外の大手証券会社でも運用できますか?
A4:多くの国内主要FX会社で取引可能ですが、スワップポイントの付与額には会社ごとに大きな開きがあります。また、スプレッドの広さやスワップ振替機能の有無によって資金効率が大きく変わるため、高金利通貨に特化したスペックを持つ会社を選ぶのが定石です。
まとめ:不労所得の幻想を捨てた現実的なリスク管理戦略
トルコリラのスワップポイントは、世界的な低金利資産と比較して群を抜くインカムゲインを生み出す潜在力を秘めています。しかし、その高利回りは通貨下落リスクと表裏一体であり、「寝ているだけでお金が増える魔法の杖」ではありません。
月10万円のスワップ生活を目指すのであれば、甘いシミュレーションを鵜呑みにせず、徹底した低レバレッジ運用、十分な元本バッファーの確保、そして為替差損を想定した資金管理を徹底してください。構造的なリスクを正しく理解し、冷静なリスクコントロールを行ってこそ、高金利通貨の恩恵を着実に享受することが可能になります。 (出典: トルコリラ スワップ ポイント 生活(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。