簿価とは?時価との決定的な違いと初心者が陥る落とし穴を徹底解説
決算書や株式投資のニュースで頻繁に目にする「簿価(ぼか)」という言葉。なんとなく「買ったときの値段」と理解している方も多いかもしれませんが、その認識のままだとビジネスの現場や資産運用の判断で大きな計算違いを引き起こしかねません。
簿価とは正式には「帳簿価額」の略称であり、企業会計や税務申告において資産・負債の基準となる極めて重要な概念です。2026年現在の市場環境では、東証主導の資本コスト改革や企業の事業ポートフォリオ見直しが進み、簿価と時価の乖離を見極めるスキルがこれまで以上に問われています。基礎的な意味から具体的な計算手順、株式投資やM&Aでの実践的な使われ方まで、現場の視点を交えて分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:簿価は「帳簿に記録されている現在の評価額」であり、購入時の「取得原価」や市場で売買される「時価」とは明確に異なる。
- 要点2:固定資産の減価償却や減損処理、株式の追加購入による平均取得単価の変動など、時間経過や取引で数値が常に更新される。
- 要点3:PBR1倍割れ(簿価割れ)の構造的理由やM&Aでの簿価純資産法の限界を正しく掴むことが、実践的な投資・ビジネス判断の分かれ道になる。
【基礎知識】簿価と時価・取得原価は何が違う?用語の定義を整理
会計用語としての簿価を理解する第一歩は、混同しやすい「取得原価」および「時価」との違いを明確に切り分けることです。
取得原価は、資産を購入・取得した際に支払った対価(本体価格+購入手数料などの付随費用)を指します。これは過去の確定した支出額であるため、基本的に後から金額自体が書き換わることはありません。一方、簿価(帳簿価額)は、取得原価から減価償却費などを差し引いた「現時点で帳簿に載っている価値」を指します。
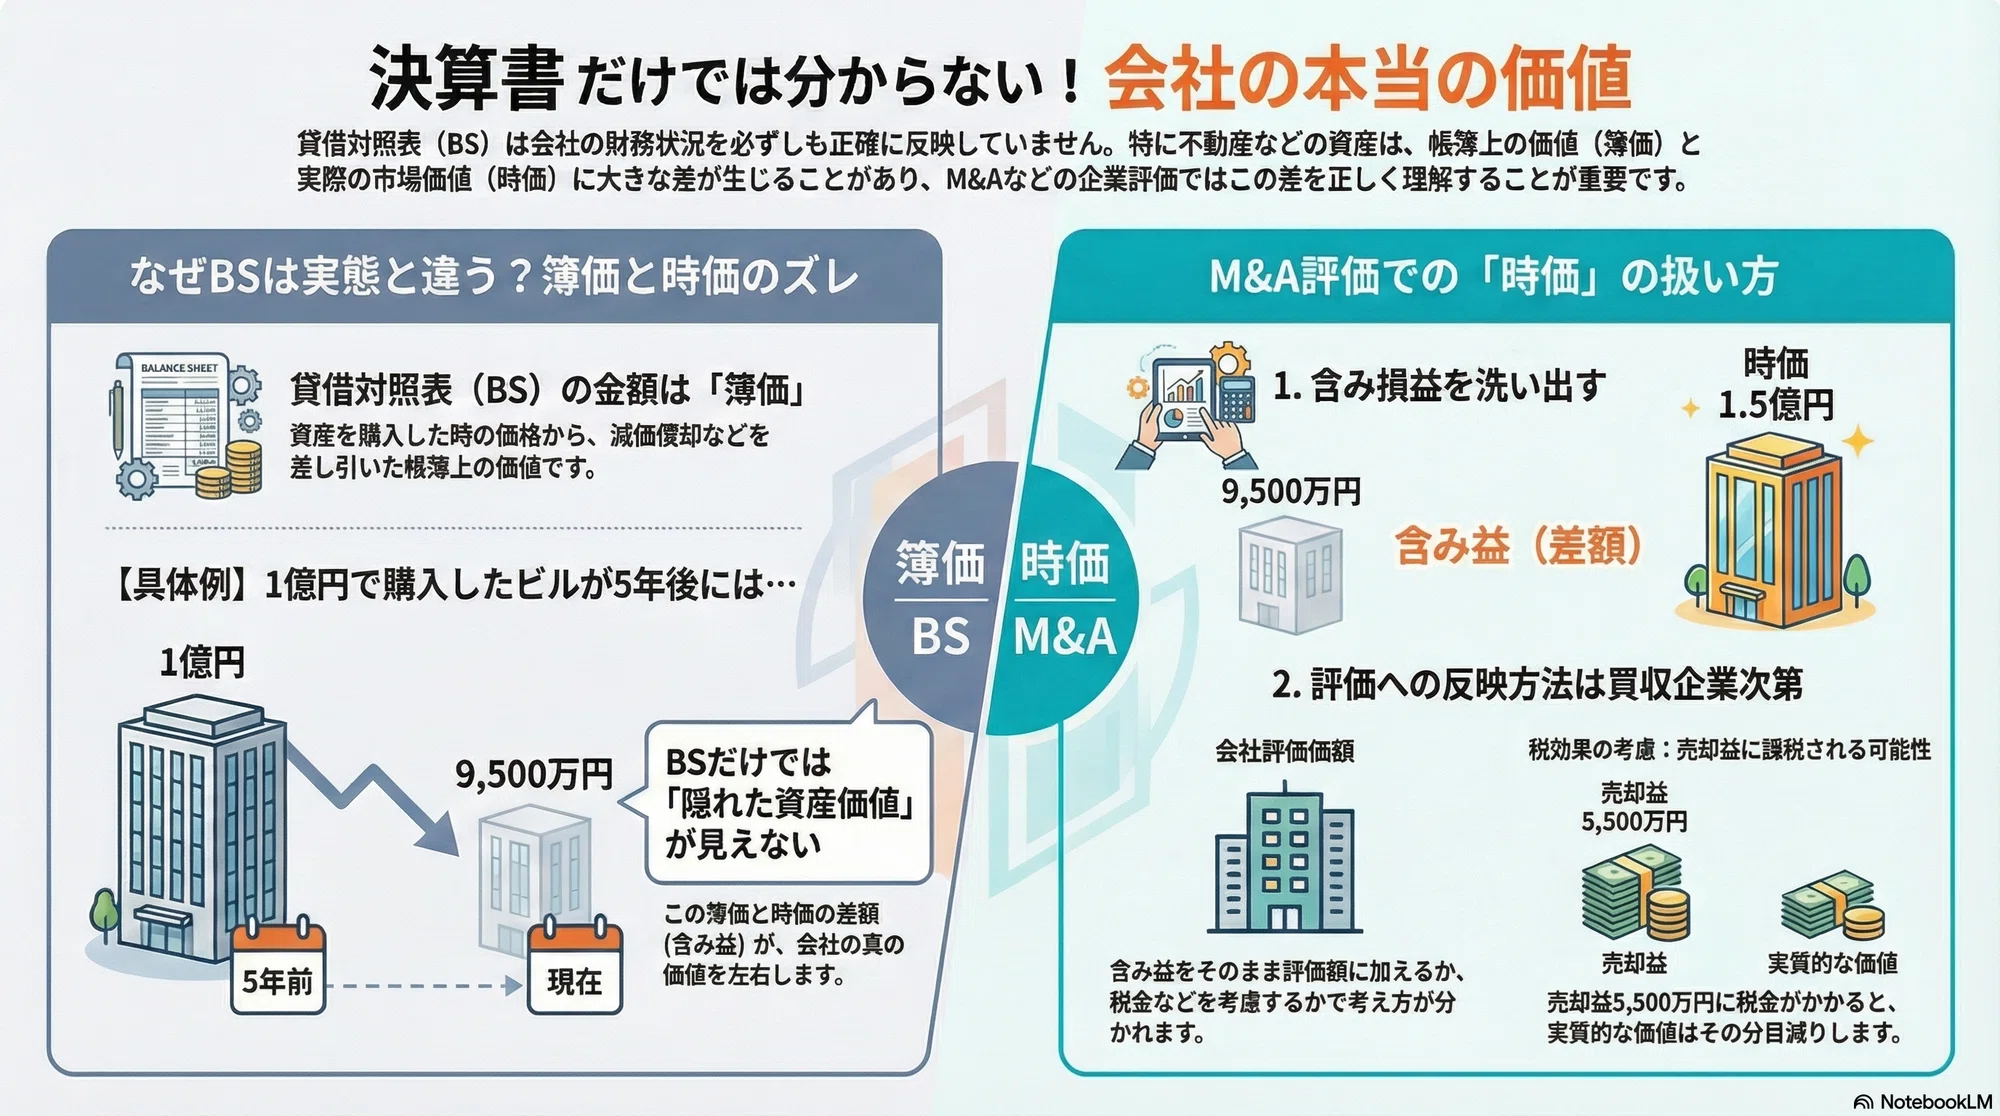
そして時価は、「今その資産を市場で売却したらいくらになるか」という市場実勢価格です。市場の需給バランスによって刻一刻と変動するため、帳簿に固定された簿価とはしばしば大きなギャップが生じます。
| 概念 | 詳細・定義 | 価格の変動要因 | 編集部の見解・評価 |
|---|---|---|---|
| 取得原価 | 資産を取得した際に支払った総額(付随費用を含む) | 購入時点で確定(原則不変) | 過去の支出実績を示す客観的なスタート地点 |
| 簿価(帳簿価額) | 会計帳簿上で現在計上されている資産の残存価値 | 減価償却・減損・評価替えで変動 | 企業の財政状態を把握するための会計上の公式基準 |
| 時価(時価評価額) | 今その瞬間に市場で取引されている換金可能価値 | 市場の需給・景気動向で日々変動 | 実質的な解散価値や売却時のリアルな手取り額を反映 |
【図解で納得】帳簿価額の計算方法|固定資産と株式の具体例
簿価は一度記録したら終わりではなく、資産の種類や時間の経過に応じて再計算されます。代表的な2つのパターンを確認しておきましょう。
1. 有形固定資産(機械・車両・建物)の計算と「備忘価額1円」の理由
オフィスビルや営業用車両などの固定資産は、使用や経年劣化によって価値が減少し、その分を減価償却として費用計上します。この場合の計算式はシンプルです。
【固定資産の簿価 = 取得原価 - 減価償却累計額】
例えば、300万円で購入した営業車について、耐用年数に応じて毎年60万円ずつ減価償却を行った場合、2年目の期末簿価は180万円(300万-120万)となります。
ここで実務上よく話題に上るのが「備忘価額の1円」です。税法上、耐用年数が経過して法定償却がすべて完了しても、資産を廃棄・売却せず社内で使い続けている限り、帳簿から完全に消さずに「1円」だけ残します。これは「帳簿から存在が消去され、現物管理が放置されるのを防ぐ(備忘のため)」という現場の実務ルールに基づいています。
2. 株式投資における簿価単価(平均取得単価)の計算
個人投資家が株式を購入する際、同一銘柄を複数回に分けて買い増すと、簿価は「総平均法に準じた移動平均法」で計算されます。
【簿価単価 =(以前から保有する株式の取得総額 + 新たに買い付けた金額)÷ 保有総株数】
例えば、A社株を1,000円で100株買い、その後株価が下がったところで800円で100株買い増した場合、総投資額は18万円、保有株数は200株となるため、1株あたりの簿価単価は900円に修正されます。証券口座の管理画面に表示される「取得単価」はこの簿価単価そのものです。
【実態検証】減損処理と簿価切り下げ|現場で起きる会計のリアル
ビジネスの現場において、簿価が大きく動く劇的なイベントが減損処理と簿価切り下げです。
会計基準では、資産の価値が著しく下落し、投資額の回収が見込めなくなった場合、帳簿上の数値を強制的に実態に合わせて切り下げるルールが存在します。これが「減損会計」です。
製造業の工場閉鎖や、IT企業による買収先ののれん減損がその典型例です。例えば、かつて50億円を投じて開発した工場設備が、市場の急変により将来キャッシュフローとして15億円しか生み出せないと判断された場合、差額の35億円を一過性の特別損失として計上し、簿価を15億円まで一気に切り下げます。
現場の経理担当者や経営企画部からは、「減損の判断を先送りにすると、監査法人からの指摘を受けて翌期に巨額赤字を強いられる」「時価の下落を直視して早期に簿価を切り下げることが、結果的に企業の体質強化につながる」といった声が多く聞かれます。簿価を適正に保つことは、企業経営の透明性を維持するための生命線といえます。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、簿価に関して誤った解釈がしばしば拡散されています。代表的な2つの誤解を正しておきましょう。
誤解1:「PBR1倍割れ(簿価割れ)銘柄はすべて超お買い得」の罠
株式市場では、株価が1株当たり純資産(BPS)を下回る状態を「簿価割れ(PBR1倍割れ)」と呼びます。「解散価値を下回っているから理論上は安全でお得」と短絡的に語られがちですが、ここには構造的な盲点があります。
帳簿上の純資産(簿価)に、採算の取れない遊休不動産や含み損を抱えた不良資産が紛れ込んでいる場合、実質的な解散価値は帳簿数値よりはるかに低くなります。市場はその「隠れた損失リスク」を織り込んで株価を安く評価しているため、単にPBRの数値だけを見て飛びつくと、株価が浮上しない「バリュートラップ(割安の罠)」に捕まる危険があります。
誤解2:「M&Aでは簿価純資産をそのまま買収金額にする」の嘘
中小企業の事業承継やM&Aにおいて、簿価純資産法(帳簿上の資産から負債を引いた金額を企業価値とする手法)は基礎的な指標として使われます。しかし、実際のディールで簿価がそのまま売買価格になることはほぼありません。
実務では、売掛金の焦げ付きや不動産の含み益・含み損を洗い出して帳簿を時価に修正する「時価純資産法」を適用し、さらに将来の収益力である「営業権(のれん代)」を上乗せして最終的な買収価格を交渉します。簿価はあくまで交渉の出発点に過ぎません。
【プロの結論】簿価を重視すべきケース・過信を避けるべきケース
簿価の扱いにおいて、状況に応じた適切なアプローチは以下の通りです。
- 簿価を徹底して重視すべきケース:確定申告や法人税の税務計算、自社の固定資産管理、ポートフォリオのリバランスにおける損益通算。数字の客観性と規則性が最優先される場面。
- 簿価の過信を避けるべきケース:企業の買収価格算定、中長期の株式投資判断、担保価値の算出。帳簿の外にある時価の変動やビジネスの将来性を評価すべき場面。
【簿価とは】に関するよくある質問(FAQ)
Q1:簿価がマイナスになることはありますか?
A1:原則として、通常の資産の簿価がマイナスになることはありません。減価償却は備忘価額(1円)または残存ゼロまでしか行われません。ただし、企業全体として負債が資産を上回る「債務超過」の状態では、連結純資産(簿価純資産)がマイナス値として表記されます。
Q2:簿価単価と取得価額は全く同じ意味ですか?
A2:1回しか購入していない場合は同額ですが、複数回にわたって株式などを買い増した場合は異なります。「取得価額」は各回の取引ごとの買付金額を指し、「簿価単価」はそれらを加重平均して算出した1株当たりの保有コスト(平均取得単価)を指します。
Q3:なぜ時価があるのに、わざわざ簿価で会計を管理するのですか?
A3:時価だけで管理すると、日々の市場価格のブレによって企業の業績や資産規模が毎月激変し、安定的かつ公平な経営判断や課税ができなくなるためです。取得した事実に基づく客観的な数値をベース(取得原価主義)とすることで、会計の信頼性と継続性を担保しています。
まとめ:今後の動向と失敗しないための判断基準
簿価(帳簿価額)は、過去の取引の事実を積み上げた「会計上の確固たるアンカー(錨)」です。しかし、ビジネスの価値や市場の価格は常に動き続けており、簿価と時価の間には必ずズレが生じます。
数字の裏にある減価償却の進捗、減損のリスク、そして時価との乖離理由を読み解けるようになれば、決算書の読解力や投資判断の精度は格段に引き上がります。単なる記号として簿価を眺めるのではなく、「いつの、どのような評価基準で作られた数字なのか」を常に意識して、日々の業務や資産形成に役立ててください。 (出典: 簿 価 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。