一般会計と特別会計の違いとは?2026年度予算から暴く巨額の真相
ニュースで毎年耳にする「国の当初予算110兆円超」というフレーズ。しかし、この数字が国家財政のすべてを表していると信じているなら、日本の予算構造の半分も見えていません。国には日常的な行政サービスを支える「一般会計」のほかに、特定の事業や資金管理を行う「特別会計」が存在し、その総額は一般会計の倍以上に達します。
ネット上では「特別会計こそ官僚の隠し財産」「国家予算特別会計闇の真相」といった過激な言説が飛び交うことも少なくありません。なぜ国の財布は二重構造になっているのか、なぜここまで実態が見えにくいのか。2026年度国家予算の最新情勢を踏まえ、一般会計と特別会計の違いをわかりやすく整理し、税金の使途に潜む構造的課題を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般会計は税金を原資に教育・防衛・福祉など国全体の基本施策を担う「メインの財布」、特別会計は特定事業や保険料などを独立して管理する「目的別のサブ財布」。
- 要点2:特別会計が「見えにくい」と批判される決定的な理由は、会計間で巨額の資金が行き交う「繰入金・繰出金」の重複計上により、正味の予算規模(純計)が直感的に把握できない構造にある。
- 要点3:かつて30以上あった特別会計は行政改革により13前後に統合されたものの、2026年度現在もGX(グリーントランスフォーメーション)経済移行債や防衛財源の管理など新たな資金プールが生まれ続けており、複眼的な監視が不可欠。
【基礎から整理】一般会計と特別会計の違いをわかりやすく解説
国家財政の基本原則を定めた財政法第13条では、「国が特定の事業を行ふ場合、特定の資金を保有してその運用を行ふ場合その他特定の歳入を以て特定の歳出に充て一般の歳入歳出と区分して経理する必要がある場合」に限って、法律に基づき特別会計を設置できると規定されています。裏を返せば、国の予算は本来ひとつにまとめる「単一予算の原則」が基本であり、特別会計は厳密には例外規定です。
一般会計と特別会計の役割分担は、家計や企業会計に置き換えると明快に理解できます。
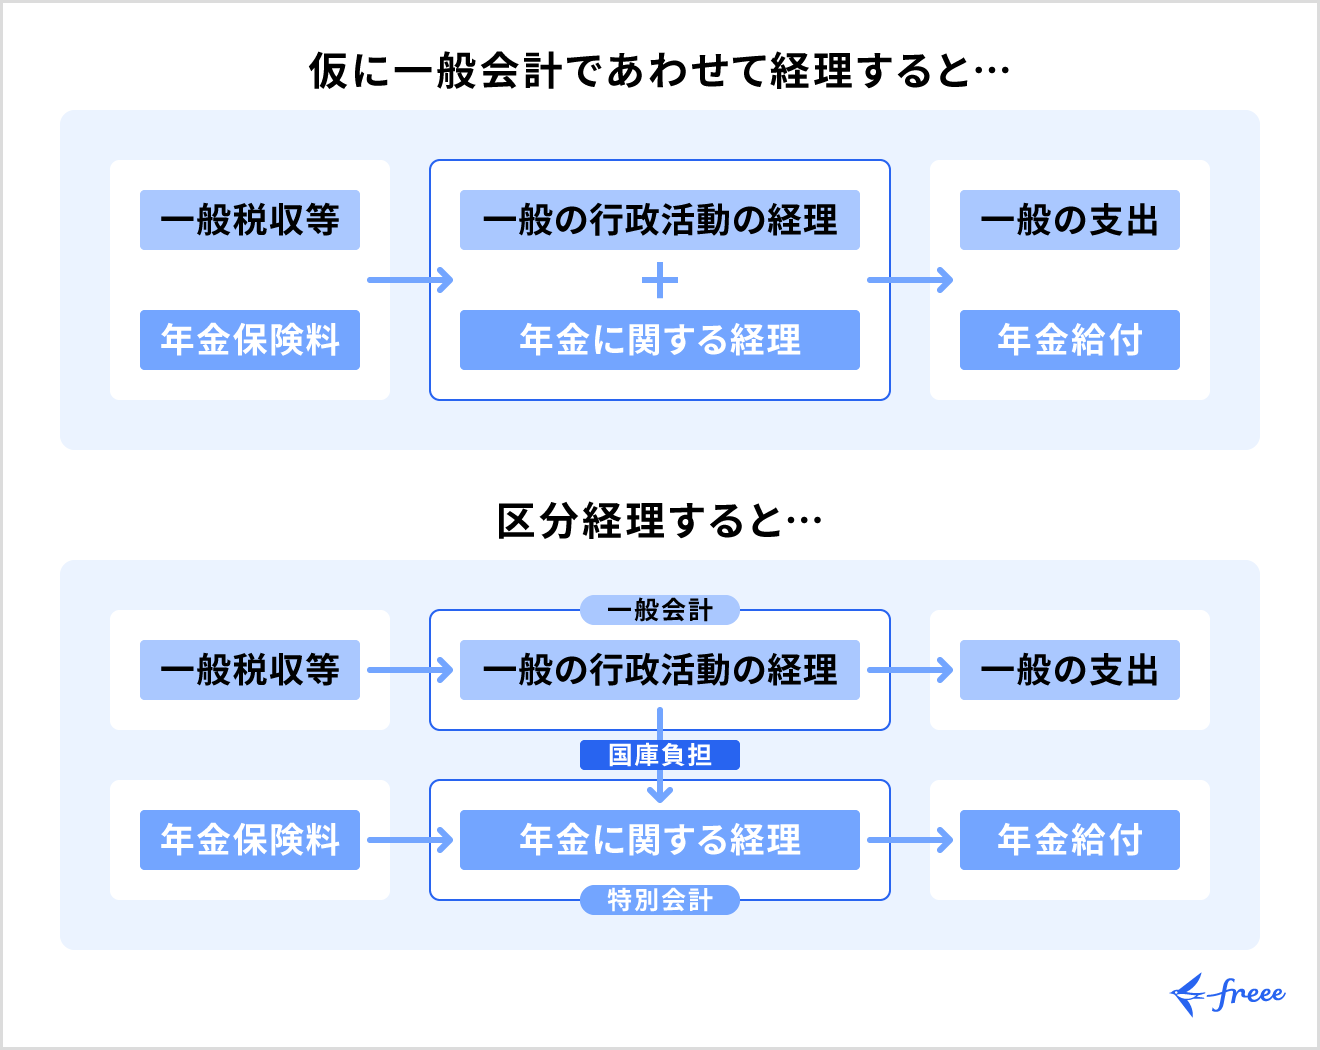
一般会計:所得税や消費税、法人税などを主な財源とし、警察、防衛、公共事業、文教・科学技術、地方交付税など、広く国民全体に便益が及ぶ使途を賄うベースラインの家計簿です。利益を目的としない純粋な行政活動の多くがここに集約されます。
特別会計:特定の収入(厚生年金保険料や雇用保険料、自動車重量税、外為運用の利子など)が明確に決まっており、その使途も特定の受益者に限定されている場合に切り離して管理する別枠の口座です。例えば、年金の支払いに一般の税金が無秩序に混ざったり、逆に年金保険料が防衛費に流用されたりすれば、制度の透明性と信頼性が崩壊します。「特定の収入で特定の事業を回し、収支の責任関係を明確にする」ことこそが、特別会計がなぜ必要とされるかの根源的な理由です。
【客観データ比較】一般会計・特別会計・公営企業会計の決定的な差異
国の会計を俯瞰するうえで避けて通れないのが、一般会計、特別会計、そして自治体レベルで運用される公営企業会計の違いです。公認会計士や財務省の決算資料、総務省の地方財政白書などの統計を突き合わせると、その性格の差は浮き彫りになります。
| 会計区分 | 主な財源と数値規模(目安) | 根拠法と会計原則 | 編集部の見解・透明性の評価 |
|---|---|---|---|
| 国の一般会計 | ・租税(所得税・消費税等)、国債発行金 ・年間予算規模:約110兆〜115兆円規模 | ・財政法第12条 ・総計予算主義、単一予算の原則 | 国会での審議時間が最も長く、メディアの露出も集中するため透明性は比較的高い。一方で財政赤字のツケが直接反映される。 |
| 国の特別会計 | ・各種保険料、運用利息、財投債、特定税 ・歳出総額:延べ約400兆〜500兆円規模 (重複を除いた純計で約200兆円台) | ・財政法第13条例外 ・特別会計に関する法律(2007年施行) | 内部での資金移動(繰入・繰出)が多く実態の把握が極めて難解。「見えにくい巨大予算」として国会・国民の監視漏れが起きやすい。 |
| 地方自治体の特別会計 | ・国民健康保険料、介護保険料、使用料 ・各自治体予算の約30〜40%を占める | ・地方自治法第209条 ・公金管理と独立採算 | 住民の健康保険や介護に直結するため関心は高いが、一般会計からの法定外繰入(赤字補填)が常態化し財政規律が揺らぎがち。 |
| 公営企業会計 | ・水道料金、下水道使用料、交通運賃 ・企業債、独立採算制の事業収益 | ・地方公営企業法 ・発生主義・複式簿記を採用 | 民間企業と同じ損益計算書・貸借対照表を作成。老朽化インフラの更新費用増大に伴い、料金値上げと経営健全化の板挟み状態。 |
上記の数値を見て多くの人が驚くのは、特別会計の歳出総額が400兆円を超えている点です。ただし、この額面をそのまま「一般会計の4倍の無駄遣いがある」と解釈するのは早計です。ここには、後述する「会計間のマネーの往復」という構造的なトリックが介在しています。
【徹底解剖】特別会計一覧種類と財政投融資特別会計のカラクリ
2007年の「特別会計に関する法律」施行前、国の特別会計は31種類も乱立し、各省庁の「聖域」として機能していました。抜本的な行革を経て整理統合された結果、現在は主に13種類の特別会計に集約されています。
現在運用されている代表的な特別会計の一覧は次のとおりです。
【国の主要特別会計一覧】
1. 年金特別会計:国民年金・厚生年金の保険料徴収と給付を管理。特別会計の中で最大の支出規模。
2. 国債整理基金特別会計:一般会計から国債の元利払いのための資金を受け入れ、返済や借換債の発行を行う。
3. 財政投融資特別会計:国の信用で資金を調達し、政策金融機関やインフラ事業に長期・低利融資を行う。
4. 外国為替資金特別会計:急激な円高・円安を防ぐための為替介入資金および外貨準備(米国債など)を管理。
5. エネルギー対策特別会計:石油石炭税や電源開発促進税を原資に、脱炭素・省エネや原子力安全対策を実施。
6. 労働保険特別会計:雇用保険や労災保険の収支を管理。
7. 食料安定供給特別会計:主食用米の需給調整や農業災害補償などを担う。
(その他、交付税及び譲与税配付、特許、東日本大震災復興、国有林野事業債務管理など)
なかでも構造の理解が不可欠なのが、かつて「第二の予算」と呼ばれた財政投融資特別会計です。財政投融資(財投)は、かつて郵便貯金や年金積立金を無審査同然で引き受け、特殊法人を通じて採算の取れない道路や巨大ハコモノ建設に湯水のように注ぎ込んだ痛恨の歴史を持ちます。2001年の財投改革以降は、市場で「財投債」を発行して市場から直接資金調達を行い、独立行政法人等に融資する形へ是正されましたが、依然として民業圧迫のリスクや投融資先の経営破綻リスクを孕んでおり、厳格なポートフォリオ管理が求められています。
【実態検証】「国家予算特別会計闇の真相」と無駄遣い批判の現在地
なぜ特別会計はこれほどまでに「国家予算の闇」として糾弾され続けるのでしょうか。SNSや大手言論プラットフォームを分析すると、「埋蔵金が何十兆円も眠っている」「官僚が国民の税金を隠蔽している」といった投稿が定期的にトレンド入りします。長年財務行政を取材してきた視点から、その実態と錯覚のメカニズムを検証します。
批判が止まない最大の元凶は、「繰入金・繰出金」による重複計上問題です。例えば、一般会計から国債整理基金特別会計へ返済原資を20兆円送金(繰出)し、特別会計がそれを受け取って国債を償還(歳出)した場合、帳簿上は一般会計で20兆円、特別会計で20兆円の計40兆円が支出されたように計算されます。実際には同じ20兆円が右のポケットから左のポケットへ移動したに過ぎません。
この重複分を差し引いた実質的な支出規模を「純計」と呼びます。延べ500兆円近い歳出総額のうち、約半分は会計間の資金移動や国債の借り換えに過ぎず、正味の事業費は純計ベースの約200兆円台に収まります。この簿記上の二重計上が、一般国民から見て「数字が実態とかけ離れて膨張し、全貌がまったく掴めない」という決定的な不信感を生み出しているのです。
一方で、かつて批判された「埋蔵金問題」や「官僚の利権化」が完全に過去の遺物になったわけではありません。外国為替資金特別会計(外為特会)が保有する外貨準備の利息収入や、円安局面で生じる巨額の含み益は、財政再建や防衛力強化の「財源の打ち出の小槌」として政治闘争の具にされ続けています。また、各特別会計に紐づく独立行政法人や公益財団法人への役員天下りや、競争性の乏しい随意契約といった「制度の隙間を突いた無駄遣い」は、会計検査院の年次報告書でも毎年数十件単位で厳重指摘を受け続けているのが紛れもない現実です。
【現場目線】地方自治体における一般会計・特別会計の歪みとリアルな摩擦
特別会計の不透明さは霞が関だけの問題ではありません。むしろ住民生活にダイレクトに影響を与えるのは、各都道府県や市区町村が設置する地方自治体の特別会計です。
地方財政の現場で最も深刻な摩擦が起きているのが、国民健康保険特別会計と介護保険特別会計です。高齢化に伴い医療・介護給付費が右肩上がりに急増する一方、加入者の所得水準は伸び悩んでおり、保険料収入だけでは給付を賄いきれません。結果として自治体は、住民サービス用の一般会計から毎年数億円〜数十億円規模の「法定外繰入」を行い、特別会計の赤字を埋め合わせる事態に追い込まれています。
自治体の財政課担当者からは、「公立病院や水道事業などの公営企業会計も老朽化で火の車。一般会計の税収を本来回すべき子育て支援や学校改修に充てられず、特別会計の赤字補填に食いつぶされている」という悲痛な声が上がっています。自治体予算を見る際も、一般会計の予算規模だけを眺めていては、地域が抱える真の財政危機を見誤ることになります。
【プロの結論】2026年度国家予算最新動向と注視すべき判断基準
2026年度国家予算における最大の焦点は、「GX(グリーントランスフォーメーション)経済移行債」の発行と、それに伴うエネルギー対策特別会計の肥大化、そして防衛力抜本強化のための「防衛力強化資金」の運用実態です。
脱炭素社会の実現に向けて巨額の国債を特別会計で先行発行し、将来の化石燃料賦課金などで償還する枠組みは、次世代への投資である反面、使途の妥当性を審査するガバナンスが極めて脆弱です。また、税外収入をかき集めて複数年度にわたり防衛支出に充当するプール資金の存在は、予算単年度主義を骨抜きにする危険性を常に孕んでいます。
【プロの結論】財政情報に向き合う人・表面的な言説を見送るべき人の特徴
特別会計の動向を注視すべき人:
・株式や国債、為替市場で資産運用を行う個人投資家(外為特会の動向や財投債発行量は金利・為替に直結する)
・自治体の議員や地方自治に関わる実務者(特別会計の繰入金構造を把握しないと真の予算査定ができない)
・社会保険料や税金の負担増に直面し、負担の使途を正確に追及したいビジネスパーソン
表面的な陰謀論を見送るべき人:
・「特別会計の400兆円を全額国民に配れば解決する」といった単純なSNS動画を信じ込んでいる層(純計と総計の区別がついておらず、年金給付や国債借換の前提を無視した暴論に振り回されるリスクが高い)
【一般会計と特別会計の違い】に関するよくある質問(FAQ)
Q1:特別会計の予算総額は一般会計より遥かに大きいと聞きましたが、裏金になっているのですか?
A1:裏金ではありません。総額が400兆〜500兆円規模と巨大に見えるのは、一般会計から特別会計への資金移動や、特別会計同士の資金のやり取り(繰入金・繰出金)、さらに国債の借り換えなどが何重にも重複して計上されるためです。重複を取り除いた正味の支出規模(純計)は約200兆円台であり、その大半は年金給付や国債の元利払いに充てられています。
Q2:なぜ一般会計に一本化してしまわないのですか?
A2:すべての予算を一般会計に混ぜてしまうと、誰が何のために納めたお金なのかが分からなくなるからです。例えば、国民が将来の年金のために納めた保険料や、自動車重量税のような特定目的税が、別の一般行政経費に消えてしまう事態を防ぎ、収支のバランスと事業ごとの責任を明確にするために独立して管理されています。
Q3:特別会計の「埋蔵金」とは具体的に何を指しているのですか?
A3:各特別会計に積み立てられている積立金や余剰金、為替介入によって積み上がった外為特会の運用益などを指します。かつて政権交代期などに一般会計の赤字補填財源として活用されましたが、これらには将来の支払いや為替リスクに備えるための法的な裏付けがあり、無制限に引き出せる自由な資金ではありません。
まとめ:財政の複眼思考で税金の行方を見極める
一般会計と特別会計の違いを理解することは、国家や地方自治体が発信する公式発表の「行間を読む力」を手に入れることにほかなりません。一般会計の110兆円という表面的な数字だけを眺めていては、社会保障給付の肥大化も、GX債による巨額の政策融資も、地方が抱えるインフラの赤字も視界からこぼれ落ちてしまいます。
「特別会計=官僚の闇」という短絡的な陰謀論に陥ることなく、純計と総計のカラクリを正しく見極め、繰入金がどの政策に流れているのかを監視する姿勢こそが、2026年の厳しい増税・社会保険料負担時代を生きる国民に求められる最強の武器となります。 (出典: 一般 会計 と 特別 会計 の 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。