インボイス請求書の記載例と必須6項目!不備を防ぐ書き方解説
2023年10月に導入された適格請求書等保存方式(インボイス制度)は、制度開始から時間が経過した現在でも、経理・請求現場における形式不備や確認漏れのトラブルが後を絶ちません。仕入税額控除の要件を満たすためには、法律で定められた項目を漏れなく正確に記載した適格請求書(インボイス)の交付と保存が不可欠です。
特に消費税率の端数処理や登録番号の形式、免税事業者との取引における経過措置の適用など、実務担当者を悩ませるポイントが多数存在します。記載事項に1箇所でも法的なミスがあると、取引先が仕入税額控除を受けられなくなり、取引上の重大なトラブルに発展しかねません。現場ですぐに使える具体的な記載例とチェックポイントを網羅して整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイスとして認められるためには「登録番号」「税率ごとに区分した消費税額等」を含む必須6項目の記載が絶対条件。
- 要点2:消費税の端数処理は「税率ごとに1インボイスあたり1回」が鉄則であり、商品ごとの端数計算は明確な法令違反となる。
- 要点3:2026年秋には免税事業者等からの仕入れにかかる経過措置(控除割合)の見直し時期が迫っており、請求書様式の再点検が急務。
【見本付き】インボイス請求書の記載例と知っておくべき必須6項目
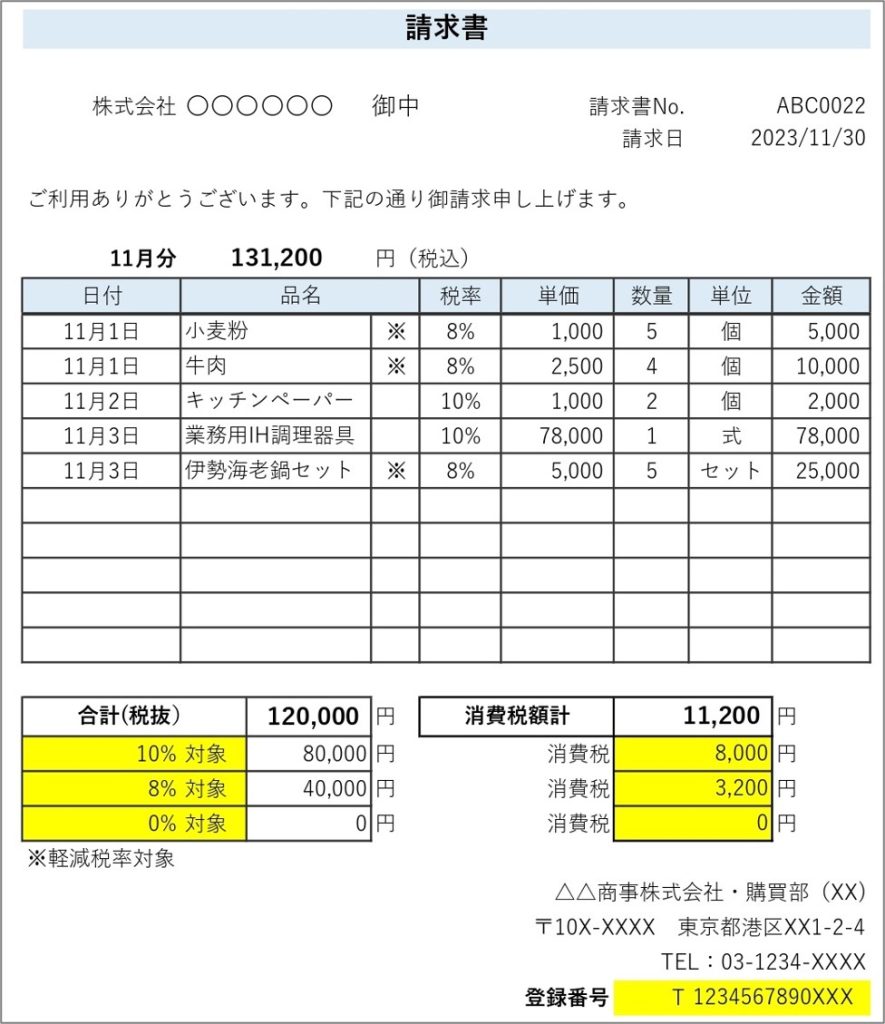
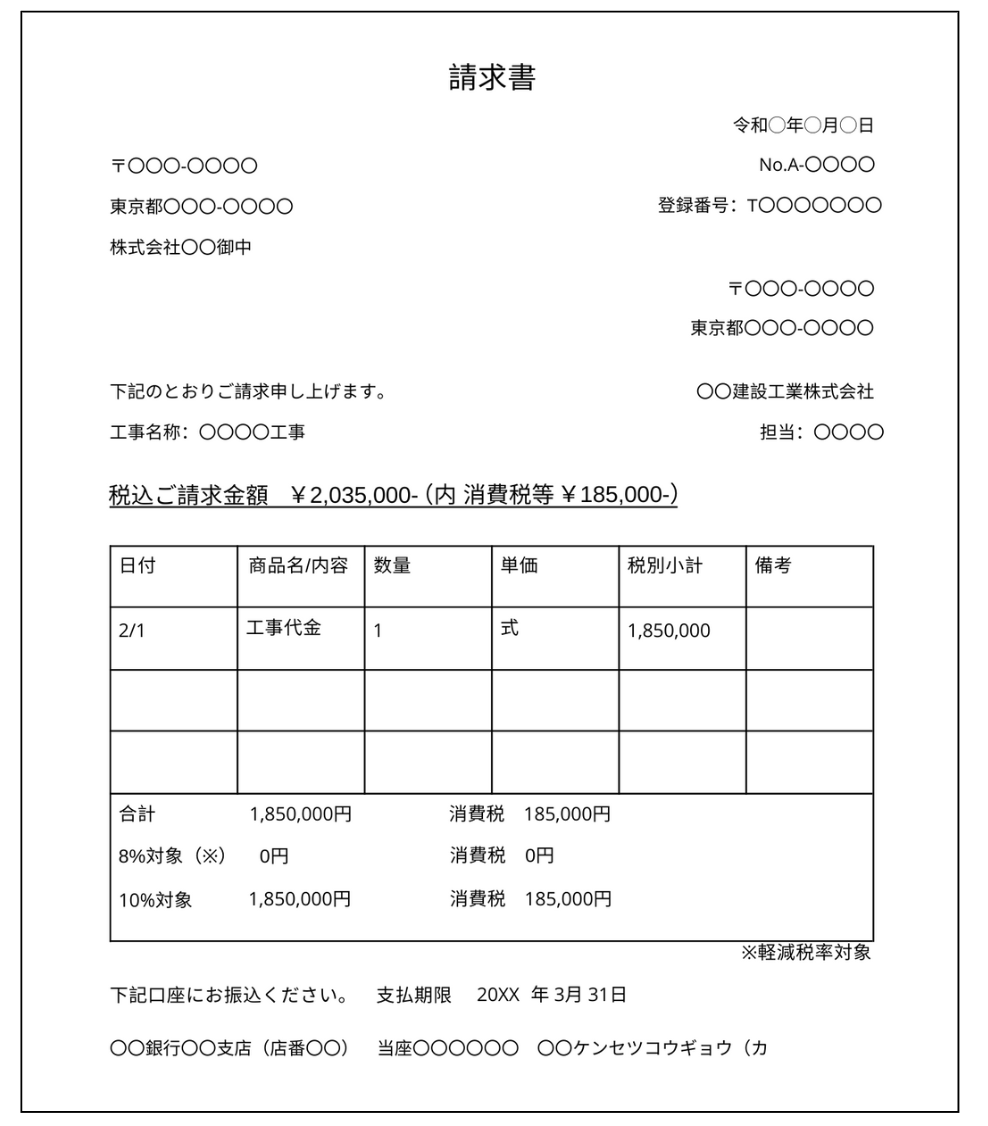
適格請求書を発行するにあたり、従来の区分記載請求書から追加・変更されたポイントを把握しておく必要があります。国税庁インボイスQ&Aに基づき、請求書に必ず記載しなければならないインボイス記載必須項目は以下の6点です。
【適格請求書(標準的なインボイス)の記載例イメージ】
--------------------------------------------------
[請求書] 請求番号:INV-2026-0042
発行日:2026年5月31日
請求先:株式会社〇〇商事 御中(①書類の交付を受ける事業者の氏名・名称)
発行者:株式会社△△テクノロジー(②適格請求書発行事業者の氏名・名称)
登録番号:T1234567890123(③登録番号記載方法)
【取引明細】(④取引内容・軽減税率の対象である旨)
1. システム開発保守費(標準税率10%) 1式 500,000円
2. 社内研修用弁当代(※軽減税率8%) 20個 20,000円
--------------------------------------------------
【税率ごとの合計金額および適用税率】(⑤税率ごとに区分して合計した対価の額)
・10%対象金額(税抜):500,000円(消費税額:50,000円)
・ 8%対象金額(税抜): 20,000円(消費税額: 1,600円)
【消費税額等の内訳】(⑥税率ごとに区分した消費税額等)
・10%消費税額:50,000円
・ 8%消費税額: 1,600円
合計請求金額(税込):571,600円
※「※」印は軽減税率8パーセント対象商品
--------------------------------------------------
上記の通り、取引内容に対して軽減税率8パーセント対象が含まれる場合は、対象商品が明確に判別できるよう記号等を付与し、10%と8%の税率ごとに「対価の額」と「消費税額」を分けて明記しなければなりません。
書き方を間違えると無効?区分記載請求書との違いと仕入税額控除の要件
インボイス制度導入前の「区分記載請求書」と現在の「適格請求書」の最大の違いは、登録番号の有無と消費税額の記載義務付けにあります。従来の形式では税率ごとの税込対価合計のみで成立していましたが、適格請求書等保存方式においては、税率区分ごとの消費税額等が明記されていない書類は無効とみなされます。
買い手側が仕入税額控除の要件を満たすためには、売り手から正しく記載された適格請求書の交付を受け、それを法定期間(原則7年間)保存しなければなりません。売り手が登録番号の記載を忘れたり、消費税の計算方式を誤ったりした請求書をそのまま処理してしまうと、買い手側は仕入税額控除を否認され、追徴課税のリスクを背負うことになります。
また、売り手側は交付した適格請求書の写しを保存する義務を負います。万が一、発行した請求書に不備が見つかった場合は、正しい内容に修正した「修正インボイス」を再交付するか、差額を記載した書類を速やかに発行する対応が求められます。
【データ比較】インボイス制度の請求書様式・端数処理・経過措置一覧
適格請求書の実務で押さえるべき重要項目を、法令上のルールおよび編集部の実務評価とともに一覧表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適格請求書(標準様式) | 登録番号+税率別対価+税率別消費税額など全6項目 | BtoB取引全般で原則必須 | 1項目でも欠落すると控除無効。システム自動化が必須水準。 |
| 簡易インボイス(適格簡易請求書) | 交付先名称を省略可能、税率別消費税額または適用税率のいずれか記載 | 小売業、飲食業、タクシー業など不特定多数を相手にする業種 | レシート対応店舗では必須。要件緩和されているが適用業種が限定的。 |
| 消費税端数処理ルール | 1つのインボイスにつき「税率ごとに1回のみ」端数処理(切捨て・切上げ・四捨五入) | 行ごと(品目ごと)の端数処理は法令上禁止 | 旧来の自社システムで「明細ごと端数計算」が残っている事例が多く危険。 |
| 免税事業者からの仕入れ経過措置 | ・2023/10〜2026/9:80%控除 ・2026/10〜2029/9:50%控除 | 制度移行期の税負担激変緩和措置 | 2026年10月の50%引き下げを控え、取引価格や契約条項の見直しが増加中。 |
| 小規模事業者の2割特例 | 売上税額の20%のみを納税(免税から課税転換した事業者向け) | 2023/10〜2026/9までの3年間の限定特例 | 特例終了後の簡易課税・本則課税への移行シミュレーションが急務。 |
現場で多発するミスとは?消費税端数処理ルールと登録番号記載方法の盲点
国税庁の公表資料や税務調査の指摘事例で頻出しているのが、消費税端数処理ルールの誤りです。法令上、消費税額の計算において生じる1円未満の端数は、「1つの適格請求書につき、税率ごとに1回ずつ」計算して端数処理(切捨て、四捨五入、切上げのいずれか任意の方法)を行わなければなりません。
多くの企業で見られるNGパターンは、商品明細の1行ごとに消費税を計算して端数処理を行い、その金額を最後に合算する手法です。この方式を採用すると、明細の行数が多い場合に1円〜数円の計算誤差が発生し、税法上の適格請求書として認められないリスクが生じます。
また、登録番号記載方法についても注意が必要です。法人の場合は「T+法人番号(数字13桁)」、個人事業主の場合は「T+数字13桁」となりますが、先頭のアルファベット「T」の脱落や、全角入力によるシステム読み取りエラーが多発しています。取引先から受領した請求書の登録番号が国税庁の「適格請求書発行事業者公表サイト」に実在するかどうか、定期的なマスター照合作業を怠ってはなりません。
【実態検証】免税事業者との取引と2026年最新税制改正に伴う現場のリアル
現場の経理担当者やフリーランスの間で最も摩擦が起きているのが、免税事業者との取引に関する扱いです。インボイスを発行できない免税事業者からの仕入れについては、制度開始から3年間設けられていた「80%控除」の経過措置が2026年9月末をもって終了し、同年10月からは「50%控除」へと控除割合が縮小します。
会計・税務関連の業界調査によると、免税事業者との取引を継続している事業者の約64%が「2026年秋の控除引き下げに伴い、発注単価の再交渉や課税転換の打診を検討している」と回答しています。下請法や独占禁止法上の「優越的地位の濫用」に抵触しないよう配慮しつつも、買い手側の税負担増をどのように分担するか、契約関係の再調整が進んでいます。
さらに、2026年最新税制改正の議論では、事務負担軽減を目的とした少額取引(1万円未満)における帳簿のみ保存特例(少額特例)の適用期間や対象範囲についての確認作業も本格化しています。自社の取引規模と適用ルールを常にアップデートしておく姿勢が求められます。
一般に知られていない誤解|簡易インボイス様式と無料テンプレートの落とし穴
ネット上の情報やテンプレート利用において、現場で誤認されやすい2大盲点を整理します。
第一の誤解は、「どんな事業者でも簡易インボイスを発行できる」という思い込みです。簡易インボイス様式(適格簡易請求書)は、不特定多数の顧客に対して販売やサービスを提供する事業(小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業など)に限定して認められた特例措置です。通常のBtoB卸売やコンサルティング業、請負開発業務などは対象外であり、必ず宛名(交付を受ける事業者の氏名・名称)を記載した標準インボイスを発行しなければなりません。
第二の盲点は、ネット上で配布されている請求書テンプレート無料素材の仕様不備です。古いフォーマットのまま配布されているExcelテンプレートの中には、端数処理が明細行ごとに計算式(`ROUNDDOWN(単価数量0.1, 0)`)で組まれているものが散見されます。無料テンプレートを利用する際は、合計欄で税率ごとにまとめて端数処理を行う計算式になっているか、必ず数式を点検してください。
【プロの結論】インボイス発行体制を見直すべき人・既存運用のままでよい人の判断基準
【即座に発行体制を見直すべき企業・個人】
・Excelの手入力や古い販売管理ソフトで請求書を作成している事業者
・明細行ごとに消費税額を算出して合算している事業者
・免税事業者への外注比率が高く、2026年10月の50%控除移行に向けた試算を行っていない企業
【現在の運用のままで問題ない事業者】
・インボイス対応済みのクラウド請求書システムを導入し、税率別合算・端数処理が自動化されている企業
・取引先の登録番号マスターを定期的にAPI連携等で自動照合している企業
【インボイス 請求書 記載例】に関するよくある質問(FAQ)
Q1:手書きの領収書や請求書でもインボイスとして認められますか?
A1:手書きであっても、登録番号、取引内容、適用税率、税率ごとに区分した対価の額と消費税額等、発行者名、受取手名(簡易インボイス対象業種は省略可)の必須項目がすべて漏れなく記載されていれば、法的に有効なインボイスとして認められます。
Q2:税込金額のみを記載し、税抜金額を記載しなくてもインボイスになりますか?
A2:税抜金額ではなく「税率ごとに区分した税込対価の合計額」と「税率ごとに区分した消費税額等」が記載されていれば、インボイスの要件を満たします。税抜・税込のどちらをベースに記載しても問題ありません。
Q3:請求書ではなく、納品書にインボイスの項目を記載しても有効ですか?
A3:有効です。書類の名称が「納品書」「請求書」「領収書」のいずれであっても関係ありません。また、納品書に登録番号と税抜金額を記載し、月締め請求書に消費税額を記載するなど、複数の書類を相互に関連付けてインボイスの要件を満たす方法も認められています。
まとめ:2026年の税務調査に備える請求書管理の判断基準
適格請求書の作成・管理において最も重要なのは、「必須6項目の網羅」「税率ごとの適切な端数処理」「登録番号の正確性」の3点です。これらが1点でも欠落した請求書は、税務調査において仕入税額控除を否認されるリスクに直結します。
また、2026年秋には免税事業者との取引にかかる経過措置が80%控除から50%控除へと引き下げられ、税務処理のシビアさは一段と増します。自社の請求書発行システムが法令に準拠しているかを再点検するとともに、受領した請求書の確認・保管フローを強固にし、確実な税務コンプライアンス体制を構築してください。 (出典: インボイス 請求書 記載例(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。