個人再生とは?家を残し借金を最大5分の1にする条件と自己破産の違い
多額の借金に苦しみながらも「どうしても自宅を手放したくない」「仕事上の資格制限を避けたい」と悩む人にとって、最も有力な再建手段となるのが裁判所を介した債務整理手続きである個人再生です。借金を原則5分の1(最大10分の1)まで大幅に圧縮し、原則3年(最長5年)で分割返済していく法的救済制度として機能しています。
返済免除を受ける自己破産とは異なり、財産を維持しながら返済を続ける道筋を残せる点が大きな強みです。2026年現在における実務運用の動向や、利用にあたって立ちはだかる認可基準、手続き上のデメリットについて現場目線から詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人再生は裁判所を通じて借金元本を最大5分の1〜10分の1に減額し、3〜5年で分割返済する法的手続き。
- 要点2:住宅ローン特則を活用すればマイホームを没収されず、自己破産のような職業・資格制限も一切発生しない。
- 要点3:安定収入の証明や官報掲載、信用情報(ブラックリスト)への登録など、避けて通れない制約と認可条件が存在する。
【基本の仕組み】個人再生とは?借金減額の割合と家を残せる特例の全貌
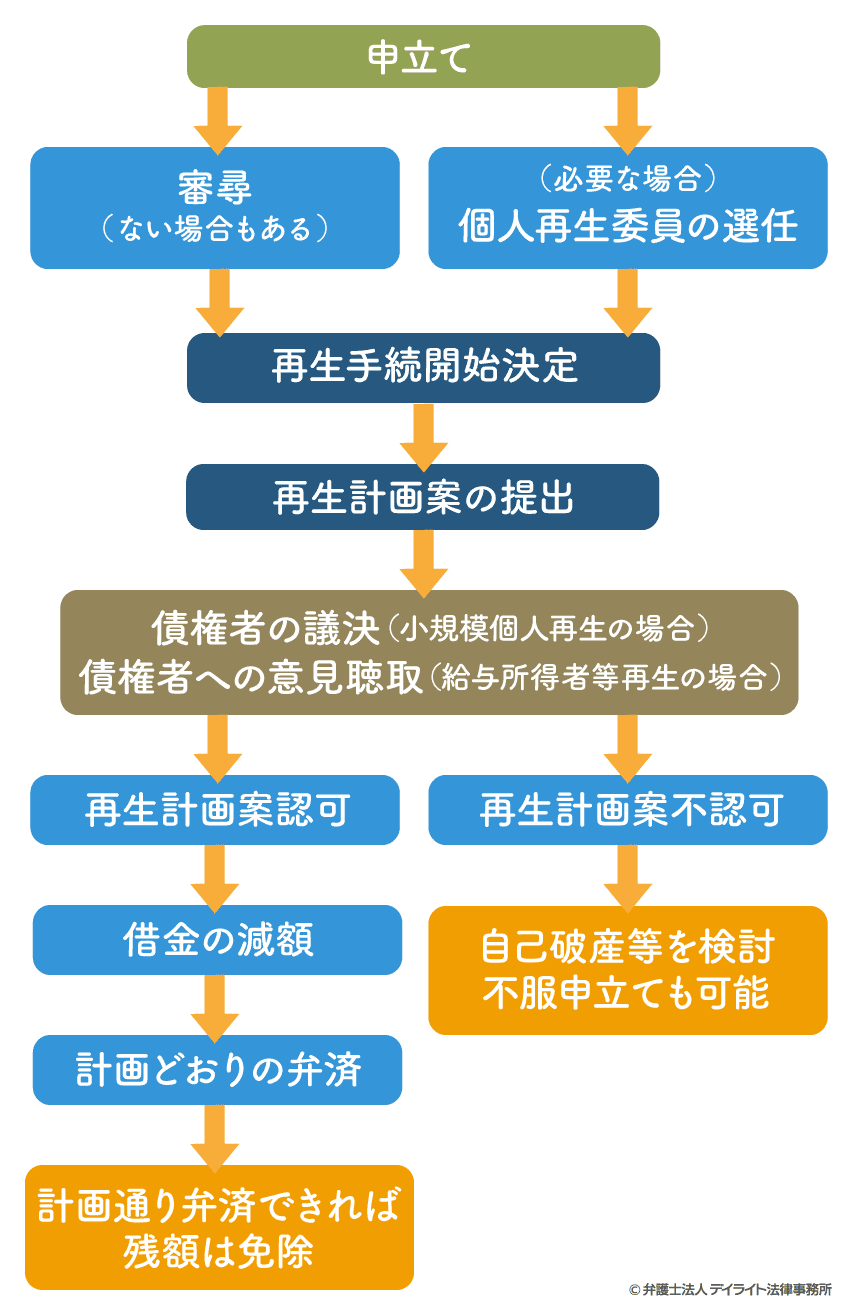
個人再生は、民事再生法に基づいて裁判所に再生計画案を提出し、認可を受けることで借金総額を大幅に圧縮する制度です。利息のカットにとどまる任意整理と、すべての返済義務を免責する自己破産の中間に位置付けられています。
借金の減額幅は「最低弁済額基準」と「清算価値保障原則」の2つのルールによって決まります。法律で定められた最低弁済額の基準は以下の通りです。
- 100万円未満:総額面をそのまま返済
- 100万円以上500万円以下:一律100万円に減額
- 500万円超1,500万円以下:借金総額の5分の1に減額
- 1,500万円超3,000万円以下:一律300万円に減額
- 3,000万円超5,000万円以下:借金総額の10分の1に減額
たとえば消費者金融や銀行カードローンで600万円の債務を抱えている場合、個人再生の認可を受けることで原則120万円まで圧縮され、これを3年間(毎月約3万3,000円)で完済すれば残りの480万円は法的に免除されます。
個人再生の最大の強みが「住宅資金特別条項(住宅ローン特則)」の存在です。住宅ローンだけは減額対象から外して従来どおり支払いを継続することで、金融機関による抵当権の実行(競売)を回避し、愛着のあるマイホームに住み続けることが認められています。
【徹底比較】自己破産・任意整理との決定的な違いと向いている人の境界線
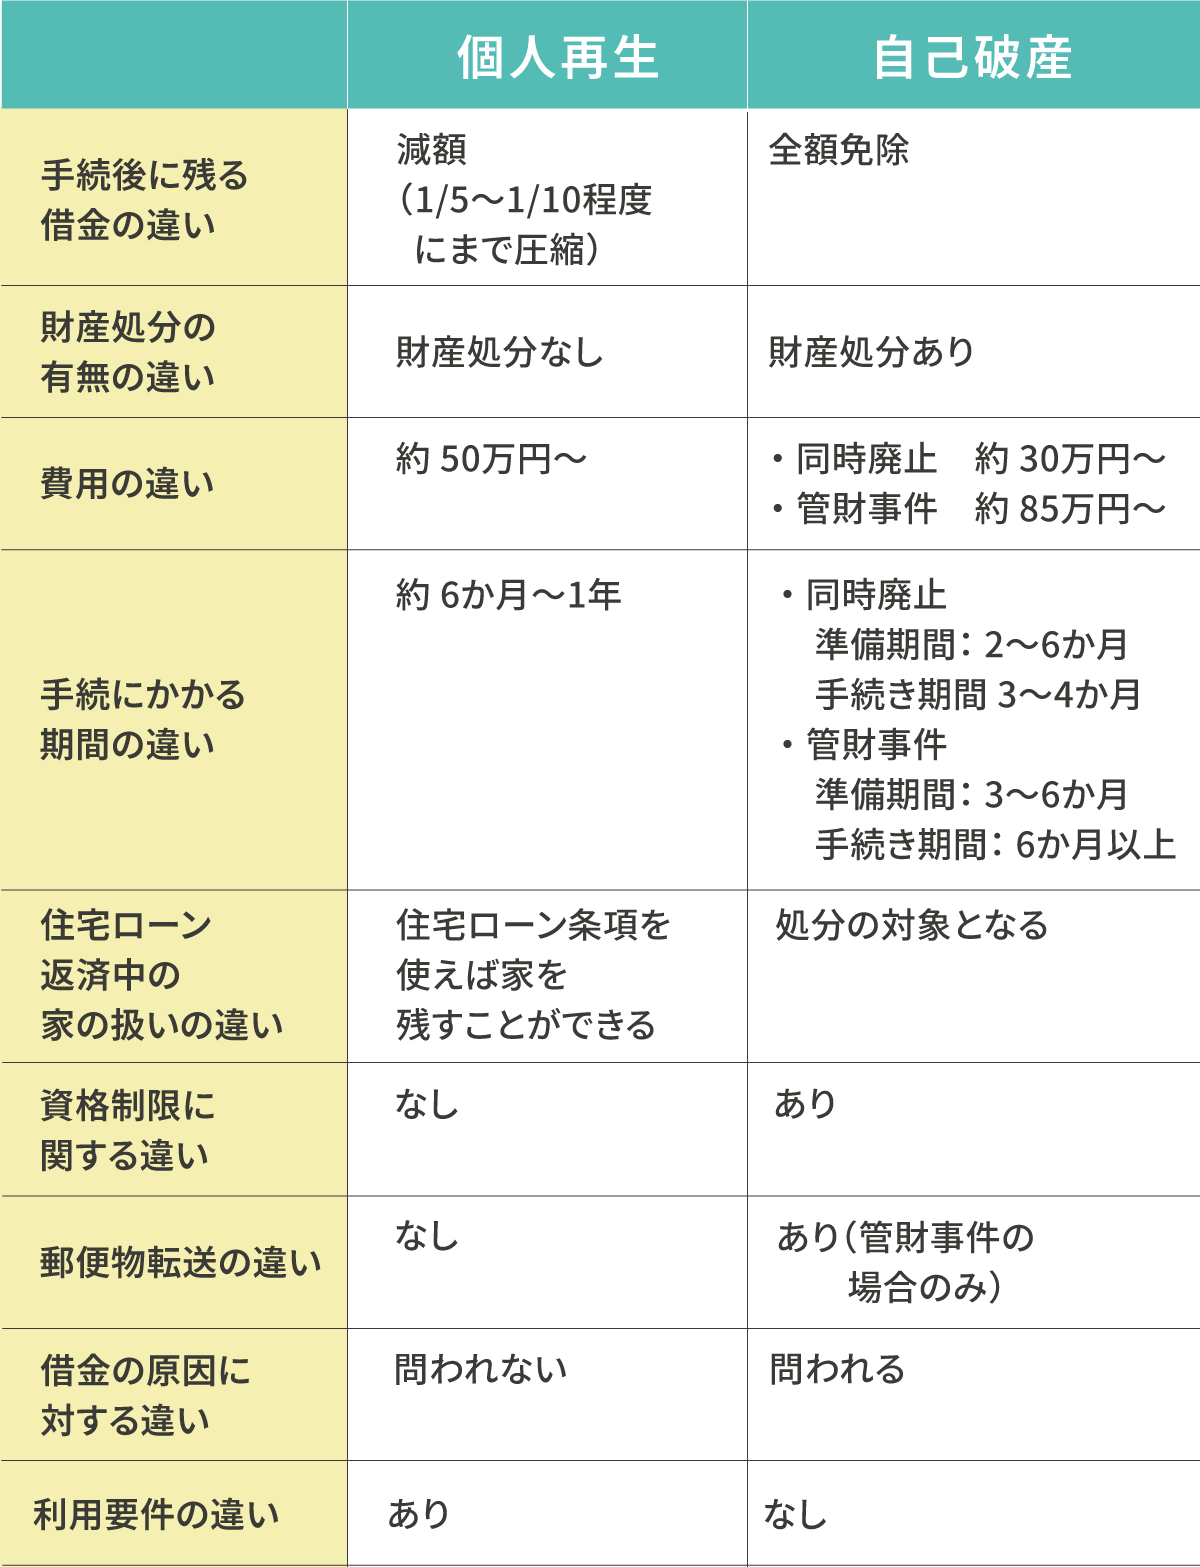
債務整理には主に「任意整理」「個人再生」「自己破産」の3種類が存在し、減額効果や生活への影響が大きく異なります。それぞれの制度特性を客観的に比較したデータが以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 借金の減額幅 | 元本を最大5分の1〜10分の1に圧縮 | 任意整理:将来利息のみ免除 自己破産:全額免責(100%免除) | 返済能力はあるが元本が大きすぎる層に最も高い費用対効果を発揮。 |
| 持ち家の処分 | 住宅ローン特則の利用で維持可能 | 任意整理:維持可能 自己破産:原則として強制換価・処分 | 自宅を手放せないファミリー層にとって決定打となる選択肢。 |
| 財産の没収 | 原則として財産没収なし(清算価値に反映) | 任意整理:影響なし 自己破産:20万円超の資産は処分 | 高価な車や保険の解約返戻金を手元に残せる柔軟性が魅力。 |
| 職業・資格制限 | 一切の制限なし | 任意整理:制限なし 自己破産:士業・警備員・保険外交員等 | 破産による業務停止リスクを完全に排除できる。 |
| 借金の原因不問 | ギャンブルや浪費でも申立て可能 | 自己破産:免責不許可事由に抵触するリスクあり | FXや競馬などの浪費で作った借金でも法的な再建が可能。 |
個人再生には「小規模個人再生」と「給与所得者等再生」の2つの手続きがあります。実務の約9割以上で小規模個人再生が選ばれています。給与所得者等再生は債権者の同意が不要な反面、可処分所得の2年分を支払う規定があり、返済総額が跳ね上がるケースが多いためです。債権者の過半数や借金額の半額以上の反対が見込まれない限り、小規模個人再生を選択するのが実務上のスタンダードです。
【認可の壁】個人再生を利用するための必須条件と審査の実態
自己破産よりも制約が少ない反面、個人再生の認可基準は厳格に設定されています。利用を満たす主な条件は次の3点です。
- 将来自力で返済を継続できる安定した収入があること:正社員に限らず、契約社員やパート、個人事業主でも毎月の継続的な収入が見込めれば申立可能です。
- 住宅ローンを除く無担保借金総額が5,000万円以下であること:5,000万円を超える場合は通常の民事再生手続きとなり、予納金等のハードルが格段に上がります。
- 小規模個人再生の場合、債権者からの過半数の反対がないこと:申立に対して債権者数の半数以上、または債権総額の2分の1を超える反対意見(不同意)が出ないことが認可の絶対条件です。
特に消費者金融やメガバンク系列の保証会社は基本的に不同意を出しませんが、一部の政府系金融機関や個人債権者が大口である場合は不同意票を投じられるリスクがあるため、事前の債権者構成チェックが欠かせません。
【リアルな盲点】知っておくべきデメリットとクレジットカード・官報掲載の真実
メリットが際立つ個人再生ですが、手続きに入る前に押さえておくべきデメリットや生活への制約が存在します。
最も身近な影響は、信用情報機関(CIC、JICC、KSC)に事故情報が登録されるブラックリスト状態になる点です。認可決定からおよそ5年〜7年間は、新規のクレジットカード発行、スマートフォンの分割購入、新たな各種ローンの契約が原則として組めなくなります。
また、国が発行する機関紙である官報に氏名や住所が掲載されます。官報は手続き開始時、再生計画案の決議時、認可決定時の計3回掲載されます。一般的な知人や勤務先の同僚が日常的に官報をチェックする可能性は極めて低いものの、公的な記録として残る点は理解しておく必要があります。
連帯保証人が設定されている借金を個人再生の対象にした場合、減額された残りの請求がすべて保証人へ一括請求されます。奨学金や親族が保証人になっている借入れがある場合は、事前に相談しておかなければ重大な対人トラブルへと発展します。
【2026年最新】手続きの流れ・期間と弁護士・司法書士の費用相場
個人再生の申立てから認可決定が確定するまでには、通常6ヶ月から1年程度の期間を要します。
手続きが始まると、裁判所が定めた期間中に計画通りの金額を毎月積み立てられるかをテストする「履行テスト(トレーニング期間)」が約半年間行われます。この期間中にしっかりと積立金を管理できる実績を示せなければ、裁判所から再生計画の不認可が下されます。
依頼時に発生する費用相場は、専門家の種別や住宅ローン特則の有無によって分かれます。
- 弁護士への依頼相場:40万〜60万円(住宅ローン特則ありの場合は50万〜70万円程度)
- 司法書士への依頼相場:30万〜45万円(書類作成のみ代行、裁判所面接への同席不可)
- 裁判所予納金・個人再生委員報酬:15万〜25万円前後(管轄の裁判所によって異なる)
司法書士は書類作成代理人にとどまるため、裁判所での審尋(面接)には本人のみで出頭する必要があります。一方、弁護士は代理人としてすべての裁判所対応や債権者対応を包括して担当できるため、手続きの確実性を重視するなら弁護士への相談が現実的です。
【実態検証】利用者の生の声と現場目線で見えたリアル
債務整理の相談現場やSNS・ネットコミュニティで交わされる実際の体験談を精査すると、個人再生を選択した人々の実像が見えてきます。
「借金800万円で毎月15万円の利息と返済に追われ破綻寸前だったが、個人再生で160万円まで減り、月4万5,000円の返済になったことで精神的な平穏を取り戻せた」という声がある一方、「家計簿の提出や給与明細の管理が想像以上に細かく、半年間の履行テスト中は一切の無駄遣いが許されず精神的に追い詰められた」という現場のシビアな体験談も少なくありません。
家を守れる安心感の裏で、家計の収支を裁判所に1円単位で開示し、厳しい生活再建の規律を求められる厳格さこそが個人再生の現実です。
【プロの結論】個人再生をおすすめできる人・見送るべき人の特徴
▼個人再生を選ぶべき人
- 住宅ローン返済中の持ち家を絶対に手放したくない人
- 警備員、保険外交員、士業など、資格制限で職を失うリスクがある人
- 毎月一定の安定した収入があり、減額後の借金を3年間で完済できる見込みがある人
- 借金の原因がギャンブルや過度な浪費で、自己破産の免責が危ぶまれる人
▼個人再生を見送るべき人(任意整理や自己破産を検討すべき人)
- 現在無職、または収入が不安定で毎月の返済原資を確保できない人(自己破産が適正)
- 借金総額が200万円以下と比較的少額で、任意整理でも返済可能な人
- 守るべき高額な財産や持ち家がなく、職業制限の対象にもならない人(自己破産の方が早期再建可能)
【個人再生とは】に関するよくある質問(FAQ)
Q1:個人再生をすると会社や家族にバレてしまいますか?
A1:裁判所や弁護士から会社に直接連絡がいくことは原則ありません。ただし、退職金見込額証明書の発行や、同居家族の給与明細・通帳コピーの提出を裁判所から求められるため、家族に内緒で手続きを進めるのは極めて困難です。会社に対しては、退職金の書類発行理由を「住宅ローンの見直し」などと説明することで露見を防ぐケースが一般的です。
Q2:車は手元に残すことができますか?
A2:自動車ローンの支払いが残っている場合、ローン会社に所有権留保が付いていれば車は引き揚げられます。一方、すでにローンを完済している場合や所有権が本人名義であれば、車を没収されることはありません。ただし、車の査定額が資産(清算価値)としてカウントされ、返済総額が引き上がる要因になる点には留意が必要です。
Q3:手続き中でも銀行口座は凍結されますか?
A3:借入先として指定した銀行の口座のみ、弁護士からの受任通知が届いた段階で一時的に凍結されます。給与振込口座や公共料金の引き落とし口座に借入先銀行を指定している場合は、手続き前に別の銀行口座へと切り替えておくことが必須です。借入関係のない別銀行の口座であれば影響を受けず、そのまま利用できます。
まとめ:今後の動向と失敗しないための判断基準
個人再生は、財産を守りながら法的に借金を大幅減額できる強力な生活再建制度です。しかし、厳格な収入要件や約半年間にわたる履行テスト、ブラックリスト登録といった制約を正確に把握していなければ、途中で不認可となり再建計画が頓挫する危険性も孕んでいます。
返済が滞ってからでは選べる選択肢が狭まります。月々の返済に追われて元本が減らない状況に直面しているなら、早い段階で債務整理の実務に精通した弁護士や司法書士の無料相談を活用し、自身の収支と資産状況に見合った最適な再建ルートを見極めることが肝要です。 (出典: 個人 再生 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。