概算払いとは?前金払いとの違いや補助金の手続き・返還ルールを徹底解説
官公庁の入札案件や大型補助金の交付決定、あるいは長期プロジェクトや出張旅費の処理において頻繁に目にする「概算払い」。手元資金に余裕がない企業にとって心強い資金調達手段である一方、前払いとの混同や精算時のトラブルが後を絶ちません。
特に補助金事業や公共調達では、厳格な法的枠組みと細かな精算手続きが定められており、仕組みを正しく把握していないと後から思わぬ返還命令や加算金ペナルティに直面するリスクを孕んでいます。本稿では、2026年現在の最新実務フローに沿って、前金払いや部分払いとの決定的な相違点、概算払請求書の記載要領、トラブルを未然に防ぐ実務管理の急所を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:概算払いは「金額未確定のまま事前に概算額を支払う」仕組みであり、事業完了後に必ず実費精算と過不足の返還・追加交付が発生する。
- 要点2:前金払いが「確定金額の前払い」であるのに対し、概算払いは会計法第22条などで厳格に適用要件が限定されている。
- 要点3:2026年現在の補助金実務では資金繰り改善の切り札となる一方、杜撰な支出管理による返還トラブルを避けるための事前準備が不可欠。
【基礎知識】概算払いとは?前金払い・部分払いとの決定的な違い
概算払い(がいさんはらい)とは、国や地方自治体、あるいは企業間取引において、支払うべき確定金額が事業完了前には判明しない場合に、あらかじめ算定した見込み額(概算額)を事前に支払う手法を指します。原則としてすべての支出は「役務提供や納品が完了した後の後払い(精算払い)」が鉄則ですが、長期間に及ぶ事業や多額の初期投資が必要な局面において例外的に認められています。
実務で最も混乱を招きやすいのが、「前金払い(前金払)」「部分払い(部分払)」との制度上の違いです。下表にそれぞれの本質的な相違点を整理しました。
| 項目 | 概算払い | 前金払い(前払金) | 部分払い(出来高払) |
|---|---|---|---|
| 支払金額の性格 | 未確定の見込み額(後から修正前提) | 契約済みの確定金額の一部または全額 | 完了した工種・出来形に応じた確定部分の対価 |
| 精算手続きの要否 | 必須(余剰金は返還、不足金は追加請求) | 原則不要(最終支払時に前払分を相殺) | 原則不要(既済部分の検収をもって確定) |
| 根拠法令・規定例 | 会計法第22条、地方自治法施行令第162条 | 会計法附則第6条、地方自治法施行令第163条 | 会計法第29条の6、自治体契約規則 |
| 典型的な適用シーン | 国の補助金交付、委託研究費、旅費精算 | 公共工事の着工金(前払金40%等)、仕入前受 | 大規模建築工事の中間検収、長期開発案件 |
このように、概算払いは「金額が流動的であること」と「事業終了後に1円単位での確定精算が義務付けられていること」が法的な決定打となります。
【法的根拠】会計法と地方自治法に見る概算払いの厳格な要件
官公庁や自治体の公金支出において、概算払いは無制限に認められているわけではありません。会計法第22条および地方自治法施行令第162条において、国の支払いは「履行の完了後」に行うことが大原則と規定されているためです。
公的機関において概算払いが認められる主な条件と要件は、以下のケースに厳格に限定されています。
- 国や地方公共団体が委託する試験・研究・調査の経費
- 補助金、負担金、交付金など、政策実現のために事業途中での資金手当てが不可欠な経費
- 職員等の旅費や交際費、訴訟費用など、性質上事前に金額を確定できない性質の支出
- 公害補償や災害救助に伴う緊急性の高い給付金
官公庁の入札案件や受託事業においては、契約書内に「概算払条項」が明記されていなければ請求自体が行えません。契約段階で資金回収スキームを綿密に確認しておく必要があります。
【実務比較】メリット・デメリットを解剖|資金繰りと精算リスク
概算払いの制度を活用するにあたっては、キャッシュフローの観点と事務管理コストの双方を比較衡量することが欠かせません。
最大のメリット:大型プロジェクトにおけるキャッシュフローの改善
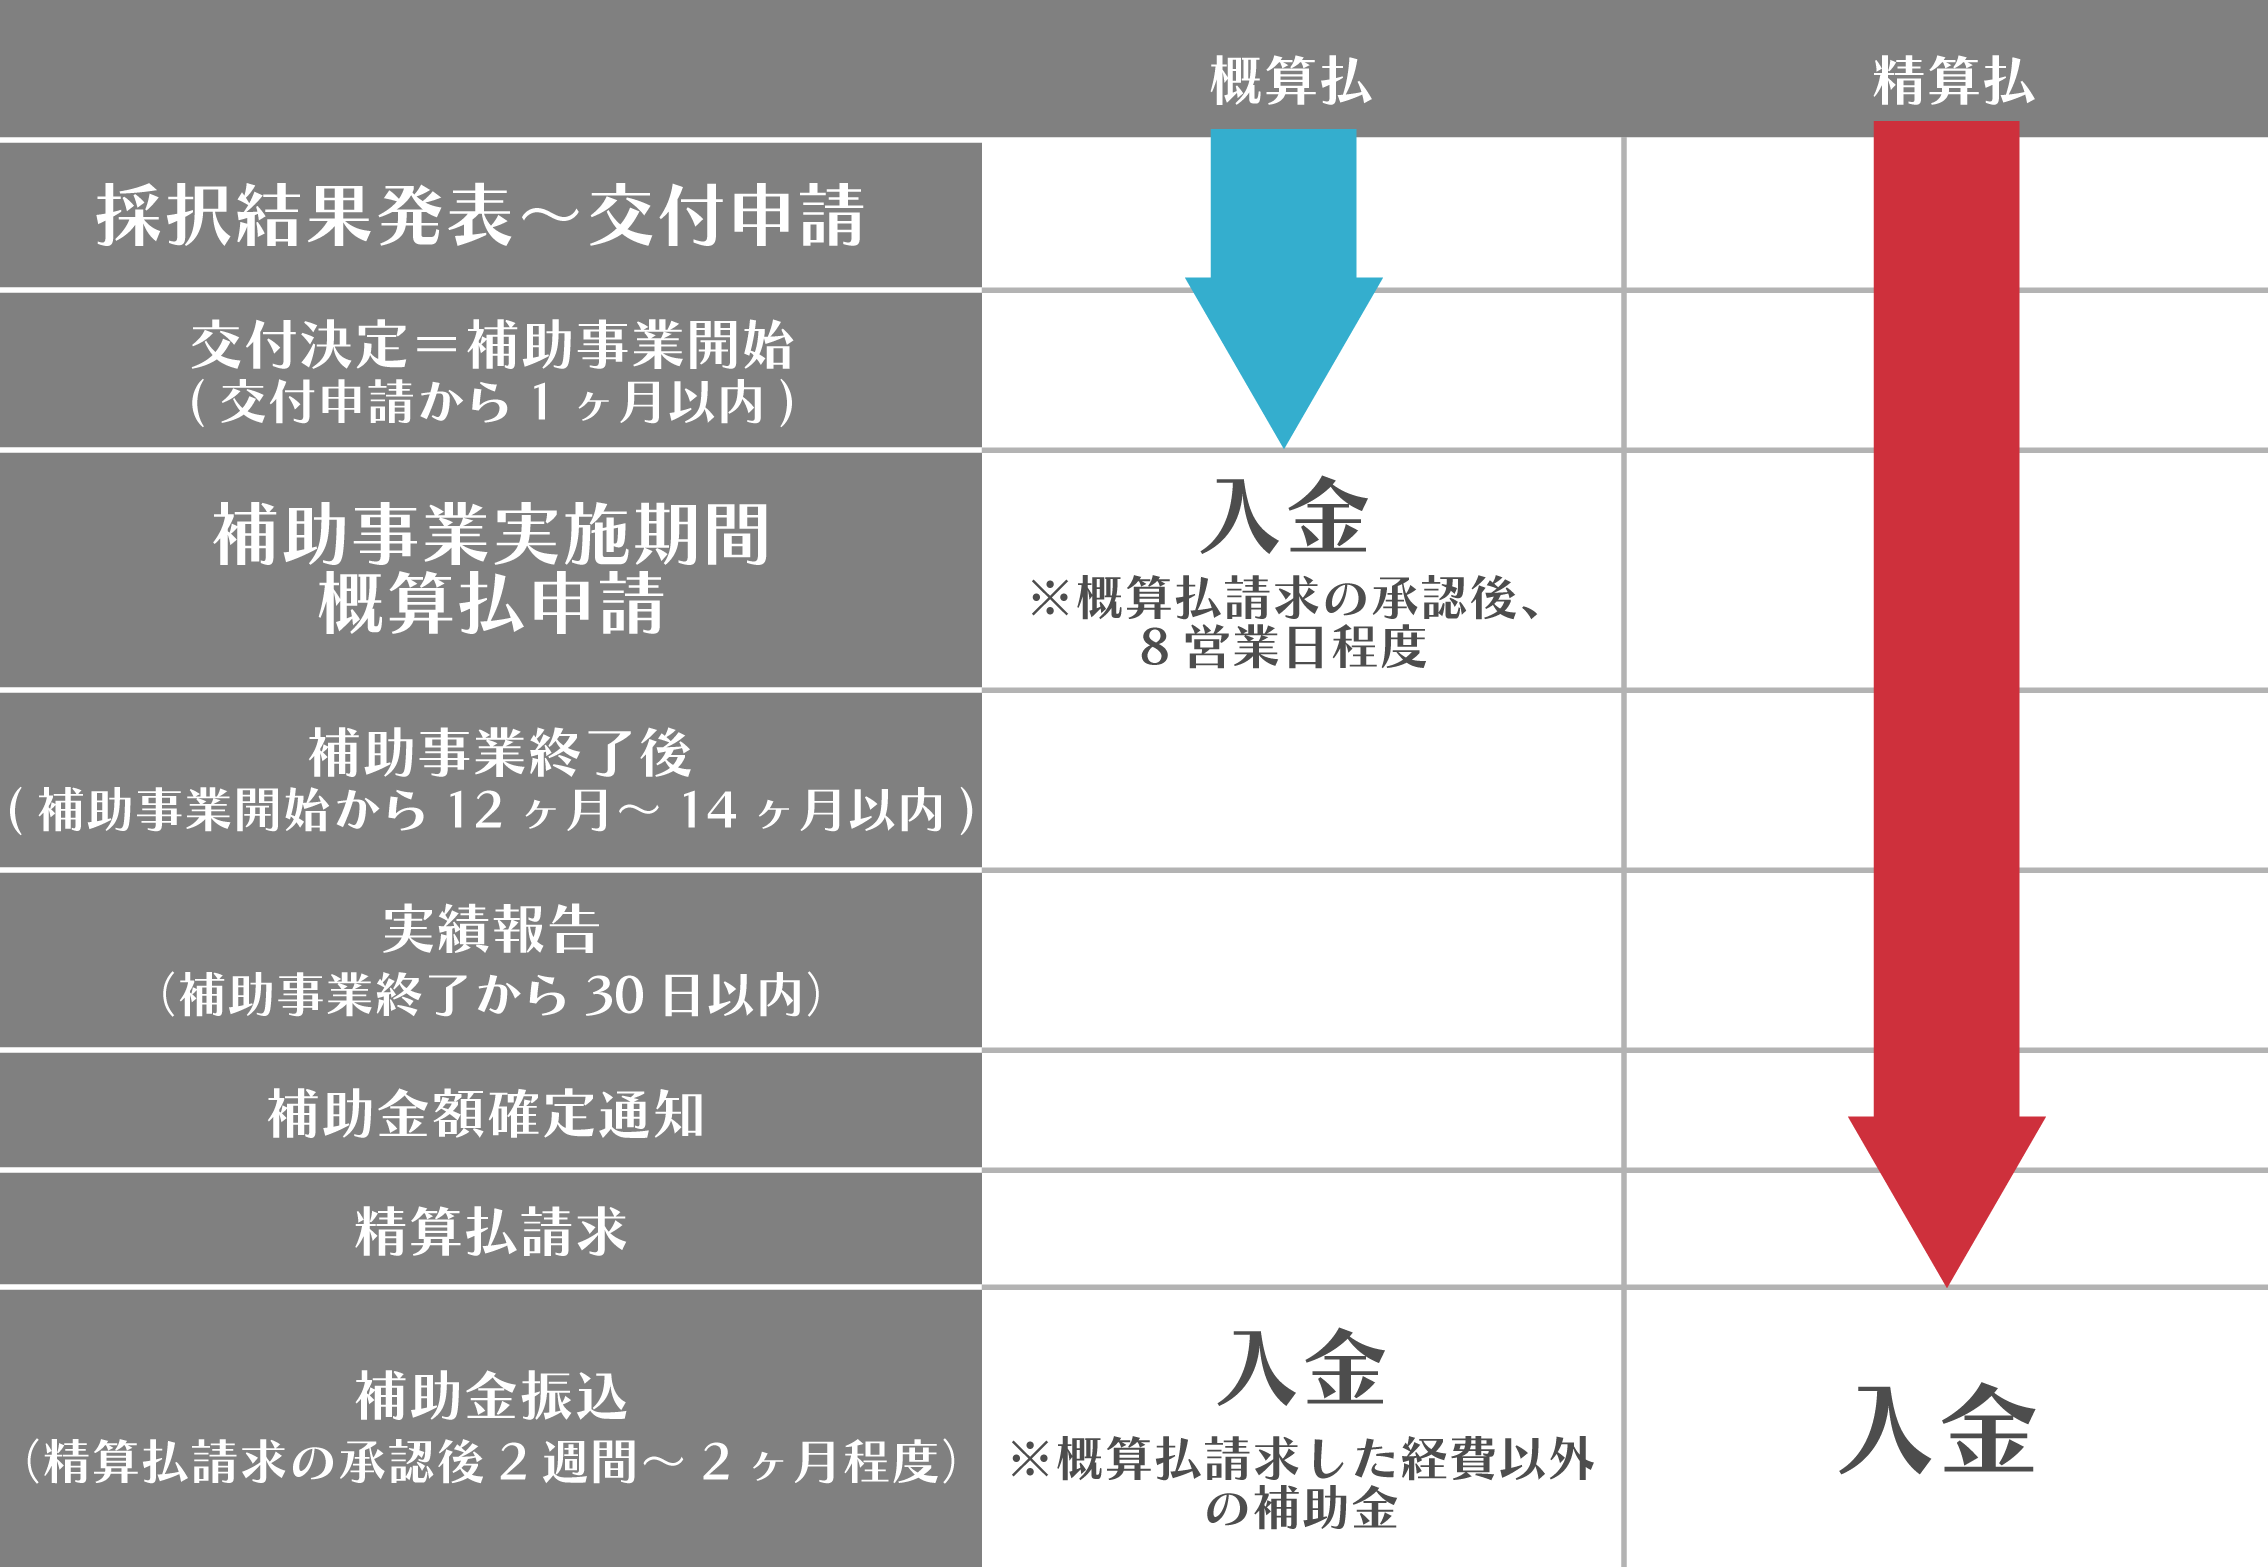
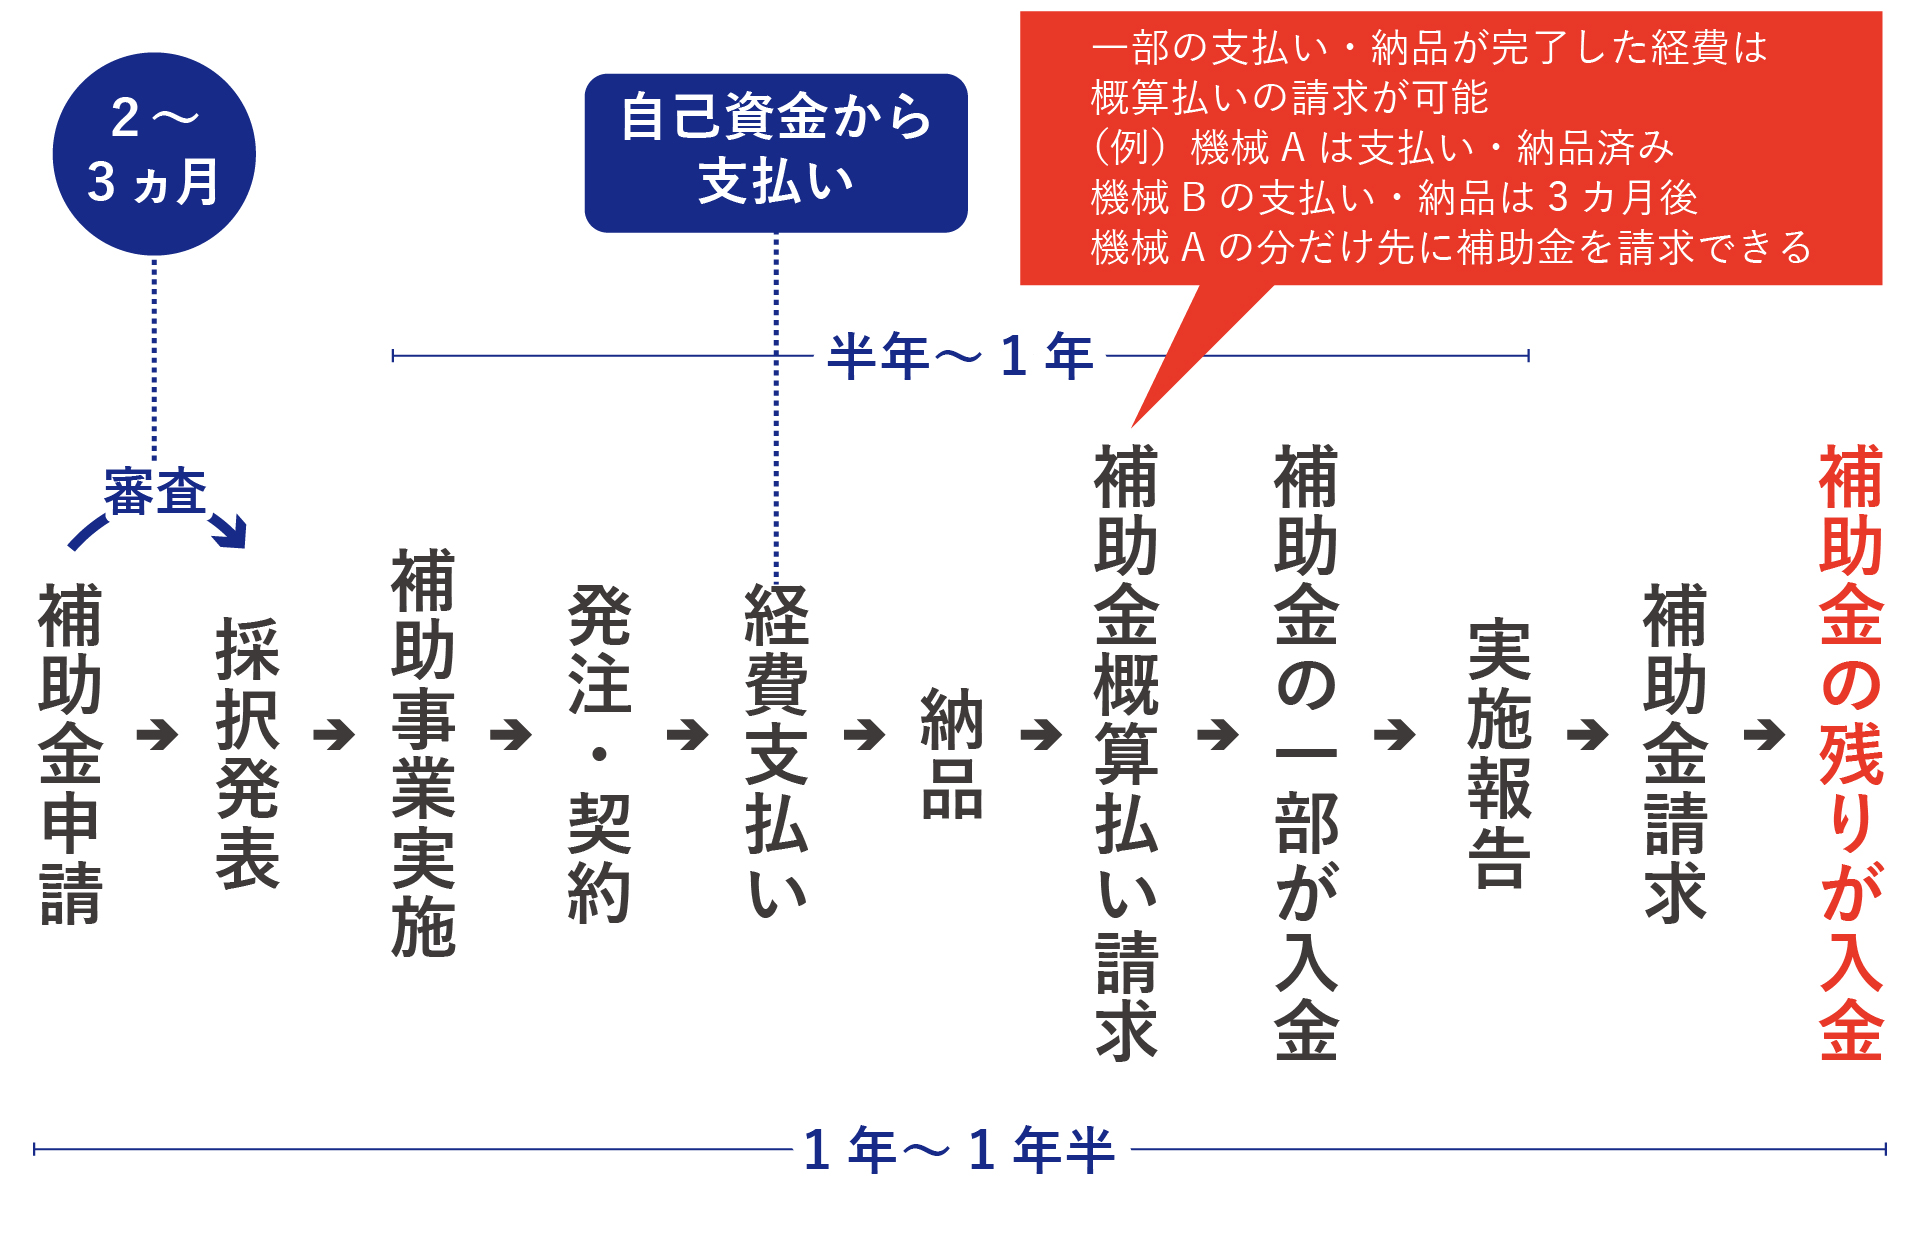
通常、国の大型補助金や委託事業は、事業完了後の実績報告と確定検査を経てから入金されるため、着手から実際の入金までに1年〜1年半以上のタイムラグが生じることが珍しくありません。概算払いを利用できれば、自己資金の持ち出しや金融機関からのつなぎ融資を大幅に抑制でき、資金ショートのリスクを回避して事業を円滑に推進できます。
潜むデメリット:厳格な証憑管理と「返還(返納)」のリスク
一方で、最大のハードルとなるのが受給後の精算手続きと返還義務です。概算で受け取った資金は、事前に承認された資金使途計画書通りに正確に執行しなければなりません。事業終了時の確定検査で対象外経費と判定されたり、想定より実費が安く済んだりした場合は、余剰金を速やかに国や発注元へ返還(返納)する必要があります。
万が一、概算受領金を別事業の運転資金に流用したり、使途不明金が発生したりした場合は、補助金適正化法に基づく交付決定取消や年10.95%の加算金徴収といった厳しい処分が下される構造的リスクを孕んでいます。
【2026年最新】補助金の概算払請求方法と請求書の書き方
2026年現在の公的助成金・補助金実務において、概算払申請を行うための標準的なプロセスは以下の3ステップで進行します。
- 概算払承認申請の提出:交付決定後、資金繰り計画書とともに「なぜ概算払いが必要なのか(自己資金のみでの事業継続が著しく困難である理由)」を明記した申請書を提出。
- 概算払請求書の作成・送付:承認受領後、指定様式の「概算払請求書」を作成して請求を実行。
- 実績報告と確定精算:事業完了後、速やかに領収書や帳簿を添付した実績報告書を提出し、確定額との差額を精算。
概算払請求書の書き方と重要ポイント
概算払請求書を起票する際は、通常の請求書とは異なり、以下の項目を正確に記載する義務があります。
- 交付決定通知書の番号および日付:根拠となる行政処分の特定
- 事業名称および事業実施期間:承認された対象プロジェクト名
- 交付決定総額、既受領額、今回請求額、残額:金額の内訳を明瞭に区分
- 直近の必要経費明細:「向こう2〜3ヶ月以内に実際に支払期日が到来する経費」に限定して請求額を算出
- 振込先口座情報:原則として事業専用に開設した別口座を指定
【実態検証】利用者の生の声と現場目線で見えたリアル
補助金申請企業や企業の経理担当者が直面するリアルな実態について、取材現場や企業コミュニティから集まった生の声をもとに検証します。
ケース1:補助金事業における「使途の縛り」に苦しむ中小企業
「新製品開発の補助金で概算払いを申請し、無事に着工前の資金を確保できたまでは良かった。しかし、概算払い口座は厳密な管理が求められ、原材料費の高騰で計画変更しようとした際、事前の変更承認申請に1ヶ月以上要してラインがストップしかけた」(製造業・財務担当者)
ケース2:旅費精算における「仮払金放置」の慢性化
一般企業の経理実務でも、長期出張時の「旅費の概算払い(仮払い)」は日常的です。しかし現場では、「概算払いで20万円を仮払いした営業担当者が、出張終了後も領収書を提出せず精算を数ヶ月放置する」「実費との差額返納を給与引き落としにするか否かで揉める」といったガバナンス不全が散見されます。
一般に知られていない盲点とネットの誤解
Web上や経営者の間で頻繁に見受けられる誤解について、実務上の事実を整理します。
誤解1:「概算払いで受給した資金は、自由な運転資金として回せる」
真相:完全な誤りです。概算払いで交付された資金は目的外使用が固く禁じられています。他の仕入れや従業員の定期給与に一時的に流用し、後から補填するような行為であっても、監査で「資金の目的外流用」と判定されれば一発で交付取消対象となります。
誤解2:「概算払いの請求書を出せば、決定金額の全額がすぐ満額入る」
真相:通常は必要時期に応じた分割払いです。多くの補助金制度では、交付決定額の100%が一括で概算払いされるケースは稀です。「第1四半期に必要な経費分」「工事の着工時支払分」など、事業計画の進捗に合わせて複数回に分割請求する運用が基本となります。
【プロの結論】概算払いを活用すべき事業者・見送るべき企業の条件
概算払いは強力なツールですが、すべての組織に適しているわけではありません。
- 活用すべき事業者:
- 手元流動性が乏しく、精算払い(後払い)まで耐えうるキャッシュがない中小・スタートアップ企業
- 設備投資額が数千万円〜数億円規模に達し、自己資金だけでは借入金利負担が重すぎる事業者
- 専任の経理担当者がおり、領収書やエビデンスの日次管理体制が整っている組織
- 見送るべき事業者:
- バックオフィス体制が脆弱で、領収書の収集や帳簿の記帳が数ヶ月単位で滞りがちな企業
- つなぎ融資の低利調達枠が十分に確保されており、厳格な公的監査対応コストを省きたい企業
【概算払いとは】に関するよくある質問(FAQ)
Q1:概算払いと前金払いの実務上の最大の違いは何ですか?
A1:最大の相違点は「確定精算の手間と返還義務の有無」です。前金払いは契約総額が確定している前提で支払われるため、業務完了後に原則として差額精算は発生しません。一方の概算払いは見込み額の支払いであるため、事業終了後に1円単位で使途を証明し、余った資金を発注者や国へ返還する精算手続きが必須となります。
Q2:概算払いで余ったお金を返還しないとどうなりますか?
A2:余剰金の返納(返還)を行わない場合、公金横領や補助金適正化法違反に問われます。未返還額に対する遅延損害金や加算金(年10.95%等の高利率)が課されるだけでなく、悪質な場合は事業者名の公表や指名停止処分、刑事告発に至る可能性があります。
Q3:出張の旅費精算における概算払請求書はどのように処理すべきですか?
A3:出張旅費の概算払い(仮払い)では、事前に作成した出張旅費見積書に基づき概算払請求書(仮払申請書)を起票します。出張終了後は、新幹線やホテルの正規領収書、搭乗証明書を添付した「精算報告書」を作成し、仮払金との差額を速やかに精算(不足額の支給または過受領額の返納)します。
まとめ:確実な精算手続きとリスク管理が事業成功の鍵
概算払いは、大型プロジェクトの着手や長期にわたる事業推進において、手元資金の枯渇を防ぐ極めて実効性の高い決済スキームです。しかしその恩恵の裏には、会計法や補助金適正化法に基づく厳格な使途制限と、緻密な確定精算の手続きが義務付けられています。
制度を利用する際は、「事前に経費計画を過不足なく精査すること」「日々の証憑保存を徹底すること」「余剰金の返還スケジュールを織り込んでおくこと」の3原則を徹底し、健全な資金運用を実現してください。 (出典: 概算 払い と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。