投資促進税制2026徹底解説!即時償却と税額控除の損得や申請期限の罠
設備投資やデジタル化、脱炭素化を推進する企業にとって、税負担を劇的に軽減できる投資促進税制。しかし、「手続きが複雑そう」「どの税制を選べば一番得なのか分からない」と後回しにした結果、数百万円単位の税制優遇を取りこぼしてしまうケースが現場では後を絶ちません。
2026年度の税制環境においても、中小企業向けの各種優遇措置やDX・GX分野への戦略的投資に対する支援策は、企業のキャッシュフローを左右する最重要ファクターです。本稿では、主要な投資促進税制の全体像から、即時償却と税額控除の損得分岐点、実務担当者が絶対に知っておくべき申請期限の罠まで、一次情報と現場の取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の投資促進税制は「中小企業経営強化税制」「中小企業投資促進税制」「DX/GX投資促進税制」の3軸で展開されている。
- 要点2:目先の資金繰り改善には「即時償却」、中長期での実質的な税金削減には「税額控除」が有利となる明確な分岐点が存在する。
- 要点3:最大のリスクは「設備取得後の申請ミス」であり、原則として事前申請・事前認定が必須である点に注意が必要。
【2026年最新】投資促進税制を活用しないと大損?主要制度の全体像
国が打ち出す設備投資関連の税制優遇は、企業の規模や投資目的に応じて細分化されています。なかでも中小企業が設備投資を行う際に中核となるのが中小企業投資促進税制と中小企業経営強化税制です。
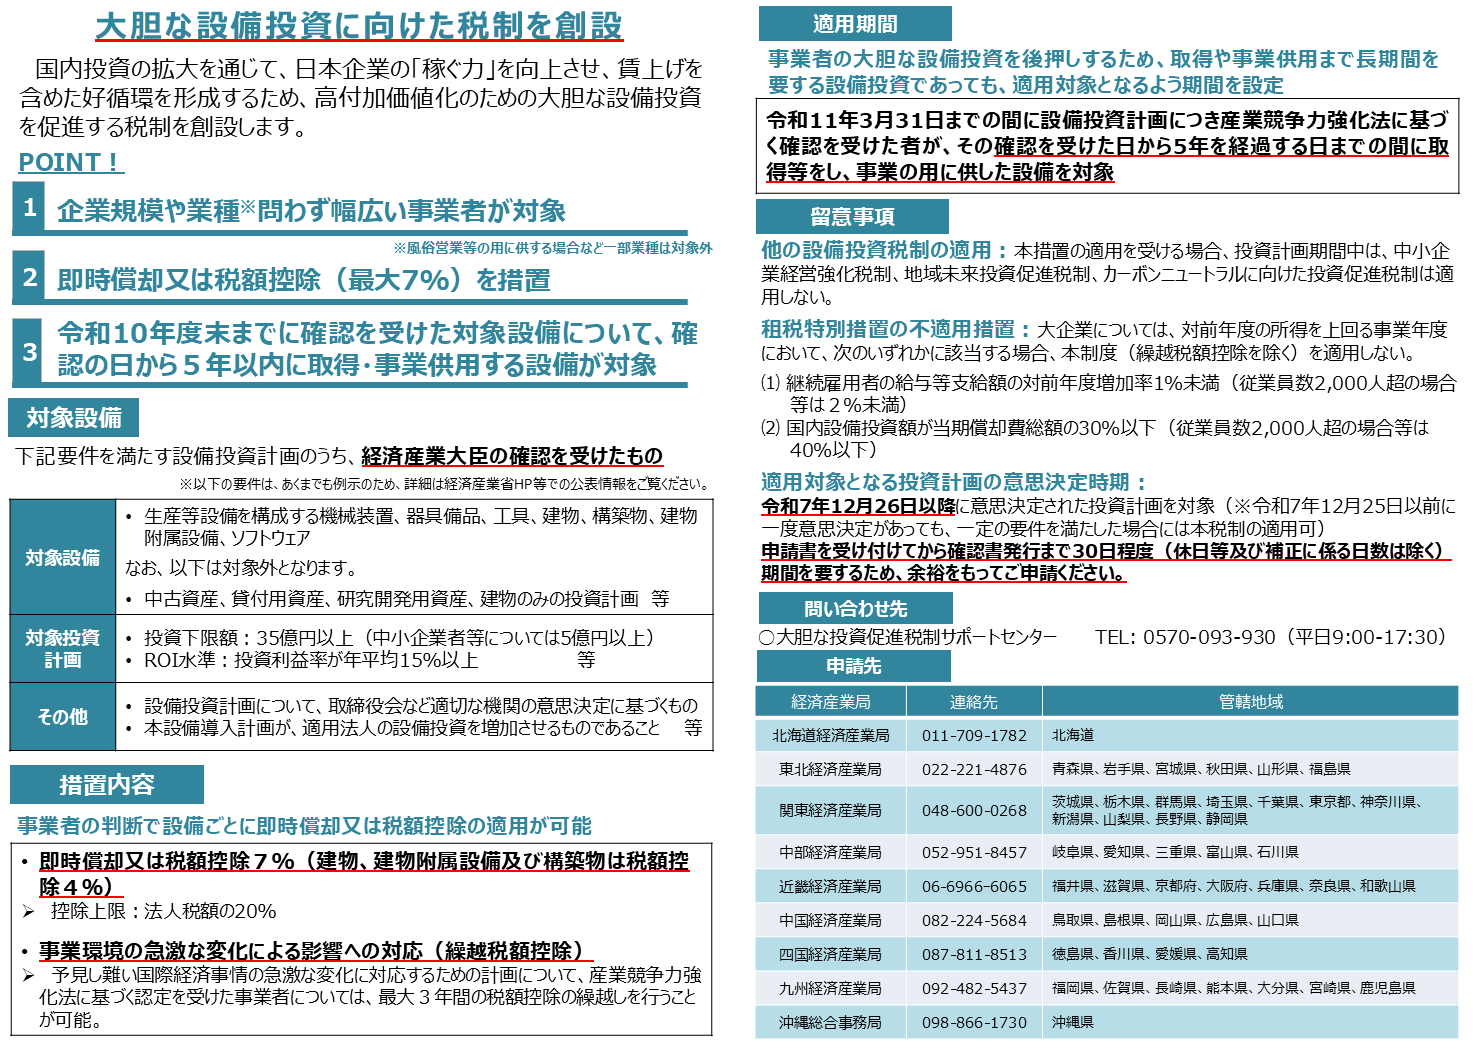
適用対象となる対象法人の基本要件は、原則として資本金1億円以下の法人(大企業の子会社等を除く)や個人事業主、農業協同組合等と定められています。資本金の規模だけでなく、実質的な支配関係(みなし大企業規定)のチェックも欠かせません。
中小企業向けの定番ルートに加え、近年はサプライチェーン全体の生産性向上を促すDX投資促進税制や、脱炭素化設備を支援するGX投資促進税制といった政策誘導型の大型減税も整備されています。自社の投資内容がどの枠組みに合致するかを見極めることが、節税最大化の第一歩となります。
【徹底比較】特別償却(即時償却)vs 税額控除|数字で見る有利な選択基準
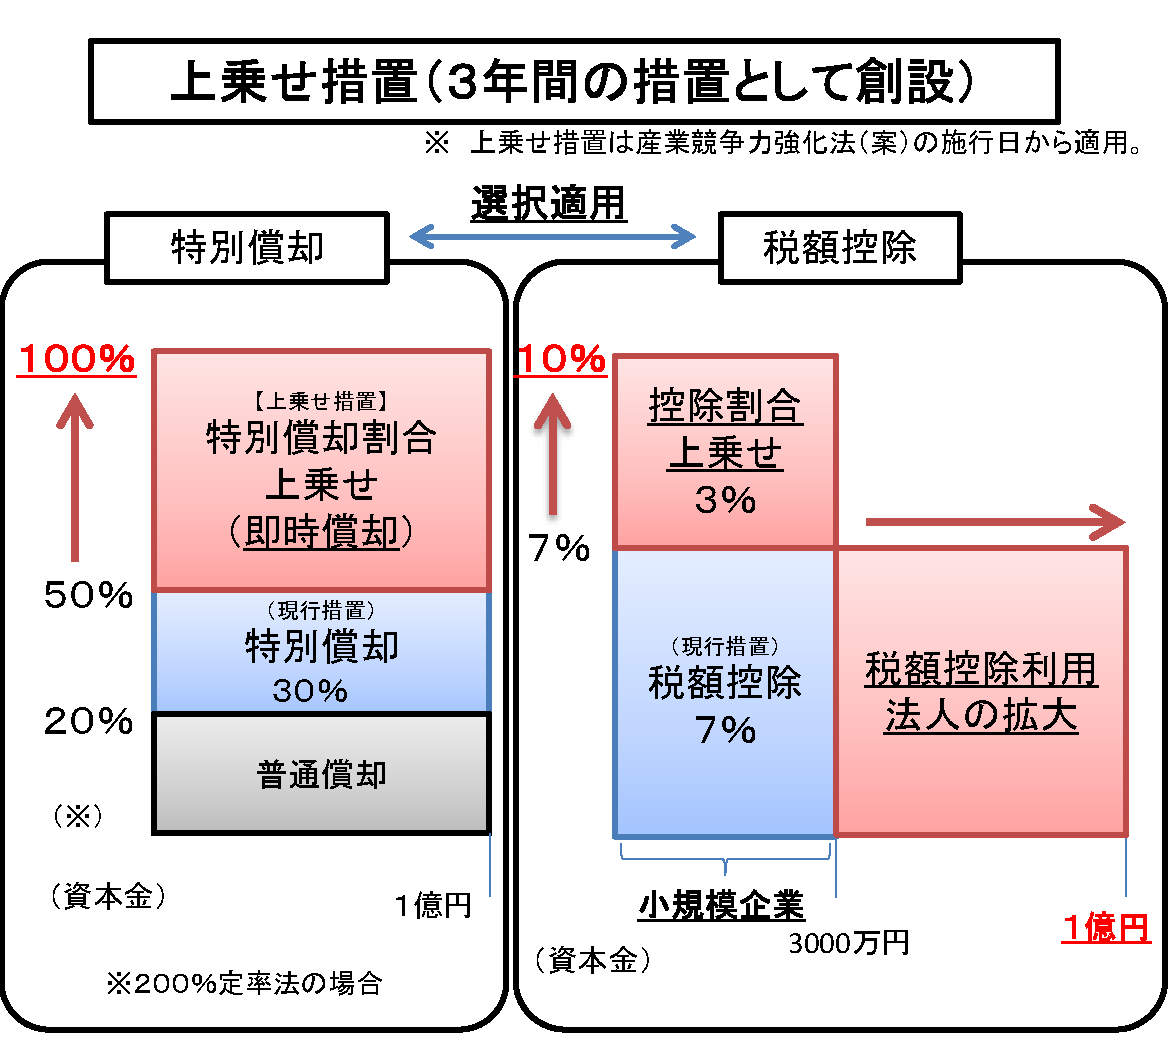
投資促進税制の多くでは、「特別償却(即時償却を含む)」または「税額控除」のいずれかを選択適用します。この2つの違いを正しく理解していないと、期待していたキャッシュフロー効果が得られない事態に陥ります。
| 項目 | 特別償却(即時償却など) | 税額控除(7%〜10%等) | 編集部の見解・評価 |
|---|---|---|---|
| 減税のメカニズム | 初年度に取得原価の全額または一定割合を一括経費計上(課税の繰り延べ) | 算出した法人税額から直接差し引く(恒久的な税金の免除) | 即時償却は「支払いの先送り」、税額控除は「税金そのものの値引き」という決定的な構造差がある |
| 初年度のキャッシュ効果 | 極めて大(大幅な利益圧縮により当期法人税を最小化) | 中〜大(当期法人税額の20%が控除上限となるケースが多い) | 短期的な資金回収を急ぐなら即時償却、自己資金に余裕があるなら税額控除が堅実 |
| トータルの税負担軽減額 | 変動なし(減価償却の前倒しに過ぎず、将来の経費が減る) | 実質的な純減(支払うべき税金が恒久的に安くなる) | 黒字が安定して継続する企業にとっては、トータルの手残り資金で税額控除が圧倒的に有利 |
| 主な対象税制 | 中小企業経営強化税制(即時償却)、中小企業投資促進税制(30%特別償却) | 中小企業経営強化税制(最大10%控除)、DX/GX税制(最大10%控除) | 設備規模と当期の予想利益水準によってシミュレーション必須 |
例えば、1,000万円の機械設備を導入した場合を考えます。即時償却を選択すれば、初年度に1,000万円全額を損金算入できるため、法人実効税率約30%と仮定すると初年度に約300万円の法人税圧縮が実現します。ただし、翌期以降の減価償却費はゼロになるため、翌期以降の税負担は増えます。
一方、税額控除(10%)を選択した場合、初年度に100万円の税額が直接控除され、さらに通常通りの法定耐用年数にわたって減価償却費も計上できます。中長期的に見れば100万円まるまる節税になるため、「トータルで手元に残る現金を増やしたい」企業には税額控除が選ばれています。
対象設備と適用要件を総点検|機械・ソフトウエア・DX/GXのボーダーライン
税制優遇を受けるためには、導入する資産が各制度の対象設備に指定されている必要があります。中小企業投資促進税制および中小企業経営強化税制における主要な対象区分は以下の通りです。
- 機械装置:1台160万円以上(工作機械、成形機、印刷機など)
- 測定工具・検査工具:1台または1セット30万円以上
- 器具備品:1台30万円以上(サーバ、専用端末など)
- ソフトウエア:1設備70万円以上(生産性向上や基幹業務を担うもの)
- 建物附属設備:1系統60万円以上(LED照明、空調設備、太陽光発電設備など)
また、DX投資促進税制の要件では、単なるPCやツールの導入にとどまらず、「全社的なデータ連携」「クラウド活用」「サイバーセキュリティ対策の徹底」など、デジタルガバナンスコードへの適合が厳格に求められます。さらにGX投資促進税制においては、省エネ基準の達成度や温室効果ガス排出削減効果が数値基準として設定されています。
【実態検証】税理士と現場担当者が語る「申請手続きの致命的な落とし穴」
制度を利用しようとした企業の約2割が直面するのが、「手続きスケジュールの遅延による失権」です。現場の実務で最もトラブルになりやすいポイントを整理しました。
最大の落とし穴は、「設備を取得・稼働させる前に認定を受けなければならない」という原則です。中小企業経営強化税制(A類型・生産性向上設備)の場合、まず設備メーカーを通じて工業会の「証明書」を取得し、その後に経済産業局へ「経営力向上計画」を提出して認定を受ける必要があります。
「納品・検収後に税理士へ相談したところ、事後申請の特例要件に間に合わず、通常の減価償却しか使えなかった」という悲鳴が現場取材でも頻繁に聞かれます。メーカー側の証明書発行に数週間、国の計画認定に約1ヶ月を要するため、発注の2〜3ヶ月前からの着手が必須です。
さらに、確定申告時には法人税申告書の別表作成(別表十六など)および認定計画書の写し、工業会証明書の添付が義務付けられています。税理士との連携を早期に開始することが、ミスを防ぐ唯一の防壁です。
一般に知られていない盲点とネットの誤解
税制に関するWeb上の情報には、誤解を招く記述が散見されます。特に注意すべき2つの盲点を検証します。
誤解①:「赤字企業は投資促進税制を使う意味がまったくない」
これは完全な誤りです。税額控除については、赤字で当期の法人税が発生しない場合でも、1年間の繰越控除が認められているケースがあります。また、即時償却を行うことで当期の青色申告欠損金を膨らませ、繰越欠損金として最長10年間にわたって将来の利益と相殺させることが可能です。
誤解②:「補助金と投資促進税制は絶対に併用できない」
ものづくり補助金や事業再構築補助金などの国の中小企業向け補助金と、投資促進税制は併用可能です。ただし、「圧縮記帳」と呼ばれる会計処理を適用した場合、補助金で補填された部分を除いた「自己負担分」のみが税制優遇の計算基礎となる点には留意してください。
【プロの結論】おすすめできる企業・見送るべき企業の条件
▼ 税制優遇を積極的に使うべき企業:
- 当期にまとまった黒字が見込まれ、突発的な利益を圧縮したい企業(即時償却推奨)
- 3〜5年スパンで安定的な営業利益を計上しており、支払税額の純減を狙いたい企業(税額控除推奨)
- 設備の発注までに最低でも1〜2ヶ月の準備期間を確保できるスケジュール感のある企業
▼ 申請をあえて見送る・慎重に判断すべき企業:
- 直近で設備の納期が迫っており、事前認定の手続きが物理的に間に合わない企業
- 節税のためだけに不要不急の過剰投資を行い、本体のキャッシュフローを悪化させるリスクがある企業
【投資促進税制】に関するよくある質問(FAQ)
Q1:適用期限を過ぎてから設備を購入した場合はどうなりますか?
A1:投資促進税制の各種優遇は、法令で定められた適用期限内に対象設備を取得・事業供用する必要があります。期限後に取得した設備は優遇税制の対象外となり、通常の減価償却(法定耐用年数に応じた償却)しか適用できなくなります。
Q2:中古の機械装置でも投資促進税制の対象になりますか?
A2:中小企業経営強化税制など主要な投資促進税制では、原則として新品(未供用資産)のみが対象とされており、中古資産は除外されます。一部の例外的な税制を除き、中古設備投資では適用できない点にご注意ください。
Q3:リース契約で導入した設備でも税制優遇は受けられますか?
A3:所有権移転外ファイナンス・リース等であっても、税額控除の適用は可能な場合があります(即時償却は不可)。リース会社が税制適用を前提とした特別料金プランを提示しているケースも多いため、導入形態に応じた試算が必要です。
まとめ:今後の動向と失敗しないための判断基準
投資促進税制は、計画的に活用すれば数百万円から数千万円規模の資金を手元に残せる強力な武器です。特に2026年の事業環境においては、自動化・省力化設備への投資やGX/DX投資が企業の競争力を直結して左右します。
成功の鍵は、「設備選定と同時に税理士・専門家へ相談すること」、そして「自社の財務状況に合わせて即時償却と税額控除を戦略的に使い分けること」の2点に尽きます。設備投資の意思決定を行う際は、事前の申請スケジュールを必ず工程表に組み込み、最大限の優遇措置を確実に享受してください。 (出典: 投資 促進 税制(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。