2026年最新|障害基礎年金の受給金額と1級・2級の差を徹底解剖
病気やケガによって日常生活や就労に大きな制限が生じた際、経済的な支えとなる公的制度が「障害年金」です。物価や賃金の変動に伴い毎年度見直される公的年金の給付水準ですが、2026年の年金改定においてもその支給額に大きな注目が集まっています。「自分はいったいいくら受け取れるのか」「1級と2級で受給額はどれほど違うのか」という疑問を抱く方は少なくありません。
障害基礎年金は受給要件や等級判定のハードルが高く、制度の仕組みを正しく把握していないと、本来受け取れるはずの給付を受け取れなかったり、申請で思わぬ不利益を被ったりするリスクが存在します。本稿では、2026年の最新改定動向を踏まえた確定給付額、子の加算額、障害厚生年金との差異、そして申請時に多くの人が直面する落とし穴まで、現場の取材知見をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の障害基礎年金額は物価・賃金動向を反映した改定が行われ、1級は2級の満額に対してきっちり1.25倍(年額100万円超)が給付される構造が維持されている。
- 要点2:受給額を左右する大きな要因は「子の加算」と「初診日における年金種別(基礎か厚生か)」であり、申請時の診断書作成と初診日証明が成否を分ける。
- 要点3:障害基礎年金は全額非課税で手取りが目減りしない一方、20歳前傷病による所得制限や生活保護費との併給調整など、事前に知るべき注意点が存在する。
【2026年最新】障害基礎年金の支給額一覧|1級・2級と子の加算の全貌
公的年金の給付額は、物価や名目手取り賃金の上昇率に応じて毎年度改定されます。障害基礎年金の2026年改定額においても、生活防衛の観点から改定ルールが適用されており、基礎となる2級の受給額は老齢基礎年金の満額と同額に設定されています。
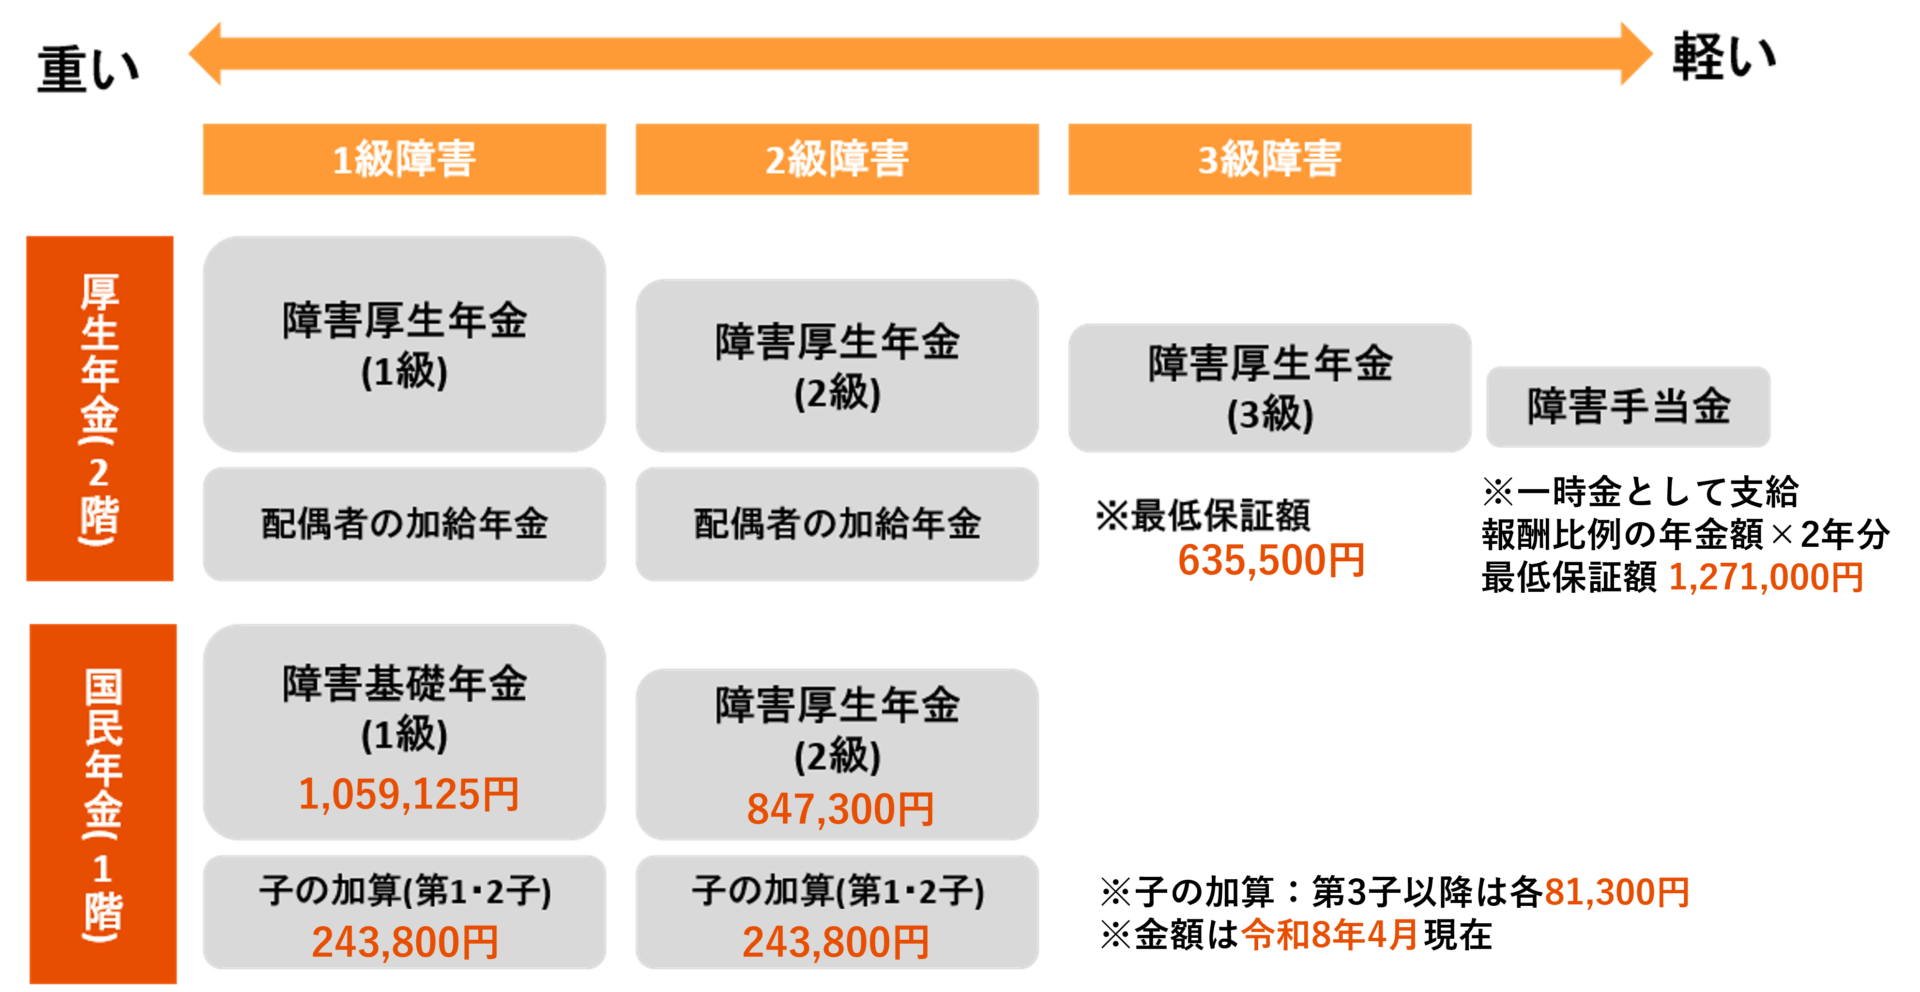
障害等級ごとの給付ルールとして、障害基礎年金の1級と2級の金額の違いは明確に「1級は2級の1.25倍」と法律で規定されています。日常生活において常時介護が必要な状態を想定した1級と、日常生活に著しい制限を受ける2級とでは、支給額に年間20万円以上の開きが生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 障害基礎年金 1級(年額) | 1,025,000円前後(月額約85,400円) | 2級満額の1.25倍で計算 | 常時他人の介助が必要な重度障害が対象。生活維持の主軸となる給付水準。 |
| 障害基礎年金 2級(年額) | 820,000円前後(月額約68,300円) | 老齢基礎年金の満額と同水準 | 単身生活では不足しがちなため、就労支援や追加給付制度の併用検討が必須。 |
| 子の加算額(第1子・第2子) | 各年額 約235,000円(1人あたり) | 18歳到達年度末までの子(障害時は20歳未満) | 子育て世帯の困窮を防ぐ重要な加算。該当する場合は漏れなく申告すべき項目。 |
| 子の加算額(第3子以降) | 各年額 約78,000円(1人あたり) | 第1子・第2子より加算幅が縮小 | 世帯全体の支給総額に直結するため、出生時や要件該当時速やかな届出が必要。 |
| 支給サイクルと振込日 | 偶数月の15日(年6回・前月2ヶ月分) | 土日祝の場合は直前の平日に前倒し | 障害基礎年金の月額と支給日を把握し、隔月入金に合わせた家計管理が不可欠。 |
障害基礎年金の子の加算金額は、生計を維持している子どもがいる場合に上乗せされます。高校卒業年齢(18歳到達年度の3月31日)までの子ども、または障害等級1級・2級の状態にある20歳未満の子どもが対象です。第2子までは年間約23万円強、第3子以降も約7万8千円強が上乗せされるため、扶養する家族がいる場合は受給総額が大きく底上げされます。
障害厚生年金との決定的な違い|受給額と対象範囲のボーダーライン
障害年金の制度設計を理解する上で外せないのが、国民年金から支給される「障害基礎年金」と、会社員や公務員が加入する厚生年金から支給される「障害厚生年金」の根本的な違いです。
障害基礎年金と障害厚生年金の違いにおける最大のポイントは、「対象となる等級の広さ」と「給付額の計算構造」にあります。障害基礎年金は1級と2級しか存在せず、定額給付のみです。一方、障害厚生年金は1級・2級に加えて比較的軽度な「3級」や「障害手当金(一時金)」まで救済範囲が広がっています。
さらに、障害厚生年金は基礎年金に「報酬比例部分(現役時代の年収と加入期間に応じた額)」が上乗せされる二階建て構造となっており、65歳未満の配偶者がいる場合には「配偶者加給年金」も支給されます。つまり、会社員として勤務している間に初診日がある人の方が、自営業や学生、専業主婦の時期に初診日がある人に比べて、保障の手厚さにおいて圧倒的に有利な仕組みとなっています。
【現場検証】申請しても「もらえない理由」の真相と診断書の判定基準
公的年金の中でも、障害年金の審査は書類のみで行われるペーパー審査です。そのため、「実際の症状は非常に重いのに不支給になった」「隣の病棟の患者は受給できたのに自分は落とされた」といった声が後を絶ちません。障害基礎年金がもらえない理由の真相を探ると、審査機関が重視するポイントと申請書類の間に深いギャップが存在することが分かります。
審査において最も致命的な不支給原因は次の3点に集約されます。
第一に、障害基礎年金の初診日要件を証明できないケースです。法律上、障害年金は「病気やケガで初めて医師の診療を受けた日」にどの年金制度に加入していたか、そしてその前日までに保険料を納付していたか(保険料納付要件)を厳格に確認します。カルテの保管義務期間(5年)が過ぎて初診の病院に記録が残っていない場合、初診日を客観的に証明できず門前払いとなるケースが多発しています。
第二に、障害基礎年金の診断書と判定基準の乖離です。日本年金機構の認定医は、主治医が作成した診断書に書かれた「日常生活能力の判定」や「日常生活能力の程度」のチェック項目を点数化して審査します。診察室で「最近調子はどうですか」「なんとか頑張っています」と答えてしまうと、医師が「日常生活に支障なし」と軽微に記載してしまい、実態よりも軽い等級と判定される事故が現場で頻発しています。
知っておくべき税金と手取り|非課税の恩恵と生活保護・所得制限の落とし穴
障害年金を受給する際、税金や公的扶助との関係について正確に把握しておく必要があります。基本ルールとして、障害基礎年金は非課税であり手取りが額面から減額されることは一切ありません。老齢年金のように所得税や住民税が源泉徴収されることはなく、確定申告の対象にもなりません。そのため、受給決定通知書に記載された金額がそのまま口座へ入金されます。
しかし、制度の例外や他の公的扶助との関係には注意を払う必要があります。
典型的な例が、障害基礎年金の所得制限(20歳前傷病)です。国民年金保険料を支払う義務が発生する前(20歳未満)に初診日がある障害基礎年金の場合、本人が保険料を負担していないため、例外的に本人の前年所得に応じた支給停止措置が設けられています。一定の所得額(単身者でおよそ年間370万円〜470万円前後)を超えると、半額または全額の支給が停止されます。ただし、20歳以降に初診日があり保険料を適法に納付していた場合は、どれだけ働いて年収を得ていても所得制限による支給停止はありません。
また、障害年金と生活保護の併給調整にも留意が必要です。障害年金と生活保護は両方受け取ることができますが、障害年金で受給した金額分は「収入認定」され、その分だけ生活保護費が減額(実質的な相殺)されます。ただし、障害年金受給者には生活保護上の「障害者加算」が適用される場合が多く、トータルの受取額は生活保護単独よりも高くなるのが通例です。
失敗しない申請手続きと必要書類|スムーズに受給を勝ち取る実践ステップ
障害基礎年金の裁定請求は、準備開始から初回振込までおよそ半年から1年近くを要する長丁場の作業です。ミスなく申請を進めるためには、障害基礎年金の申請手続きと必要書類を体系的に整理し、順序立てて揃える必要があります。
必要な主な書類は以下の通りです。
- 年金請求書(国民年金用)
- 受診状況等証明書(初診日の病院で書いてもらう証明書)
- 医師作成の診断書(障害の種類に応じた所定様式)
- 病歴・就労状況等申立書(発症から現在までの経過を本人が記入)
- 戸籍謄本や世帯全員の住民票(加算対象の子がいる場合)
- 本人名義の受取先金融機関の通帳コピー
【プロの結論】自力申請に向いている人・専門家(社労士)に頼るべき人の特徴
障害年金の申請ルートを選択する際、全て自分で書類作成を行うべきか、社会保険労務士などの専門家に依頼すべきかは、個人の状況によって明確に分かれます。
【自力申請で十分進められる人】
初診の病院と現在の病院が同一でカルテが確実に残っており、手足の切断や人工関節置換、人工透析導入など、障害の状態が客観的な検査数値や外見で明白なケースです。これらは認定基準との照らし合わせが明確なため、医師の診断書通りに認定されやすく、手数料を払わずに自力で申請可能です。
【専門家への相談を強く推奨する人】
うつ病・双極性障害・発達障害などの精神疾患や、線維筋痛症・慢性疲労症候群など自覚症状が中心の疾患を抱えるケースです。また、「初診日が10年以上前でカルテが破棄されている」「転職を繰り返しており初診日を特定しにくい」という場合も、専門知識を持つ社労士のサポートを受け、受診状況等証明書が取れない場合の申立書作成などを戦略的に進めることが受給確率を左右します。
【障害基礎年金の金額】に関するよくある質問(FAQ)
Q1:障害基礎年金を受給しながら会社員として働いた場合、年金は止められますか?
A1:20歳以降に初診日がある通常の障害基礎年金であれば、働いてどれだけ給与所得を得ても年金が支給停止になることは原則ありません。ただし、精神疾患などの場合、就労状況(一般枠でフルタイム勤務している等)が次回の診断書更新時に「日常生活能力が回復した」と判断され、等級落ちや支給停止につながるリスクは存在します。
Q2:受給が決定した場合、申請した月からの分がすぐにもらえますか?
A2:障害年金の支給は「請求書を受理された月の翌月分」から開始されます。認定までに約3〜4ヶ月かかり、実際の初回振込時にはその間の数ヶ月分がまとめて一括で振り込まれます。なお、障害認定日時点で要件を満たしていた場合は、最大5年間遡って一時金として受給できる「遡及請求」も可能です。
Q3:1級と2級の等級は一度決定されたらずっと変わりませんか?
A3:手足の切断など症状が固定している「永久認定」でない限り、通常は1年〜5年ごとに「障害状態確認届(診断書)」を提出する「有期認定」となります。更新時の症状の改善や悪化によって、1級から2級への降格、あるいは2級から1級への増額改定、支給停止などが見直されます。
まとめ:制度変更に備え「今できる最善の準備」を進めよう
障害基礎年金は、病気や事故に見舞われた際に生活基盤を守るための正当な権利です。2026年時点の改定給付額を正しく把握し、子の加算や非課税のメリットを理解しておくことは、長期的なライフプランを再構築する第一歩となります。
受給を確実にするための鍵は、「初診日の確定」「日常生活の不便さを正確に反映した診断書」「客観的な事実を綴った申立書」の3点です。自身の症状や通院履歴を冷静に整理し、必要であれば年金事務所の窓口や障害年金専門の社会保険労務士などの力を借りながら、万全の態勢で請求手続きに臨みましょう。 (出典: 障害 基礎 年金 金額(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。