不動産利回り計算の罠!表面と実質の違いと2026年相場を徹底検証
「利回り8%の好条件物件」という広告文句に惹かれ、詳細な試算を怠ったまま契約書にサインして毎月数万円単位の持ち出しに苦しむ投資家が後を絶ちません。不動産広告に躍る数字の多くは、空室リスクや運営諸経費を一切考慮していない「表面利回り」に過ぎず、実態と大きく乖離しているケースが目立ちます。
日本銀行の金利引き上げ路線が定着した2026年現在、借入金利の上昇や建築・修繕コストの高止まりにより、わずかな計算ミスが致命的な赤字収支を招く事態となっています。本稿では、数字の化粧に惑わされず物件の真の収益力を見抜くための計算手法と、最新の市場データに基づく判断基準を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面利回りと実質利回り(NOI利回り)には1.5%〜3.0%前後の乖離があり、諸経費を抜いた数字の過信は毎月の持ち出し破綻を招く。
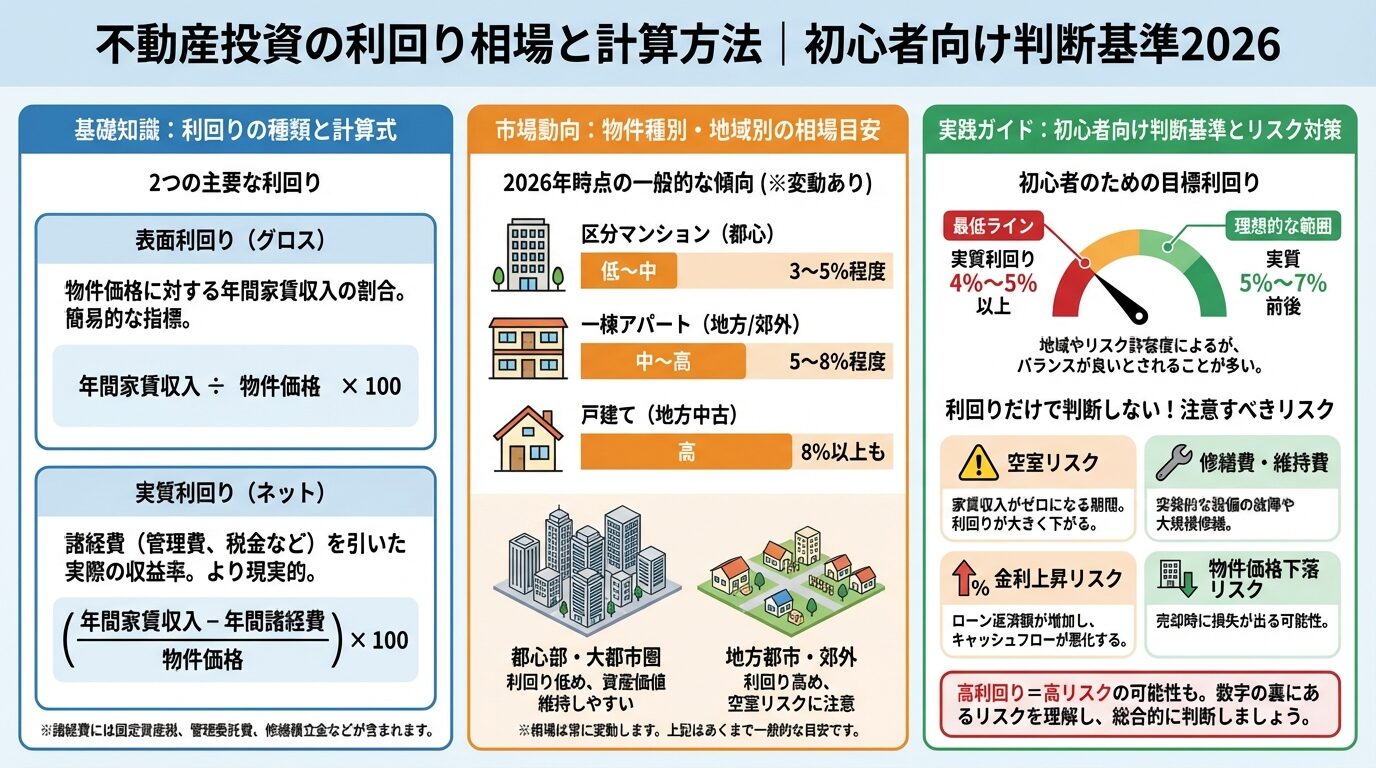
- 要点2:2026年の利回り相場は都心ワンルームで実質3.5%〜4.2%、地方一棟アパートで実質6.0%〜7.5%が現実的な採算ラインとなる。
- 要点3:固定資産税・管理費・修繕積立金・突発的な原状回復費を織り込んだ「純キャッシュフロー計算」こそが唯一の防衛策である。
【2026年最新動向】不動産利回り計算で「表面利回り」だけ信じる人が大損する構造的背景
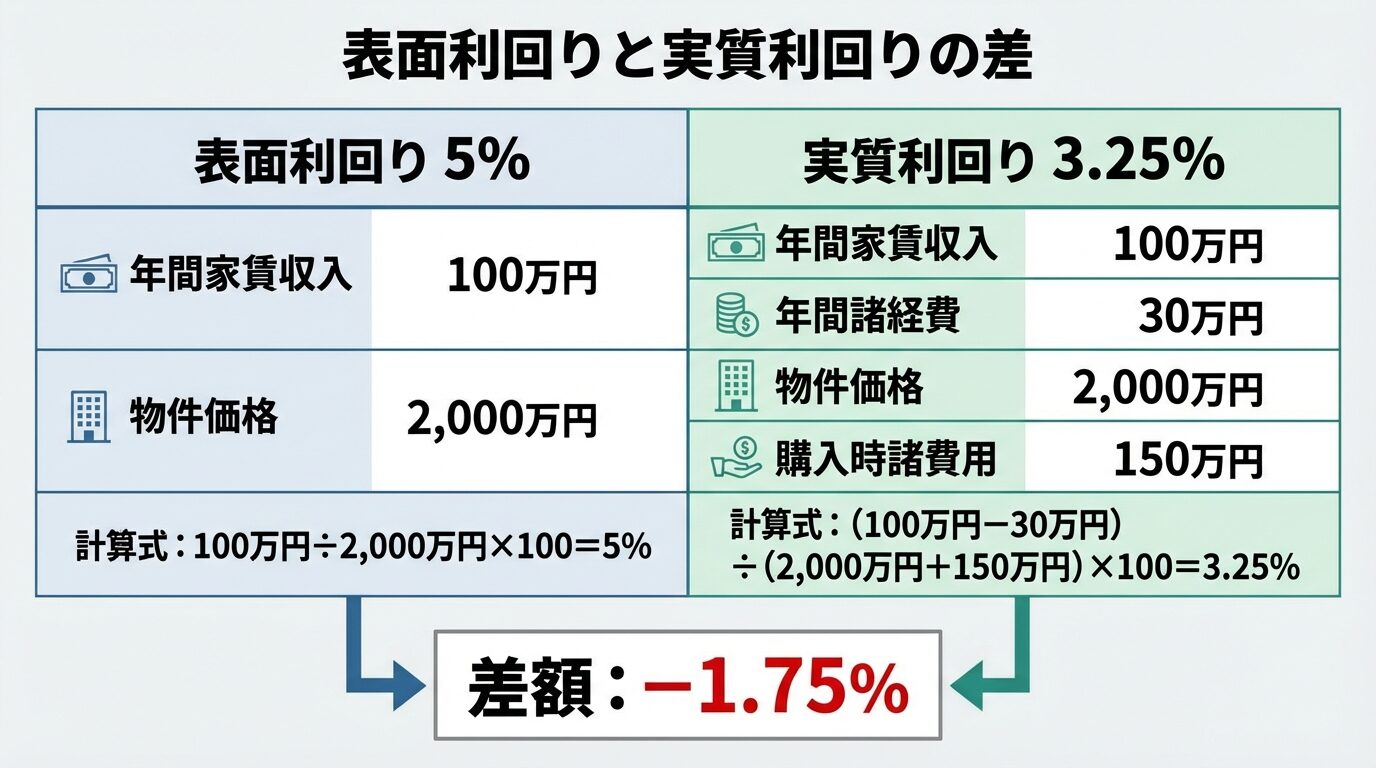
不動産ポータルサイトや販売図面に大きく太字で記載されている「表面利回り(グロス利回り)」は、物件価格に対する年間の総家賃収入の割合を示しただけの単純計算です。ここには、不動産を保有・運用するうえで毎月・毎年確実に発生する各種コストが1円も反映されていません。
表面利回りの計算式:
年間家賃収入 ÷ 物件購入価格 × 100(%)
例えば、2,400万円のワンルームマンションで月額家賃が10万円の場合、年間の家賃収入は120万円となり、計算上は「表面利回り5.0%」と表記されます。しかし、ここから管理委託手数料、建物管理費、修繕積立金、固定資産税・都市計画税が容赦なく差し引かれます。さらに退去時の原状回復費用や入居者募集時の広告料(AD)まで発生すれば、年間の手残り額は70万円〜80万円程度まで激減します。
2026年不動産投資最新動向において特に警戒すべきは、金融機関の融資姿勢厳格化と連動した「借入金利の上昇」です。利回り5%で回っていると信じて金利2.5%の融資を引いた結果、ローン返済額と管理運営費の合計が家賃収入を上回り、毎月自分の給与から数万円を補填し続ける「逆ザヤ状態」に陥る個人投資家の相談が急増しています。
表面利回りと実質利回りの決定的な違い|プロが使うNOI利回り計算式と経費一覧
プロの投資家や金融機関の審査部門が物件を評価する際、表面利回りをそのまま信じることはまずありません。事業の成否を握るのは、運営費用(Opex)をすべて差し引いた「実質利回り(ネット利回り / NOI利回り)」です。
NOI利回り計算式(実質利回り):
(年間満室想定家賃収入 − 年間運営諸経費)÷(物件購入価格 + 購入時諸費用)× 100(%)
このNOI(Net Operating Income:純営業収益)を導き出すために不可欠な、見落としがちな利回り計算経費一覧を把握しておく必要があります。
不動産運営で発生する主な経費の内訳:
- 管理委託手数料:家賃収入の約5%+消費税
- 建物管理費・修繕積立金(区分マンション):月額1.5万〜3万円程度(築年数経過で増額傾向)
- 固定資産税・都市計画税:物件評価額に応じた年税額(年4回分納または一括)
- 火災保険・地震保険料:年額換算で数万円
- 原状回復・リフォーム引当金:退去ごとのクロス張替、クリーニング費用(1回あたり5万〜15万円)
- 入居者募集費用(AD / 広告料):仲介業者へのインセンティブ(家賃1〜2ヶ月分)
購入時の諸費用(仲介手数料、登記費用、不動産取得税、ローン事務手数料など物件価格の約7%〜10%)を分母に加算し、分子からこれらの経費を差し引くことで、初めて「投資資金に対して実際に何パーセントのリターンがあるか」という真実の数字が浮き彫りになります。
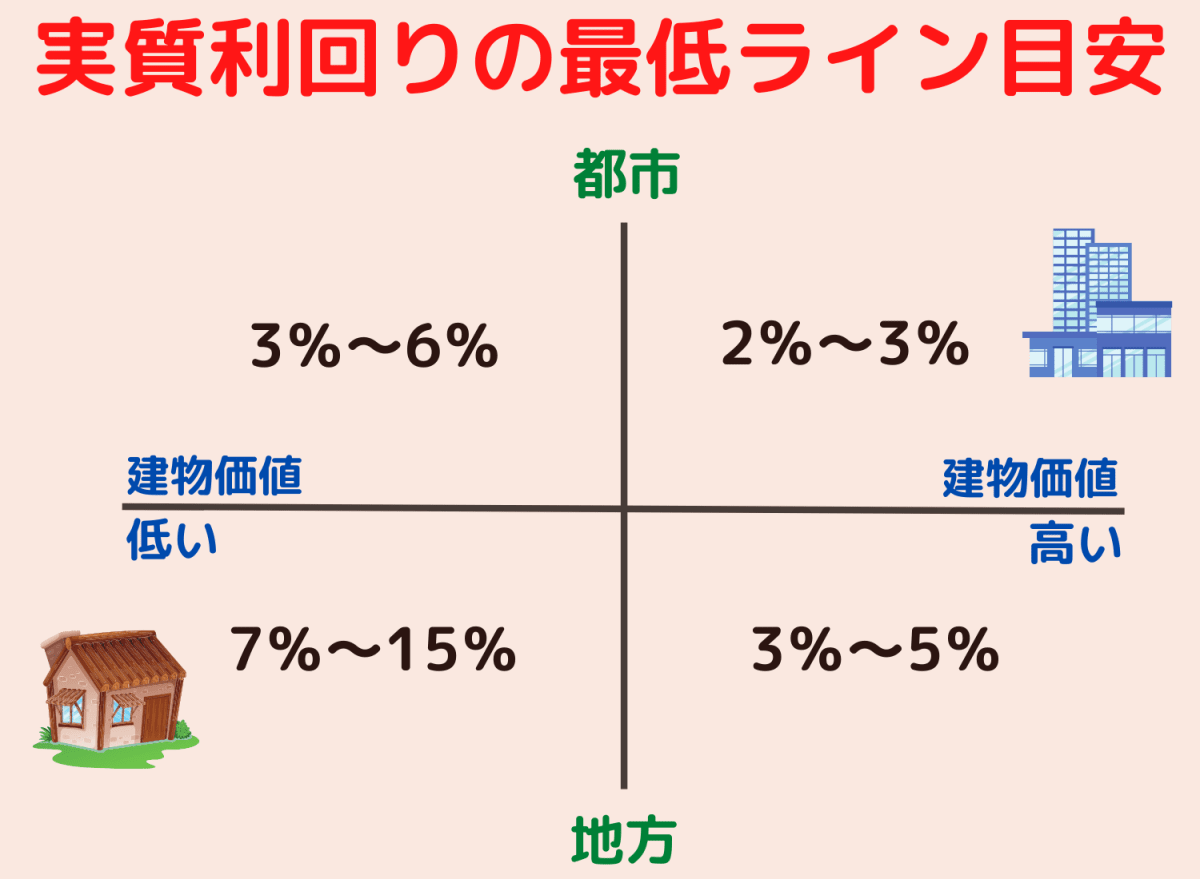
【2026年利回り相場比較】ワンルームから一棟アパートまでの平均値と最低ライン
国土交通省の地価公示や大手シンクタンク・不動産鑑定機関が公表する最新レポートを総合すると、不動産種別・エリアごとの利回り水準は二極化が進んでいます。投資判断の基準となる不動産利回り平均値と、収支が破綻しないための不動産利回り最低ラインを以下のデータ表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 東京23区・築浅区分ワンルーム | 表面 4.0%〜4.6% 実質 3.0%〜3.6% | ワンルームマンション投資利回り目安:実質3.5%以上 | 資産価値は維持しやすいがインカムゲインは極薄。フルローンでの購入は毎月赤字化のリスクが高い。 |
| 東京市部 / 神奈川・埼玉・千葉(主要駅) | 表面 5.5%〜6.8% 実質 4.2%〜5.0% | 実質利回り相場:4.5%前後 | 賃貸需要と利回りのバランスが取れた領域。駅徒歩10分圏内であれば空室期間を短縮可能。 |
| 地方中核都市・一棟木造アパート(築15年〜25年) | 表面 8.0%〜10.5% 実質 6.0%〜7.5% | 不動産投資利回り相場:実質6.5%以上 | 高利回りだが大規模修繕費の積立が必須。築古の場合は給排水管更新などの隠れコストに注意。 |
| 地方郊外・築古一棟物件 | 表面 12.0%〜16.0% 実質 7.0%〜9.0% | 最低ライン:実質8.0%以上 | 表面上の高利回りに惑わされやすい。長期空室や入居付のための過大なAD発生で実質値が急落する傾向。 |
【実態検証】「想定利回りの罠」に落ちた投資家の生の声と現場のリアル
インターネット上の掲示板(5ch)、Yahoo!知恵袋、SNSの投資家コミュニティを調査すると、業者から提示された「想定利回り」を鵜呑みにして契約した方々の悲痛な声が数多く見受けられます。
現場で見られる代表的なトラブル事例:
- 「新築時の家賃設定のまま試算されていた」:新築プレミアムで相場より2万円高い月額9.5万円で満室計算されていたが、最初の退去後に相場の7.5万円まで下げざるを得ず、利回りが2%以上低下したケース。
- 「サブリース(家賃保証)の保証額減額」:賃料保証を前提に購入したものの、2年ごとの契約見直しで保証額が15%引き下げられ、ローンの返済額を下回った事例。
- 「修繕積立金が購入後3年で2.5倍に跳ね上がった」:販売時の積立金が意図的に低く設定されており、総会で一気に月額2万円へ増額され手残りが消失した事例。
想定利回りの罠とは、新築時や前所有者の特殊な契約形態(社宅契約など)による一時的な高額家賃を満室前提で引き伸ばした試算のことです。不動産業者が提示するシミュレーション表を眺める際は、「周辺類似物件の現在募集家賃」を自らレインズや主要ポータルサイトで照合し、現実的な募集賃料へと下方修正して再計算する姿勢が欠かせません。
失敗を防ぐ不動産利回りシミュレーションと真のキャッシュフロー計算方法
不動産事業において最終的に投資家の手元に残る現金を把握するには、利回り計算の先にあるキャッシュフロー計算方法をマスターする必要があります。
純キャッシュフローの算出フロー:
年間家賃収入
− 空室損失(満室想定の5〜10%)
− 年間運営諸経費(管理費・固定資産税等)
= NOI(純営業収益)
− 年間ローン返済額(元金 + 利息)
− 所得税・住民税(減価償却費考慮後)
= 真の年間手残り現金(キャッシュフロー)
具体的なアパート経営実質利回り計算の例として、総額5,000万円の一棟アパート(満室想定年収450万円:表面利回り9.0%)を検証してみましょう。
現実的な不動産利回りシミュレーション例:
- 空室率を安全側に見て10%計上:家賃収入実質405万円
- 運営管理費・修繕積立引当・固定資産税等:年間約90万円
- NOI(純営業収益):315万円(物件+諸費用5,350万円に対するNOI利回りは約5.88%)
- 借入金4,500万円(金利2.2%、期間25年)の年間返済額:約235万円
- 税引前キャッシュフロー:315万円 − 235万円 = 年間80万円
表面上は年利9.0%(年450万円収入)に見えていた物件も、空室と経費、融資返済を通すと手元に残るのは年80万円(月額約6.6万円)となります。この数字を把握したうえで、将来の外壁塗装や屋上防水工事(10〜15年ごとに200万〜300万円)を賄えるかどうかを精査することが、投資の成否を分ける境界線です。
一般に知られていない盲点とネットの誤解
不動産投資の解説記事では「利回りは高ければ高いほど良い」と単純化されがちですが、これには重大な盲点が存在します。
利回りが極端に高い物件(地方の築古物件で表面15%以上など)は、市場から「将来の賃料下落リスク」「長期空室リスク」「解体・修繕の巨額負担リスク」を織り込まれた結果として価格が叩き売られている状態です。つまり、利回りの高さはリスクの大きさと表裏一体です。
逆に、都心一等地の物件は表面利回りが3%台と低く見えますが、空室リスクが極めて低く、将来売却する際の「出口価格(リセールバリュー)」が高値で維持されるため、トータルの投資リターン(内部収益率:IRR)では高利回り地方物件を上回るケースが多々あります。利回りは単年度の断面図に過ぎず、将来の売却損益まで含めたトータルリターンで評価しなければ本質を見誤ります。
【プロの結論】おすすめできる人・見送るべき人の特徴
不動産投資をおすすめできる人の条件:
- 自ら近隣相場をリサーチし、実質利回りとキャッシュフローを冷徹に計算できる人
- 突然の設備故障(給湯器・エアコン交換など)に対して数十万円の予備資金を即座に出せる人
- 10年以上の長期保有を前提に、金利変動や修繕計画を組み込んだ出口戦略を描ける人
購入を見送るべき人の条件:
- 「節税になる」「毎月手出し数千円で将来の年金代わりになる」という営業トークをそのまま信じている人
- 表面利回りと実質利回りの違いを理解せず、シミュレーションの手間を惜しむ人
- 手元の金融資産に余裕がなく、空室が2〜3ヶ月続いただけでローンの支払いに窮してしまう人
【利回り 計算 不動産】に関するよくある質問(FAQ)
Q1:利回りの最低ラインは何パーセントを目安にすべきですか?
A1:物件種別やエリアで異なりますが、融資を利用する場合の実質利回り(NOI利回り)は、借入金利に対して「最低でも2.5%〜3.0%以上のスプレッド(利ざや)」が確保できていることが安全基準です。金利2.0%で調達するなら、実質利回り最低ラインは4.5%〜5.0%となります。
Q2:築年数が古い物件ほど利回りが高くなるのはなぜですか?
A2:建物の法定耐用年数が経過または近づくことで金融機関からの融資が付きにくくなり、物件価格が下落するためです。価格(分母)が小さくなるため利回りの計算値は上がりますが、修繕費や入居付けの難易度が大幅に跳ね上がります。
Q3:エクセル等でシミュレーションする際、空室率はどの程度織り込むべきですか?
A3:都心駅近の好立地であれば年間稼働率95%(空室率5%)、地方都市や駅から徒歩15分以上の物件であれば年間稼働率85%〜90%(空室率10%〜15%)を前提に試算するのが保守的で安全な設計です。
まとめ:利回りという「数字の化粧」を見破り健全な資産防衛を
不動産の利回り計算において最も危険なのは、業者が作成した見栄えの良い表面利回りを信じ込み、自分自身の生活防衛資金を危険に晒すことです。2026年の市場環境では、金利動向や各種修繕コストを組み入れた「NOI利回り」および「税引後純キャッシュフロー」による厳密な検証がこれまで以上に求められます。
甘い見通しの広告表記に惑わされることなく、正確な計算式と現実的な経費データを駆使して、長期的に安定した利益を生み出し続ける優良物件を見極めてください。 (出典: 利回り 計算 不動産(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。