遺族年金の計算方法は?年収別早見表と2026年改正の落とし穴
家族の大黒柱に万が一の事態が起きた際、残された遺族の生活を支える公的セーフティネットが「遺族年金」です。しかし、その受給要件や算出システムは複雑を極め、受給資格者の年齢や子どもの有無、生計を維持していた側の年収によって受け取れる金額が180度変わります。制度の全体像を正確に把握していないと、将来の資金計画に数百万円単位の狂いが生じるケースも珍しくありません。
厚生労働省の社会保障審議会による制度見直し論議が進む2026年現在、男女間の給付格差是正や受給要件の見直しなど、法改正の波が押し寄せています。本記事では、遺族基礎年金と遺族厚生年金の違いから、年収別の受給額シミュレーション、中高齢寡婦加算の判定基準、そして申請時の必須書類まで、現場取材と最新の年金数理データに基づき分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族年金は「遺族基礎年金(一律給付)」と「遺族厚生年金(報酬比例)」の2階建て構造であり、配偶者の就労形態と子どもの有無で受給枠が決まる。
- 要点2:年収500万円の夫(厚生年金20年加入)が死亡した場合、妻と子1人の世帯モデルでは月額約13万〜15万円が目安となるが、子が独立した瞬間に基礎年金が打ち切られる点に注意。
- 要点3:遺族年金は原則「非課税」で確定申告は不要。ただし2026年の年金制度改革論議に伴い、子のない若年配偶者への給付制限など今後の法改正動向の注視が不可欠。
【基礎知識】遺族基礎年金と遺族厚生年金の違いを徹底比較
公的年金制度における遺族給付は、亡くなった方の加入履歴に応じて「遺族基礎年金」と「遺族厚生年金」の2種類に大別されます。自営業やフリーランス(第1号被保険者)が亡くなった場合は遺族基礎年金のみですが、会社員や公務員(第2号被保険者)の場合は両方が支給対象となります。
| 項目 | 遺族基礎年金(1階部分) | 遺族厚生年金(2階部分) | 編集部の見解・評価 |
|---|---|---|---|
| 対象となる遺族 | 生計を維持されていた「子のある配偶者」または「子」 | 配偶者、子、父母、孫、祖父母(優先順位あり) | 厚生年金は受給対象の裾野が広く、子のいない配偶者も手厚くカバーされる。 |
| 支給額の基準 | 定額(令和6年度改定以降、満額ベースで約81.6万円+子の加算) | 亡くなった方の「報酬比例部分の3/4」 | 基礎年金は一律だが、厚生年金は生前の平均年収と加入月数で大きく変動する。 |
| 支給期間 | 子が18歳到達年度末(または20歳未満で障害等級1・2級)まで | 原則として一生涯(※30歳未満の子なし妻は5年間の有期給付) | 基礎年金は子の成長とともに終了するため、終了後の収入激減に備えが必要。 |
| 税務上の扱い | 全額非課税(所得税・住民税ゼロ) | 全額非課税(所得税・住民税ゼロ) | 手取り額=受給額となるため、民間保険の受取金よりも実質的な価値が高い。 |
特に見落とされがちなのが、遺族基礎年金における「子」の定義です。高校卒業相当(18歳到達年度の3月31日)を迎えると受給権が消滅するため、末子が高校を卒業した翌年度から受給額が一気に年間100万円以上減少します。この「受給額の崖」をあらかじめ計算に入れておくことが重要です。
【計算式をわかりやすく】遺族厚生年金の計算方法とシミュレーション
遺族厚生年金の受取額を導き出す計算式は、亡くなった方の厚生年金加入期間における「平均標準報酬月額(2003年3月以前)」および「平均標準報酬額(2003年4月以降)」をベースに算出されます。
大まかな計算式は以下の通りです。
遺族厚生年金 = 亡くなった方の厚生年金(報酬比例部分)× 3/4
具体的な乗率を用いた計算式は次の通りです:
・2003年4月以降の期間:平均標準報酬額 × 5.481 / 1000 × 加入月数 × 3/4
ここで知っておくべき極めて有利な特例が「短期要件(300月みなし)」です。加入期間が25年(300ヶ月)に満たない若い会社員が死亡した場合でも、国は加入期間を自動的に「300ヶ月」とみなして計算してくれます。これにより、入社数年目の20代社員であっても一定額以上の遺族厚生年金が保証される仕組みになっています。
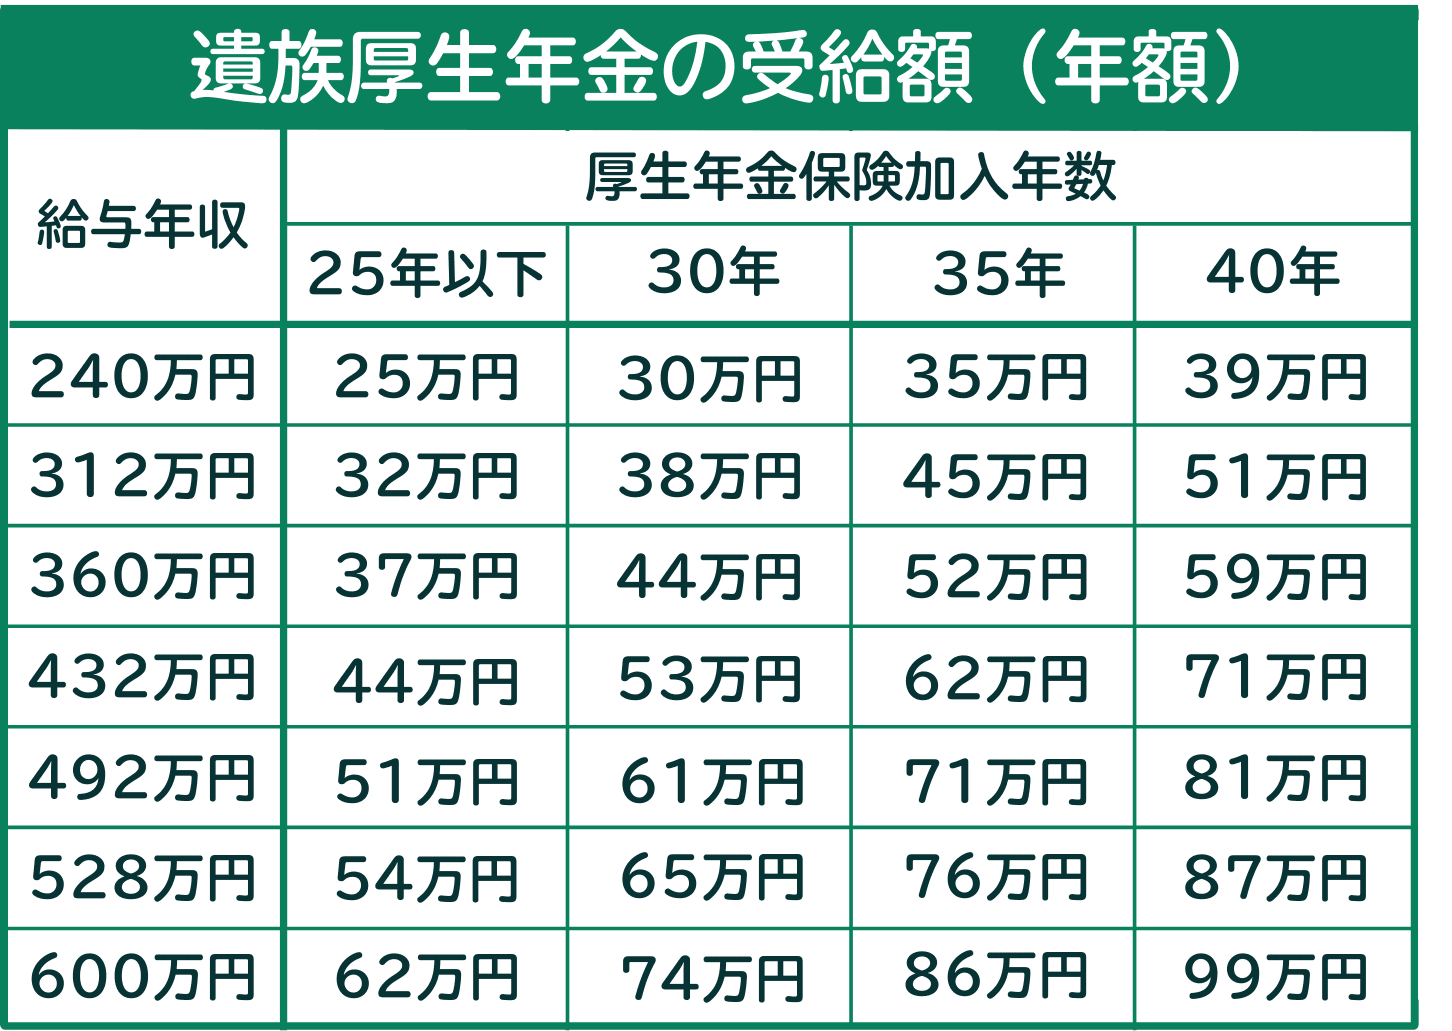
【年収別早見表】夫死亡時の遺族年金受給額シミュレーション
夫(会社員・厚生年金加入20年以上)が亡くなった場合、残された妻と子どもが受け取れる年間・月間の概算額を年収別にまとめました。
| 夫の生前の平均年収 | 妻+子1人(高校生以下)の月額 | 妻+子なし(30歳以上40歳未満)の月額 | 妻(中高齢寡婦加算適用時)の月額 |
|---|---|---|---|
| 300万円 | 約11.5万円 | 約3.5万円 | 約8.8万円 |
| 500万円 | 約13.8万円 | 約4.8万円 | 約10.1万円 |
| 700万円 | 約15.9万円 | 約6.2万円 | 約11.5万円 |
| 900万円 | 約17.8万円 | 約7.5万円 | 約12.8万円 |
厚生労働省の年金統計によると、遺族厚生年金の平均受給額は月額およそ8万〜9万円となっています。遺族基礎年金(月額約6.8万円+子の加算)が上乗せされる期間は生活が成り立ちやすいものの、子なし世帯や子が独立した後の世帯では、年金給付のみで生活費を賄うのは現実的ではありません。
【中高齢寡婦加算】40歳以上65歳未満の妻を救う加算給付の要件
子どもが18歳を迎えて遺族基礎年金が打ち切られた際、または夫死亡時に40歳以上で子のいない妻に対して、遺族厚生年金に上乗せ支給されるのが「中高齢寡婦加算」です。
中高齢寡婦加算の年間支給額は約61万円(月額約5.1万円)。支給対象となる主な要件は以下の2パターンです。
1. 夫が死亡した時点で、40歳以上65歳未満であり、生計を同じくする子がいない妻
2. 子がいる妻で、40歳に達した時点で遺族基礎年金を受給していたが、子が18歳を迎えたことで基礎年金が失権した妻(かつ40歳以上65歳未満)
ただし、夫の厚生年金加入期間が「原則25年以上」である必要があります(死亡時に加入中だった場合は満たすケースが多い)。この加算は妻が65歳に達すると終了し、妻自身の老齢基礎年金へとバトンタッチされます。
【実態検証】共働き世帯と子なし妻が直面する「想定外の減額」リスク
社会構造の変化に伴い、従来のモデル世帯と実態の乖離が顕著になっています。現場取材から見えてきた2大リスクを解説します。
1. 共働き世帯における「夫死亡時」と「妻死亡時」の非対称性
共働きで妻自身も厚生年金に加入している場合、65歳以降は「自身の老齢厚生年金」が優先支給され、遺族厚生年金との差額分しか受け取れません。さらに現行法では、妻が死亡した際に55歳未満だった夫には遺族厚生年金の受給権自体が発生しないなど、男女差が色濃く残っています。
2. 30歳未満・子なし妻の「5年有期給付」制限
20代で子どもがいない妻が夫を亡くした場合、遺族厚生年金は「5年間」で受給権が終了します。一生涯もらえると誤認して民間の生命保険を削っていた場合、30代を迎えたタイミングで無収入のリスクに晒されることになります。
【2026年最新動向】年金制度改革で議論される見直しポイント
厚生労働省は2025年以降の財政検証を踏まえ、遺族年金制度の大幅な見直しを進めています。2026年の制度改革論議における最大の焦点は以下の3点です。
・男女差の解消:夫死亡時と妻死亡時で異なっていた受給要件(年齢制限など)を統一化する方向性。
・若年配偶者への有期給付拡大:子のいない配偶者に対する給付について、30代以降にも有期給付(5年制限など)を拡大する案が議論。
・中高齢寡婦加算の段階的見直し:女性の就労率向上に伴い、昭和・平成初期に設計された加算制度の縮小・再編が検討。
今後は「公的年金だけで一生涯暮らせる」という前提が崩れ、残された遺族側の自立就労や自助努力(iDeCoやNISAを活用した資産形成)の比重が高まります。
【申請手続き】手続きの流れと絶対に必要な書類一覧
遺族年金は自動的には振り込まれません。死亡後速やかに年金事務所または年金相談センターへ請求手続きを行う必要があります。受給権の消滅時効は「5年」です。
【主な必要書類一覧】
・年金請求書(国民年金・厚生年金保険遺族給付)
・亡くなった方の年金手帳または基礎年金番号通知書
・戸籍謄本(記載事項証明書・死亡日以降に交付されたもの)
・世帯全員の住民票の写し
・亡くなった方の住民票の除票
・受取先金融機関の通帳またはキャッシュカードのコピー
・死亡診断書のコピーまたは死亡届記載事項証明書
・請求者の所得証明書・源泉徴収票(生計維持関係を証明するため)
【遺族 年金 計算 方法】に関するよくある質問(FAQ)
Q1:遺族年金を受け取ったら確定申告は必要ですか?税金はかかりますか?
A1:遺族年金(遺族基礎年金・遺族厚生年金)は、所得税法上全額非課税です。住民税や復興特別所得税もかかりません。そのため、遺族年金のみを受給している場合は確定申告を行う必要はありません。ただし、遺族年金とは別に給与所得や事業所得がある場合は、その所得分について確定申告が必要です。
Q2:再婚した場合、遺族年金はもらい続けることができますか?
A2:受給権者である配偶者が再婚した場合、遺族年金の受給権は消滅します。法律上の婚姻関係を結んだ場合はもちろん、事実婚(内縁関係)が認められた場合でも支給停止・失権となります。再婚した事実を隠して受給し続けると、後から不正受給として返還請求を受けるため速やかな届け出が必要です。
Q3:遺族年金をもらいながら働いて年収が上がると、年金は減額されますか?
A3:遺族年金には、高齢者の老齢厚生年金にあるような「在職老齢年金制度による減額」はありません。そのため、遺族年金を受け取りながら就職して正社員として高い年収を得ても、遺族年金が減額されたり支給停止になったりすることはありません(ただし受給権発生時の生計維持要件である年収850万円未満を満たしていることが前提です)。
まとめ:今後の動向と失敗しないための判断基準
遺族年金は、家族の万が一の危機において強力な盾となる制度ですが、計算方法は加入歴や家族構成によって千差万別です。「子どもが18歳を迎えたタイミング」「自身の老齢年金受給が始まる65歳」という2つの大きな節目で受給額が劇的に変化することを想定しておく必要があります。
また、2026年以降の法改正議論に見られるように、公的保障の手厚さは時代とともに変化しています。現行の受給シミュレーション額を日本年金機構の「ねんきん定期便」や「ねんきんネット」で定期的に確認し、不足する生活資金は民間の定期保険や資産形成で補填する設計を整えておきましょう。 (出典: 遺族 年金 計算 方法(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。