個人事業主の社会保険料が高すぎる?負担を劇的に減らす合法裏ワザ
独立して念願のフリーランス・個人事業主になったものの、翌年届いた国民健康保険料や国民年金の納付通知書を見て「こんなに高いのか…」と絶句した経験はないでしょうか。会社員時代は会社が保険料を半分負担(労使折半)してくれていたため意識しにくかったコストですが、個人事業主になると全額自己負担となり、所得が増えるほど家計に重くのしかかります。
2026年現在、社会保険制度の見直しや法改正の議論が進むなかで、手取りを最大化するためには「社会保険料の仕組みを正しく把握し、合法的に圧縮する知識」が欠かせません。本稿では、月々のリアルな計算シミュレーションから、現場で実践されている具体的な負担軽減スキームまで、取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の社会保険料は主に「国民健康保険料」と「国民年金保険料」で構成され、所得に応じて国保料が跳ね上がる。
- 要点2:文芸美術国保への加入、退職時の任意継続、マイクロ法人設立などを活用すれば、年間数十万円単位の適法なコスト削減が可能。
- 要点3:社会保険料控除は確定申告で課税所得を圧縮する大きな武器となるため、経費と控除の違いを正しく理解することが防衛策となる。
【2026年最新】個人事業主の社会保険料のリアルな計算と構造
個人事業主が支払う社会保険料の主軸は、国民健康保険料(国保)と国民年金保険料の2つです。会社員のように厚生年金や健康保険組合による折半負担がないため、額面上の負担感は一気に跳ね上がります。
特に国民健康保険料は、前年の所得(総収入から必要経費および青色申告特別控除を引いた金額)をもとに計算される「所得割」と、加入者一人あたりに均等にかかる「均等割」などで構成されます。自治体によって料率が異なるものの、年収・売上が上がれば上がるほど上限額(賦課限度額)に近づき、高額な請求書が届く構造です。
一方、国民年金保険料は所得に関わらず定額です。2026年度の基準においても月額約1万7,000円前後(年度改定あり)となっており、夫婦2人で事業を営む場合は毎月約3万5,000円の固定出費となります。
個人事業主の税金・社会保険料シミュレーション比較
実際に売上や所得によってどの程度の負担が発生するのか、東京都内(一般的な料率基準)で単身の個人事業主をモデルケースとして試算したシミュレーションデータを確認してみましょう。
| 項目(所得基準) | 詳細・数値データ(年間試算) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 課税所得300万円 (売上約500万円・経費200万) | ・国保料:約32万〜36万円 ・国民年金:約20.5万円 ・社保合計:約55万円 | 実効負担率:約18%前後 (所得に対する社保比率) | 基礎控除や青色申告特別控除を使っても、手取りに対して月4.5万円前後の固定負担は重い。 |
| 課税所得500万円 (売上約800万円・経費300万) | ・国保料:約55万〜60万円 ・国民年金:約20.5万円 ・社保合計:約78万円 | 実効負担率:約15.6%前後 所得税・住民税がさらに加算 | この水準から文芸美術国保やマイクロ法人化による削減インパクトが劇的に大きくなる分岐点。 |
| 課税所得800万円 (売上約1,200万円・経費400万) | ・国保料:約85万〜100万円超 ・国民年金:約20.5万円 ・社保合計:約110万〜125万円 | 国保の上限(賦課限度額)に接近するライン | 税金と合わせると年間250万円以上が消える計算。対策を打たないと手残り資金が大きく削られる。 |
上記のように、課税所得が500万円を超えてくると、国民健康保険料だけで年間60万円近くに達します。住民税や所得税、個人事業税も加わるため、事前の資金確保を怠ると資金ショートに直結しかねません。
【劇的削減】個人事業主が社会保険料を安くする合法的な裏ワザ4選
高額な保険料に悩む個人事業主の間で、実際に効果を上げている合法的な削減アプローチは主に4つ存在します。自身の事業形態や年収規模に合わせて最適なルートを選択することが肝要です。
1. 文芸美術国民健康保険組合(文米国保)への加入
Webデザイナー、イラストレーター、ライター、写真家、クリエイターなどの職種であれば、特定の加盟団体(日本イラストレーター協会や日本ネットクリエイター協会など)を経由して文芸美術国民健康保険組合へ加入できる場合があります。文米国保の最大の特徴は、「所得に関わらず保険料が一律定額」である点です。所得が跳ね上がったクリエイターの場合、自治体の国保に比べて年間数十万円の節約になるケースが珍しくありません。
2. 退職直後の「任意継続」の活用
会社員から独立して1〜2年目の場合、前職の健康保険を最長2年間継続できる「任意継続」制度の活用が極めて有効です。会社負担分がなくなるため保険料は2倍になりますが、任意継続には「標準報酬月額の上限」が設定されているため、前職で高給だった人や独立初年度に高所得が見込まれる場合、自治体国保より大幅に安く抑えられます。
3. 「マイクロ法人(1人社長)」の設立による二刀流スキーム
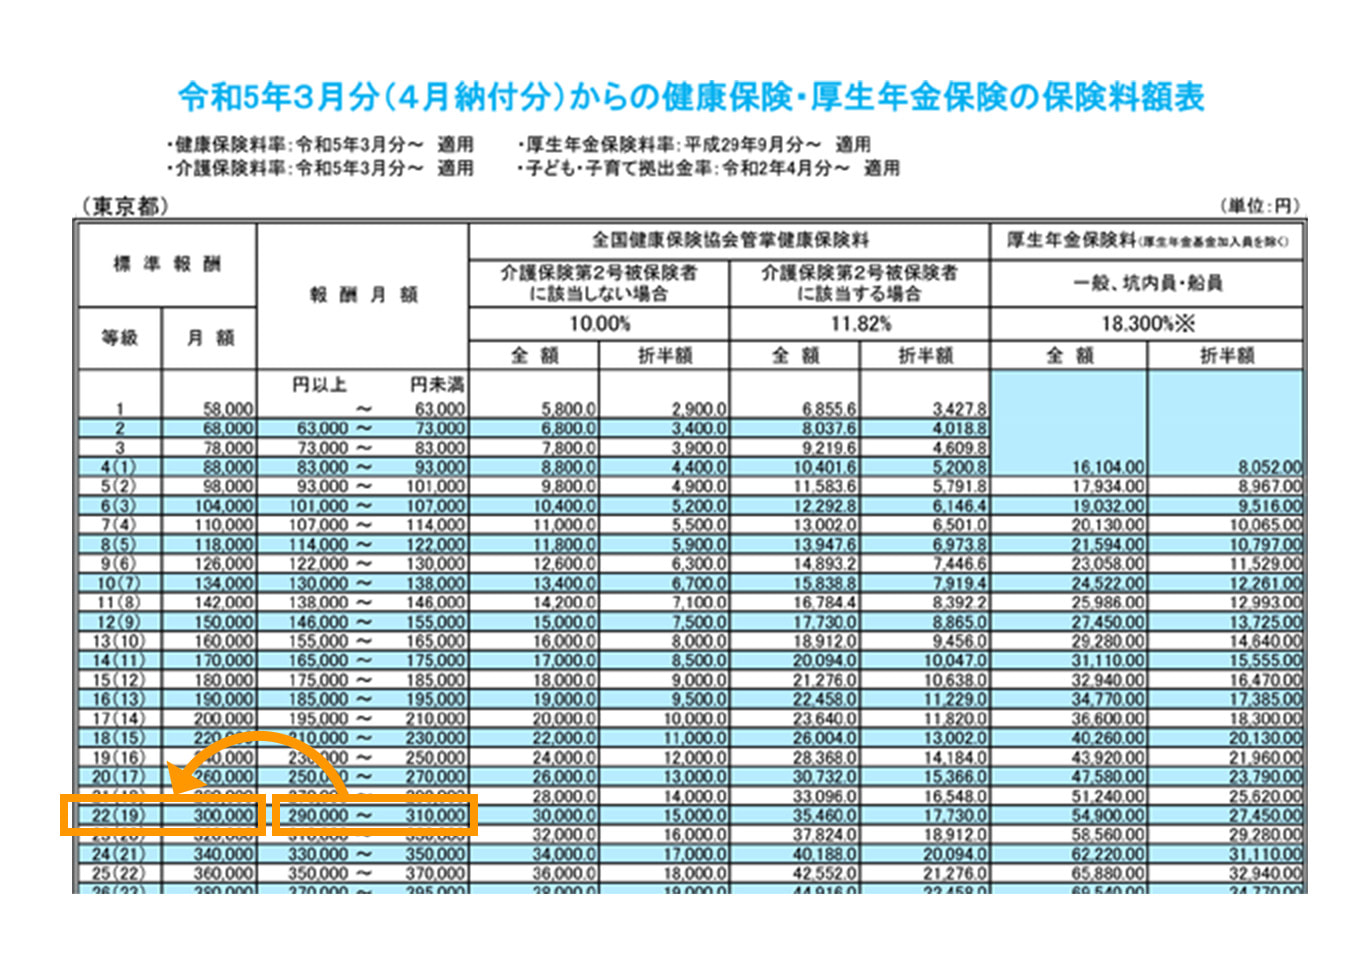
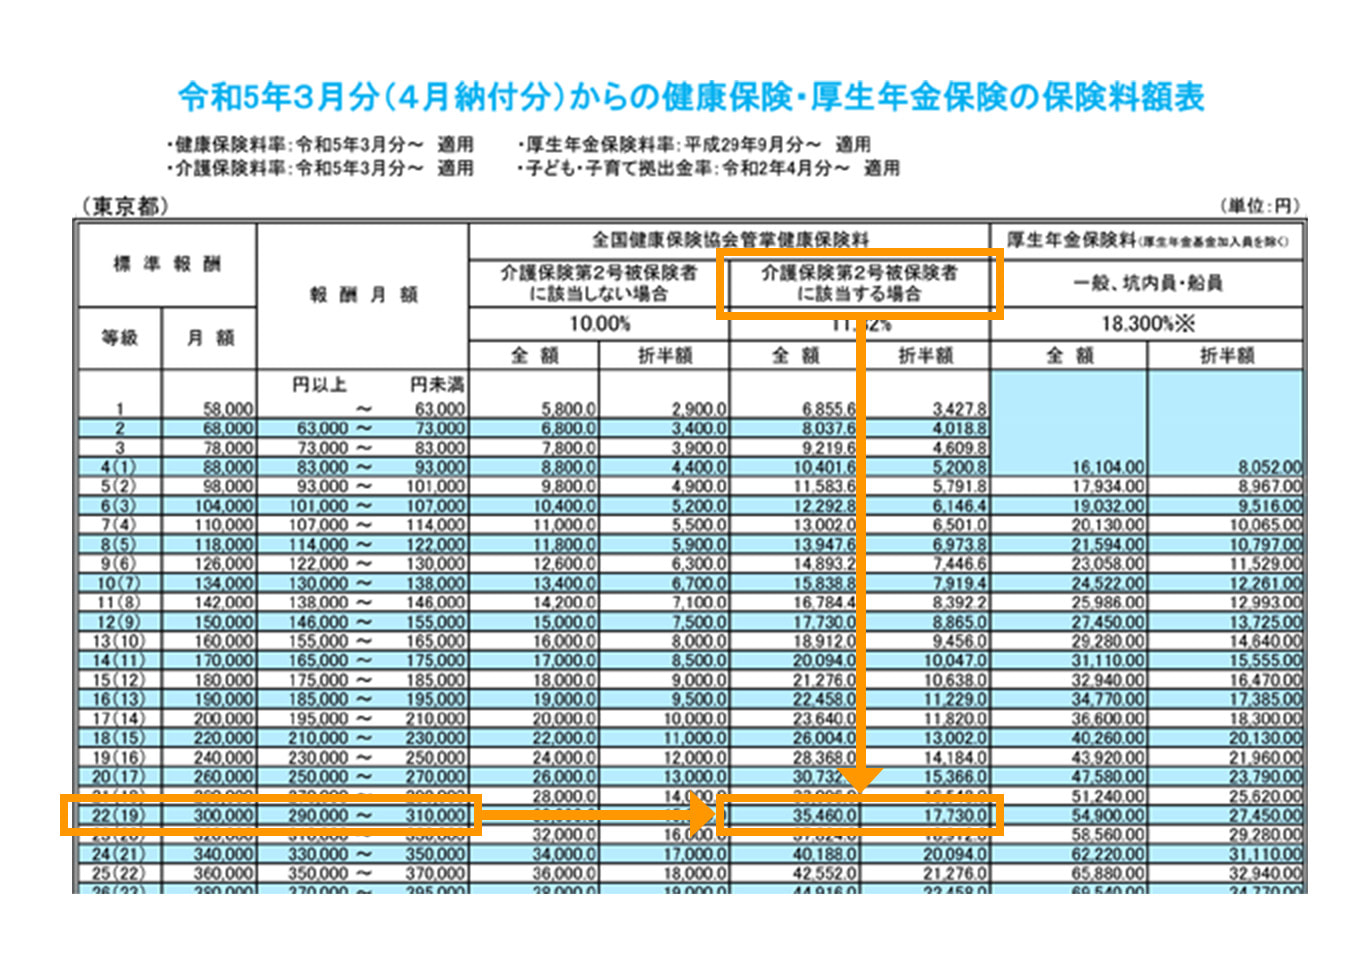
近年、中上級フリーランスの間でスタンダード化しているのが、個人事業と並行して「資産管理や特定業務を行う法人(マイクロ法人)」を設立する手法です。法人の役員報酬を月額最低水準(約4万5,000円等)に設定して協会けんぽの健康保険・厚生年金へ加入することで、個人事業側の所得がどれだけ増えても、社会保険料は最低等級(年間約25万〜30万円程度)で固定されます。さらに家族を扶養に入れれば、家族全員の健康保険料も追加ゼロ円となる絶大なメリットがあります。
4. 国民健康保険料の減免申請(収入激減・災害時)
病気やケガ、主要取引先の倒産などにより前年に比べて売上・所得が激減(一般的に前年比30%〜50%以上の減少)した場合、自治体に申請することで国民健康保険料の減免・猶予を受けられる制度があります。自動的には適用されないため、管轄の役所窓口へ自ら相談に行く姿勢が求められます。
一般に知られていない盲点とネットの誤解
社会保険料を巡るネット上の情報には、誤解を招く言説も散見されます。税務調査や法令違反で後からペナルティを受けないよう、正しい事実関係を整理しておきましょう。
まず代表的な誤解が、「社会保険料は事業の必要経費になるのか?」という点です。結論から言えば、個人事業主本人の国民健康保険料や国民年金は、事業の「必要経費(租税公課など)」には計上できません。あくまで確定申告書の第二表・第一表における「社会保険料控除」として所得から差し引く形をとります。結果として所得税や住民税は下がりますが、経費を増やして事業所得そのものを下げる処理とは経緯が異なります。
また、「個人事業主の配偶者を扶養に入れれば国保が安くなる」というのも誤りです。国民健康保険には会社員のような「扶養(被扶養者)」の概念が存在せず、生まれたばかりの乳幼児であっても家族1人ごとに「均等割」が課算されます。家族が増えるほど国保料が単純加算される点は、個人事業主が見落としがちなシビアな現実です。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場の個人事業主コミュニティや税理士取材から見えてくる、各節約スキームの実際の評判とリアルな摩擦点についても検証します。
文芸美術国民健康保険組合(文米国保)について、SNSや現場の声では「所得400万円を超えたあたりから国保より圧倒的に安くなり、年間40万円浮いた」という成功談がある一方、「所属団体の年会費や審査が年々厳格化しており、確定申告書の職業欄や過去の実績証明を細かくチェックされる」「所得が200万円程度に落ち込むと、逆に自治体国保より高くなる」というシビアな現実も浮き彫りになっています。
マイクロ法人のスキームについても、「社会保険料の削減効果は年間50万〜80万円に達する」という絶大なメリットが評価される半面、法人の設立費用(約6万〜20万円)、毎年の法人住民税均等割(年7万円前後の維持コスト)、決算申告の手間といった維持管理コストが伴います。「売上規模が小さい段階で手を出すと、かえって赤字を垂れ流す」という専門家の指摘にも耳を傾ける必要があります。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼マイクロ法人や文米国保への移行を推奨できる人
・個人事業の課税所得が安定して400万〜500万円以上あるクリエイター・事業主
・扶養したい家族(配偶者や子ども)が2人以上いる人
・バックオフィス業務や法人決算の手間を許容できる、または税理士に外注する予算がある人
▼現状維持(自治体国保のまま)が適している人
・年間の事業所得が300万円未満で推移している人
・単身世帯で、売上の波が非常に激しい業種の人
・法人維持コスト(年7万円〜)や団体の年会費を払う余力がない人
【個人事業主の社会保険料】に関するよくある質問(FAQ)
Q1:家族を国民健康保険の扶養に入れることはできますか?
A1:国民健康保険には「扶養」の制度がありません。家族全員が被保険者となり、家族の人数分の「均等割」が保険料に上乗せされます。家族を実質的に保険料負担なしで扶養に入れたい場合は、マイクロ法人等を設立して健康保険(協会けんぽ等)の被保険者になる必要があります。
Q2:国民年金保険料を安く支払う方法はありますか?
A2:国民年金保険料は「2年前納」や「口座振替・クレジットカード払い」を利用することで、年間数千円から1万数千円程度の割引を受けられます。また、配偶者や自身の国民年金をまとめて支払った場合、支払った全額をその年の確定申告で社会保険料控除として申告可能です。
Q3:任意継続と国民健康保険、どちらが安いか事前に調べる方法はありますか?
A3:退職前に会社の健康保険組合や協会けんぽの窓口に「任意継続時の保険料額」を問い合わせ、同時にお住まいの市区町村の国保担当窓口で「前年の源泉徴収票」を提示して国保料を試算してもらうことで、正確な比較が可能です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主にとって、社会保険料は事業のキャッシュフローを直撃する最大の固定費の一つです。放置していれば所得の上昇とともに容赦なく請求額が増加しますが、制度の仕組みを正しく把握し、合法的な選択肢を持つことで手取り額には数十万から数百万円の差が生じます。
まずは自身の直近の課税所得と支払っている保険料の内訳を正確に把握し、文米国保の適格性確認や任意継続の比較、将来的な法人化の検討など、状況に応じた最適な防衛策を組み立てていきましょう。 (出典: 個人 事業 主 社会 保険 料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。