国民年金の未納期間がある人はどうなる?減額の現実と2026年最新救済策
日本年金機構から届く緑色や黄色の封筒を開けず、そのまま引き出しにしまい込んでいないでしょうか。2026年を迎えた現在、少子高齢化に伴う社会保障制度改革やマイナンバー・マイナポータルの完全連携が進み、国民年金の未納者に対する徴収体制は過去にないレベルで厳格化しています。
「たった数カ月分の未納だから老後に少し減るだけだろう」「いざとなれば自己責任で済む」と軽く考えていると、老齢年金の減額だけでなく、不慮の事故による障害年金の受給権喪失や、ある日突然の銀行口座差し押さえという過酷な事態に直面しかねません。過去に未納期間がある場合に何が起きるのか、その構造的リスクと今すぐ実行できる具体的なリカバリー策を詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:未納1カ月につき満額から年約1,700円が一生涯削られ、受給資格期間10年を満たさない場合は受給権そのものを失う。
- 要点2:未納の最大の盲点は「障害年金・遺族年金」の権利剥奪であり、放置を続けると財産差し押さえの強制執行対象となる。
- 要点3:時効2年の未納保険料でも、免除申請の遡及や国民年金追納制度(最大10年)、60歳以降の任意加入制度で満額回復が可能。
【未納の代償】年金がもらえない?老齢基礎年金の減額計算と「受給資格期間10年」の壁
国民年金(第1号被保険者)の保険料を満額納付した場合、2026年度基準の老齢基礎年金は年間約81万円(月額約6.8万円)が原則65歳から生涯支給されます。この満額を受け取るためには、20歳から60歳までの40年間(480カ月)すべての保険料を漏れなく納める必要があります。
では、未納期間があると受給額は具体的にどう削られるのでしょうか。老齢基礎年金の計算式は法律で厳密に定められており、未納1カ月ごとに年間約1,700円(満額÷480カ月)の年金が生涯失われます。仮に学生時代や転職の合間に「合計2年間(24カ月)」の未納を放置した場合、年間約4万1,000円、65歳から85歳までの20年間で計算すると約82万円以上の年金をドブに捨てることと同義です。
さらに深刻なのが「年金受給資格期間10年」の要件です。過去の法改正(年金受給要件緩和)により、受給に必要な加入期間は25年から10年(120カ月)へと短縮されました。しかし、合算対象期間を含めても納付・免除期間が通算120カ月に1カ月でも足りなければ、これまで納めた過去の保険料も含めて老齢基礎年金は1円も受け取れないという残酷なルールが存在します。
【見落とされがちな罠】老後だけではない「障害年金の未納リスク」と最悪のシナリオ
年金問題を「40年後の老後の話」と捉えている現役世代が最も見落としやすいのが、現役生活を直撃する障害年金未納リスクです。
国民年金は、老後資金の積立制度ではなく「世代間扶養による総合保険」です。そのため、現役世代が病気や交通事故、うつ病などの精神疾患で所定の障害状態に陥った際、生活を支える「障害基礎年金(1級で年約102万円+子の加算、2級で年約81万円+子の加算)」が支給されます。しかし、この給付を受けるには以下のいずれかの納付要件を満たしていなければなりません。
「初診日の前日において、初診日の属する月の前々月までの加入期間のうち、保険料納付済期間(免除期間を含む)が3分の2以上あること」、または直近1年間に未納がないこと(2026年3月末までの特例措置)が絶対条件です。
もし未納のまま放置している期間中に突然の事故や難病で初診日を迎えた場合、事後的にどれだけ過去の保険料を納めても障害年金の受給権は永久に発生しません。生涯にわたり数千万円規模の公的補償を失うリスクこそが、未納を放置する最大の落とし穴です。
【比較検証】未納・免除・追納でどれだけ変わる?将来受取額と負担のシミュレーション
手元にお金がないとき、「未納のまま放置する」のと「公式に免除申請を行う」のとでは、将来の受給額および法的保護に天と地ほどの格差が生じます。下表は、それぞれの選択肢がもたらす長期的影響を比較したデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 未納(放置) | ・受取額:0円反映 ・国庫負担:なし ・受給資格期間:算入されない | 督促状送付後、最短数カ月で延滞金発生・財産調査 | 最悪の選択肢。将来の減額に加え、障害年金権利喪失と差押えリスクを抱える百害あって一利なしの状態。 |
| 全額免除 | ・納付額:0円 ・将来受取額:満額の2分の1が保障 ・受給資格期間:10年要件に全期間算入 | 前年所得基準(単身で年間約57万円以下など) | 国費(税金)から半分が補填される合法的なセーフティネット。受給権を守るため絶対に活用すべき措置。 |
| 追納(10年以内) | ・過去10年分を後払い ・受取額:100%満額へ回復 ・支払額は全額「社会保険料控除」対象 | 3年度目以降の追納は加算額(年数%程度)が発生 | 将来の年金額を満額に戻す最も確実な手段。所得税・住民税の大きな節税効果を伴うため実質利回りが極めて高い。 |
| 60歳以降の任意加入 | ・60歳〜65歳未満で加入 ・未納月数分を新規納付して満額に近づける | 月額保険料(約17,000円前後)×希望月数 | 追納期限が切れた人向けの最終挽回策。付加年金(月400円)を併用することで2年で元が取れる高効率投資に化ける。 |
【2026年最新】年金未納の末路と差し押さえ基準の実態|督促の流れと強制執行
「国民年金を払わなくても刑務所に入るわけではないから大丈夫」という甘い認識は通用しません。厚生労働省および日本年金機構は近年、未納者への強制徴収を強化しており、2026年現在の現場ではデータ連携を活用した迅速な回収措置が敷かれています。
未納を続けた場合、以下のステップで法的制裁が段階的に執行されます。
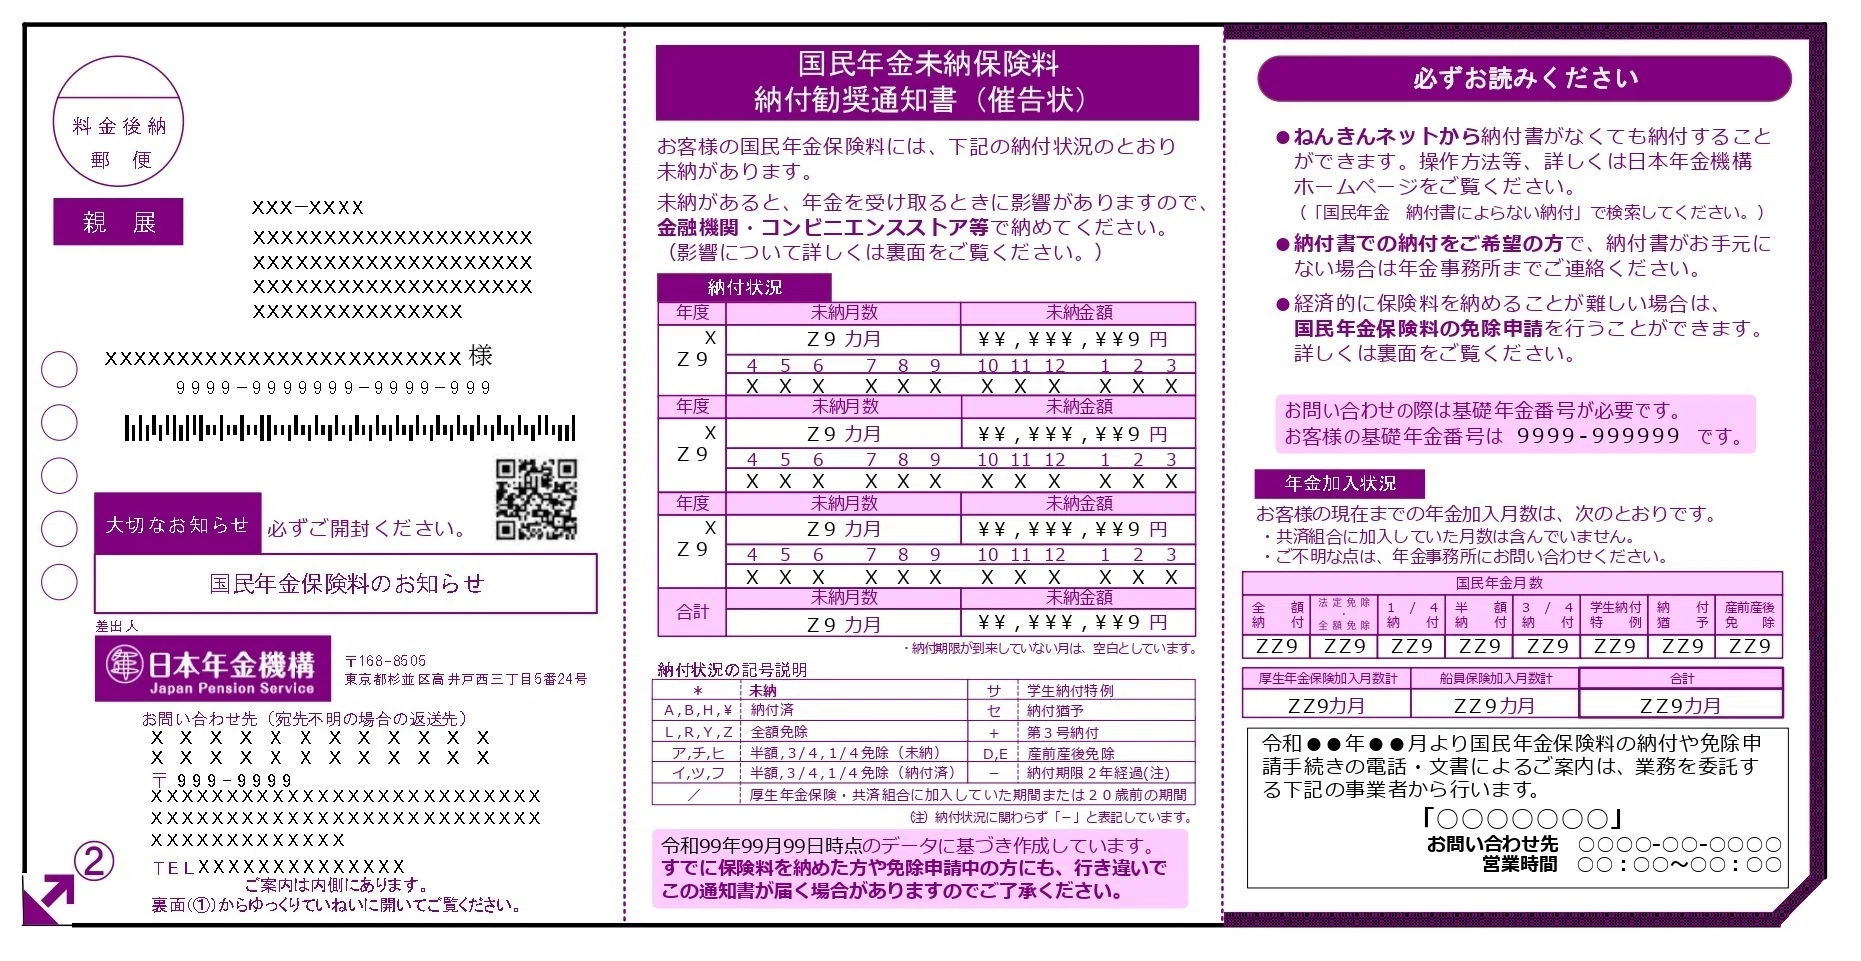
まず、民間委託業者等から電話や文書による納付勧奨が行われ、それを無視すると段階的に封筒の色が青・黄・赤へと変わる「特別催告状」が届きます。赤色の特別催告状すら放置すると、法的手続きの開始を告げる「最終催告状」が届き、納付期限の指定とともに一括納付を要求されます。
最終催告状に指定された期限を過ぎると、国税滞納処分に準じた「督促状」が発行されます。督促状が届いた時点で、納期限の翌日から年10%前後の延滞金が日割りで加算され始めます。さらに時効の中断(更新)が発生し、本来「2年」である国民年金保険料の徴収時効はリセットされます。
督促状の指定期限を過ぎても連絡がない場合、日本年金機構は本人および「世帯主・配偶者(連帯納付義務者)」の金融資産・不動産・給与・売掛金を徹底的に調査します。予告なく銀行口座が凍結され、預金残高や給料の一部が自動的に差し押さえられます。世帯主や配偶者に十分な収入がある場合、本人が無収入であっても親やパートナーの資産が差し押さえ対象となる点は見落とせません。
【実態検証】「払わなくて後悔した」現場の声とねんきんネット確認方法のリアル
ファイナンシャルプランナーや年金事務所の相談窓口には、50代後半から60代を迎えて青ざめる相談者が後を絶ちません。
「若い頃に起業して資金繰りが苦しく、数年間未納のまま放置していた。いざ60歳になって年金見込額を確認したら、同世代の会社員と比べて月額3万円以上も少額で愕然とした。老後資金2,000万円問題どころか、日々の食費すら不安」(58歳・自営業)
「転職の合間の半年間、手続きが面倒で放置していた。数年後に大病を患った際、たまたま直前納付要件を満たしていたため障害年金は下りたが、あの時未納期間が長引いていたらと思うと背筋が凍る」(42歳・フリーランス)
自分が過去に保険料を納めていたか、未納期間が何カ月あるかを即座に把握するには、日本年金機構が運営する「ねんきんネット」の確認が最短ルートです。現在ではマイナポータルとの連携により、基礎年金番号や複雑なID・パスワードを入力することなく、スマートフォンから数秒でログインが可能です。画面上の「年金記録の一覧表示」から過去の納付状況を月別でチェックし、「未納」や「一部未納」のマークがないかを必ず目視で確認してください。
【知られざる裏技と誤解】国民年金追納制度・保険料免除申請・任意加入制度の使い分け
過去の未納記録を発見しても、諦める必要はありません。日本の年金制度には、未納をリカバリーするための合法的な救済ルートが複数用意されています。ただし、制度によって適用できる「タイムリミット」が明確に分かれているため、状況に応じた使い分けが不可欠です。
第一のルートは、国民年金保険料免除申請の遡及手続きです。経済的な理由で納付が困難な場合、過去2年1カ月前までさかのぼって申請が可能です。「全額免除」「4分の3免除」「半額免除」「4分の1免除」のいずれかが承認されれば、その期間は未納扱いではなくなり、受給資格期間10年にカウントされるうえ、国庫負担分(全額免除なら2分の1)の年金受取額が税金から保証されます。
第二のルートが、国民年金追納制度(追納期限10年)の活用です。過去に免除や猶予(学生納付特例など)を受けた期間がある場合、過去10年以内であれば後から保険料を納めることができます。未納のまま放置された期間は「2年の時効」で消滅して二度と払えなくなりますが、免除・猶予を受けていた期間であれば10年間さかのぼって納付可能です。追納した保険料は全額が確定申告・年末調整で社会保険料控除の対象となるため、所得税・住民税が数万円〜数十万円単位で還付される大きな財務メリットがあります。
第三のルートは、10年の追納期限すら切れてしまった未納分を取り戻す国民年金任意加入制度です。60歳を迎えた時点で480カ月の満額に達していない場合、60歳から65歳までの5年間に国民年金へ任意加入し、保険料を納め直すことで受取額を満額へ引き上げられます。さらに月額400円の「付加年金」を上乗せすれば、「200円×付加保険料納付月数」が老齢年金に永久加算され、わずか2年で支払った付加保険料の元が取れる驚異的な利回りを実現できます。
【プロの結論】追納・任意加入を急ぐべき人・見送るべき人の判断基準
手元の余剰資金を年金の追納や任意加入に回すべきか否かは、個人の税率とライフプランによって判断が分かれます。
【即座に追納・加入すべき人】
現在一定以上の課税所得があり、所得税率が高い人です。追納による社会保険料控除の節税効果が絶大であり、実質的な投資利回りが民間の金融商品を大幅に上回ります。また、受給資格期間が10年に届いていない人は老後無年金を防ぐため最優先で納付・加入手続きを行ってください。
【慎重に判断・他の選択肢を検討すべき人】
手元の現預金が極端に少なく、直近の生活資金が枯渇している人です。年金は65歳まで引き出せない確定拠出型ではないため、まずは生活防衛資金を確保したうえで免除申請を優先し、生活が安定した段階で10年の追納枠を活用するのが現実的です。
【国民年金の未納期間がある場合】に関するよくある質問(FAQ)
Q1:過去の未納分は何年前までさかのぼって支払えますか?
A1:未納のまま放置した保険料は、納期限から「2年」が経過すると時効により支払うことができなくなります。ただし、過去に「学生納付特例」や「免除申請」の手続きを行って承認されていた期間であれば、国民年金追納制度を利用して「過去10年以内」までさかのぼって納付が可能です。
Q2:60歳を過ぎてから未納分を取り戻す方法はありますか?
A2:国民年金任意加入制度を利用すれば可能です。60歳以上65歳未満の期間に自分で保険料を納めることで、満額(480カ月分)に足りない月数を補填し、将来の年金受給額を満額に近づけることができます。納付期間が10年に満たない場合は、特例として70歳まで加入期間を延長できるケースもあります。
Q3:手元にお金がないのですが、免除申請をすると将来損をしますか?
A3:損をすることはありません。全額免除が承認された場合、保険料を1円も払わなくても、将来受け取る老齢基礎年金には国庫負担分(満額の2分の1)が自動的に反映されます。また、万が一の際の障害年金・遺族年金の受給権も保護されるため、未納のまま放置するより圧倒的に有利です。
まとめ:今後の動向と失敗しないための判断基準
国民年金の未納期間を放置し続けることは、単に老後の受給額が目減りするだけでなく、予期せぬ病気や事故による障害年金の喪失、さらには財産差し押さえという実質的な破綻リスクを抱え続けることと同義です。
過去に未納期間があったとしても、2年以内の免除遡及申請、10年以内の追納制度、60歳以降の任意加入制度と、法律は幾重ものセーフティネットを用意しています。手遅れになって取り返しのつかない事態に陥る前に、まずはマイナポータルから「ねんきんネット」へアクセスし、自身の納付記録を確認したうえでお近くの年金事務所や市区町村窓口で最適な手続きを進めてください。 (出典: 国民 年金 未納 期間 が ある 場合(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。