青色事業専従者給与の節税リアル!否認を防ぐ相場と手続き【2026】
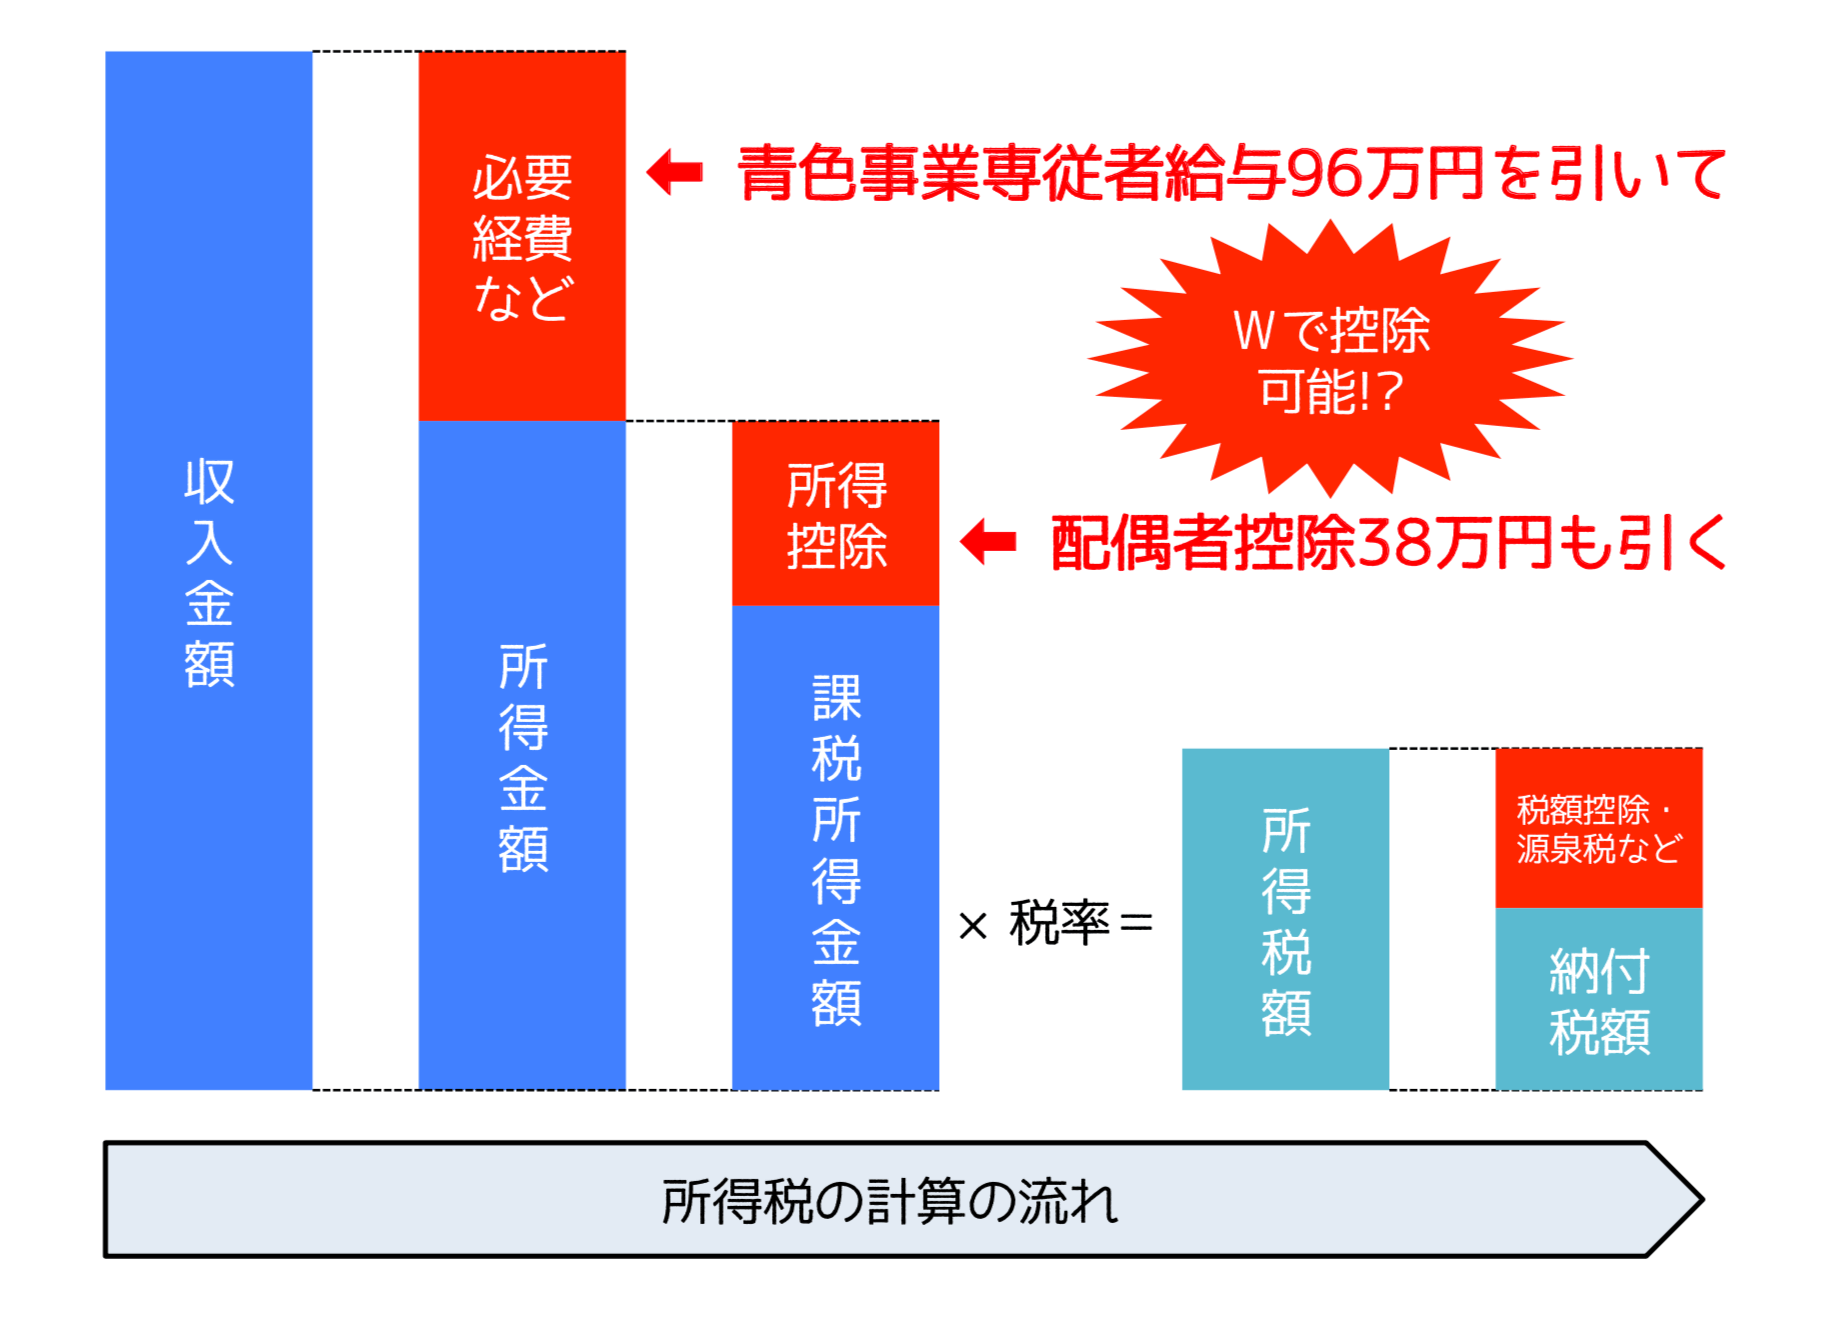
個人事業主が所得税や住民税を合法的に圧縮する際、最強の打ち手として真っ先に挙がるのが「青色事業専従者給与」の活用です。生計を一にする配偶者や親族へ支払った給料をそのまま必要経費に算入できるため、世帯全体の課税所得を分散させて劇的な節税効果を生み出します。
しかし、安易に高額な給与を設定したり、実態の伴わない形式的な届出を行ったりすると、税務調査で経費算入を否認され、重加算税や延滞税を含む手痛い追徴課税を受けるリスクを背負うことになります。2026年の税務行政におけるデジタル化とデータ照合の高度化を見据え、適正な給与相場の見極め方から届出書の書き方、配偶者控除との損益分岐点まで、現場の取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者給与は親族への給与を全額経費化できる強力な制度だが、配偶者控除や扶養控除の適用は完全に除外される。
- 要点2:給与相場は業務内容に見合う月額10万〜20万円台が中心であり、実態のない高額設定やタイムカード等の記録不足は税務署の否認対象となる。
- 要点3:適用には原則3月15日(新規開業等は2カ月以内)までに「青色事業専従者給与に関する届出書」の提出が必須であり、事前のシミュレーションが成否を分ける。
【2026年最新】青色事業専従者給与で大幅節税できる仕組みと満たすべき要件
生計を一にする家族への支払いは、原則として経費になりません。この大原則の例外として、青色申告者にのみ認められている特例が青色事業専従者給与です。所得が1人に集中すると日本の累進課税制度(最高税率45%+住民税10%)によって税負担が跳ね上がりますが、家族に所得を分散させることで世帯全体の適用税率を引き下げられます。
個人事業主の青色申告節税対策として絶大な威力を誇るこの制度を利用するには、法律で定められた青色事業専従者給与の要件を厳格にクリアしなければなりません。
国税庁が定める主な要件は以下の4点です。
- 青色申告者と生計を一にする配偶者、または15歳以上の親族(高校生・大学生などの本業学生は原則対象外)であること
- 年間を通じて6カ月を超える期間(年の途中で開業・婚姻した場合は従事可能期間の2分の1以上)、その事業に専ら従事していること
- 所轄税務署へ期日までに「青色事業専従者給与に関する届出書」を提出していること
- 届出書に記載された金額の範囲内で実際に支払われており、かつ労務の対価として社会通念上「相当な金額」であること
2026年最新 青色専従者給与の手続きにおいては、e-Taxによるオンライン提出が標準化されており、届出内容と確定申告データの照合スピードが格段に上がっています。「形だけ名前を借りる」といった手法は通用しない前提で設計を進める必要があります。
徹底比較|青色専従者給与・白色事業専従者控除・配偶者控除の決定的な違い
家族に事業を手伝ってもらう際、青色専従者給与を選ぶべきか、あえて給与を払わずに配偶者控除を受けるべきか、あるいは白色申告のまま進めるべきかで迷うケースは少なくありません。税制上の扱いは根本から異なります。
とくに注意すべきは、青色事業専従者と配偶者控除の違いです。専従者給与を1円でも支払うと、その配偶者は配偶者控除や配偶者特別控除、さらには青色事業専従者の扶養控除の対象から完全に外れます。以下の比較表で制度ごとの特徴を整理しました。
| 項目 | 青色事業専従者給与(青色申告) | 白色事業専従者控除(白色申告) | 配偶者控除・扶養控除(給与未払い) |
|---|---|---|---|
| 経費算入・控除の限度額 | 届出額の範囲内で全額経費(上限なし・妥当性必要) | 配偶者86万円、その他親族50万円が上限 | 最大38万円〜48万円の所得控除 |
| 事前届出の手続き | 必要(税務署へ専用届出書を提出) | 不要(確定申告書に記載のみ) | 不要(確定申告書に記載のみ) |
| 配偶者控除・扶養控除の重複 | 重複適用不可 | 重複適用不可 | 要件を満たせば適用可能 |
| 節税効果の目安 | 非常に高い(年間数十万〜数百万円の税減) | 限定的(控除枠が固定されているため) | 小〜中程度(所得控除の枠内に留まる) |
| 税務調査でのチェック度 | 高い(勤務実態・金額の妥当性を精査) | 中程度(控除額が法定されているため) | 低い(形式基準で判定されるため) |
白色申告の事業専従者控除との違いを見ても明らかなように、白色では年間86万円(親族は50万円)が控除の上限です。事業所得が大きく伸びており、家族がフルタイムに近い形で稼働しているなら、青色申告へ切り替えて専従者給与を支給するほうが圧倒的な税務メリットを享受できます。
【実態検証】いくらが妥当?青色事業専従者の給与相場と社会保険加入の現場リアル
現場の事業主が最も頭を悩ませるのが「家族の給料をいくらに設定すべきか」という金額設定の問題です。結論から言えば、青色事業専従者の給与相場は、配偶者の場合で月額8万円〜20万円程度(年収96万〜240万円前後)に集中しています。
給与額を決定する際は、所得税だけでなく住民税、そして青色事業専従者の社会保険加入の義務や負担を複合的に計算しなければなりません。
実際の現場で見られる典型的な給与設計パターンは次の3つに分かれます。
- 月額8万円(年収96万円以下):所得税・住民税がほぼ非課税で済み、源泉徴収事務の手間を最小限に抑えたい堅実派。配偶者控除(38万円)を手放しても、80万円以上の経費が作れるため手堅く節税できます。
- 月額15万円(年収180万円前後):事務・経理・現場補佐を本格的に担っており、事業主の所得税率が高い(33%〜45%)場合に大きな効果を発揮するボリュームゾーン。専従者側に所得税・住民税が発生するものの、世帯トータルの手残りは最大化しやすくなります。
- 月額30万円以上(年収360万円超):同業他社の役員クラスと同等の専門スキル(有資格業務、開発、高度な営業統括など)を持ち、フルタイムで事業運営を担っているケース。相応の証拠保全が不可欠となります。
青色事業専従者給与の書き方と計算の実務において見落としがちなのが、個人事業主が常時雇用する従業員が5人未満であれば、専従者自身は社会保険(健康保険・厚生年金)ではなく国民健康保険・国民年金にとどまるという点です。給与を増やした分だけ専従者本人の国保料が上がるため、事前の試算を怠ると「税金は減ったが社会保険料の支払いで相殺された」という事態に陥ります。
税務署が目を光らせる!青色事業専従者が否認される5大理由と実例
税務調査において、青色事業専従者給与は調査官が真っ先にメスを入れる重点項目の一つです。実態が伴わない給与支払いは「租税回避行為」とみなされ、一発で否認されます。過去の国税不服審判所の裁決や実務現場から浮かび上がる、青色事業専従者 税務署の否認理由の代表例を押さえておきましょう。
調査官に否認される典型パターンは以下の通りです。
- 業務実態の欠如・証拠なし:タイムカード、業務日報、送受信メール、作成した請求書データなど、「実際に働いていた客観的記録」が一切残っていない。
- 他社での勤務・パート掛け持ち:専従者は「専ら事業に従事すること」が要件です。他社でフルタイム勤務していたり、副業の労働時間が長かったりすると専従性が否定されます(ごく短時間の単発アルバイト等を除く)。
- 昼間学生である親族への支給:高校生や大学の昼間部に通う学生親族は、学業が本業とみなされるため原則として専従者になれません(夜間部・通信制や休学中などの例外を除く)。
- 職務内容に比して給与が異常に高額:同地域・同業種の一般従業員の給与水準や、本人の職務経験からかけ離れた高額報酬(例:月数時間の帳簿入力で月額40万円など)は過大給与として否認されます。
- 事前届出書の記載上限を超えて支給:税務署に提出した届出書の上限額を超えて支給した分は、自動的に必要経費から除外されます。
税務調査で否認された場合、過去数年分の専従者給与が全額経費から除外され、事業主の所得に組み戻されます。その結果、本税の追徴に加えて延滞税や過少申告加算税が課され、数百万円単位のキャッシュが一気に吹き飛ぶ事態も珍しくありません。
失敗しない「青色事業専従者給与に関する届出書」の書き方と届出期限
青色専従者給与を支給するためには、事前に所轄の税務署へ青色事業専従者給与に関する届出書を提出し、受理されている必要があります。提出を怠ったまま給与を支払っても、1円も経費として認められません。
最も重要なのは青色事業専従者の届出期限の厳守です。原則として、適用を受けようとする年の3月15日までに提出しなければなりません。ただし、その年の1月16日以後に新規開業した場合や、新たに家族が専従者となった(婚姻や親族の退職など)場合は、その事実が発生した日から2カ月以内が提出期限となります。
届出書を作成する際の実務的なポイントは以下の3点です。
- 給料の額面は「支払う予定の最高額」を記載:届出書に書く金額は支給上限額を意味します。「月額25万円」と届けておけば、実際の支給が月額15万円であっても問題ありません。逆に「月額15万円」と書いて20万円を支給すると、超過分の5万円は経費不算入となります。
- 仕事内容と職歴・資格を具体的に明記:「経理・給与計算事務、受発注管理、顧客対応」など、専従者が担う業務の範囲と責任を詳細に記入します。関連する職務経歴や資格があれば記載し、給与額の妥当性を補強します。
- 賞与(ボーナス)や昇給基準も漏れなく設定:夏・冬の賞与を支給する予定がある場合は、賞与の支給基準や上限額の欄も必ず記載してください。空欄のまま支給すると賞与分が否認されます。
一般に知られていない盲点とネットの誤解|プロが教える選択基準
インターネット上の情報には「家族に給料を払えば払うほど得をする」といった極端な言説が散見されますが、これは明確な誤解です。家族の給料を増やすと、事業主側の所得税率は下がりますが、専従者側の所得税・住民税・社会保険料負担が連動して増加するため、ある一定のラインを超えると世帯全体の手取りが逆に減少する逆転現象が発生します。
【プロの結論】おすすめできる人・見送るべき人の特徴
青色事業専従者給与を導入すべきかどうかの明確な判断基準を提示します。
▼ 迷わず導入すべき人の条件:
- 事業所得が年間500万円を超えており、事業主の限界税率が高い
- 配偶者や親族が他社に勤務しておらず、週4〜5日程度しっかりと事業を手伝っている
- タイムカードや業務記録を日常的に残す管理体制を整えられる
- 将来的な小規模企業共済の加入(専従者も加入可能)などを視野に入れ、世帯資産を計画的に形成したい
▼ 導入を見送る(配偶者控除等にとどめる)べき人の条件:
- 事業所得が200万〜300万円台で、事業主本人の適用税率がまだ低い
- 家族の労働時間が不定期で、月に数時間〜十数時間程度しか稼働しない
- 専従者候補の親族が他社でパート・正社員として働いており、相応の給与収入がある
- 毎月の源泉徴収簿の作成や、年2回の源泉所得税納付(納期の特例)といった給与事務の手間を割けない
【青色事業専従者】に関するよくある質問(FAQ)
Q1:専従者として給与をもらいながら、他社でパートや副業の掛け持ちはできますか?
A1:原則として認められません。専従者は「もっぱらその事業に従事している」ことが法律上の条件です。例外として、事業の休業日や夜間など、専従者としての本業にまったく支障をきたさない範囲のごく短時間のアルバイトであれば認められるケースもありますが、税務署から「専従性がない」と疑われるリスクが極めて高いため、避けるのが賢明です。
Q2:年の途中で事業が好調になったため、届出書に書いた金額より給料を増やしたい場合はどうすればいいですか?
A2:あらかじめ提出している金額を超える支給は経費にできません。増額したい場合は、事前に「青色事業専従者給与に関する変更届出書」を税務署へ提出する必要があります。増額の理由(業務内容の拡大、責任の増加など)が客観的に妥当でなければ否認される可能性があるため、変更理由の明確化が必須です。
Q3:青色事業専従者に退職金を支払って、事業の経費にすることは可能ですか?
A3:青色事業専従者に対する「退職金」は、税法上、必要経費として認められません。親族間での退職金の経費算入は法律で明確に禁止されています。老後資金や退職金の原資を作りたい場合は、専従者自身が「小規模企業共済」に加入し、毎月の掛金を全額所得控除として積み立てるルートを活用するのが王道です。
まとめ:2026年の税務調査に耐えうる適正申告で盤石な節税を
青色事業専従者給与は、個人事業主にとって最大の合法的な節税スキームであると同時に、税務署からのチェックが最も厳しい両刃の剣でもあります。単に税金を減らしたいという動機だけで安易に導入するのではなく、実質的な労務対価としての妥当性、労働実態を証明する記録の徹底、そして配偶者控除を手放すことによる損益分岐点の見極めが欠かせません。
2026年の税務環境においては、マイナンバーを活用した所得・雇用の名寄せや申告データの照合が極めてシームレスに行われています。要件を一つひとつ着実にクリアし、客観的な証拠を備えた運用を行うことこそが、将来にわたる追徴リスクを排除し、手残りを最大化するための唯一無二の防衛策です。 (出典: 青色 事業 専従 者(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。