医療費控除とは?2026年最新の計算手順から損しない申請法まで解説
1年間に支払った医療費が高額になった際、確定申告を行うことで所得税の還付や翌年度の住民税軽減を受けられる「医療費控除」。病気や怪我による治療費はもちろん、妊娠・出産、歯の自由診療など、生活のさまざまな支出が対象になります。しかし、「年間10万円を超えていないから関係ない」「会社員は年末調整で処理できるのでは?」と誤解し、本来戻ってくるはずの税金を受け取っていないケースが後を絶ちません。
2026年現在の税制実務では、マイナンバーカードを活用したマイナポータル連携とスマホからのe-Tax申請が一段と進化し、面倒だった領収書の集計作業が大幅に簡素化されました。本記事では、医療費控除の基本的な仕組みから「いくら戻るのか」のリアルな計算式、共働き世帯で数万円の差がつく合算テクニック、対象・対象外のシビアな境界線まで、一次情報と税制データに基づいて分かりやすく解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除は「支払った医療費総額-保険金等の補填額-10万円(総所得200万円未満は総所得の5%)」を所得から差し引く制度で、所得税の還付と翌年の住民税減額という2つの恩恵がある。
- 要点2:会社員であっても年末調整では手続きできず確定申告が必須だが、2026年現在はスマホとマイナポータル連携により領収書の1枚ずつの手入力や提出が原則不要。
- 要点3:共働き世帯は「所得が高い側」に家族全員分を合算して申告するのが鉄則であり、過去5年分まで遡って還付請求(遡及請求)が可能。
医療費控除の仕組みと還付金の計算ルール|「年間10万円以下」でも対象になる条件とは
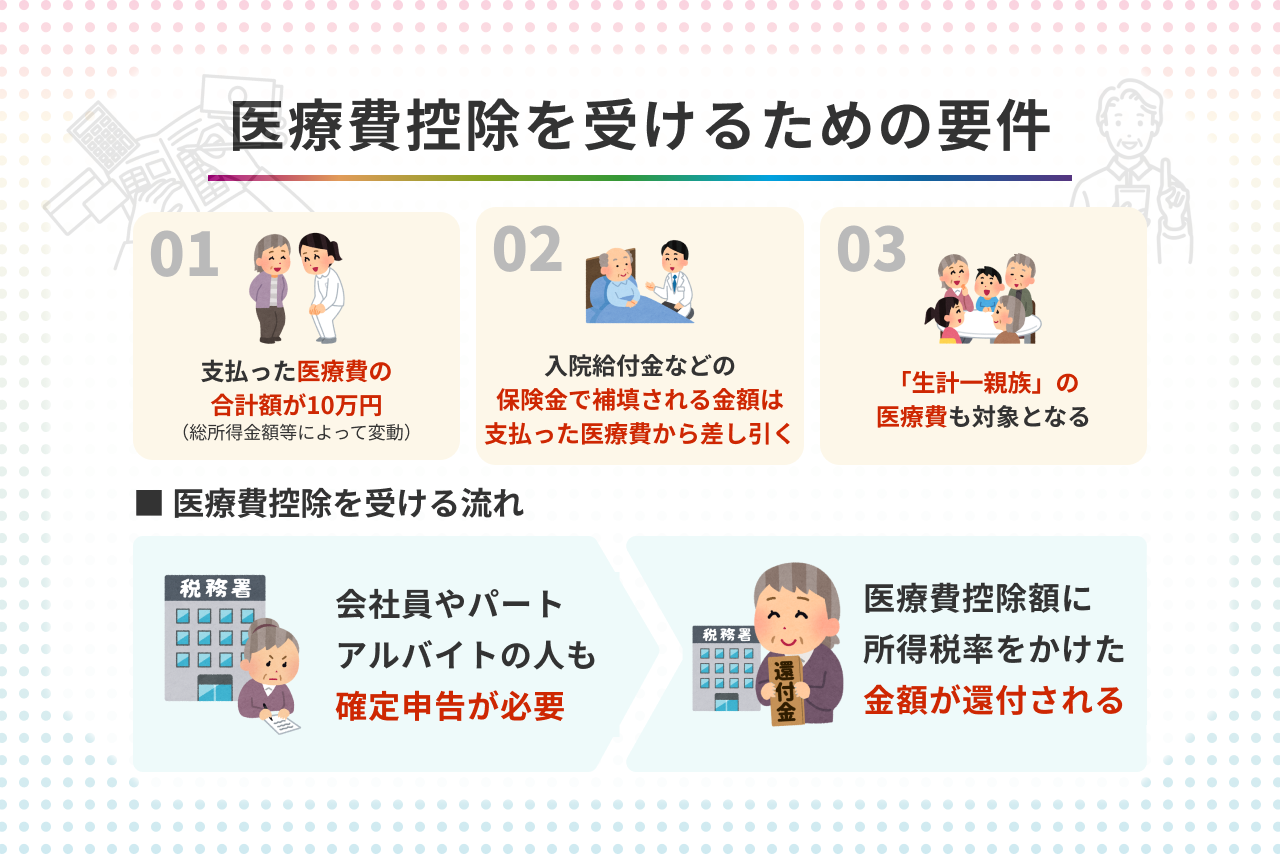
医療費控除とは、1月1日から12月31日までの1年間に、自分自身や生計を一にする配偶者・親族のために支払った医療費が一定額を超えた場合、その超過分を課税所得から控除できる所得控除の一種です。誤解されがちですが、「支払った医療費がそのまま全額戻ってくる」わけではなく、控除額に自身の税率を掛けた分だけ税負担が軽くなる仕組みです。
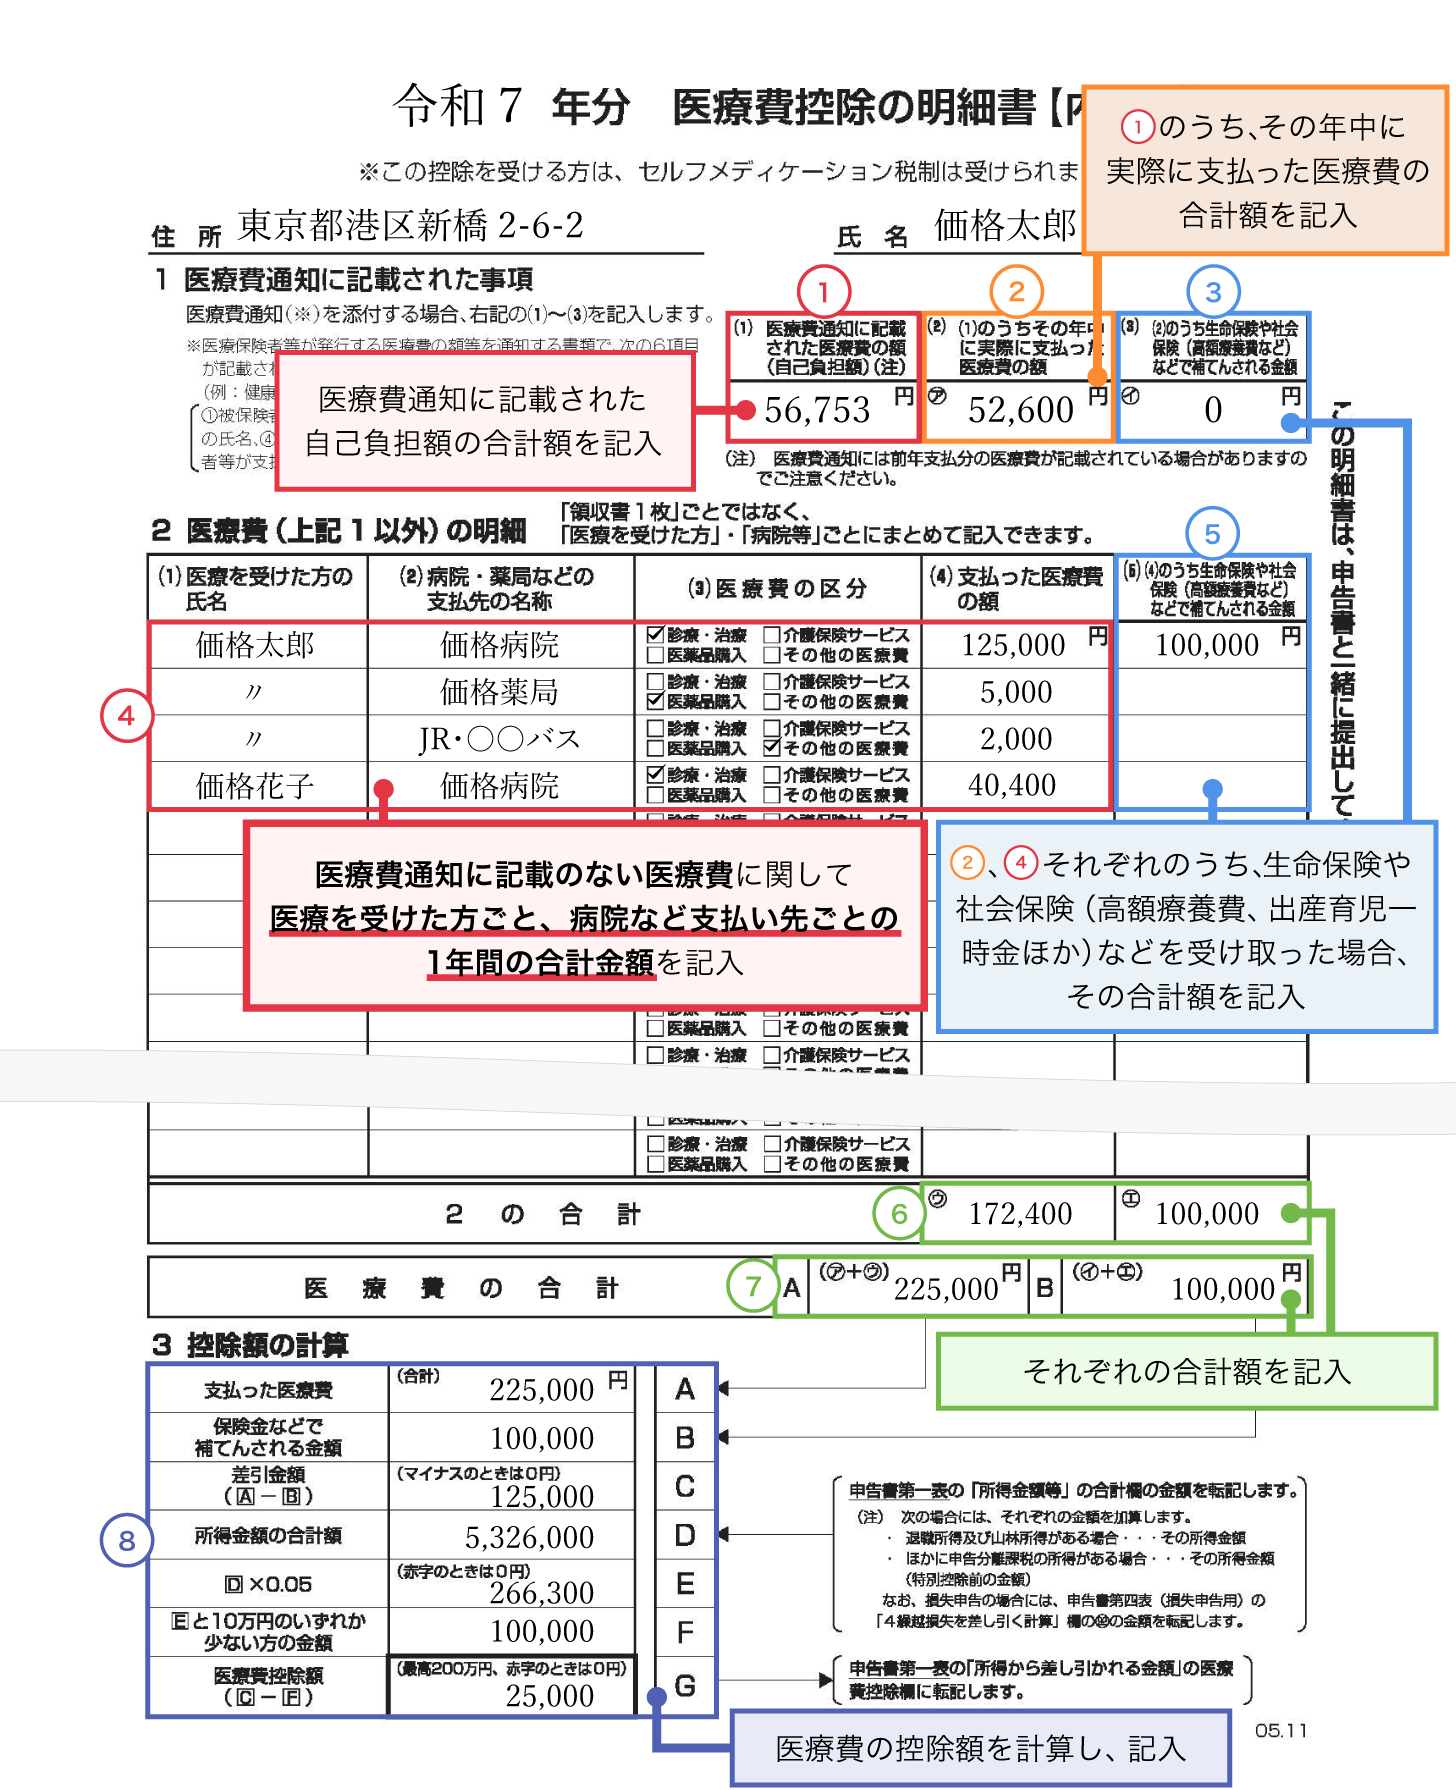
一般的な控除額の算出式は以下の通りです。
【医療費控除額の計算式】
(実際に支払った医療費の合計額 - 保険金などで補填された金額) - 10万円
※控除限度額は最高200万円
ここで重要な例外が「年間10万円以下」のケースです。その年の総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」を超えた分から控除対象になります。例えば、年収およそ300万円未満の給与所得者(所得180万円)の場合、年間9万円(180万円×5%)を超えた医療費があれば控除を申請できます。「10万円に届かなかったから」と諦めてしまうのは大きな損失です。
実際に手元に戻る還付金(所得税還付額)と翌年の住民税軽減額の目安は、課税所得に応じた税率によって決まります。所得税率は累進課税(5%〜45%)、住民税率は一律10%です。
例えば、課税所得400万円(所得税率20%・住民税率10%)の会社員が、保険適用外の自己負担を含めて年間30万円の医療費を支払った場合(補填金なし)の試算は次のようになります。
- 控除対象額:30万円 - 10万円 = 20万円
- 所得税の還付額:20万円 × 20% = 40,000円
- 翌年度の住民税軽減額:20万円 × 10% = 20,000円
- トータル節税効果:合計60,000円
【対象・対象外の境界線】歯科矯正・インプラント・交通費の判断基準
国税庁のガイドラインにおいて、医療費控除の対象は「医師・歯科医師による診療・治療の対価」「治療に必要な医薬品の購入費」と厳格に定義されています。美容目的や予防目的の支出は原則として対象外となります。
特に現場で質問が集中する歯科矯正やインプラント、通院交通費について、税務上の詳細な判断基準を比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 歯科治療(インプラント・セラミック) | 機能回復目的であれば全額対象(1本あたり30万〜50万円前後) | 一般的な咀嚼機能改善のための自由診療は広く認められる | 高額になりがちなインプラントは医療費控除の恩恵が極めて大きい。領収書と治療明細の保管が必須。 |
| 歯列矯正(大人の場合) | 噛み合わせ改善の「診断書」がある場合は対象(70万〜120万円) | 単なる見た目の美化(審美目的)は厳しく否認される | 大人の矯正は税務署から「診断書の提出」を求められるケースがあるため、事前に担当医に医学的必要性の記載を依頼しておくのが無難。 |
| 歯列矯正(子どもの場合) | 成長阻害の防止・正常な発育促進目的のため原則対象(30万〜80万円) | 中学生以下の子どもの噛み合わせ治療は通常全額対象 | 特別な診断書なしで認められるケースが大半。発育段階での治療は家族合算での申請が効果的。 |
| 通院交通費(電車・バス・タクシー) | 公共交通機関は全額対象。タクシー代は緊急時・歩行困難時のみ | 自家用車のガソリン代・駐車場代・高速料金は一律対象外 | 電車・バスは領収書が出ないため「日付・区間・運賃・受診者」のエクセルやメモ書きの記録で申告可能。タクシーは領収書必須。 |
| 市販薬(OTC医薬品・風邪薬等) | 治療目的の医薬品購入は対象。ビタミン剤・サプリメントは対象外 | 薬局のレシートで「医薬品」と明記されているもの | 予防のためのサプリや疲労回復ドリンクは否認対象。パッケージやレシートの表記を確認。 |
会社員が年末調整で申請できない理由と共働き世帯の家族合算戦略
多くの会社員から寄せられる疑問が「なぜ医療費控除は会社の年末調整で処理できないのか?」という点です。その理由は、年末調整が「会社側で確実に把握・証明できる画一的な控除(扶養控除、生命保険料控除、住宅ローン控除2年目以降など)」のみを代行する手続きであるためです。従業員個人の通院履歴や家族全員の医療費明細といった極めて個人的でデリケートなプライバシー情報を勤務先が精査することはできず、税務署への直接申告が必要と定められています。
共働き世帯は「最も所得が高い人」に合算するのが鉄則
医療費控除は、本人分だけでなく「自己と生計を一にする配偶者やその他の親族」のために支払った分を1人にまとめて申告することが認められています。法律上、別居していても生活費や仕送りを送っている大学生の子どもや高齢の両親の医療費も合算可能です。
共働き夫婦の場合、妻の口座から支払った医療費であっても、夫の確定申告に合算して問題ありません。このとき、夫婦のうち「課税所得(税率)が高い側」が全員分を一括して申告することで、還付される所得税の額を最大化できます。
例えば、夫(課税所得500万円・所得税率20%)と妻(課税所得200万円・所得税率10%)の世帯で、世帯合計の対象医療費が30万円(控除額20万円)だった場合:
- 妻が申告した場合:20万円 × 10% = 20,000円の還付
- 夫が申告した場合:20万円 × 20% = 40,000円の還付(差額+20,000円)
このように、合算先を変えるだけで戻る税額が2倍近く変わるケースもあります。
【2026年最新】スマホ申請(e-Tax)の手順と領収書保管の新常識
税務手続きのデジタル化が進み、2026年現在の確定申告では「スマホとマイナンバーカード」を使った申請が標準となっています。
マイナポータル連携で医療費通知を自動取得
国税庁の「確定申告書作成コーナー」からマイナポータル連携を行うことで、公的医療保険を利用した1年間の医療費通知データが一括で申告書に自動反映されます。これにより、過去のように大量の病院の領収書を電卓で1枚ずつ集計する膨大な手間は不要になりました。
ただし、マイナポータル連携には以下の注意点があります。
- 自費診療(インプラントや自由診療)・通院交通費・市販薬代は公的医療保険のデータに含まれないため、別途手入力が必要。
- 受診後すぐにデータが反映されるわけではなく、窓口支払いからマイナポータル反映までに約2〜3ヶ月のタイムラグがある。
領収書の提出は不要だが「5年間の自宅保管」が義務
確定申告書を提出する際、医療費の領収書を税務署へ添付・提出する必要はありません(「医療費控除の明細書」の記入・送信のみで完了)。ただし、申告期限から5年間は税務署から提示・提出を求められる場合があるため、原本を自宅で確実に保管しておく義務があります。税務調査や確認通知が届いた際に領収書を紛失していると、控除が取り消され追徴課税の対象となるリスクがあります。
医療費控除とセルフメディケーション税制の違い|併用不可の選択基準
医療費控除を検討する際、必ず比較対象となるのが「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。両者は選択適用であり、同一年度に併用することはできません。
セルフメディケーション税制は、健康の維持増進や疾病予防への取り組み(定期健康診断、インフルエンザ予防接種、メタボ健診など)を行っている人が、対象となるスイッチOTC医薬品を年間12,000円を超えて購入した場合に適用され、上限88,000円まで控除されます。
【プロの結論】どちらを選ぶべきかの判断基準
- 従来の医療費控除を選ぶべき人:
- 入院・手術、出産、歯の自由診療(インプラント・矯正など)で年間窓口負担が10万円(または総所得の5%)を大きく超えた世帯。
- 家族の通院頻度が高く、合算すると10万円を超える世帯。
- セルフメディケーション税制を選ぶべき人:
- 大きな病気や怪我での通院はほぼないが、ドラッグストアで風邪薬・頭痛薬・湿布・アレルギー薬などを日常的に購入している世帯(対象医薬品の年間購入額が1万2,000円〜10万円未満の層)。
一般に知られていない盲点と申請期限の真実
確定申告というと「毎年2月16日〜3月15日」の法定申告期限に追われるイメージが強いですが、税金が戻る還付申告においては別のルールが存在します。
医療費控除を含む還付申告は、対象となる年の翌年1月1日から「5年間」いつでも遡って提出(遡及請求)が可能です。
例えば、2026年現在であれば、過去2021年〜2025年分の医療費についても領収書や記録が残っていれば今から申告して還付を受けることができます。「数年前に家族が出産した」「過去に高額な歯科治療をしたが申請を忘れていた」という場合でも、諦める必要はありません。また、確定申告期間外の平日であっても、e-Taxなら自宅から24時間いつでも提出可能です。
【医療費控除とは】に関するよくある質問(FAQ)
Q1:1年間の医療費が10万円未満でしたが、本当に申請できないのでしょうか?
A1:年間所得(総所得金額等)が200万円未満の方であれば、所得の5%を超えた金額から医療費控除が受けられます。例えば総所得が160万円の場合、年間の医療費が8万円(160万円×5%)を超えていれば、超えた部分が控除対象になります。
Q2:通院のために利用したタクシー代はすべて医療費控除になりますか?
A2:原則として電車やバスなどの公共交通機関の利用が基本とされています。ただし、突然の激痛で歩行が困難な場合、陣痛による緊急の出産搬送、深夜で公共交通機関が運行していない時間帯の緊急通院など、正当な理由がある場合は認められます。領収書に通院目的と理由をメモして保管してください。
Q3:ドラッグストアで買った風邪薬のレシートを紛失してしまいました。カードの明細だけで申請できますか?
A3:クレジットカードの利用明細だけでは、購入した商品が治療目的の医薬品であるか確認できないため、税務上は原則認められません。レシートや領収書に記載された品名(医薬品名)が必要です。今後の購入時は必ず品名入りのレシートを保管しましょう。
Q4:共働きで夫婦それぞれが健康保険に加入しています。それでも合算申告できますか?
A4:健康保険証が別々であっても、「生計を一にしている(生活費を共にしている)」実態があれば問題なく合算申告できます。所得の高い側の確定申告書に、配偶者や子どもの医療費をまとめて計上するのが最も税額軽減効果が高くなります。
まとめ:今後の動向と失敗しないための判断基準
医療費控除は、仕組みを正しく理解し適切に手続きを踏むだけで、数万円単位の現金の還付と住民税の削減を実現できる極めて実効性の高い制度です。「10万円の基準」「生計を一にする家族の合算」「高所得者側での一本化申告」「5年間の遡及請求」という基本原則を押さえておけば、大きな取りこぼしを防ぐことができます。
特に近年のe-Taxとマイナポータル連携の拡充により、申告の手間は過去と比べて格段に減少しています。まずは手元にある領収書やマイナポータルの医療費通知をチェックし、年間支出の合計額を把握することから始めてみてください。 (出典: 医療 費 控除 とは(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。