外貨預金はどこの国がいい?2026年最新の金利と失敗しない選び方
日本国内の金利引き上げの動きが報じられる一方、海外との金利差はいまだ大きく、外貨預金への関心は依然として高い状態が続いています。「金利10%超」といった新興国通貨の数字に目を奪われがちですが、為替変動や手数料の構造を理解しないまま飛びつくと、利息分を上回る大損失を抱えるリスクも潜んでいます。
外貨預金で確実に資産を形成するためには、どこの国の通貨を選び、どの銀行で運用するのが最適なのでしょうか。2026年の最新金融情勢をもとに、主要通貨の金利動向、為替手数料、税制面まで徹底検証し、後悔しない選択肢を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高金利の新興国通貨(南アフリカランドやメキシコペソ)は為替下落リスクが極めて高く、初心者は避けるのが無難。
- 要点2:安定性と利回りのバランスで選ぶなら「米ドル」または「豪ドル」が王道であり、ネット銀行の手数料優遇を活用するのが鉄則。
- 要点3:利益に対する税金(雑所得・総合課税)と円転時の為替手数料を差し引いた「実質利回り」で判断する必要がある。
【2026年最新比較】外貨預金はどこの国がいい?主要通貨の金利と特徴
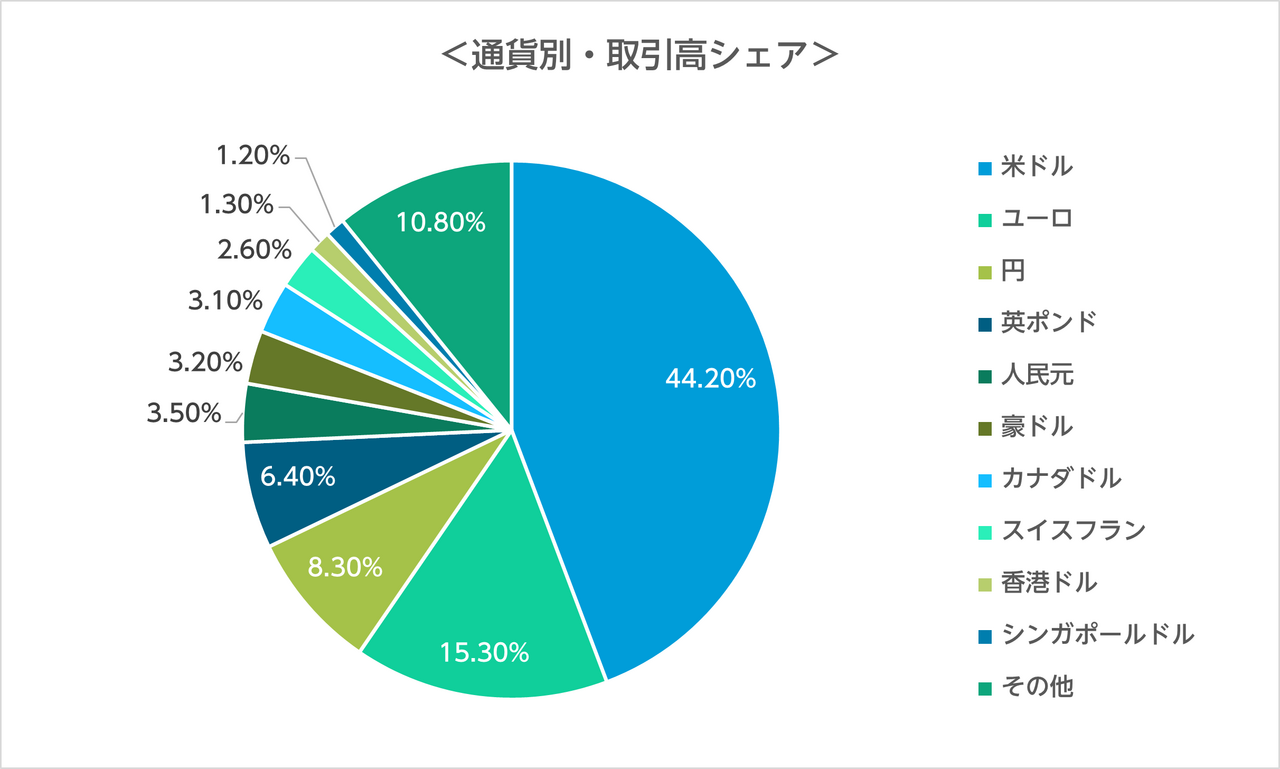
外貨預金を検討する際、まず押さえるべきは「通貨ごとの役割の違い」です。世界経済の基軸通貨として流動性が抜群の米ドル、資源国通貨として底堅い人気を誇る豪ドル、そして圧倒的な金利の高さを提示する新興国通貨では、リスクの性質が根本から異なります。
2026年における主要取扱通貨の金利水準、為替コスト、リスク特性を一覧で整理しました。
| 通貨 | 詳細・数値データ(金利・為替コスト目安) | 一般的な基準・相場(リスク度・流動性) | 編集部の見解・評価 |
|---|---|---|---|
| 米ドル(USD) | 定期預金金利:年3.5%〜4.5%前後 為替手数料:片道3銭〜6銭(ネット銀行) | リスク度:中 世界最大の流動性・基軸通貨 | 初心者から上級者まで最も推奨。情報量が多く為替手数料も最安水準でコスト負けしにくい。 |
| 豪ドル(AUD) | 定期預金金利:年3.2%〜4.2%前後 為替手数料:片道15銭〜25銭 | リスク度:中〜高 資源国通貨(中国経済の影響を受けやすい) | 米ドルに次ぐ人気。金利水準は魅力的だが、資源価格や世界景気の変動によるボラティリティに注意。 |
| ユーロ(EUR) | 定期預金金利:年1.5%〜2.5%前後 為替手数料:片道10銭〜20銭 | リスク度:中 第2の基軸通貨・欧州経済に連動 | ドル一強への分散先としては機能するが、金利面での妙味はやや劣る。 |
| メキシコペソ(MXN) | 定期預金金利:年7.0%〜9.5%前後 為替手数料:片道10銭〜20銭(比率として大) | リスク度:極めて高い 高金利新興国通貨・インフレ率高 | 高金利だが長期保有には不向き。中銀の利下げ局面や米国の通商政策による急落リスクを内包。 |
| 南アフリカランド(ZAR) | 定期預金金利:年6.0%〜8.5%前後 為替手数料:片道15銭〜30銭(比率として大) | リスク度:極めて高い 政治・電力インフラ不安・構造的下落 | 名目金利の高さに惹かれて手を出すと、長期的な通貨安で利息が消し飛ぶ典型例。避けるのが賢明。 |
表面利回りに騙されるな!高金利通貨に潜む「見えない落とし穴」
「年利8%や10%なら、数年預けるだけで資産が大きく増える」と錯覚しがちですが、ここには金融工学上の明確な罠が存在します。経済学における「購買力平価説」や「金利平価説」が示す通り、インフレ率が高く金利が高い国の通貨は、中長期的に対主要通貨で減価(下落)しやすい構造にあります。
例えば、南アフリカランド高金利リスクの代表格である南アフリカランドは、過去10年以上のスパンで見ると対円で大幅な下落トレンドを描いてきました。金利を年7%受け取っても、通貨価値が年8%下落してしまえばトータル収支はマイナスです。
また、メキシコペソ金利見通しに関しても、米国の政情や関税政策、メキシコ中銀の金融緩和への舵切りによって為替相場が急変する局面が度々訪れます。高金利通貨は「スワップポイント狙いの短期〜中期FX取引」として扱われることが多く、一度預けると機動的に売買しにくい定期預金で保有するのはリスク管理上、極めて不利になります。
プロが最終的に米ドルや豪ドルを選ぶ「決定的な理由」
機関投資家や経験豊富な個人投資家が、外貨預金において最終的に米ドルや豪ドルを選ぶ理由は、圧倒的な「流動性の高さ」と「低コスト構造」にあります。
第一に、米ドル定期預金金利比較を行うと、国内メガバンクとネット専業銀行の間で提示金利や為替コストに大きな差があることが分かります。米ドルは世界中で最も取引量が多いため、銀行間スプレッドが極限まで狭く、実質的なコスト負担を数銭単位に抑えられます。為替相場が円高に振れた局面でも、低コストで預け入れ・払い戻しができる点は最大の武器です。
第二に、豪ドル外貨預金メリットとして挙げられるのは、オーストラリアの強固な財政基盤と資源需要に裏打ちされた経済力です。米ドル偏重のポートフォリオを回避しつつ、安定した利息収入を確保するための分散先として、豪ドルは極めてバランスの良い選択肢として機能します。
【実態検証】利用者の生の声と手数料で負けないネット銀行の選び方
SNSや金融コミュニティで外貨預金経験者の失敗談を調査すると、「メガバンクの窓口で勧められるがままに預けたら、為替手数料が高すぎて満期時に損をした」という声が目立ちます。対面型の大手銀行では米ドルの為替手数料が片道50銭〜1円かかることも珍しくなく、往復で1円〜2円のコストが引かれてしまいます。
一方、ネット銀行を活用する層からは以下のような合理的な声が多く寄せられています。
「住信SBIネット銀行外貨預金は米ドルの為替手数料が片道6銭程度と格安。米ドルのままSBI証券に連携して米国株やETFの買付資金にも流用できるので、資金が完全に固定化されないのが便利。」(30代・個人投資家)
「楽天銀行外貨預金評判を調べて定期預金キャンペーンを利用した。楽天経済圏のランクアップやポイント還元と組み合わせると体感利回りが上がるが、通常時の為替手数料は各社比較して見極める必要がある。」(40代・会社員)
外貨預金為替手数料比較において重要なのは、「往復の手数料を差し引いて、何ヶ月分の利息が吹き飛ぶか」を計算することです。金利が0.5%高くても、手数料で1円取られてしまえば数年分の利回りが相殺されます。銀行選びは金利表記だけでなく、必ず「為替スプレッド」をセットで確認してください。
一般に知られていない盲点|円安局面のタイミングと税金のトラップ
外貨預金で最も見落とされがちなのが「為替レートのタイミング」と「税金の仕組み」です。
歴史的な円安水準で「外貨預金を始めよう」と動くのは、典型的な高値掴みのパターンです。円安外貨預金タイミングとしてベストなのは、円高への揺り戻しが起きたタイミングや、積立購入(ドルコスト平均法)を用いて購入単価を平準化することです。一括でまとまった資金を円安ピーク時に預け入れると、将来の円高局面で利息を遥かに上回る為替差損を被ります。
さらに警戒すべきは、外貨定期預金利回り計算の際に無視できない税金です。
外貨預金の利息には20.315%の源泉分離課税が適用されますが、為替差益は「雑所得」として総合課税の対象となります(株式や投資信託のような申告分離課税や損益通算ができません)。年収が高い人ほど為替差益に対する税率(所得税+住民税で最大約55%)が跳ね上がるため、外貨預金税金確定申告の段階で想定外の手取り減少に直面するリスクがあります。
【プロの結論】外貨預金が向いている人・今すぐ見送るべき人の特徴
ここまでのリスクとコスト構造を踏まえた、明確な判断基準は以下の通りです。
【外貨預金をおすすめできる人】
- 住信SBIネット銀行や楽天銀行などの低コストなネット銀行口座を使いこなせる人
- 為替差損リスクを許容でき、余剰資金を5年以上のスパンで米ドルや豪ドルに分散させたい人
- 将来的に海外旅行、留学、または米国株投資などで外貨をそのまま使う予定がある人
【外貨預金を見送るべき人(他の手段を検討すべき人)】
- 「南アフリカランドやメキシコペソで年利10%を狙いたい」と考えている人(為替下落で元本割れの可能性大)
- メガバンクの店頭窓口で外貨預金を申し込もうとしている人(手数料負けの典型)
- 税金の損益通算を使いたい人(為替ヘッジなしの外国債券ETFや新NISAを活用した投資信託のほうが税制面で圧倒的に有利)
【外貨 預金 どこ の 国 が いい】に関するよくある質問(FAQ)
Q1:外貨預金はどこの国の通貨が一番安全ですか?
A1:国家の信用力、経済規模、為替市場の流動性の観点から「米ドル」が最も安全性が高い選択肢です。ただし、米ドルであっても日本円との力関係による為替変動リスクは避けられず、元本保証ではない点には留意が必要です。
Q2:高金利通貨として人気のメキシコペソやトルコリラはなぜおすすめされないのですか?
A2:新興国通貨はインフレ率が高く、通貨価値が長期的に下落しやすいためです。提示されている表面金利が高くても、円換算した満期受取額が元本を大きく割り込むケースが頻発しています。
Q3:円安の今から外貨預金を始めても遅くありませんか?
A3:極端な円安局面で一括投資するのは高値掴みのリスクがあります。今から始める場合は、毎月一定額を自動で買い付ける「外貨積立」を利用し、為替レートのブレを分散させながら時間をかけてポジションを構築するのが安全です。
Q4:外貨預金とFX(外国為替証拠金取引)の外貨保有は何が違いますか?
A4:FXは為替手数料(スプレッド)が外貨預金より遥かに狭く、為替差益に対しても約20%の申告分離課税が適用されるメリットがあります。ただしレバレッジがかかるため、レバレッジ1倍(現物相当)で安全に管理できるリテラシーがない場合は、仕組みがシンプルなネット銀行の外貨預金が好まれます。
まとめ:今後の動向と失敗しないための判断基準
外貨預金でどこの国の通貨を選ぶべきかという問いに対する結論は、「手数料コストの極めて低いネット銀行を通じた、米ドルまたは豪ドルの一択」です。
派手な高金利を謳う新興国通貨に目を奪われることなく、通貨自体の信認、為替スプレッド、税制上の手取り額を冷静に計算してください。為替の急変動に動揺しない余剰資金の範囲内で、積立などを活用しながら堅実に外貨資産を組み入れることが、資産防衛への最短ルートとなります。 (出典: 外貨 預金 どこ の 国 が いい(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。