内訳とは?明細との違いや請求書での正しい書き方を徹底解説【2026】
日々のビジネスシーンや経理業務において、頻繁に耳にする「内訳(うちわけ)」という言葉。「費用の内訳を教えてほしい」「請求書の内訳に不備がある」などと求められた際、実は「明細」や「項目」とどう違うのか、正確に説明できるでしょうか。曖昧な理解のまま書類を作成してしまうと、取引先との思わぬ認識ズレや信頼低下を招くリスクを孕んでいます。
特にインボイス制度が定着した2026年現在の商取引では、税率ごとの区分や正確な算定根拠の提示がこれまで以上に厳格化されています。本稿では、大手経済メディアで数多くの企業実務を取材してきたデスクが、内訳の本来の意味から、明細との決定的な違い、請求書・見積書ですぐに使える実践例文や英語表現までを余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:内訳とは「全体の金額や数量を構成する要素を分類・集計したもの」であり、単なる箇条書き(項目)や個々の取引の記録(明細)とは階層が異なる。
- 要点2:請求書や見積書での内訳記載は信頼性の担保だけでなく、2026年の税務実務における追徴課税リスクや支払遅延トラブルを防ぐ防波堤となる。
- 要点3:「一式」表記の多用はトラブルの温床。取引規模や相手の社内決裁ルートに応じて、適切なテンプレートと粒度を使い分ける判断力が不可欠。
【真相解明】「内訳」とは何か?「明細」「項目」との決定的な違い
ビジネスで頻繁に使われる「内訳とは」一体何を指すのか。国語辞典的な定義を踏まえると、内訳とは「金銭や物品の総額・総量に対し、その中身を性質や内容ごとに分類して割り振ったもの」を指します。つまり、「全体を構成する各要素のまとまり」を意味しており、全体と部分の関係性を明確にするための概念です。
ここで多くのビジネスパーソンが頭を悩ませるのが、「内訳」「明細」「項目」の使い分けです。実務においてこれらを混同して指示を出すと、部下や外注先から求めていたものと全く異なる粒度の書類が上がってくる原因になります。その本質的な違いを構造的に整理すると、以下の関係性になります。
「項目」は分類するための名目や見出し(ラベル)を指します。そして「内訳」は、その項目ごとに金額や数量を中分類としてまとめた集合体です。最後の「明細」は、個々の取引日付、単価、数量、規格といった最も細かい事実(トランザクション単位の記録)を指します。
| 用語 | 詳細・役割 | 一般的な使われ方 | 編集部の見解・実務での評価 |
|---|---|---|---|
| 内訳 | 総額を構成する要素の分類・比率の可視化 | 費用の内訳、工事費内訳書、売上内訳 | 全体の構成比や妥当性を把握する経営・決裁レイヤーに必須 |
| 明細 | 個別の取引事実を極限まで具体化した記録 | 給与明細、クレジットカード利用明細 | 不正防止や税務調査の証拠力として現場・監査レイヤーに必須 |
| 項目 | データや情報を分類するための見出し・区分 | 勘定科目、記入項目、チェック項目 | 情報を整理するための「枠組み」であり、金額計算そのものは指さない |
たとえば、総額100万円のWebサイト制作費があるとします。「デザイン費:40万円」「システム開発費:40万円」「進行管理費:20万円」と示すのが「費用の内訳」です。これに対して、「〇月〇日 トップページUI設計 1式 15万円」「下層ページ作成 10P 単価2.5万円=25万円」と1件ずつ掘り下げたものが「明細」に該当します。
【実務直結】請求書・見積書での「内訳の書き方」とビジネス例文
請求書の内訳の書き方において、現在最も意識すべきは「誰が見ても算定根拠が一目でわかる透明性」です。2023年10月のインボイス制度導入から数年が経過した現在、取引先企業の経理部門は、税率ごとの内訳区分や登録番号の突き合わせに追われています。内訳が不明瞭な請求書は、確認作業による支払遅延の直接的な引き金になりかねません。
請求書や見積書に内訳を記載する際は、以下の基本構成を標準フォーマットとして押さえておく必要があります。
1. 品名・サービス名(何を提供したか)
2. 数量および単位(式、人月、時間、個など)
3. 単価(1単位あたりの金額)
4. 金額(数量×単価)
5. 適用税率区分(10%対象、軽減税率8%対象、非課税などの明記)
日常業務で内訳を依頼する際、あるいは提出する際の「内訳のビジネス例文」をいくつかストックしておくとコミュニケーションが円滑になります。
【取引先に費用の内訳提出を依頼する場合のメール例文】
「お送りいただきましたご提案書を拝読いたしました。社内稟議を進めるにあたり、総額〇〇円の算定根拠を確認したく存じます。恐れ入りますが、開発費および保守運用費の具体的な『費用の内訳』をご提示いただけますでしょうか」
【取引先に見積内訳書を添付して提出する場合のメール例文】
「〇〇プロジェクトに関するお見積書を添付いたします。ご予算の検討がスムーズに行えるよう、各工程ごとの詳細を記載した『見積内訳書』を別紙にて同封いたしましたので、併せてご査収いただけますと幸いです」
市販の会計ソフトやクラウド請求書ツールを利用する場合でも、標準の内訳書のテンプレートをそのまま使うのではなく、自社の業態に合わせて「作業工程別」「ハードウェア・ソフトウェア別」などの階層化が施されているかを確認することが重要です。
【現場検証】見積内訳書・工事費内訳書・給与明細に見るリアルな実態
内訳という言葉が極めて重大な法的・契約的意味を持つのが、建設・製造・人事労務の現場です。取材現場で見えてきた実態を掘り下げます。
1. 工事費内訳書に見る公共工事と民間工事のシビアな現実
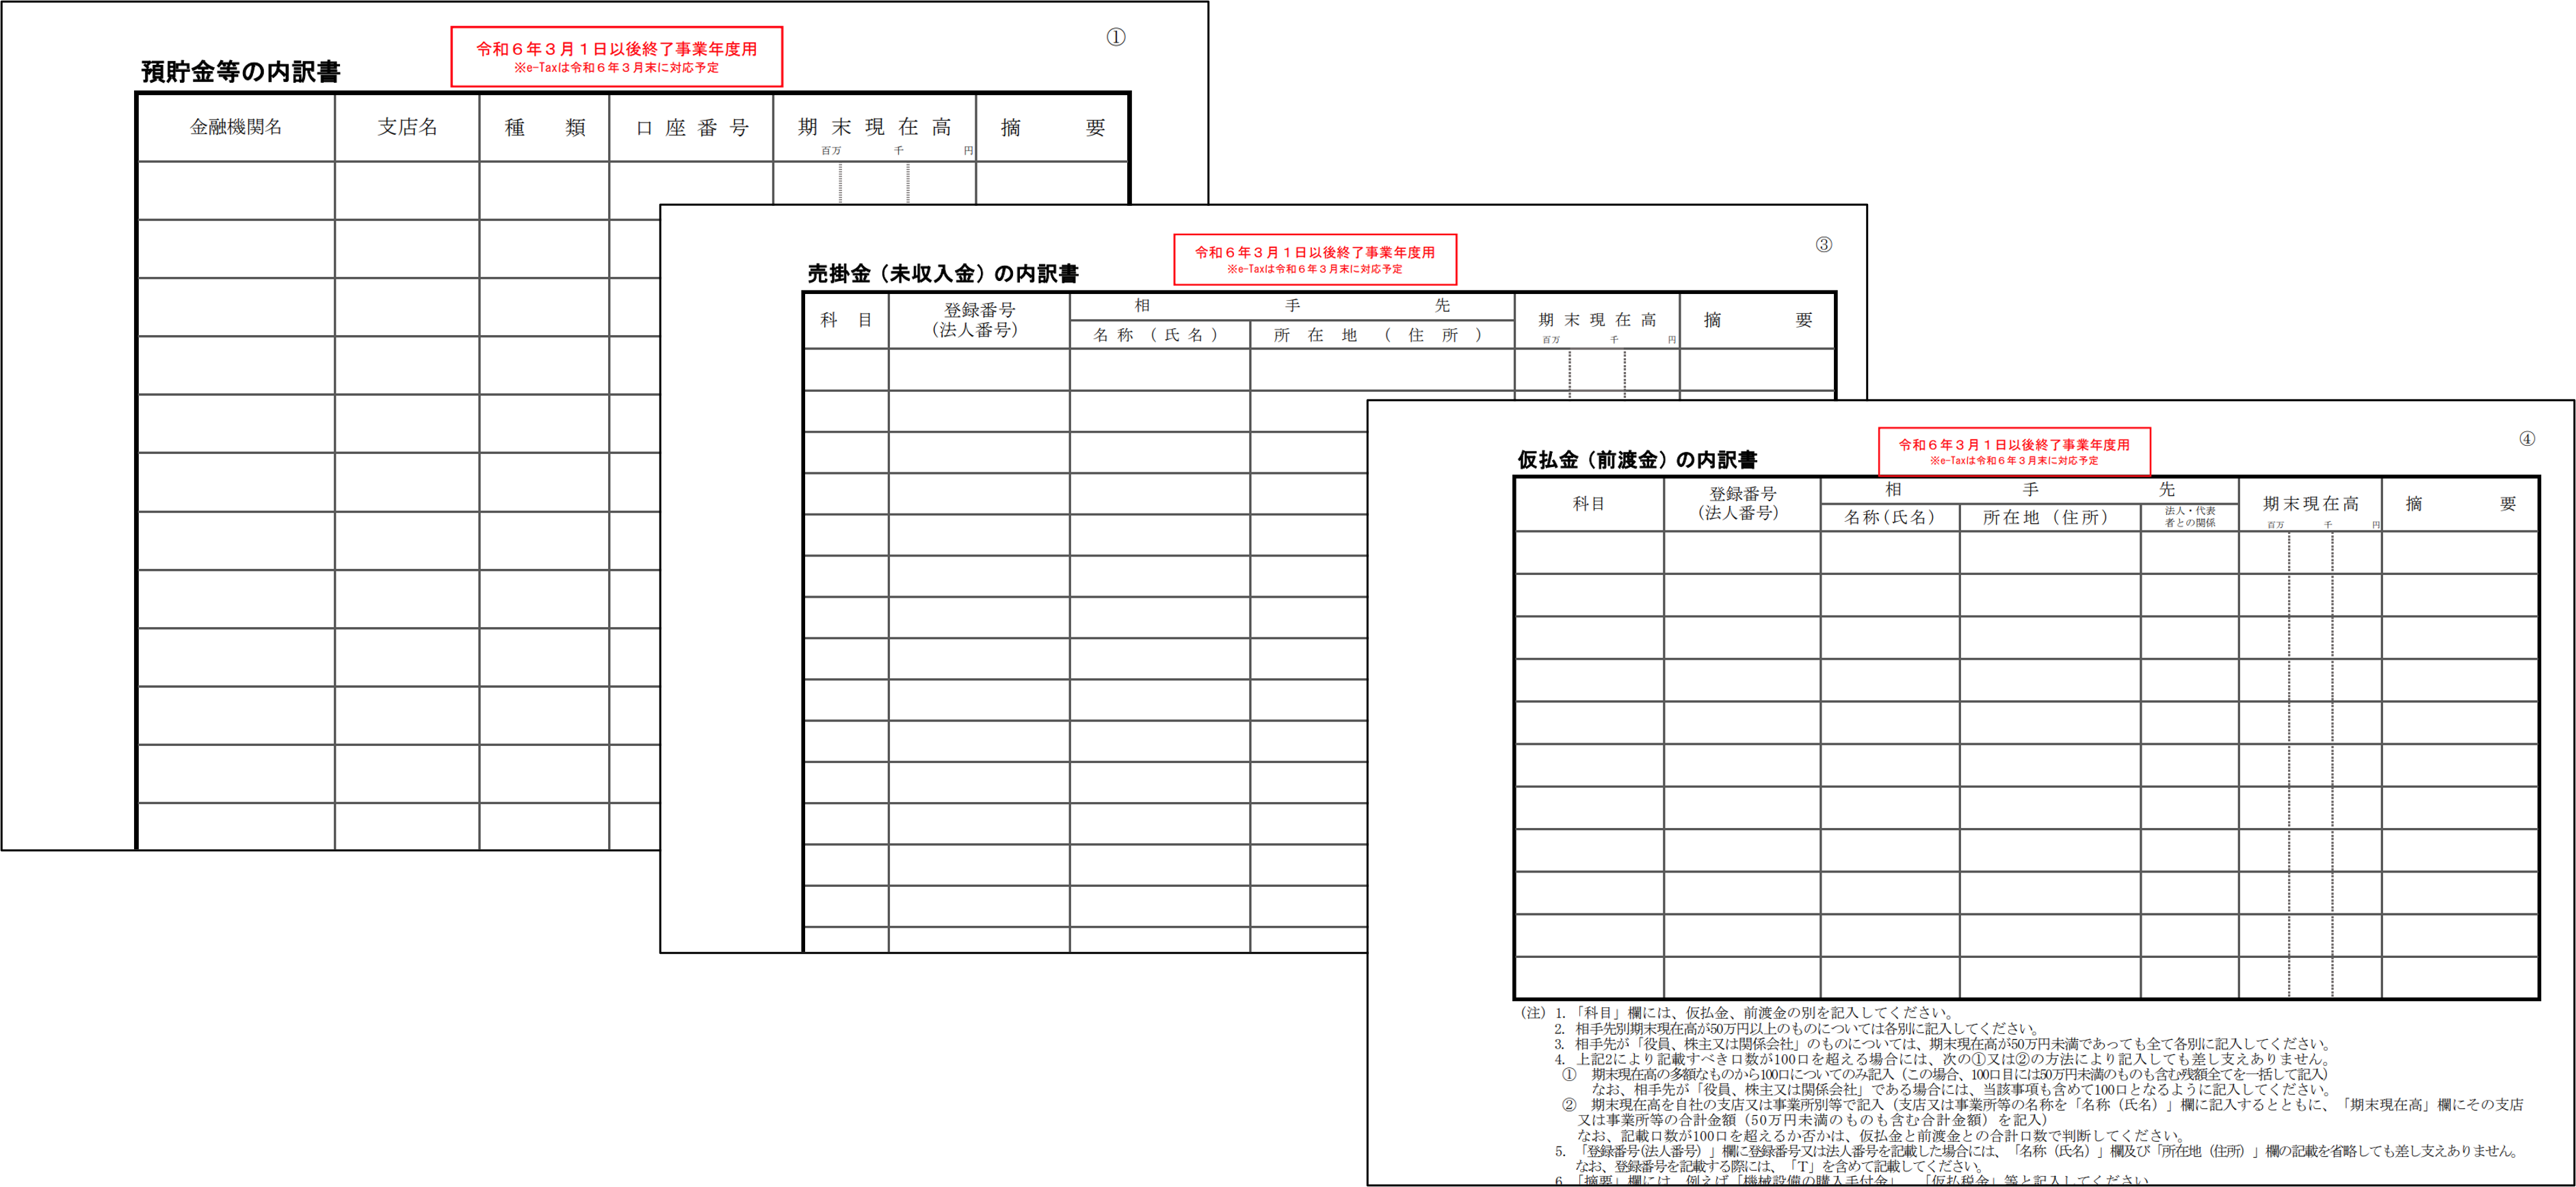
建設業界における「工事費内訳書」は、単なる参考資料ではありません。入札契約適正化法により、公共工事においては入札時に工事費内訳書の提出が法律で義務付けられています。直接工事費(材料費、労務費、外注費)、共通仮設費、現場管理費、一般管理費といった厳密な内訳が要求されます。
国土交通省の指導強化もあり、下請け企業への不当なしわ寄せを防ぐため、「法定福利費の内訳明示」が強く求められるようになりました。民間工事においても、この内訳が曖昧な業者はコンプライアンス面で排除される傾向が加速しています。
2. 働く個人の関心が高い「給与明細の内訳」
ビジネスパーソン個人にとって最も身近な存在が「給与明細の内訳」です。給与明細は大きく「支給」「控除」「勤怠」の3つのブロックに分かれています。
現場の声として多いのが、「総支給額面は増えたのに、手取りが思ったより増えていない」という不満です。給与明細の内訳を検証すると、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税といった法定控除額が段階的に変動している事実が浮き彫りになります。基本給と各種手当(役職手当、固定残業手当など)の内訳を正しく把握していないと、将来の退職金算定や残業代の未払いトラブルに直面した際、自身を守ることができません。
一般に知られていない盲点とネットの誤解|「一式」表記の落とし穴
ネット上のQ&AサイトやSNSで散見される誤解の一つに、「見積書や請求書は『業務委託費 一式 500,000円』と書いておけば、細かい内訳を作る手間が省けてトラブルも防げる」という言説があります。しかし、これは実務上、最も危険な誤解と言わざるを得ません。
「一式」でまとめた書類には、3つの致命的なリスクが存在します。
第1に、「業務範囲の解釈をめぐる紛争リスク」です。「一式」と書いた場合、クライアントは「ここまで含まれているはずだ」と認識し、受託側は「それは追加費用だ」と主張する典型的な水掛け論が発生します。
第2に、「相手方の社内決裁の停止」です。上場企業やガバナンスの厳しい組織では、内訳のない高額な「一式」請求は監査部門で差し戻しの対象となります。
第3に、「減額交渉の標的になりやすい」という点です。内訳が分からない請求は、発注側から「ざっくり乗せられているのではないか」という不信感を生み、根拠のない値引き要求を招きやすくなります。
内訳の類語と言い換え、グローバル実務での英語表現
日本語の文書作成においては、文脈に応じて内訳の類語と言い換えを使い分けることで、文章の品格と解像度を高めることができます。
・明細:より個別の事象・金額を微細に記録したもの
・内目(うちめ):帳簿などで使われるやや古風な表現
・内見(うちけん):内訳の概略を指す言葉
・構成比・ブレイクダウン:ビジネスプレゼン等での言い換え
また、海外取引や外資系企業とのやり取りで不可欠となる「内訳の英語表現」にも注意が必要です。直訳的に辞書を引くだけでは伝わらないニュアンスの違いがあります。
・Breakdown:最も一般的で自然な表現。費用の内訳や統計の内訳を指す(例:Could you provide a cost breakdown?)
・Itemization:項目ごとにリスト化された詳細な内訳(例:an itemized bill=内訳明細書)
・Details / Specification:仕様や細部を含む広義の明細
【プロの結論】詳細な内訳書を添付すべきケース・簡略化が許される基準
すべての取引で重厚な内訳書を作成するのは、業務効率の観点から現実的ではありません。現場の判断基準として、以下の切り分けを推奨します。
【詳細な内訳書が必須のケース】
・金額が数十万〜数百万円規模に上る中〜大型案件
・複数の工程や異なる職種の人件費、外部仕入れが混在する複合業務
・相手先が上場企業、官公庁、あるいは初めて取引を行う新規顧客
・仕様変更や追加作業の発生が予見されるプロジェクト
【簡易的な内訳(または一式)で問題ないケース】
・毎月定額で発生するルーティン保守費や定額顧問料
・あらかじめパッケージ化された単一商品の納品(単価表が存在する場合)
・信頼関係が構築されており、事前に別紙の仕様書で完全合意が取れている継続案件
【内訳とは】に関するよくある質問(FAQ)
Q1:「内訳書」と「明細書」はどちらを提出すべきですか?
A1:相手方の要求によりますが、基本的には「内訳書」で工程や大枠の分類を示し、必要に応じて「明細書」を添付する2段構えが最も親切です。決裁権者は大枠の内訳(構成比)を重視し、経理担当者は個別の明細をチェックするため、両方の視点を満たす構造が好まれます。
Q2:個人事業主ですが、領収書の内訳はどこまで書く必要がありますか?
A2:税務調査において経費の事業関連性を証明するためには、「品代」などの曖昧な表記を避け、「書籍代(〇〇関連)」「打ち合わせ時飲食代(〇〇社〇〇氏と)」といった具体的な内訳が分かるメモやレシートの保管が必要です。
Q3:見積内訳書の作成に法的なフォーマットはありますか?
A3:公共工事の工事費内訳書などを除き、民間の一般的な商取引において法律で定められた統一様式はありません。ただし、インボイス制度に対応した登録番号、税率ごとの合計額、消費税額の記載は必須要件となります。
まとめ:ビジネスの信頼を左右する内訳作成の鉄則
「内訳」とは、単に数字をバラバラに分解して並べる作業ではありません。その総額に至ったプロセスと正当性を、取引先や社内の関係者に対して誠実に説明するための「コミュニケーションツール」です。
内訳と明細の違いを的確に把握し、請求書や見積書において過不足のない適切な粒度で記載できるスキルは、あらゆるビジネスパーソンの基礎体力であり、組織の信用を支える土台となります。「一式」という安易な言葉に逃げず、誰が見ても透明性の高い内訳書を作成する姿勢こそが、長期的な取引関係を築く最大の武器となるはずです。 (出典: 内訳 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。