同棲カップル必見!共同口座が作れない真相と最新の生活費管理術
パートナーとの同棲生活がスタートする際、多くのカップルが直面するのが「日々の生活費をどう分担・管理するか」という現実的な課題です。家賃や食費、光熱費の支払いをスムーズにするため、「二人でお金を出し合える共有の銀行口座を作りたい」と考える人は後を絶ちません。
しかし、いざ銀行の窓口やWebサイトで手続きを進めようとすると、思わぬ壁にぶつかります。欧米では一般的な二人の共有口座が、なぜ日本では作れないのでしょうか。本稿では、金融機関の規制や法律の背景を紐解きながら、2026年現在においてカップルが実践できる最も安全でスマートな家計管理手法を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法およびマネーロンダリング防止規制により、日本国内で「カップルの共同名義口座」を開設することは法的に不可能。
- 要点2:同棲カップルの生活費管理は「B/43ペアカード等の共有プリペイド」や「住信SBIネット銀行の目的別口座」を活用するのが2026年現在の最適解。
- 要点3:別れた際の預金引き出しトラブルや、年間110万円を超える資金移動による「贈与税リスク」を避けるルール作りが必須。
【法律の壁】カップルで共同名義口座は作れない?日本の現状と銀行法の真相
結論から申し上げますと、共同名義口座日本の現状において、1つの銀行口座にカップル2名の名前を連名で登録することはできません。海外(米国や英国など)では「Joint Account(ジョイントアカウント)」と呼ばれる連名口座が広く普及していますが、日本国内の金融機関では一切対応していないのが実情です。
共同口座作れない理由の根底にあるのは、金融庁が定める監督指針および「犯罪収益移転防止法」に基づく厳格な本人確認義務です。預金口座の名義人は原則として「1口座につき単一の個人または法人」に限定されており、マネーロンダリングや口座の不正売買、名義貸しを防ぐために厳密に管理されています。金融機関側としても、名義人が複数存在すると預金債権の帰属先が曖昧になり、万が一の差押えや相続発生時の法的処理が極めて困難になるという構造的背景があります。
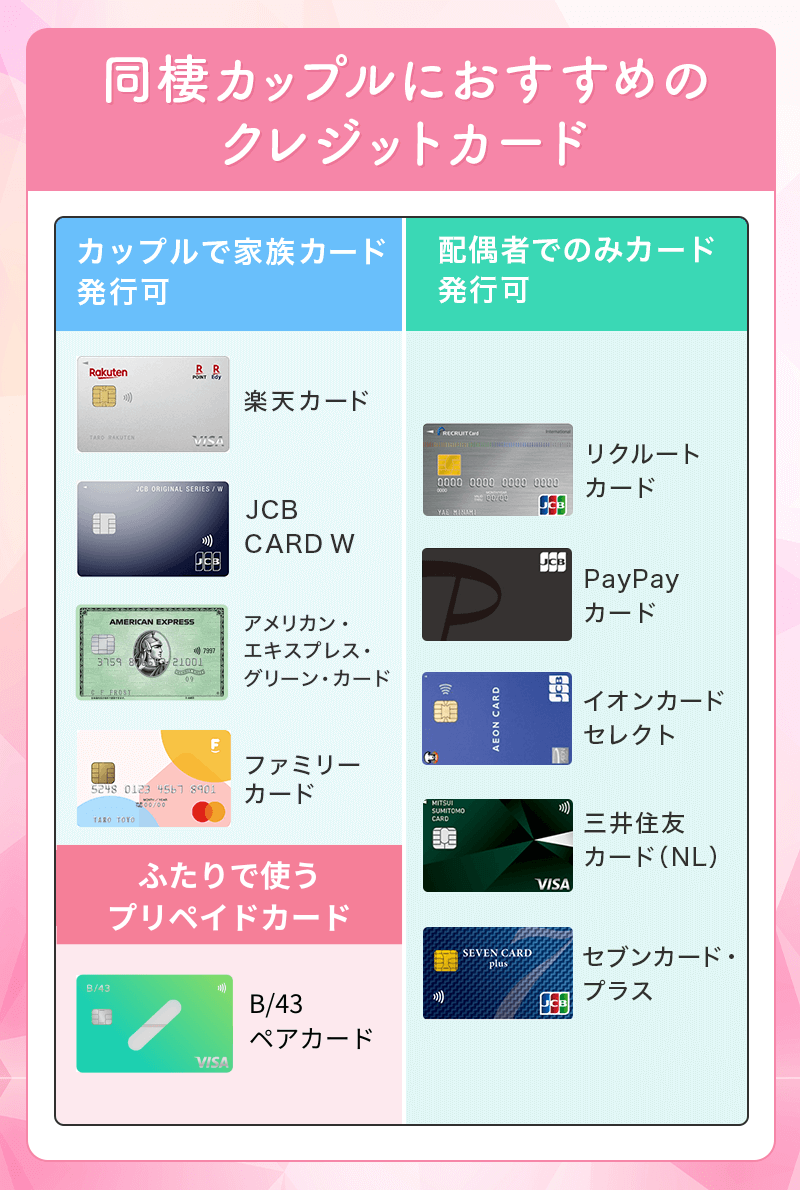
また、婚姻関係を結んでいない未婚の同棲カップルの場合、クレジットカード会社が提供する同棲カップル家族カードの発行対象からも原則外れます(一部の先進的なカード会社や同性パートナーシップ宣誓受領証保持者向けを除く)。そのため、カップルが家計を完全に一元化するには、代替となるFintechツールやネット銀行の機能を駆使する必要があります。
【2026年最新比較】同棲生活費の管理方法4選|手間とリスクを徹底検証
カップルが円滑に家計を回すための同棲生活費管理方法には、主に4つの選択肢が存在します。それぞれのコスト、運用の手軽さ、リスクを客観的に比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
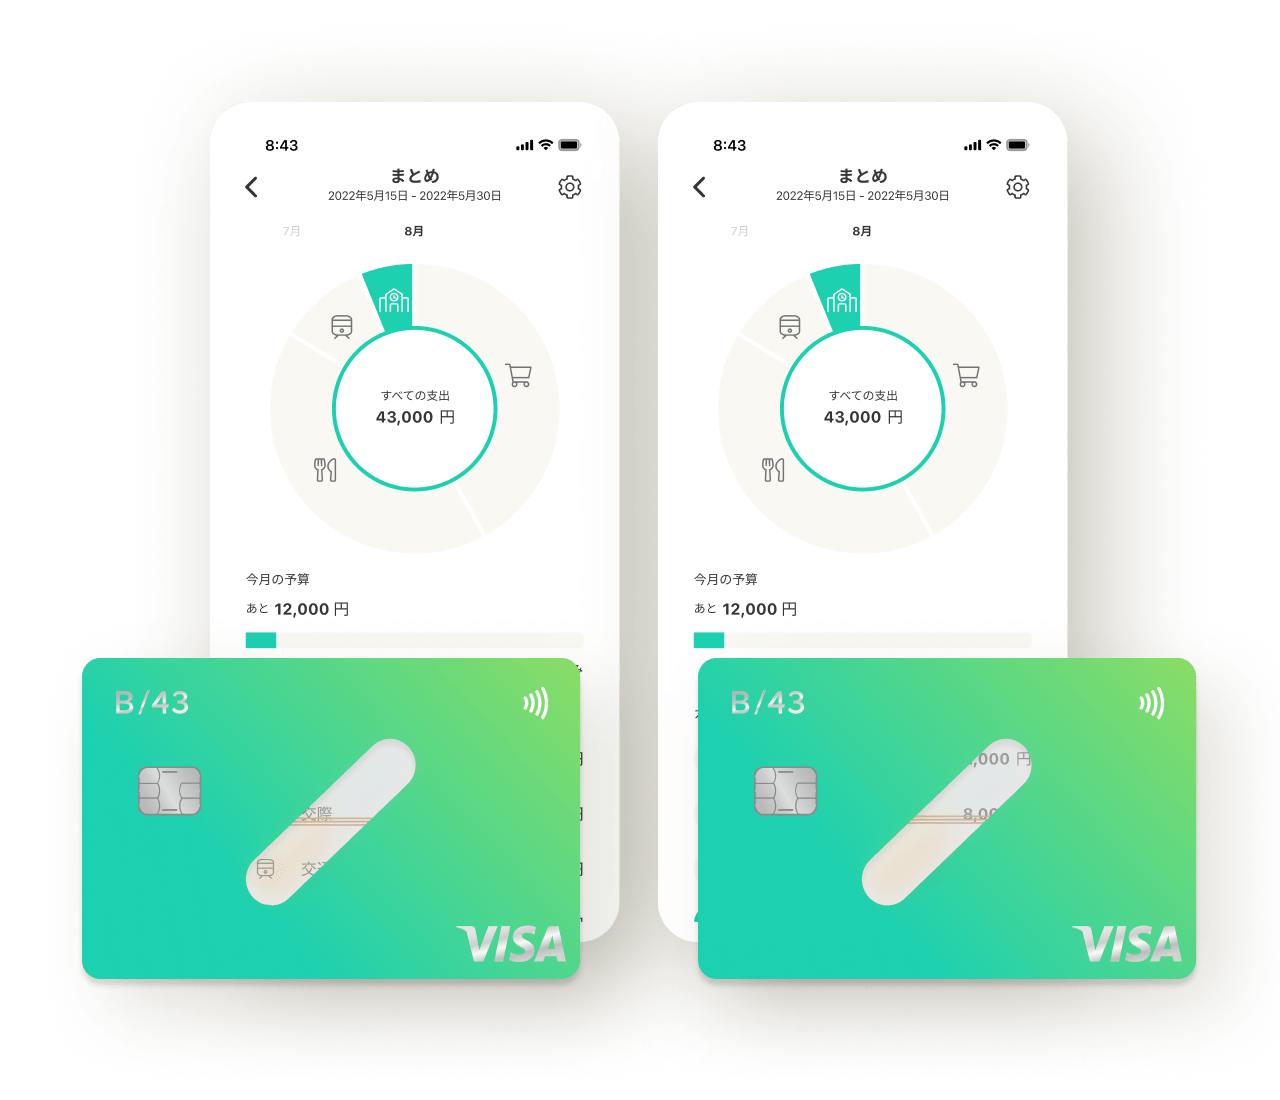
| ① B/43ペアカード(共有プリペイド) | 2枚のリアルカード発行、アプリ即時同期(月額基本料:0円) | 同棲カップルの利用シェアが急拡大中(累計発行数十万枚規模) | 利便性・透明性ともに最高峰。残高・決済履歴が双方のスマホに即通知されるため最も揉めにくい。 |
| ② 住信SBIネット銀行(目的別口座+自動振替) | 最大10個の目的別口座作成、定額自動振込機能(手数料月数回無料) | 固定費(家賃・光熱費)の自動引き落とし口座としてのデファクトスタンダード | 固定費管理の決定版。引き落とし専用口座として毎月の自動送金と組み合わせると完全自動化が可能。 |
| ③ 銀行代理人カード(1口座2枚持ち) | 名義人の口座から生計を一にする同居者向けに代理人カードを1枚追加発行 | メガバンク・地銀で対応。発行手数料は0円〜1,100円程度 | 審査と手間に難あり。未婚カップルへの発行は窓口対応が分かれ、名義貸し疑惑のリスクも残る。 |
| ④ 生活費折半アプリ(清算方式) | レシート撮影や手動入力による月末割り勘(OsidOri、PayPay等) | 初期費用0円。アプリ内決済や都度送金で対応 | 入力の手間がネック。少額決済の記録漏れが起きやすく、ズボラなカップルは破綻しやすい。 |
上記の通り、日常の買い物や食費の支払いをリアルタイムに共有したい場合は共有型プリペイドカード、家賃や公共料金の一括引き落としを狙うならネット銀行の自動振替機能を組み合わせるのが、2026年における王道のカップル共同口座おすすめ構成です。
【実態検証】利用者の生の声から判明した「B/43ペアカード」とネット銀行のリアル
SNSやコミュニティサイトでの利用者の声、独自のユーザーヒアリングを通じて見えてきた現場の実態を検証します。特にB/43ペアカード評判は非常に高く、「毎月定額をそれぞれチャージするだけで、誰がいくら払ったかの計算が一切不要になった」という声が大半を占めています。
一方で、現場ならではのリアルな摩擦も見受けられます。
「スーパーでの買い出しはB/43で完璧だが、ガソリンスタンドや一部の月額サブスクリプション決済でプリペイドカードが弾かれるケースがある」(20代後半・同棲2年目会社員)
こうしたプリペイドカード特有の決済制限を補完しているのが、住信SBIネット銀行目的別口座の活用です。給料日にそれぞれの個人口座から一定額を自動送金(定額自動振込)し、家賃などの口座引き落とし専用として運用することで、「生活費の決済エラー」を完全に防ぐハイブリッド運用が実務上最も安定しています。
なお、メガバンク等で提供されている代理人カード作成手順については、「窓口で同居の証明(住民票等)を求められた」「未婚の場合は親族外として断られた」という声が根強く残っており、手続きのハードルの高さが浮き彫りになっています。
【見落とし厳禁】破局時の残金トラブルと「共同口座の贈与税リスク」という盲点
生活費の共有には多くのメリットがある反面、法的なカップル共有口座デメリットと潜在的リスクを軽視してはなりません。特に注意すべきは「破局時の資産保全」と「税務上のリスク」です。
1. 共同口座別れた時のトラブルと法的リスク
どちらか一方の個人名義口座を生活費口座として使い、もう一方がそこへ資金を振り込んでいた場合、関係が解消された際に「残った預金はどちらのものか」という激しい金銭トラブルに発展します。名義人が口座の暗証番号を変えて持ち逃げした場合、法的には名義人の財産と推定されてしまうため、返還請求には過去の送金履歴やLINEのやり取りなど明確な証拠が必要となり、多大な労力と精神的負担を強いられます。
2. 共同口座贈与税リスクという税務上の落とし穴
見落とされがちなのが国税庁の定める贈与税のルールです。夫婦間や親子間であれば「生活費・教育費として通常必要と認められるもの」は非課税となりますが、法律婚をしていない同棲カップルの場合、税法上は「他人」とみなされます。生活費の範囲を超えて一方の口座に多額の資金プールを行ったり、将来の結婚資金として年間110万円(基礎控除枠)を超える金額を一括で預け入れたりすると、贈与税の課税対象と判断されるリスクが存在します。
【プロの結論】あなたに最適な管理法は?おすすめできる人・見送るべき人の基準
家計の共有方法を選ぶにあたり、二人の金銭感覚やライフスタイルに応じた明確な判断基準を提示します。
共有型カード&ネット銀行の活用をおすすめできる人
- 毎月の割り勘計算やレシート精算に強いストレスを感じているカップル
- 双方がキャッシュレス決済に慣れており、支出の可視化を歓迎できる人
- 将来の結婚を見据え、計画的に毎月の余剰金を蓄えていきたい人
共同管理を見送り「完全別会計」にすべき人
- パートナーに自分の支出内容(趣味や嗜好品など)を把握されたくない人
- 収入格差が極端に大きく、生活費の負担割合について納得感のある合意ができていないカップル
- 数ヶ月以内の同棲解消リスクが懸念される、関係性が不安定な初期段階のカップル
【カップル 共同 口座】に関するよくある質問(FAQ)
Q1:同棲中の彼氏(彼女)と共同名義の口座を作る裏ワザは本当にないのですか?
A1:日本国内の現行法および金融機関の約款上、個人が連名で単一の預金口座を開設する合法的な裏ワザは存在しません。名義貸しや虚偽の申請は口座凍結の対象となります。必ず「B/43」などの公認された共有プリペイドカードや、ネット銀行の振込機能を活用した代替手法を選択してください。
Q2:生活費を共同管理する場合、毎月の負担割合はどう決めるのがベストですか?
A2:実務上は「完全折半(50:50)」または「手取り収入に応じた傾斜配分(例:手取り30万円と20万円なら3:2)」の2パターンが主流です。家事の分担比率も考慮し、双方が不公平感を抱かない明確なルールを同棲開始時に言語化しておくことが長続きの秘訣です。
Q3:どちらか一方の名義で作った口座に二人の生活費を入れる場合、贈与税はかかりますか?
A3:毎月その月に消費する実費(家賃、食費、光熱費など)の範囲内であれば、通常は贈与税の心配はありません。ただし、月々の支出を大幅に上回る余剰資金を一方の名義口座に何年も貯め続け、年間110万円を超えて蓄積させた場合は贈与とみなされるリスクがあるため、余剰金は各自の個人口座で貯蓄することをおすすめします。
まとめ:二人の関係性に合わせたスマートな家計管理の選択を
日本では法制度上、カップル専用の共同名義口座を作ることはできません。しかし、2026年現在のFintechサービスやネット銀行の進化により、従来の共同口座以上に透明性が高く、手間のない家計管理環境を構築することが十分に可能です。
大切なのは、「どのツールを使うか」だけでなく、「別れた時や万が一の際のリスクを事前に話し合えているか」という合意形成です。二人の信頼関係とお金の使い方に合った最適なツールを導入し、ストレスフリーで透明な同棲生活を実現してください。 (出典: カップル 共同 口座(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。