株式交換の仕組みと買収との違いは?株価影響や税務まで徹底解説
企業の事業ポートフォリオ再編やグループ統合の現場において、極めて高い頻度で採用されている手法が「株式交換」です。現金を動かさずに相手企業を100%完全子会社化できる柔軟性を持ちながらも、株主構成の変化や株価の急変動、税務適格要件の複雑さなど、一筋縄ではいかない論点が数多く存在します。
2026年の企業再編トレンドにおいても、資本効率の向上や迅速な経営統合を図るための重要スキームとして位置づけられています。本記事では、株式交換の基本的な仕組みから、現金買収・株式移転との決定的な違い、メリット・デメリット、株価へのリアルな影響、手続きの実務フローまで、経済記者の視点から余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株式交換は買収資金(多額のキャッシュ)を用意することなく、対象会社を100%完全子会社化できる代表的な組織再編M&A手法。
- 要点2:親会社株主にとっては1株当たり利益(EPS)の希薄化による株価下落リスクがあり、子会社株主にとっては株式交換比率の妥当性が最大の焦点となる。
- 要点3:税務上の適格要件を満たせば株式譲渡益への課税を繰り延べ可能。簡易株式交換や略式株式交換を活用すれば株主総会の省略も実現できる。
【仕組みと本質】株式交換とは?買収や株式移転との違いを徹底解説
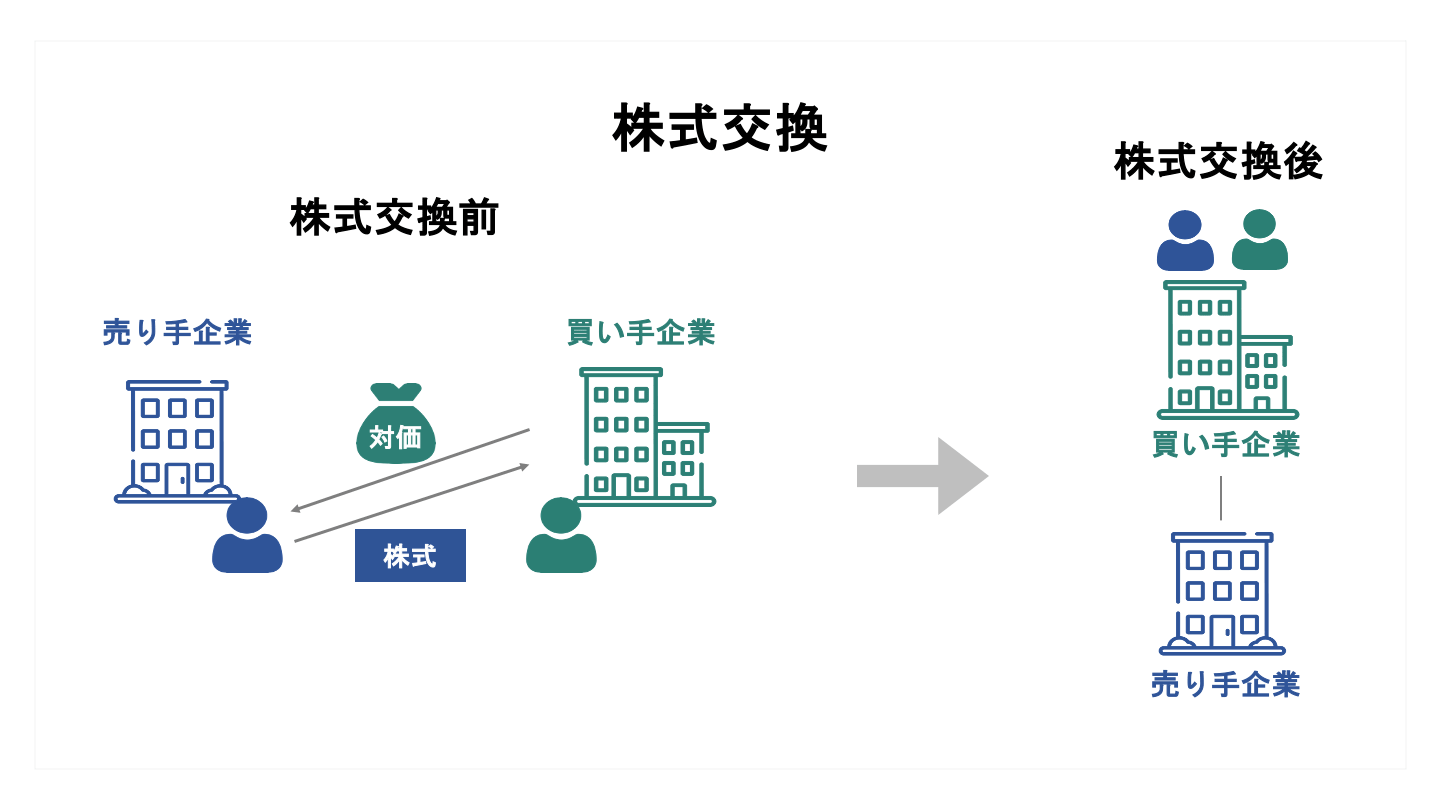
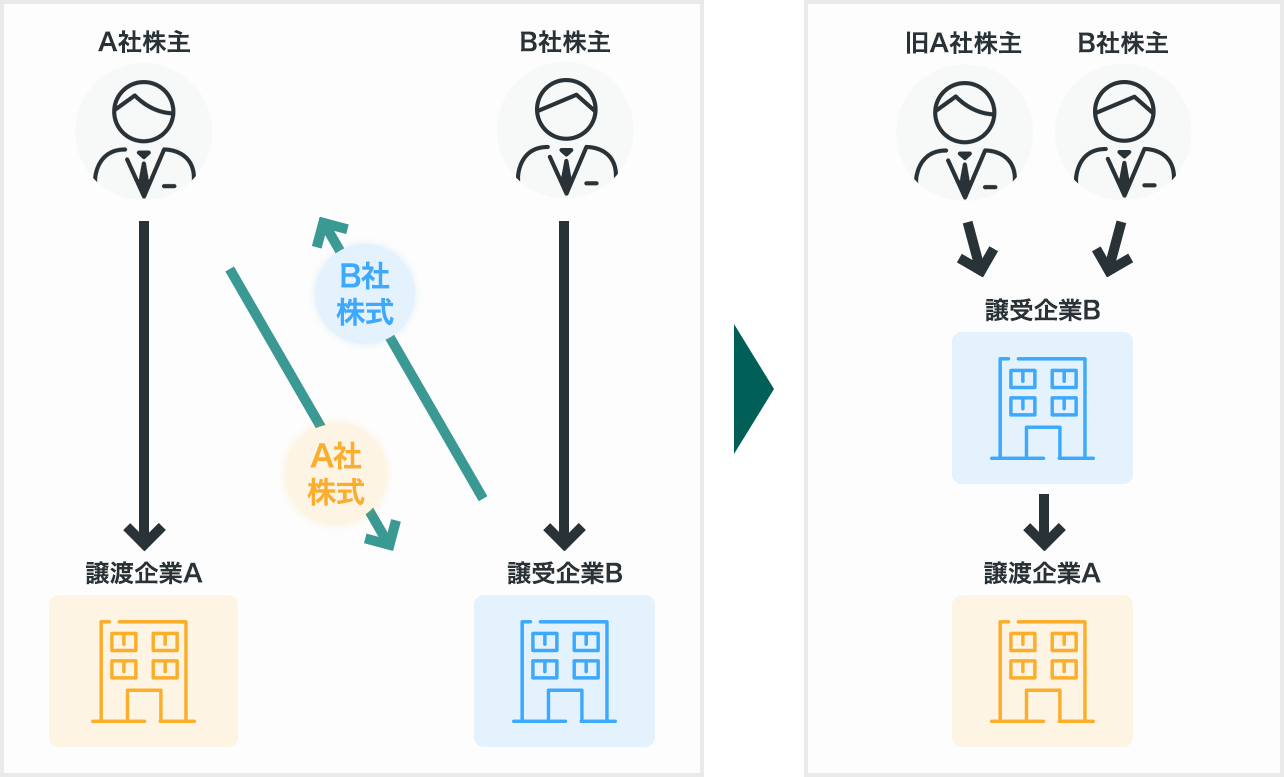
株式交換とは、完全親会社となる企業が、対象となる完全子会社の株式をすべて取得し、その対価として自社の株式(または現金等)を子会社の株主に交付する会社法上の組織再編M&A手法です。手続きが完了した時点で、対象会社は親会社の100%子会社となり、対象会社の旧株主は親会社の株主へとスライドします。
ビジネスの現場でよく混同されるのが「通常の買収(現金対価の株式譲渡)」「株式移転」「吸収合併」との違いです。実務における特徴と差異を整理した比較データは以下の通りです。
| 手法 | 完全子会社化の対価 | 法人の存続状態 | 主な利用シーン・特徴 |
|---|---|---|---|
| 株式交換 | 親会社株式(原則キャッシュ不要) | 親会社・子会社ともに法人存続 | 既存企業が別会社を傘下に収める完全子会社化 |
| 現金買収(株式譲渡) | 現金(買収資金の調達が必要) | 買い手・売り手ともに法人存続 | 機動的なM&A。100%取得には個別同意が必要 |
| 株式移転 | 新設持株会社の株式 | 新設会社が親、既存会社が子 | ホールディングス体制への移行・経営統合 |
| 吸収合併 | 存続会社株式または現金 | 被合併会社は完全に消滅・解散 | 事業の完全一体化、組織統合の徹底 |
株式移転が「新しく持ち株会社(持株会社)を設立してその傘下に既存会社を入れる」のに対し、株式交換は「すでに存在する親会社が相手を傘下に引き入れる」点が本質的な構造差です。また、吸収合併のように法人格が消滅しないため、子会社が保有する許認可や取引先契約を維持しやすい利点があります。
【徹底解剖】株式交換のメリット・デメリット|資金ゼロで完全子会社化できる裏側
株式交換が多くのM&Aで選ばれる最大の理由は、巨額の買収資金を用意せずに済む点にあります。一方で、株式を発行することに伴うガバナンス上の代償も無視できません。親会社・子会社それぞれの視点からメリットとデメリットを整理します。
親会社側のメリット・デメリット
親会社の最大のメリットは、手元資金を温存したままスケールメリットを獲得できる点です。さらに、特別決議を経て実施すれば、反対する一部の株主を強制的に退出させ、100%完全子会社化を達成できます。
一方のデメリットは、新株発行によって発行済株式総数が増加し、既存株主の持分比率が希薄化する点です。これに伴い1株当たり当期純利益(EPS)が低下すれば、市場からネガティブに受け止められる要因となります。また、子会社の元オーナーや大株主が親会社の主要株主として経営陣に入り込み、議決権構造が変化するリスクも孕んでいます。
子会社側のメリット・デメリット
子会社側(特に非上場企業)のメリットは、親会社が上場企業であれば、譲渡対価として流動性の高い上場株式を受け取れる点です。これにより、いつでも市場で売却して現金化する選択肢が生まれます。
反対にデメリットとしては、受け取った親会社株式の市場価格が業績悪化等で暴落した場合、実質的な獲得資産価値が目減りしてしまう価格変動リスクが挙げられます。
【株価への意外な影響】発表後の市場反応と株式交換比率の算定方法
上場企業が株式交換によるM&Aを発表した際、両社の株価は激しく反応します。この株価形成において最も決定的な役割を果たすのが株式交換比率です。
株式交換比率とは、「子会社の株式1株に対して、親会社の株式を何株割り当てるか」を示す比率です。算定にあたっては、独立した第三者算定機関(大手監査法人やファイナンシャルアドバイザー)が以下の手法を組み合わせて公正価値を算出します。
- 市場株価平均法:上場企業同士の場合、過去1〜6ヶ月程度の株価推移を基準に算定。
- 類似会社比較法(マルチプル法):事業内容が近い類似上場企業の財務指標(EBITDA倍率やPER)と比較。
- DCF法(ディスカウント・キャッシュ・フロー法):対象会社が将来生み出すフリーキャッシュフローを現在価値に割り引いて算定。非上場企業の実務で多用。
一般的に、完全子会社となる側の株主に対しては、直近株価に20〜40%程度のプレミアムを上乗せした比率が設定されます。そのため、発表直後は「子会社株価が急騰」し、希薄化を警戒された「親会社株価が一時的に下落」する傾向が見られます。その後、統合によるシナジー効果や業績向上が具体的に示されれば、親会社株価も再評価されるプロセスを辿ります。
【実態検証】少数株主の反対と現場のリアル|総会での攻防と買取請求権
理論上はスムーズに見える株式交換ですが、実際の統合現場では少数株主の反対による摩擦が頻発します。
「提示された株式交換比率が不当に低く、子会社株主が買い叩かれている」「親会社主導の再編で少数株主の利益が損なわれている」といった不満が噴出すると、株主総会での激しい委任状争奪戦(プロキシ・ファイト)や法廷闘争へと発展するケースがあります。
会社法では少数株主保護のため、決議に反対する株主に対して「株式買取請求権」の行使を認めています。これは、企業に対して「公正な価格で自身の株式を買い取るよう請求できる権利」です。裁判所へ価格決定の申立てが行われた場合、想定外のキャッシュアウトが発生したり、統合完了までのスケジュールが大幅に遅延したりする現場のリアルが存在します。
【手続きの流れと要件】簡易株式交換・略式株式交換の特例ルール
株式交換を成立させるためには、法令に則った厳格なスケジュール管理が求められます。一般的な手続きの流れは以下の通りです。
- 基本合意・デューデリジェンス(買収監査):財務・法務・税務リスクの洗い出しと比率交渉。
- 取締役会決議・株式交換契約の締結:両社で正式に契約を締結し、適時開示を実施。
- 事前開示書類の備え置き:本店等に契約内容や比率算定根拠を一定期間開示。
- 株主総会の特別決議:効力発生日の前日までに議決権の3分の2以上の賛成を獲得。
- 債権者保護手続き・反対株主の買取請求通知:所定の公告および個別催告。
- 効力発生・事後開示:親会社が全株式を取得し、完全子会社化が完了。
ただし、会社法には意思決定を加速させるための特例措置として簡易株式交換と略式株式交換が用意されています。
親会社側において、子会社へ交付する対価の総額が「親会社の純資産額の20%以下(※一定の例外あり)」である場合、親会社の株主総会を省略できるのが簡易株式交換です。また、親会社がすでに子会社の議決権の90%以上を保有している場合、子会社側の株主総会を省略できるのが略式株式交換となります。これらを適用することで、統合コストと期間を劇的に圧縮できます。
一般に知られていない盲点とネットの誤解|税務適格要件とのれんの会計処理
株式交換を巡っては、「株式をやり取りするだけなので一切税金がかからない」という誤解が散見されます。実際には、税務適格要件を満たさなければ、子会社の株主に対して即座に譲渡所得税が課税されます。
税務上、課税が繰り延べられる「適格株式交換」と認められるためには、対価が親会社株式のみであること(金銭等の不交付)に加え、支配関係の継続、従業員の80%以上の業務継続、主要事業の継続といった要件を厳格にクリアしなければなりません。非適格となった場合、株主は現金を受け取っていないにもかかわらず多額の納税資金を用立てる事態に陥ります。
さらに見落とされがちなのが、会計処理における「のれん(資産価値超過額)」の減損リスクです。子会社を高く評価して株式を割り当てた場合、連結バランスシート上に巨額ののれんが計上されます。日本基準では最長20年以内の規則償却が求められるため毎期の営業利益を圧迫し、将来子会社の業績が計画を下回れば、一過性の減損損失による純利益の急減を招くリスクを秘めています。
【専門家の結論】活用すべき企業・慎重になるべき企業の条件
活用すべき企業:手元キャッシュを新規事業や設備投資に集中させたい成長企業、すでに資本提携関係にありシナジーの確度が高いグループ再編、創業オーナーの事業承継において親会社の上場株を後継資産としたい企業。
慎重になるべき企業:株主の権利意識が極めて強く比率への反発が予想されるケース、親会社の株価が割安に放置されており新株発行による希薄化デメリットが大きすぎる局面。
【株式交換とは】に関するよくある質問(FAQ)
Q1:非上場企業同士であっても株式交換は実施できますか?
A1:可能です。非上場企業同士でも会社法に基づき株式交換を行うことができます。ただし、客観的な市場株価が存在しないため、DCF法や純資産法を用いて株式交換比率を慎重に算定し、両社の株主総会で特別決議を通す必要があります。
Q2:株式交換の対価として、親会社株式以外のもの(現金など)を渡せますか?
A2:可能です(株式交換対価の柔軟化)。対価として現金や親会社の親会社株式などを交付することも認められています。ただし、金銭等を交付した場合は税務上の「非適格株式交換」となり、子会社株主に対して譲渡益課税が発生する点に留意が必要です。
Q3:株式交換を行うと、子会社の債権者保護手続きは必ず必要になりますか?
A3:原則として不要です。株式交換は株主が入れ替わるだけであり、子会社の財産や債務そのものが移動するわけではないためです。ただし、対価として親会社株式以外の資産を交付する場合や、子会社の新株予約権付社債の処理が絡むケースなど、一定の例外状況では債権者保護手続きが義務付けられます。
まとめ:2026年の組織再編を成功に導く株式交換の判断基準
株式交換は、機動的な資本戦略と迅速なグループ再編を両立させる極めて強力な手法です。現金の流出を抑えつつ100%の支配権を確立できるメリットは計り知れませんが、その成否は「精緻な企業価値評価に基づく交換比率の設定」と「税務適格要件のクリア」、そして「統合後のPMI(経営統合プロセス)」にかかっています。
資本コストを重視する市場環境において、単なる規模拡大にとどまらない本質的なシナジーを描けるかどうかが、株式交換を成功させる最大の分岐点となります。 (出典: 株式 交換 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。