離婚時の住宅ローンはどうする?名義変更や売却で自己破産を防ぐ鉄則
離婚協議において最も複雑で深刻な火種となるのが、自宅と住宅ローンの処理です。「家を妻と子に譲りたいから名義変更したい」「連帯保証人から抜けたい」と銀行に相談し、門前払いに近い対応を受けて途方に暮れる夫婦は後を絶ちません。日銀の利上げ局面が定着した2026年現在、住宅ローン金利の先高感と首都圏を中心とした不動産相場の高止まりが重なり、判断を誤れば将来的な競売や自己破産へと直結するシビアな局面に直面しています。
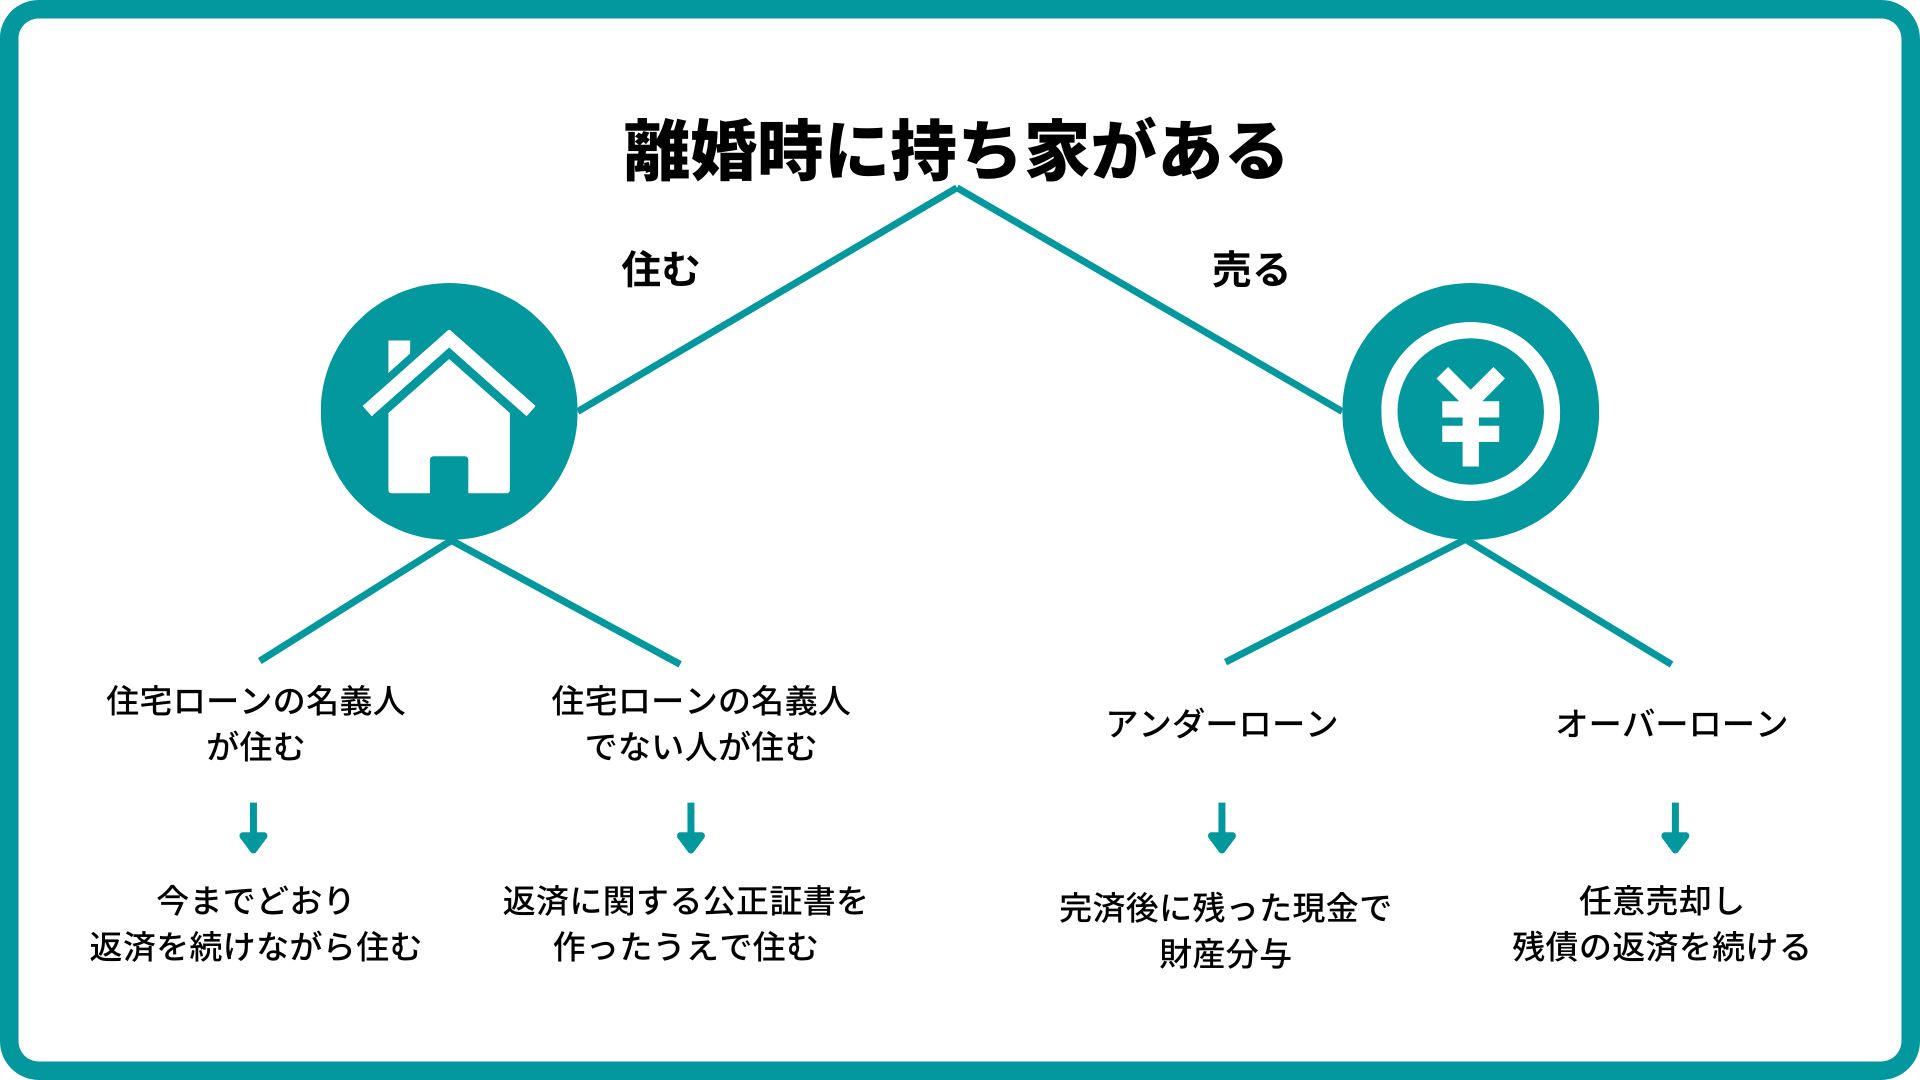
婚姻期間中に築いた住まいを巡る選択肢は、大きく分けて「売却して清算するか」「どちらかが住み続けるか」の2択です。感情論を排し、名義・保証・不動産価値という3つの現実を冷静に見極めなければ、離婚から数年後に突如として人生設計が崩壊しかねません。現場取材と専門家へのリサーチをもとに、後悔を残さないための決定的な処方箋を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行は基本的に名義変更や連帯保証人の解除を認めないため、単独名義への借り換えか物件売却が唯一の根本解決策となる。
- 要点2:「夫名義の家に妻子が住み続け、夫が返済を続ける」約束は滞納リスクが極めて高く、養育費相殺トラブルの温床になりやすい。
- 要点3:オーバーローン時は任意売却、アンダーローン時は売却益折半を原則とし、公正証書による強制執行認諾条項の付与が必須。
【名義変更の壁】住宅ローンの名義変更手続きと連帯保証人を外れる決定的な方法
離婚にあたって多くの人が直面する最初の誤解が、「夫婦間で合意書を作れば、住宅ローンの債務者を夫から妻へ変更できる」という思い込みです。結論から言えば、金融機関の承諾なしに債務者名義を変更することは契約違反にあたり、一括返済を求められる致命的な引き金になります。
銀行にとって住宅ローンは「本人の年収、勤続年数、信用情報」を審査して貸し付けた融資です。妻が専業主婦やパートである場合、住宅ローンの名義変更手続きを銀行が承認する確率はほぼゼロに等しいのが金融界の鉄則です。仮に妻が正社員であっても、残債に見合う返済能力(返済比率30〜35%以内)が単独で認められなければ審査は通りません。
同様に難関となるのが、連帯保証人を外れる決定的な方法の模索です。金融機関にとって連帯保証人は「万一の際の貴重な担保」であり、夫婦の個人的な離婚事情を理由に担保を手放す合理的理由は銀行側にありません。妻が夫の連帯保証人から法的に完全に離脱するための現実的なルートは、主に次の3通りに限られます。
第一に「別の金融機関で夫単独のローンへ借り換える」、第二に「夫の親族など同等以上の属性を持つ代わりの連帯保証人を立てる、または相応の担保不動産を差し入れる」、そして第三に「不動産自体を売却してローンを一括完済する」というアプローチです。口約束で「俺が払い続けるから迷惑はかけない」と公正証書に書いたとしても、銀行に対する法的な連帯保証債務は1ミリも消滅しない現実を直視しなければなりません。
【アンダーローンvsオーバーローン】離婚時の財産分与と売却益折半ルール
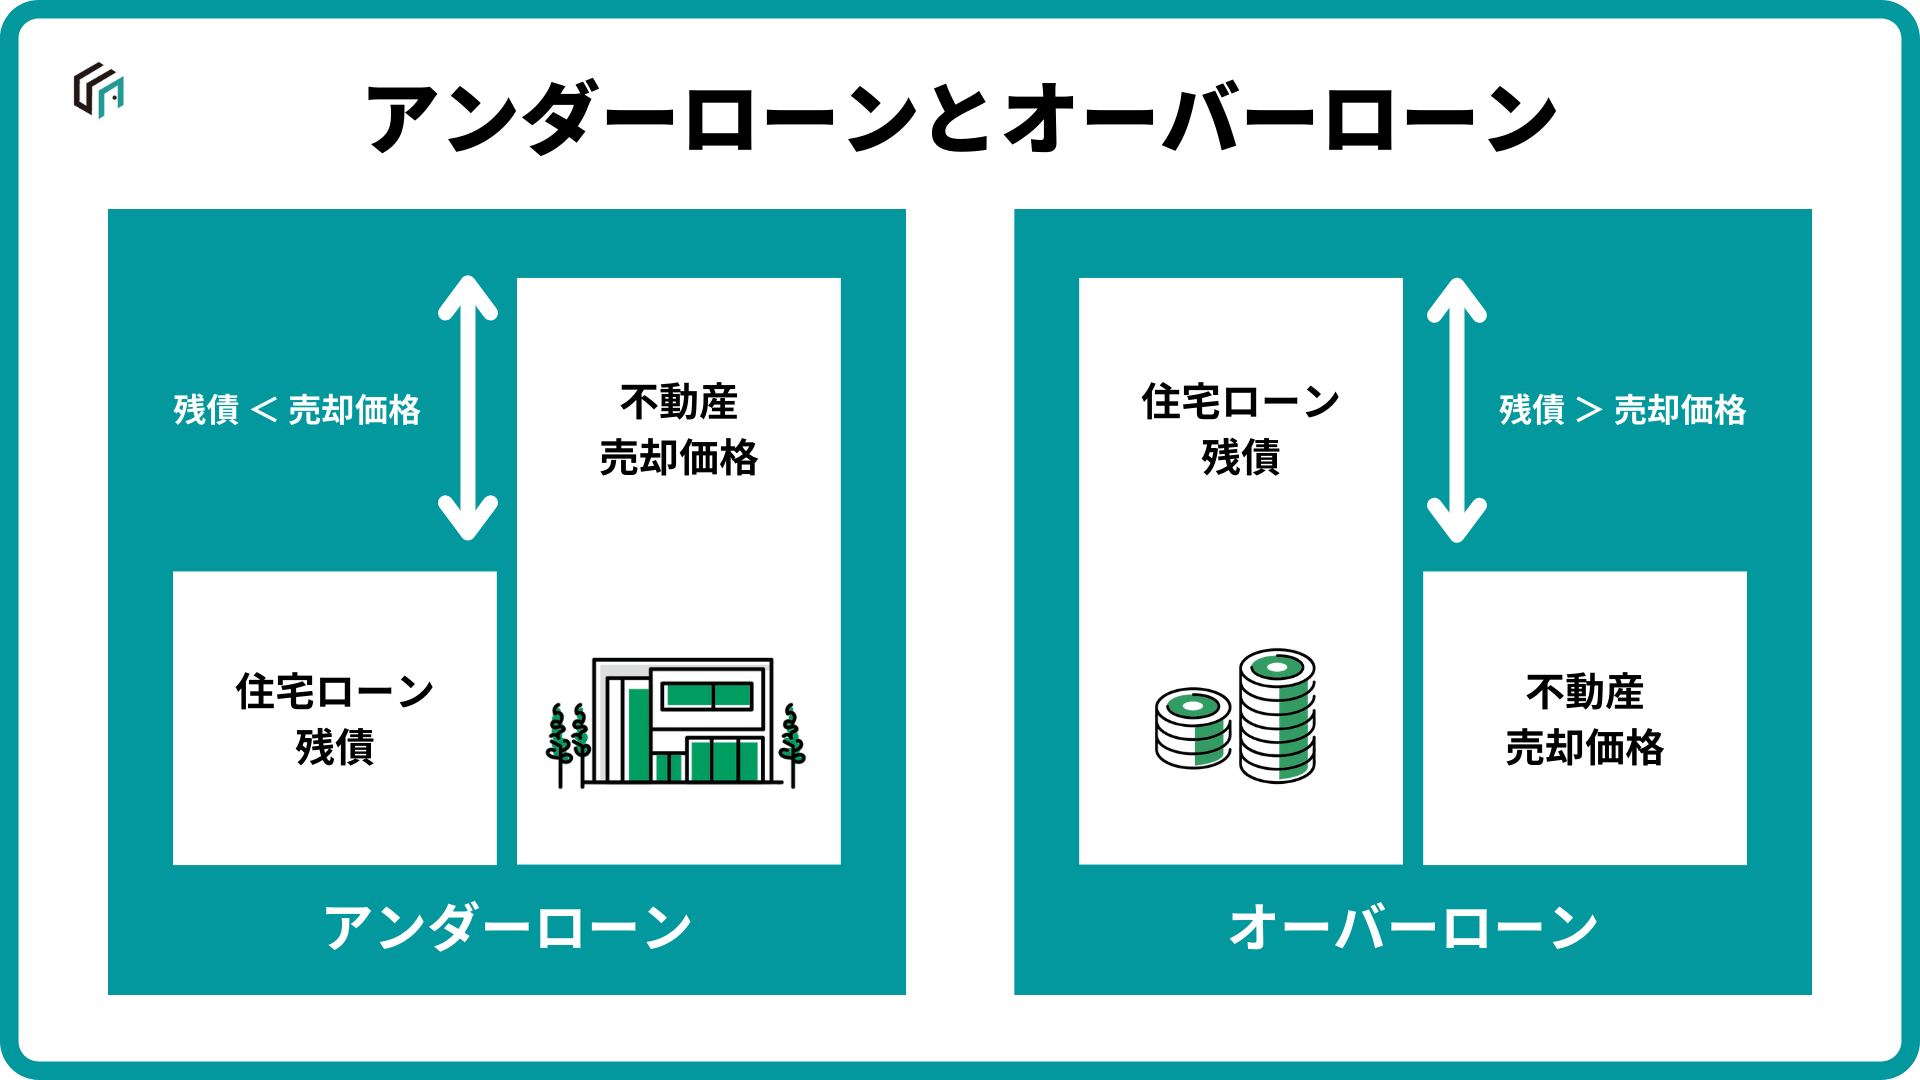
住宅ローン問題の処理手順は、自宅の現在の市場価値(査定価格)と住宅ローン残債の大小関係によって180度異なります。まずは不動産一括査定などを利用し、現時点での正確な売却可能額を把握することから全てが始まります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アンダーローンの財産分与 | 売却価格が残債を上回る状態(例:査定4,500万円/残債3,000万円) | 諸経費を差し引いた売却益を2分の1ずつ折半 | 最も安全かつ金銭トラブルを残さずに離婚を成立させられる理想形。 |
| オーバーローンの扱い | 売却価格より残債が多い状態(例:査定3,200万円/残債3,800万円) | 債務超過分は財産分与の対象外(マイナスは分与されない) | 不足分(600万円)を手持ち資金で補填できない場合、通常の売却は不可能。 |
| 任意売却時の回収率 | 市場価格の約80〜95%程度で成約可能(競売時は約60〜70%まで下落) | 銀行の合意を取り付け残債を分割返済 | 競売による強制立ち退きと市場価格の大暴落を回避するための防衛策。 |
| 2026年の金利インパクト | 変動型基準金利の上昇により返済額が月1〜2万円規模で増加傾向 | 元利均等返済の「5年ルール・125%ルール」に注意 | 将来の返済額跳ね上がりを見越し、売却清算を選ぶ夫婦が前年比で急増。 |
査定額が残債を上回るアンダーローンの場合、アンダーローンの売却益折半ルールに従い、仲介手数料や登記費用等の実費を引いた手残り金を夫婦で2分の1ずつ公平に分けるのが基本原則です。婚姻期間中に購入した自宅であれば、名義が夫単独であっても実質的な共有財産とみなされるため、名義に関わらず配偶者には半分を受け取る権利が生じます。
一方、厄介を極めるのが離婚時の財産分与とオーバーローンの関係です。不動産を売却してもローンを全額返済できない場合、預貯金などの現金を投じて差額を一括返済しなければ抵当権を抹消できず、家を売ることすら叶いません。差額を埋められない場合は、後述する任意売却か、誰かが家に残ってローンを払い続けるというリスクの高い選択肢を迫られます。
【実態検証】妻と子が家に住み続けるリスクと養育費相殺トラブルの現場
「子どもの転校を避けたい」「住環境を変えたくない」という理由から、夫が家を出て、妻と子が家に住み続けるリスクと対処法を検討する家庭は非常に多く見られます。しかし、実務の現場を知る弁護士や司法書士が口を揃えて警鐘を鳴らすのが、このスキームに潜む時限爆弾です。
最も典型的な破綻シナリオが、「夫が住宅ローンを支払う代わりに、養育費を支払わない(相殺する)」という合意です。実態として、ネット掲示板やSNS上でも共有名義のトラブル事例とネットの反応を追うと、「別居して3年後、元夫が再婚した途端にローンの引き落とし口座への送金が止まった」「元夫の会社が倒産し、自宅がいきなり競売にかけられて裁判所の執行官が自宅に訪ねてきた」といった阿鼻叫喚の声が散見されます。
そもそも養育費と住宅ローン返済の相殺トラブルは、民法上も非常に不安定な取り決めです。養育費は子どもの健全な成長のために不可欠な権利であり、父親側の都合で住宅ローンが滞納された場合、妻子は住む場所を突然失うだけでなく、未払い分の養育費を過去に遡って迅速に回収することも容易ではありません。
このリスクを最小限に抑えるためには、離婚協議の段階で公正証書の作成と住宅ローン滞納対策を講じることが絶対防衛ラインとなります。「住宅ローンが1回でも滞納された場合は即時に強制執行(給与差し押さえ等)に服する」旨の執行認諾文言を入れることはもちろん、住宅ローンの返済口座を妻が管理し、夫からは「養育費+住居費」として全額現金で振り込ませる形式に統一することが実務上の鉄則です。
【共有名義の罠】ペアローン解消と単独名義への借り換えテクニック
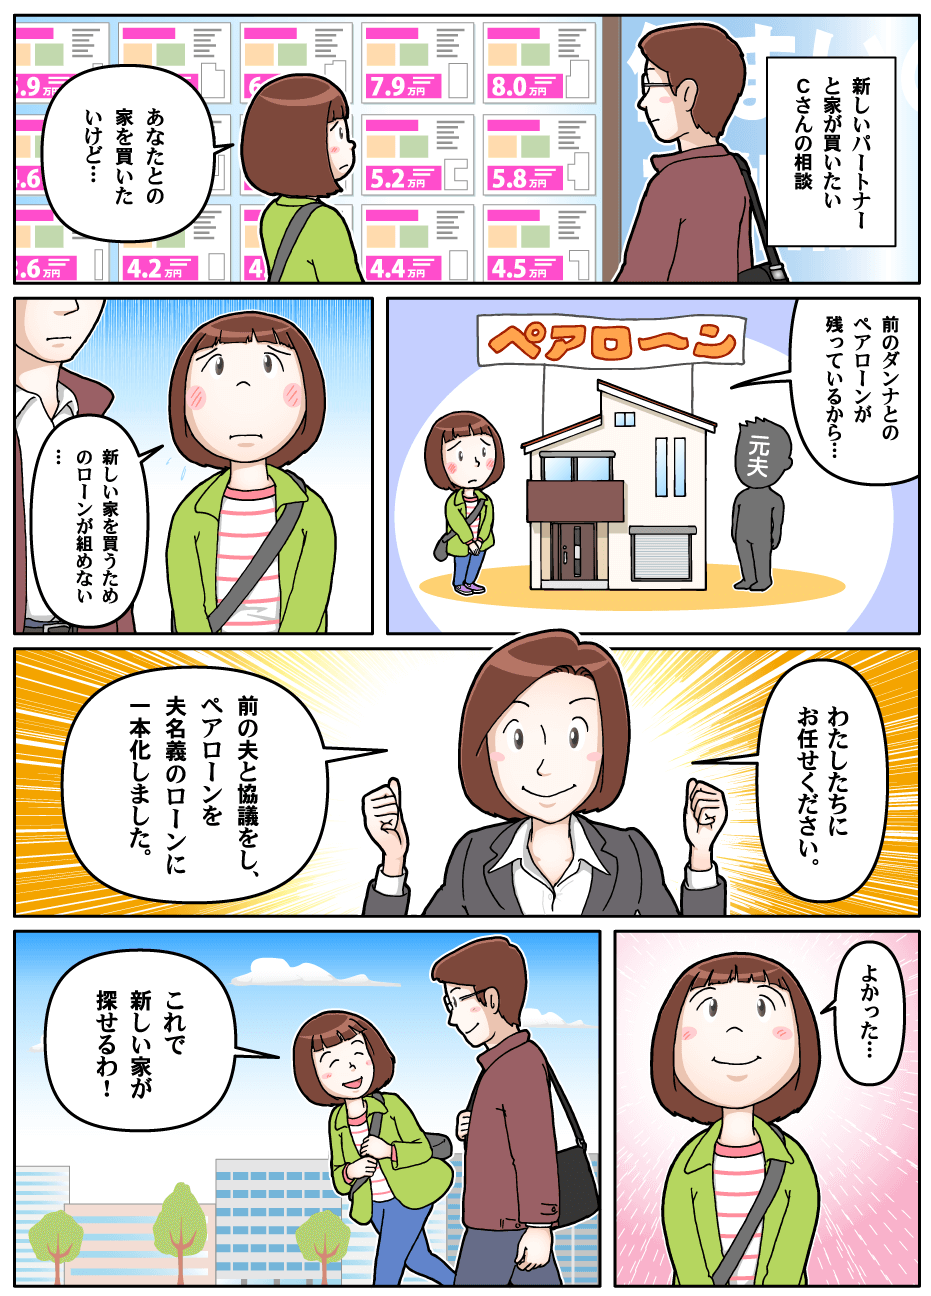
共働き世帯の増加に伴い、2010年代後半から急増した「ペアローン」や「連帯債務」での自宅購入。これらは離婚時に最も解体しづらい複雑怪奇な負債構造を生み出します。
夫婦それぞれが借入人となっている場合、家を片方の所有にするにはペアローン解消と単独名義への借り換えが必須条件です。例えば、残債4,000万円(夫2,000万円・妻2,000万円)のローンを夫ひとりにまとめる場合、夫は単独で4,000万円全額を返済できる年収と審査基準を満たさなければなりません。金利上昇局面にある2026年の融資審査では、審査金利の引き上げによって借入可能上限額が厳格化されており、単独借り換えの審査落ちが頻発しています。
単独名義への借り換えが否決された場合、共有持分をそのまま残して離婚することになりますが、これは将来にわたる火種を抱え込み続ける行為に他なりません。将来どちらかが病気やリストラで返済不能に陥ればもう片方に全額の請求が及ぶだけでなく、年数が経って再婚した後の相続問題、固定資産税の負担割合を巡る泥沼の争奪戦へと波及します。
【プロの結論】住み続ける選択が「向いている人・おすすめできない人」の条件
現場の不動産鑑定士および家事弁護士の見解を総合すると、離婚後も元の家に住み続ける選択が許容されるのは以下の条件をクリアできるケースのみです。
- 住み続けて良い人:住む本人(妻側)の単独名義でローン借り換えを完結できる経済力がある、または夫側の親族が確実な連帯保証人として差し替え可能であり、固定資産税や修繕積立金の全額を自己負担できる人。
- 絶対におすすめできない人:「元夫の善意と継続的な支払い」に依存しなければ返済が成り立たない人、ペアローンを解消できないまま共有持分を放置しようとしている人、子どもの学区変更だけを恐れて将来の破産リスクから目を背けている人。
【一般に知られていない盲点】任意売却の進め方と競売回避・自己破産リスクの真相
オーバーローン状態で手元資金もなく、単独でのローン返済も維持できない場合の最終防衛策が、任意売却の進め方と競売回避の真相を知ることです。
放置して住宅ローンを3〜6ヶ月滞納すると、銀行は期限の利益を喪失させ、債権は保証会社へ移行します。その後に待っているのは裁判所を通じた「競売」です。競売に持ち込まれると、裁判所の公告に自宅の写真や図面、詳細情報が公開されて近隣に知れ渡るだけでなく、市場価格の6〜7割という安価で買い叩かれます。結果として巨額の残債だけが残り、離婚後の住宅ローン自己破産リスクの現在を押し上げる主因となっています。
これに対し「任意売却」は、債権者(金融機関)の同意を得た上で、一般の不動産市場を通じて適正な相場価格で自宅を売却する救済手段です。競売よりも高値で売却できるため残債を大幅に圧縮でき、売却代金の中から引越し代(数十万円程度)の手当てが認められるケースもあります。残った残債についても、保証会社との協議により「月々1万〜2万円の無理のない分割返済」へ組み直すことが実務上認められやすく、自己破産という最悪の破滅を回避する強力なセーフティネットとして機能します。
【2026年最新】住宅ローン離婚トラブル解決手順まとめ
感情的な対立が深まる離婚協議において、住宅ローン問題を安全に着地させるための標準ロードマップは以下の4ステップに集約されます。
ステップ1:不動産価値の査定と残債の確定(現在地の把握)
住宅ローンの返済予定表を取り寄せて正確な残債を確認し、複数の不動産会社へ査定を依頼します。物件がアンダーローンなのかオーバーローンなのかを確定させることが全ての出発点です。
ステップ2:名義・保証関係の総点検
単独ローン、ペアローン、連帯保証人、連帯債務のどれに該当するかを金銭消費貸借契約書で確認します。妻が連帯保証人に入っている場合、夫単独への借り換え可否を銀行へ打診します。
ステップ3:方針決定(売却清算 or 住み続ける)
借り換え審査に通らない場合は、原則として「売却清算」へ舵を切るのが最も安全です。オーバーローンであれば即座に任意売却専門の専門家を交え、金融機関との交渉を開始します。
ステップ4:公正証書の作成と合意内容の法制化
売却益の按分比率、または万一住み続ける場合の住居費負担や滞納時の明け渡し条件などを詳細に盛り込み、必ず公証役場で「強制執行認諾条項付き公正証書」を作成します。口約束の覚書で済ませることは厳禁です。
【住宅ローンと離婚】に関するよくある質問(FAQ)
Q1:離婚届を出した後に、銀行へ内緒で名義を変えることは可能ですか?
A1:不可能です。不動産の所有権移転登記を行う際、金融機関の抵当権が設定されているため、銀行の承諾なしに名義を変えると契約違反(期限の利益の喪失)となり、ローン残債全額の一括返済を請求される重大な規約違反になります。
Q2:夫が勝手に家を売却してしまうことは防げますか?
A2:単独名義であれば法的には夫の一存で売却手続きを進めることが可能です。ただし、妻が居住中であれば内覧や引き渡しが困難なため実質的な買い手は見つかりにくいのが実情です。勝手な売却を確実に防ぐには、離婚調停の申し立てや、弁護士を通じて処分禁止の仮処分などの法的手続きを早期に検討してください。
Q3:任意売却をすると信用情報(ブラックリスト)に傷がつきますか?
A3:傷がつきます。任意売却を行う前提として住宅ローンの返済を一定期間止める必要があるため、個人信用情報機関に事故情報(異動)が約5年間登録されます。ただし、競売にかけられて強制退去させられ残債で自己破産するダメージに比べれば、生活を早期に再建するための現実的な代償といえます。
まとめ:今後の動向と失敗しないための判断基準
住宅ローンを抱えた状態での離婚は、人生における二大転機が同時に押し寄せる極めて難度の高い手続きです。「子どものため」「思い出があるから」という感情論だけで住み続ける選択をしてしまえば、数年後にローンの滞納や強制退去という形で子どもをさらに傷つける結果になりかねません。
最優先すべきは、夫婦双方の経済的自立と将来の債務リスクの完全な遮断です。原則は「きれいに売却して現金で清算する」こと。それが困難な場合でも、決して問題を先送りせず、金融機関との交渉や公正証書の締結を抜かりなく進めることが、新しい人生を安心して踏み出すための唯一の防波堤となります。 (出典: 住宅 ローン 離婚(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。