養子縁組で相続税は本当に安くなる?実子トラブルと税務署の落とし穴
「孫や子の配偶者を養子に迎えれば、基礎控除が増えて相続税を劇的に圧縮できる」――資産承継の現場で古くから語られてきた定番の節税スキームです。しかし、目先の節税効果だけに着目して安易に養子縁組を進めた結果、実子との間で深刻な骨肉の争いに発展したり、税務署から否認されて追徴課税を受けたりする事例が後を絶ちません。
民法上の権利関係や税制上の厳格なルールを正しく把握しないまま手続きを行うと、節税どころか家族関係の修復不能な断絶を招きます。法改正や税務調査の最新トレンドを踏まえ、養子縁組による相続のメリット・デメリット、見落としがちな落とし穴、そしてトラブルを未然に防ぐ実践的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:養子縁組で法定相続人を増やすと基礎控除や非課税枠が拡大するが、税法上の算入人数には厳格な上限(実子ありは1人、なしは2人)が存在する。
- 要点2:養子は実子と全く同等の法定相続分と遺留分を持つため、既存の実子の取り分が減少し「遺留分侵害額請求」などの泥沼争族に発展しやすい。
- 要点3:孫を養子にする場合は相続税の2割加算が適用されるほか、「純粋な節税目的」と判断された場合は税務署に否認されるリスクがある。
【2026年最新】養子縁組で相続税は本当に安くなるのか?基礎控除と節税メカニズム
養子縁組が相続税対策として活用される最大の理由は、法定相続人の数が増加することによる税制上の優遇措置にあります。日本の相続税法では、法定相続人の数に比例して非課税となる枠や控除額が拡大する仕組みが採用されています。
具体的に税負担が軽減する主な仕組みは以下の3点です。
第一に、遺産に係る基礎控除額の拡大です。基礎控除は「3,000万円 +(600万円 × 法定相続人の数)」で計算されるため、養子を1人迎えるごとに非課税枠が600万円増加します。
第二に、生命保険金や死亡退職金の非課税限度額の増加です。それぞれ「500万円 × 法定相続人の数」が非課税枠となるため、養子1人につき各500万円、最大で計1,000万円の非課税枠が上乗せされます。
第三に、相続税の超過累進税率の緩和です。相続税は遺産総額を法定相続分で按分した額に課税されるため、法定相続人が増えて1人あたりの取得額が分散されると、適用される税率ランクそのものが下がり、全体の納税額が抑えられます。
しかし、無制限に養子を増やして節税することを防ぐため、税法上では法定相続人に算入できる養子の人数に明確な規制が敷かれています。
- 実子がいる場合:税法上の法定相続人に含められる養子は1人まで
- 実子がいない場合:税法上の法定相続人に含められる養子は合計2人まで
民法上は何人でも養子縁組を結ぶことが可能ですが、税計算においては上記の上限を超えた養子は法定相続人の数にカウントされません。この「民法と税法の乖離」を理解していないと、事前の試算が大きく狂う原因となります。
【徹底比較】普通養子縁組と特別養子縁組の違い|相続権と実親との関係
養子縁組には「普通養子縁組」と「特別養子縁組」の2種類があり、相続における法律上の権利関係が根本から異なります。一般的に相続対策として用いられるのは当事者間の合意と市区町村役場への届出で成立する普通養子縁組です。
両者の決定的な違いを整理した比較表が以下となります。
| 項目 | 普通養子縁組(一般的な相続対策) | 特別養子縁組(子の福祉目的) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 実親との親子関係 | 継続する(二重の親子関係) | 完全に終了する(戸籍上も断絶) | 普通養子は実親・養親双方の相続権を保持 |
| 実親からの遺産相続権 | あり(実親の遺産も相続可能) | なし(実親の相続権は喪失) | 普通養子は二重に相続権を得る点に留意 |
| 養親からの遺産相続権 | あり(実子と同一順位・同等割合) | あり(実子と同一順位・同等割合) | どちらも養親の遺産に対する法定相続分は実子と同等 |
| 成立要件 | 当事者の合意・役所への届出(成人も可) | 家庭裁判所の審判(原則15歳未満) | 特別養子縁組を純粋な節税目的で使うことは不可能 |
| 税法上の法定相続人上限 | 実子あり1人/実子なし2人 | 実子扱い(人数の制限枠を受けない) | 特別養子は実子とみなされ法定相続人の制限外となる |
普通養子縁組を選んだ場合、養子は実親の遺産相続権を保持したまま、養親の遺産相続権も取得するという「二重の相続権」を持ちます。一方、特別養子縁組は子の福祉を目的とした制度であり、実親との法的な血族関係が完全に消滅するため、税制上も「実子」として扱われ、養子の人数制限ルールの枠外となります。
【現場検証】「良かれと思って養子縁組」が招く親族間の骨肉トラブル
家庭裁判所の遺産分割調停や税理士の相談現場で頻発しているのが、養子縁組による実子の法定相続分侵害に伴う紛争です。
民法上、養子の法定相続分は実子と完全に同等です。たとえば、配偶者が既に他界しており実子2人がいる資産家が、長男の妻や孫の1人を養子に迎えて子どもが3人になった場合、実子1人あたりの法定相続分は「2分の1」から「3分の1」へと自動的に減少します。
「親の介護を一手に引き受けてくれた長男の妻に財産を遺したい」「孫へ資産を直接渡したい」という養親の善意があっても、事前に相談を受けていなかった他の実子からすれば、「自分たちの取り分を勝手に減らされた」という強い不満や不信感につながります。
さらに深刻なのが遺留分(民法で保障された最低限の遺産取得割合)の侵害です。特定の養子に多額の財産を生前贈与したり遺言で集中させたりした場合、他の相続人から「遺留分侵害額請求」を起こされ、裁判所を巻き込んだ長期の金銭トラブルへ発展するケースが目立ちます。
代襲相続における「養子の子」の生まれ前・生まれ後の盲点
実務上で極めて見落とされやすいのが、養子が養親より先に亡くなった場合の代襲相続権の有無です。養子の子(養親から見た養孫)が代襲相続人になれるかどうかは、「養子縁組が成立した日」と「その子どもが生まれた日」の前後関係によって法律上真っ二つに分かれます。
- 養子縁組の「後」に生まれた子:養親の直系卑属となるため、代襲相続権がある。
- 養子縁組の「前」に生まれた子(連れ子など):養親の直系卑属とはみなされず、代襲相続権は一切ない。
この血縁関係の法的な時間軸を把握していないと、万一の事態が発生した際に意図しない相続権の喪失や紛争が生じることになります。
【税務署のメス】相続税法第63条・節税否認リスクと「孫養子の2割加算」
養子縁組を行えば無条件で税負担が軽くなるわけではありません。税務当局も不当な租税回避には極めて厳しい目を光らせています。
1. 孫養子にかかる「相続税額の2割加算」
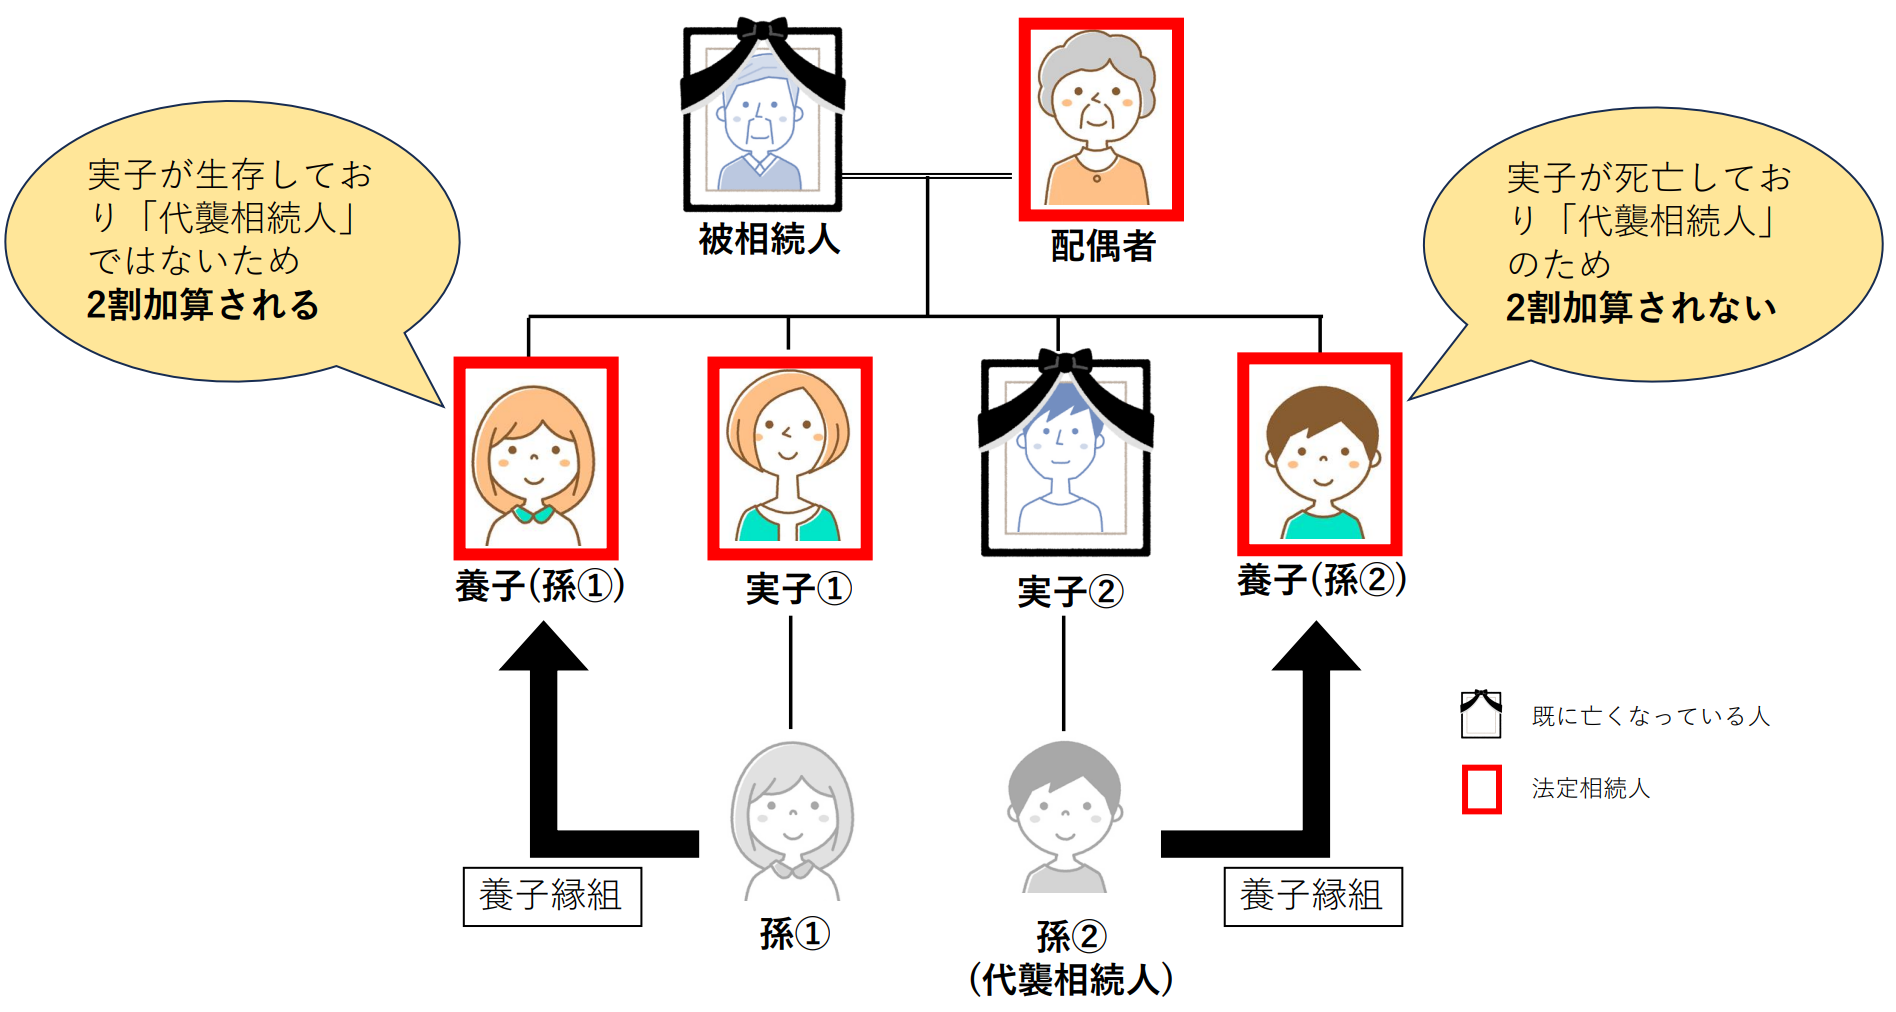
祖父母が孫を養子に迎えると、親から孫への「1世代飛ばし」で相続税の課税回数を減らせるメリットがあります。しかし、税法はこのスキームに対して相続税額の2割加算というペナルティ的な調整措置を設けています。
被相続人の「一親等の血族及び配偶者」以外の者が財産を取得した場合、算出された相続税額に20%相当額が上乗せされます。孫は本来「二親等」であり、養子縁組を結んでも代襲相続人でない限り2割加算の対象から除外されません。資産規模や基礎控除の増額効果を精緻にシミュレーションしないと、2割加算の負担が上回り、かえって納税額が増加する逆転現象が生じるリスクがあります。
2. 相続税法第63条による「税務署の否認リスク」
最高裁判所(平成29年1月31日判決)は、「もっぱら相続税の節税のために養子縁組が行われたとしても、それのみをもって直ちに縁組が無効になるわけではない」という判断を示しました。これにより民法上の縁組自体は有効と認められやすくなっています。
しかし、民法上で有効であっても税法上で否認されるリスクは依然として残っています。相続税法第63条では、「養子の数を法定相続人に算入することが相続税の負担を不当に減少させる結果となると認められる場合、税務署長はその養子の数を算入せずに税額を計算できる」と規定されています。
認知症等で本人の意思確認ができない状態での手続きや、縁組の実態(同居や扶養、親族としての実態)が皆無で単なる書類上の操作とみなされた場合、税務調査において法定相続人への算入が否認され、多額の追徴課税(過少申告加算税や延滞税)が課される恐れがあります。
養子縁組のメリット・デメリット総点検と相続放棄のルール
養子縁組を検討する際は、目先の税額だけでなく、将来生じる法的義務や手続面の制約を総合的に比較衡量する必要があります。
養子縁組におけるメリット・デメリット一覧
【主なメリット】
- 遺産に係る基礎控除額が「600万円」増える。
- 生命保険金・死亡退職金の非課税枠が「最大1,000万円」広がる。
- 子の配偶者や特定の支援者に直接財産を承継させやすくなる。
- 普通養子縁組であれば、養子は実親と養親の双方から遺産を相続できる。
【主なデメリット・リスク】
- 実子の法定相続分が減少し、感情的な対立や遺留分トラブルが起きやすい。
- 孫を養子にした場合、相続税額が2割加算される。
- 養親が多額の借金・債務を抱えていた場合、養子も返済義務を相続する。
- 安易に縁組を解消(離縁)しようとしても、当事者間の合意が得られないと裁判手続きが必要になる。
借金があった場合の「相続放棄」手続きのポイント
養親が多額の債務を残して亡くなった場合、養子は自身のために相続の開始があったことを知った時から3ヶ月以内に、家庭裁判所へ「相続放棄の申述」を行う必要があります。
普通養子の場合、養親の相続を放棄しても、実親の相続権には何の影響もありません。同様に、実親の相続を放棄しても養親の相続権は維持されます。それぞれの親子関係は独立しているため、どちらか一方のみの相続を放棄することが法的に可能です。
【プロの結論】養子縁組を検討すべき人・見送るべき人の判断基準
【養子縁組を活用すべきケース】
- 長男の配偶者が長年献身的に介護を行っており、正当に財産を報いたい場合(実子全員の明確な同意があることが前提)。
- 子どもが1人もおらず、甥や姪などに事業や資産を円滑に引き継ぎたい場合。
- 基礎控除を増やすことで、相続税の課税ライン(遺産総額3,000万円超)を明確に下回る試算が立っている場合。
【養子縁組を見送るべきケース】
- 実子同士の関係が既に悪化しており、1人の取り分が減ることに強い反発が予想される場合。
- 親族としての実態がなく、税理士やハウスメーカー等から「単純な税金対策」として勧められただけの場合。
- 孫を養子にする際、2割加算による増税額が基礎控除拡大による減税額を上回る資産構成の場合。
【養子 縁組 相続】に関するよくある質問(FAQ)
Q1:孫を養子にすると世代を1回飛ばせて確実にお得だと聞きましたが本当ですか?
A1:必ずしもお得とは限りません。孫を養子にすると「親から孫」への相続税の課税を1回パスできる利点はあるものの、孫養子には「相続税の2割加算」が適用されます。遺産総額や相続人の構成によっては、2割加算の負担が基礎控除増加の恩恵を上回り、トータルの納税額が増えるケースもあるため、個別の税額シミュレーションが不可欠です。
Q2:普通養子縁組をした後、実の親が亡くなったときの遺産は相続できますか?
A2:問題なく相続できます。普通養子縁組では実親との法律上の血族関係が維持されるため、養子は「実親」と「養親」の双方に対して完全な法定相続権と遺留分を持ち続けます。ただし、裁判所の審判による「特別養子縁組」の場合は実親との法的な親子関係が終了するため、実親の遺産を相続する権利は失われます。
Q3:節税のために養子縁組をしましたが、後から解消(離縁)することは簡単にできますか?
A3:当事者双方の合意があれば「協議離縁届」を役所に提出することで解消できます。しかし、一方が離縁に反対した場合は家庭裁判所の調停や裁判(裁判離縁)を経る必要があり、民法上の正当な理由(虐待や重大な侮辱、婚姻継続し難い重大な事由等)が認められない限り簡単には離縁できません。相続開始前後に人間関係が悪化しても一方的には解消できない点に十分な注意が必要です。
まとめ:安易な節税に走らず家族の合意と緻密な設計を
養子縁組は、基礎控除や生命保険非課税枠の拡大を通じて大きな相続税圧縮効果を生み出す強力な手法です。しかし、法律上の親子関係を創出する行為である以上、実子の法定相続分減少に伴う感情的な対立や、遺留分侵害額請求といった深刻な法的リスクを常に孕んでいます。
目先の節税額だけに囚われず、「実子全員への丁寧な事前説明と納得」「公正証書遺言の併用による遺産分割の明確化」「孫養子の2割加算を踏まえた精緻な試算」を徹底することが、争族を防ぐ唯一の道です。手続きに着手する前に、相続実務に精通した税理士や弁護士などの専門家に相談し、税務と親族関係の双面から万全の設計を行うことが推奨されます。 (出典: 養子 縁組 相続(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。