相続放棄の前に知るべき限定承認の罠!借金清算と実家死守の全知識
親や親族が亡くなり、遺産を調査してみると負債の全容が掴めない、あるいは先祖代々の土地や実家など手放したくない資産があるものの借金も抱えている可能性がある——こうした局面で、多くの人が真っ先に「相続放棄」を思い浮かべる。しかし、すべてを白紙に戻す前に必ず検討すべき法的な防衛策が「限定承認」である。
プラスの財産の限度内でのみマイナスの負債を清算し、万が一財産が余れば引き継ぐことができるという極めて合理的な仕組みでありながら、司法統計における年間の申述件数は約700〜800件前後と、年間25万件を超える相続放棄に比べて圧倒的に少ない。なぜこれほど強力な制度が敬遠され、現場でどのような落とし穴が存在するのか。実務の最前線からその全貌を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:限定承認は「相続財産の範囲内でのみ負債を弁済する」手続きであり、隠れ借金があっても自己破産等のリスクを完全に遮断できる。
- 要点2:申述期限は「自己のために相続の開始があったことを知った時から3ヶ月以内」かつ「相続人全員の一致」が絶対条件となる。
- 要点3:みなし譲渡所得税の発生や複雑な清算手続きが壁となるが、不動産の先買権を活用すれば実家を競売に出さず手元に残すことが可能。
【制度の真実】借金を恐れて相続放棄を選ぶ前に知るべき限定承認の仕組み
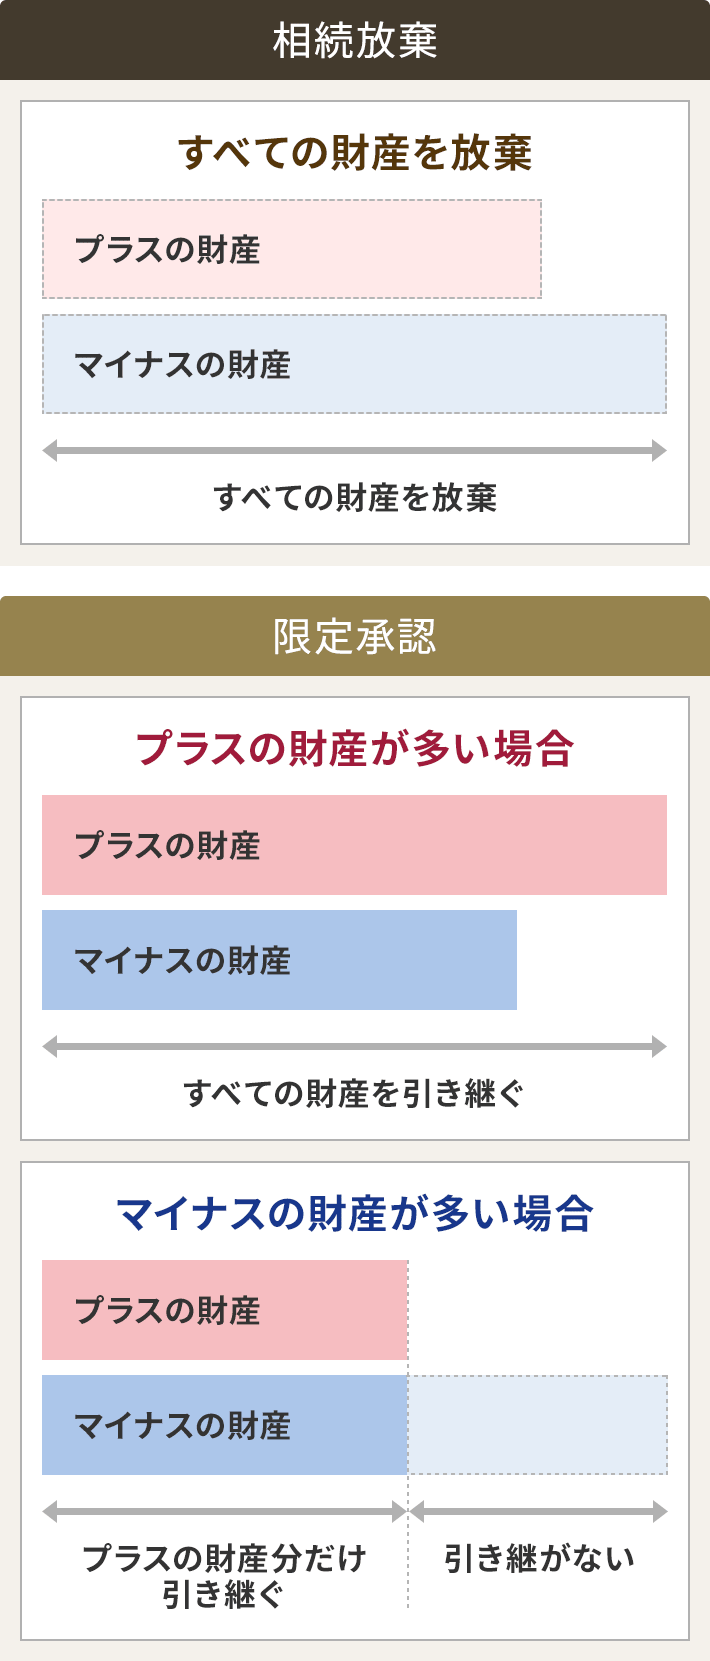
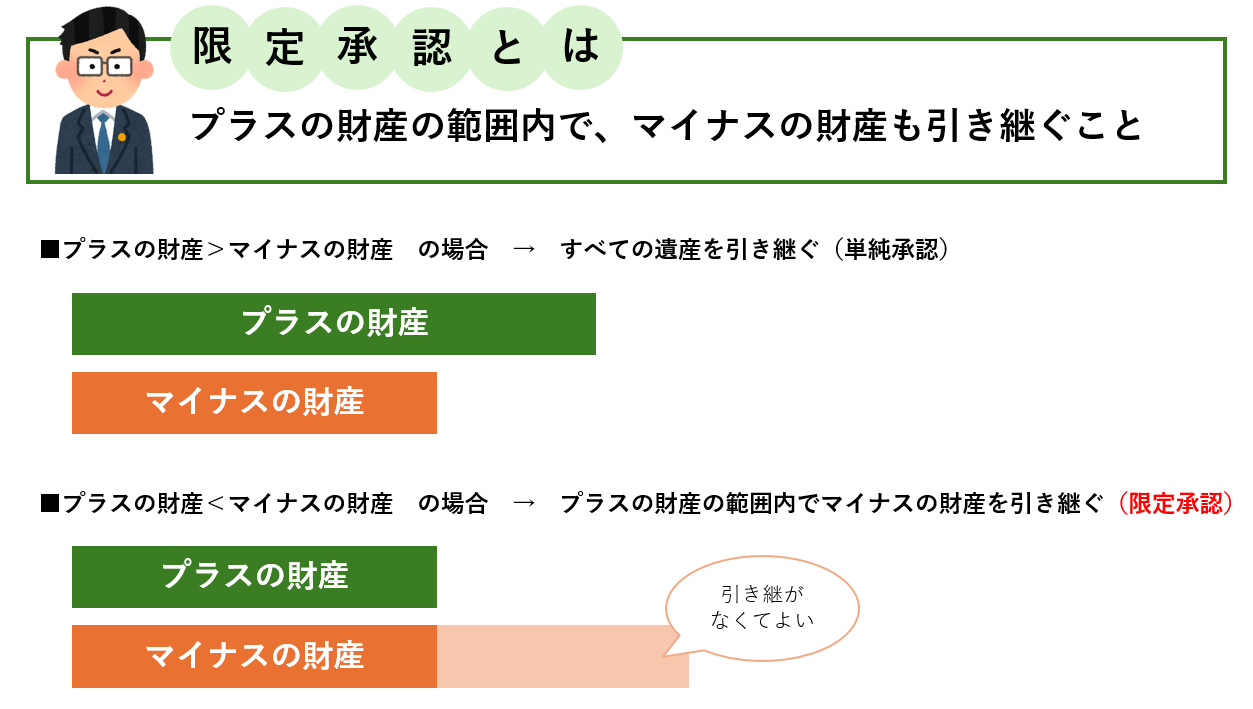
被相続人の遺産を巡る法的な選択肢は、無条件で全てを引き継ぐ「単純承認」、一切の権利を放棄する「相続放棄」、そしてその中間に位置する「限定承認」の3種類が存在する。限定承認の最大の特徴は、「被相続人の債務は引き継ぐが、弁済の責任は相続したプラスの財産を限度とする」という点にある。
例えば、不動産や預貯金などのプラス財産が2,000万円あり、負債が3,000万円あった場合、通常の単純承認では残りの1,000万円の借金を相続人自身の固有財産から支払わなければならない。一方で限定承認を選択していれば、2,000万円の資産を債権者への返済に充当した時点で法的な清算が完了し、オーバーした1,000万円の返済義務は消滅する。逆に、フタを開けてみて負債が500万円しかなかった場合は、残った1,500万円を相続人が正当に取得できる。
| 項目 | 限定承認 | 相続放棄 | 単純承認 |
|---|---|---|---|
| 債務の弁済義務 | 相続財産の範囲内に限定(自己財産は無傷) | 完全消滅(最初から相続人でなくなる) | 無制限に承継(自己財産から返済義務あり) |
| 財産が残った場合 | 余剰分を相続人が取得可能 | 一切取得できない | すべてのプラス財産を取得 |
| 手続きの要件 | 相続人全員の共同申述が必須 | 各相続人が単独で申述可能 | 特段の手続き不要(何もしなければ成立) |
| 実家等の特定財産 | 先買権(鑑定評価額の支払)で維持可能 | 手放すことが前提となる | そのまま取得可能 |
| 税務上の注意点 | みなし譲渡所得税が課税されるリスクあり | 税務上の譲渡は発生しない | 通常の相続税・所得税のルールが適用 |
このように、限定承認のメリット・デメリットを整理すると、「負債額が未知数でプラスになるかマイナスになるか判明しないケース」や「負債があっても何としても残したい家宝・不動産があるケース」において、極めて強力な防衛手段として機能することがわかる。
【実態検証】なぜ利用率は1%未満なのか?現場目線で見えた高すぎるハードル
裁判所が公表している司法統計によれば、家庭裁判所で受理される相続放棄が年間25万件規模で推移しているのに対し、限定承認の申述件数は毎年700件台に過ぎない。割合にしてわずか0.3%未満という数字が示す通り、実務においてこの制度の利用ハードルは非常に高い。
現場で最大の障壁となるのが、民法第924条が定める「相続人全員一致の原則」だ。相続放棄であれば各相続人が単独で家庭裁判所に申述できるのに対し、限定承認は共同相続人のうち1人でも「単純承認する」と主張したり、行方不明で連絡がつかなかったりすると申し立てが却下される。親族間に長年の確執がある場合、協力を取り付けるだけで申述期限を迎えてしまう事態が頻発している。
さらに、民法第915条に定められた「熟慮期間(自己のために相続の開始があったことを知った時から3ヶ月)」のタイムリミットが追い打ちをかける。3ヶ月以内にすべての相続人を特定して合意を形成し、財産目録を作成して家庭裁判所に申述書を提出しなければならない。期限内に財産調査が終わらない場合は、家庭裁判所に「熟慮期間伸長の申立」を行う必要があるが、この判断と準備にも迅速なアクションが不可欠となる。
手続きの流れと必要書類|家庭裁判所の申述から清算結了までの全工程
限定承認は裁判所に書類を出して終わりではない。申述受理後に始まる清算手続きこそが本番であり、完了までに1年から2年以上の期間を要することも珍しくない。大まかな手続きの流れは以下の通りだ。
1. 必要書類の収集と家庭裁判所への申述
被相続人の出生から死亡までの連続した戸籍謄本、相続人全員の戸籍謄本、財産目録、そして限定承認申述書を揃え、被相続人の最後の住所地を管轄する家庭裁判所へ提出する。
2. 相続財産清算人の選任(相続人が複数の場合)
相続人が複数いる場合、家庭裁判所によって相続人の中から、あるいは専門家が「相続財産清算人(旧・相続財産管理人)」として選任され、以後の管理・清算実務を一手に担う。
3. 債権者への官報公告と個別催告
申述が受理されてから5日以内(清算人が選任された場合は10日以内)に、官報公告を行い、すべての債権者・受遺者に対して「2ヶ月以上の期間内に債権を申し出るよう」請求する。判明している債権者には個別に内容証明郵便等で催告を行う。
4. 財産の換価処分と配当弁済
期間内に名乗り出た債権者に対し、相続財産の範囲内で債権額に応じた按分弁済(配当)を実施する。不動産などの資産は原則として競売手続きによって現金化される。
一般に知られていない盲点とネットの誤解|みなし譲渡所得税と先買権の罠
ネット上の情報では「借金を踏み倒せる便利な制度」のように語られることもあるが、実務上、プロが最も警戒するのが「みなし譲渡所得税」の発生だ。
税法上、限定承認を選択すると、被相続人から相続人へ「資産が時価で売却された」とみなされる(所得税法第59条1項)。被相続人が大昔に安値で購入した土地や株式が値上がりしている場合、その含み益に対して譲渡所得税が課税されるのだ。この税金は被相続人の準確定申告(死亡から4ヶ月以内)で計上され、相続財産に対する「優先的な債務」となるため、事前の税額シミュレーションを怠ると清算計画が完全に破綻する。
一方で、限定承認ならではの強力な独自権能が「不動産の先買権(民法第932条ただし書)」だ。通常、不動産は競売にかけられるが、家庭裁判所が選任した鑑定人の評価額を相続人が自腹で弁済金として支払えば、実家や事業用地の所有権を競売を経ずに確実に買い戻すことができる。負債は清算しつつ、生まれ育った家だけは手元に残したいというケースにおいて、先買権は他に変えがたい価値を持つ。
【費用対効果】専門家報酬の相場とプロの判断基準
限定承認は、手続きの難度と責任の重さから、弁護士や司法書士に依頼するのが一般的だ。専門家費用の目安は、着手金で30万〜50万円程度、その後の財産換価や配当清算を含む総合的なサポートを依頼する場合は総額100万〜150万円以上に達することもある。官報公告費用(約4万〜5万円)や裁判所への鑑定費用予納金(数十万円)などの実費も別途発生する。
【プロの結論】限定承認を選ぶべき人・見送るべき人の特徴
▼ 限定承認を強く推奨するケース:
- 被相続人が会社経営や個人事業主をしており、簿外債務や連帯保証債務の全容が把握しきれない。
- 実家や先祖伝来の土地、事業用資産など、どうしても手放せない特定財産がある。
- 相続人が単独、もしくは気心の知れた少人数で、足並みを揃えて協力できる。
▼ 相続放棄を選んだほうが賢明なケース:
- 明らかに負債が資産を大幅に上回っており、残したい固有の財産が一切ない。
- 他の相続人と長年音信不通、あるいは遺産争いがあり、全員一致の協力が得られない。
- 専門家費用や鑑定費用を捻出する資金的余裕がなく、早期に相続関係から離脱したい。
【限定 承認 相続】に関するよくある質問(FAQ)
Q1:相続人のうち1人がどうしても反対している場合、限定承認は不可能ですか?
A1:原則として不可能です。限定承認は相続人全員の共同申述が法定要件となっています。ただし、その反対している相続人が単独で「相続放棄」をした場合は、その人物は初めから相続人ではなかった扱いとなるため、残りの相続人全員で限定承認を申し立てることが可能になります。
Q2:限定承認をした後、被相続人の預金を勝手に解約して使うとどうなりますか?
A2:法定単純承認事由(民法第921条)に該当し、限定承認の効力が失われて「単純承認」とみなされる危険性が極めて高いです。結果として、すべての借金を個人の財産で背負い込むことになります。申述前はもちろん、申述後も裁判所の指示に従わずに遺産を処分・隠匿することは厳禁です。
Q3:3ヶ月の熟慮期間が過ぎてしまったら、もう限定承認はできませんか?
A3:原則は認められません。ただし、「相続財産が全くないと信じるについて相当な理由があった」など特別な事情がある場合は、負債の存在を知った時から3ヶ月の期間を起算する判例法理が認められるケースもあります。手遅れと諦めず、速やかに相続実務に精通した弁護士へ相談してください。
まとめ:リスクを正しく理解し最適な相続選択を
限定承認は、未知の負債から生活を防衛しつつ、残された大切な財産を守り抜くための強力なリーガルセーフティネットだ。しかし、相続人全員一致の原則、3ヶ月というタイトなタイムリミット、みなし譲渡所得税の罠など、踏むべき地雷も数多く存在する。
「借金が怖いからとりあえず相続放棄する」と安易に決断する前に、財産の内訳と家族関係を冷静に見極め、必要に応じて司法書士や弁護士などの専門家を交えたシミュレーションを行うことが、後悔しない相続への第一歩となる。 (出典: 限定 承認 相続(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。