債務償還年数は何年が危険?銀行審査の裏側と2026年最新基準
会社が抱える有利子負債を今の稼ぎで完済するまでに何年かかるのか――。決算書の数値を前に、金融機関の審査担当者が真っ先に電卓を叩く指標が「債務償還年数」です。金融環境が大きな転換点を迎えた2026年現在、金利のある世界が定着したことで、地方銀行や信用金庫、メガバンクにおける融資審査の厳格化が一層加速しています。
長年「10年以内なら安全」と信じられてきた目安は、業種や保有資産の質によって判断基準が細分化されており、知らぬ間に「実質破綻先予備軍」と見なされている中小企業も少なくありません。本稿では、審査の裏側にある評価ロジックを解剖し、銀行から融資を引き出すための実践的な改善手法までを徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:危険水域のデッドラインは原則「10年超」。ただし2026年の審査現場では業種特性や固定資産の耐用年数に応じた厳格な個別判定が主流。
- 要点2:銀行が見ているのは表面的な数字ではなく「実質長期負債」を「簡易キャッシュフロー」で割った実質値であり、簿外債務や遊休資産が厳しく査定される。
- 要点3:赤字決算であっても減価償却費の規模や営業CFの確からしさ次第で融資獲得は可能だが、金利上昇局面における抜本的な財務改善策が急務となる。
【危険水域は何年か】融資審査で落とされる決定的な理由と評価ライン
金融機関が融資可否を下す際、もっとも警戒するのが債務償還年数10年超のリスクです。融資審査の現場において、完済までに10年以上を要する状態は、一般的な設備の耐用年数を超えて借入金が残ることを意味します。設備が老朽化して次の再投資が必要になる時期にもかかわらず、過去の負債を返し終えていない状態に陥るため、資金ショートの確率が跳ね上がると判断されるのです。
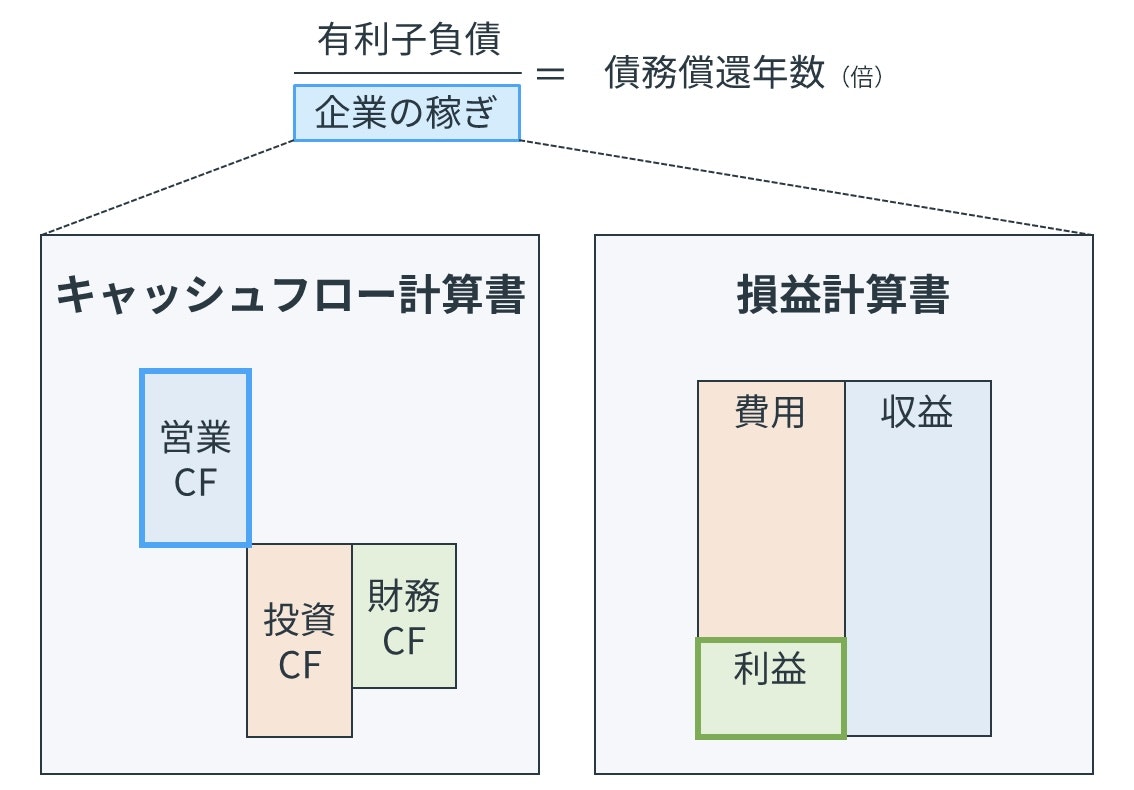
多くの経営者が審査落ちした際に「うちは黒字なのになぜ落とされたのか」と頭を抱えます。決定的な理由は、損益計算書(P/L)の利益と、実際の返済原資であるキャッシュフローの乖離にあります。売掛金の回収遅延や過剰在庫によって手元資金が枯渇している場合、帳簿上の利益がどれほど出ていても、金融機関から見れば「返済原資がない先」と判断されます。
とりわけ2026年以降の審査では、政策金利の上昇に伴い、借入金の金利負担増を織り込んだストレステストが標準化されました。債務償還年数が10年を超え、なおかつ自己資本比率が低下している企業は、無条件で要注意先(あるいは要管理先)へと引き下げられるシビアな査定が行われています。
【計算式の真実】簡易キャッシュフローと実質長期負債の評価手法
債務償還年数を正確に把握するためには、財務諸表の数値をそのまま当てはめるだけでは不十分です。銀行が内部で用いる借入金返済能力の判定基準を理解し、審査部門が算出している「実質値」を把握しなければなりません。
一般的な債務償還年数の計算式は以下の通りです。
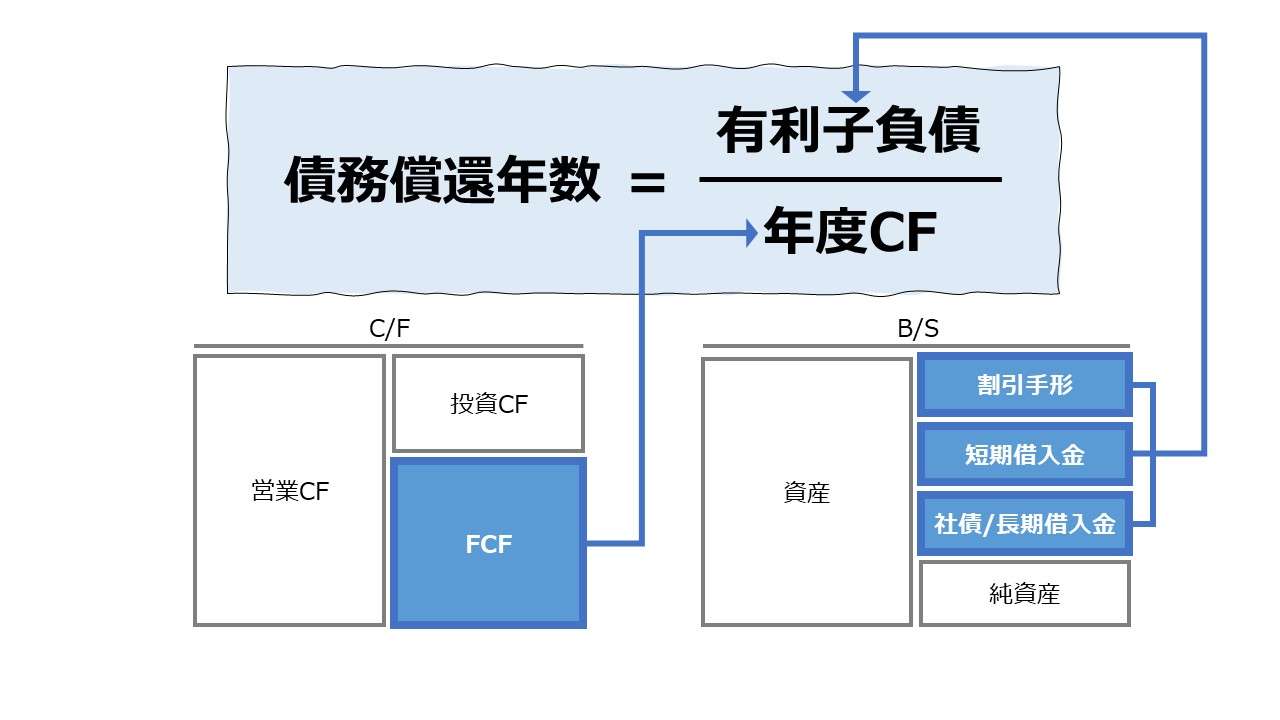
債務償還年数 = 有利子負債(実質長期負債) ÷ 簡易キャッシュフロー
ここで極めて重要になるのが分母と分子の精緻な補正です。まず分母となる簡易キャッシュフロー計算方法は、「経常利益 ×(1 - 実効税率) + 減価償却費」を基本とします。場合によっては役員報酬のうち個人的な費用とみなされる部分を足し戻すなどの調整が入りますが、主軸は「本業から生まれる現金創出力」です。
一方、分子に据えるべきは単純な有利子負債総額ではなく、実質長期負債の評価手法に基づいた数字です。短期借入金のうち運転資金として常時ロールされている正常運転クリア分や、即座に返済へ充当できる現預金を有利子負債から差し引きます。さらに、回収不能な売掛金や価値の毀損した棚卸資産、役員への仮払金などの不良資産が存在する場合、それらは実質的な負債加算要因として厳しく査定されます。
【業界データ比較】業種別の平均償還年数と有利子負債の適正比率
債務償還年数の適正目安は、ビジネスモデルの資本集約度によって大きく異なります。多額の設備投資を必要とする製造業や不動産業と、運転資本が主体の卸売業やITサービス業とを同一のモノサシで測ることは不可能です。
金融機関が社内基準として用いている目安と、業種別の平均償還年数および有利子負債の適正比率(有利子負債÷総資産)の構造を以下の比較表にまとめました。
| 業種分類 | 詳細・数値データ(平均償還年数) | 一般的な基準・相場(安全圏〜危険水域) | 編集部の見解・評価 |
|---|---|---|---|
| 製造業・金属加工 | 6.5年〜8.2年(有形固定資産比率40%前後) | 適正:7年以内 危険:12年超 | 減価償却費が大きいため許容年数は長めだが、設備の陳腐化スピードを超過すると一気に格付けが急落する。 |
| 卸売業・専門商社 | 4.2年〜5.8年(売掛債権回転期間約60日) | 適正:5年以内 危険:8年超 | 在庫と売掛金の回転が命。利益率が低いため、7年を超えた時点で金融機関の融資姿勢は急速に警戒モードへ移行。 |
| 小売業・飲食業 | 5.0年〜7.1年(現金商売・流動比率高) | 適正:5年以内 危険:10年超 | 日銭が入る一方で店舗造作の償却が早い。出店借入が嵩み10年を超過した個店は追加調達が極めて困難になる。 |
| 情報通信・SaaS | 2.5年〜4.0年(無形固定資産中心) | 適正:3年以内 危険:6年超 | 設備を持たない分、年数の許容幅は狭い。労働集約的な人件費高騰を吸収できず5年を超えると審査は難航必至。 |
| 運送・物流業 | 7.0年〜9.5年(車両償却期間5年〜7年) | 適正:7年以内 危険:10年超 | 燃料費や人件費上昇の煽りを受けやすい。車両の耐用年数(6年程度)を超える借入構造は根本的な是正が迫られる。 |
【実態検証】元メガバンク融資担当者が明かす「信用格付スコア」の舞台裏
「担当者は『前向きに検討します』と言っていたのに、本部審査で突如否決された」という悲痛な声は、中小企業経営者の間で後を絶ちません。このギャップが生じる背景には、金融機関内部の厳密な銀行格付けと信用格付スコアの仕組みが存在します。
融資審査の現場では、決算書を入力すると自動的にスコアリングが算出される財務格付システムが稼働しています。この定量的評価において、配点の実に30%〜40%近くを占めているのが「返済能力」、すなわち債務償還年数とインタレスト・カバレッジ・レシオ(支払利息に対する事業利益の倍率)です。
審査現場を取材した証言によると、現場の営業担当者がどれほど定性的な強み(経営者の人柄、技術力、シェアなど)を稟議書に書き連ねても、債務償還年数が15年を上回るような先はシステム上で「要警戒フラグ」が強制点灯します。これを覆すためには、経営改善計画書の策定や私財の差し入れといった重い条件が必要不可欠となります。銀行員が笑顔で話を聞いてくれたとしても、システムが弾き出す冷徹な評点を覆すことは極めて困難なのです。
一般に知られていない盲点|赤字企業の追加融資可否の真相と10年超のリスク
ネット上や一部のコンサルティング記事では「最終赤字になったら即融資ストップ」という言説が散見されますが、これは事実と異なります。赤字企業の追加融資可否の真相を突けば、銀行が見ているのは純利益ではなく、前述した「償却前利益」と「返済原資の継続性」です。
例えば、創業投資や戦略的な広告投資、あるいは一時的な特別損失によって当期純利益が500万円の赤字に転落していたとします。しかし、年間の減価償却費が2,000万円計上されており、本業の営業活動から得られるキャッシュが黒字であれば、簡易キャッシュフローはプラス1,500万円と試算されます。既存の有利子負債が6,000万円であれば債務償還年数は4年となり、金融機関は十分に「融資適格」と判断します。
反対に、見かけ上の営業利益が数千万円出ていても、売掛金の焦げ付きを隠蔽していたり、過剰な在庫評価損を計上せずに利益をかさ上げしている粉飾決算は、実地監査や資金繰り表の照合で即座に見抜かれます。この場合、実質債務超過と判定され、債務償還年数の計算不能(分母がマイナス)に陥り、新規融資の道は完全に閉ざされます。
【2026年最新審査方針】早期に手を打つべき債務償還年数の改善策まとめ
金融機関の姿勢がかつてないほど「自律的な稼ぐ力」を重視する方向へ舵を切った今、財務数値を放置することは経営危機に直結します。2026年最新の金融機関審査方針を踏まえ、年数を劇的に圧縮するための債務償還年数の改善策まとめを整理しました。
年数を縮めるためのアプローチは、分子(負債)を減らすか、分母(キャッシュフロー)を増やすかの二者択一しかありません。
まず即効性があるのは「分子の圧縮」です。事業に関与していない休眠資産、含み損を抱えた有価証券、使われていない遊休不動産を早期に売却し、得られた現金を借入金の内入れ(一部繰り上げ返済)に充当します。また、回収が滞っている売掛債権のファクタリングによる流動化や回収サイトの短縮交渉、余剰在庫の損切りセールを通じた棚卸資産の圧縮も、実質有利子負債を直接引き下げる有効打となります。
次に本質的なのが「分母の強化」です。単なる売上拡大ではなく、不採算取引の是正、値上げによる限界利益率の引き上げ、無駄な販管費の徹底削減によってEBITDA(償却前営業利益)を高めます。また、借入金の一本化(おまとめ融資)や長期資金への借り換えを行い、年間の元金返済負担を抑えつつ手元流動性を確保する交渉も極めて実務的な手段です。
【プロの結論】融資拡大に動くべき企業・改善に専念すべき企業の境界線
積極的に借入を起こすべき企業:債務償還年数が5年以内であり、借入金利を上回る投下資本利益率(ROIC)が見込める設備投資計画を持つ企業。攻めの資金調達が成長を加速させます。
調達をストップし財務改善に専念すべき企業:債務償還年数がすでに10年を超え、なおかつ売上高の減少傾向が続いている企業。新規融資で延命を図るのではなく、固定費の削減や不採算事業からの撤退を即座に断行しなければ、手遅れの局面に追い込まれます。
【債務 償還 年数】に関するよくある質問(FAQ)
Q1:債務償還年数の目安は何年がベストですか?
A1:一般論としては「5年以内が優良、10年以内が許容範囲」とされています。ただし、設備投資サイクルが長い製造業では10年近く許容されるケースがある一方、ITやサービス業では5年を超えると審査で警戒されます。自社の業種平均と照らし合わせることが不可欠です。
Q2:債務償還年数が計算不能(マイナス)になったらどうなりますか?
A2:分母の簡易キャッシュフローがマイナスの場合、年数は計算不能となり、銀行の信用格付は実質破綻先や破綻懸念先へと大きく引き下げられます。新規プロパー融資の獲得は極めて絶望的になるため、信用保証協会のセーフティネット保証の活用や、抜本的な事業再生計画(リスケジュールを含む)の立案が至急必要です。
Q3:役員借入金は有利子負債に含まれて計算されますか?
A3:金融機関の審査実務上、役員からの借入金は「実質的な自己資本(みなし資本)」として扱われるのが一般的です。そのため、返済の義務が事実上ない役員借入金であれば、有利子負債から控除して債務償還年数を再計算してもらえるケースが多くあります。決算書提出時に担当者へ明確に説明することが重要です。
まとめ:今後の動向と失敗しないための判断基準
債務償還年数は、単なる過去の実績を示す数字ではなく、金融機関が企業の「将来の生存確率」を評価するための最重要指標です。金利上昇圧力が続く2026年のビジネス環境下では、わずか1〜2年の数値悪化が調達金利の跳ね上がりや融資枠の縮小に直結します。
重要なのは、融資を申し込む直前になって慌てるのではなく、試算表の段階で自社の実質長期負債と簡易キャッシュフローを毎月モニタリングしておくことです。自社の位置が安全圏にあるのか、それとも危険水域に足を踏み入れつつあるのかを客観的に見極め、数字に基づいた堅実な財務戦略を実行してください。 (出典: 債務 償還 年数(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。