医療法人とは?個人開業との違いや設立メリット・税金の真実
クリニックの開業や経営が軌道に乗ると、必ず直面するのが「医療法人化すべきか」という選択です。看板やウェブサイトでよく目にする「医療法人社団」や「医療法人財団」といった名称ですが、個人開業医との法的な違いや、法人化によって税金や経営環境がどう激変するのかを正確に把握している方は多くありません。
2026年現在の医療行政や税制改革の動きを踏まえ、医療法人の基礎定義から設立要件、節税メリットの裏に潜むリスクまで、医療経営の現場取材をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療法人は医療法に基づき病院・診療所の開設を主目的とする非営利法人であり、個人事業主とは税率・責任範囲・承継の仕組みが根本から異なる。
- 要点2:所得分散や法人税率適用による大きな節税メリットがある反面、設立費用や事業報告書の閲覧義務、残余財産の国等への帰属といった制約が課される。
- 要点3:年間所得(利益)が1,600万〜1,800万円を超え、分院展開や附帯業務(介護事業等)を視野に入れる場合は設立メリットが極めて大きい。
医療法人とは一体どんな組織?個人クリニックとの決定的な違い
医療法人とは、医療法第39条に基づき、医師または歯科医師が常時勤務する病院、診療所、介護老人保健施設等の開設を目的として設立される法人組織です。一般の株式会社と異なり、営利を目的とした配当(剰余金の配当)が法律で固く禁じられている「非営利法人」である点が最大の骨格となります。
最も身近な区分として「医療法人社団」と「医療法人財団」の2種類が存在します。全国の医療法人の99%以上を占める社団は「人の集まり」に財産が拠出されて成立する形態であり、一方の財団は個人や企業が寄附した「財産の集まり」をベースに成立する組織です。
個人事業主として運営するクリニックと医療法人では、法的な主体が「医師個人」から「独立した法人格」へと移行します。これにより、院長個人の名義で行っていた診療報酬の請求、不動産や医療機器の賃貸借契約、スタッフの雇用契約のすべてが法人名義に統一されます。
【徹底比較】個人事業主と医療法人の構造・税制・ガバナンスの違い
個人クリニックのまま診療を続けるか、医療法人へ移行するかを判断する上で、両者の制度的差異を正確に理解しておく必要があります。公表されている厚生労働省の医療法人運営管理指導要綱および最新の税制データを基に、主要項目を整理しました。
| 項目 | 個人事業主(個人クリニック) | 医療法人(原則:持分なし) | 編集部の見解・評価 |
|---|---|---|---|
| 適用税率 | 所得税(累進課税:最大45%+住民税10%) | 法人税(実効税率:約23%〜34%) | 高所得帯になるほど法人税率の恩恵が圧倒的に大きくなる |
| 事業主・役員の報酬 | 医業利益そのものが事業主の所得 | 定時同額の「役員報酬」として受給 | 役員報酬を家族に分散することで所得税の圧縮が可能 |
| 分院展開・附帯業務 | 同一医師による複数開設は原則不可 | 分院開設、介護事業(デイ等)の展開が可能 | スケールメリットを狙うなら法人化が必須条件 |
| 情報公開・経営透明性 | 決算書の公開義務なし | 毎会計年度、都道府県へ事業報告書等を提出(閲覧義務あり) | 経営データが誰でも閲覧可能となるため財務管理が必須 |
| 解散時の残余財産 | すべて個人・遺族の財産となる | 国・地方自治体等に帰属(出資者への分配不可) | 「持分なし」の場合、法人の余剰資産を個人に戻すのは困難 |
医療法人設立のメリットとデメリット|節税の真相に迫る
医療法人化がもたらす4大メリット
第一の強みは、税負担の大幅な軽減と所得分散です。個人事業主の場合、所得が1,800万円を超えると所得税率は40%、4,000万円超で最高税率45%(住民税を含めると55%)に達します。医療法人化によって利益を法人の「法人税」と個人の「役員報酬」に切り分け、さらに配偶者や親族を理事に登用して適正な役員報酬を支払うことで、世帯全体の税負担を大幅に引き下げられます。
第二に、退職金制度の活用です。個人事業主本人は退職金を損金算入できませんが、医療法人であれば理事長退任時に高額な役員退職慰労金を支給し、法人の経費(損金)として処理しながら、税制優遇の大きい退職所得控除を活用できます。
第三に、附帯業務や分院展開による事業拡大です。医療法人は定款変更を行うことで、介護保険事業(通所介護・訪問看護など)や病児保育、サ高住の運営など幅広いヘルスケア事業を展開可能になります。
第四に、事業承継と相続税対策の円滑化です。院長が急逝した場合でも法人の銀行口座や契約は凍結されず、次の理事長を選任することで診療体制を即座に維持できます。
見落としてはならない3大デメリットと重い制約
一方で、設立には小さくないハードルが伴います。第一に、設立手続きの煩雑さと設立費用です。都道府県の認可申請は年に1〜2回しか受付窓口が開かれず、申請から認可・登記完了までに半年〜1年の期間を要します。行政書士や医業専門税理士への報酬など、設立費用として概ね100万〜250万円程度の初期コストが発生します。
第二に、社会保険(健康保険・厚生年金)の強制適用です。個人事業主で従業員5人未満だった場合は社保任意加入でしたが、法人化すると全従業員への社会保険適用が義務化され、事業主負担(法定福利費)が年間数百万円単位で増加するケースがあります。
第三に、事業報告書の閲覧義務です。医療法人は毎期終了後、決算書や事業報告書を都道府県知事に提出しなければならず、これらは一般の請求により誰でも閲覧可能です。近隣の競合医院やスタッフに財務内容を知られるリスクを考慮しなければなりません。
【実態検証】出資持分なし医療法人のリアルと解散リスク
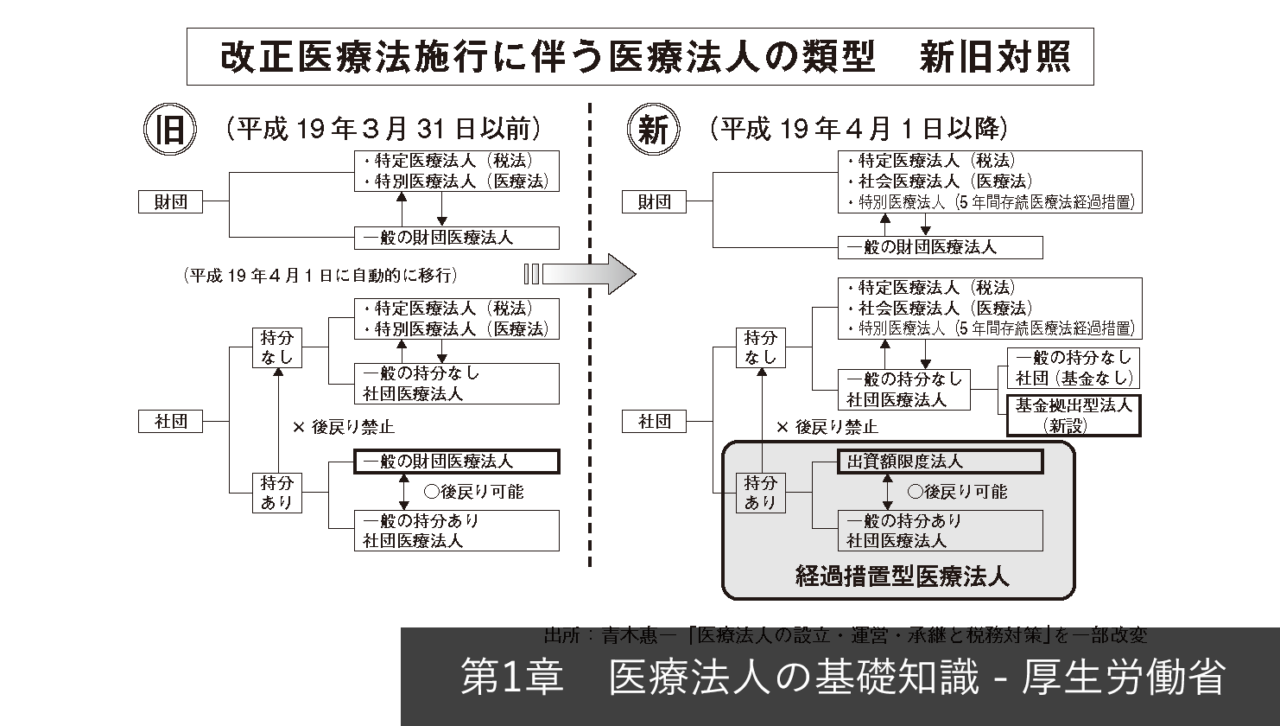
医療法人を巡る議論で最も注意すべきなのが、「出資持分あり」と「出資持分なし」の相違点です。2007年(平成19年)の第5次医療法改正以降、新たに設立できる医療法人はすべて「出資持分なし医療法人」に限定されています。
旧来の「持分あり医療法人」では、出資額に応じて法人の純資産に対する請求権(払い戻し請求権・残余財産分配請求権)が認められていました。しかし、2026年現在に新規設立される法人は、どれだけ院長が私財を投じて内部留保を築き上げても、法人の財産は理事長個人の所有物にはなりません。
仮に医療法人を解散する場合、債務を弁済した後に残った残余財産の帰属先は国・地方公共団体、または他の社会医療法人等に限られます。院長やその親族が出資金の何倍もの余剰金を回収することは法律上不可能です。この「出口戦略の難しさ」を理解しないまま法人化を進め、後から資金回収に悩む経営者の声は現場でも少なくありません。
医療法人のガバナンス要件と特殊な法人形態(特定・社会医療法人)
医療法人を設立・維持するには、厳格な役員構成要件を満たす必要があります。原則として理事3名以上、監事1名以上の設置が義務付けられており、最高責任者である理事長要件として「原則として医師または歯科医師」であることが定められています(都道府県知事の認可を受ければ非医師の就任も例外的に可能)。
監事には、理事の配偶者や親族、取引先企業の役員などの利害関係者を充てることはできません。独立した第三者視点での監査機能が法律上求められます。
さらに公的性質を高めた類型として、以下の2つが存在します。
- 特定医療法人:医療の高度な公益性を備え、厚生労働大臣の認可を受けた法人。法人税の軽減税率(本則23.2%に対し19%)が適用される。
- 社会医療法人:救急医療やへき地医療など、地域で特に必要な不採算・高度医療を担う法人。本来の医療保健業が非課税となるほか、収益事業の実施が認められる。
【プロの結論】医療法人化をおすすめできる人・見送るべき人の特徴
【設立を進めるべきケース】
- 年間のクリニック医業利益(所得)が安定して1,800万円を超えている
- 配偶者や成人の親族がクリニック業務に従事しており、役員報酬の分散効果が高い
- 分院展開、介護施設(デイケア・訪問看護等)の多角化を計画している
- 子息が医師であり、医院の設備や経営基盤を中長期的に医業承継させたい
【個人事業主の継続を推奨するケース】
- 年間所得が1,000万円未満で、所得税率のメリットを十分に享受できない
- 従業員数が4人以下で、社会保険の事業主負担増がキャッシュフローを圧迫する
- あと数年で完全閉院を予定しており、組織承継の予定がない
- 決算内容の一般公開や、行政への定例報告手続きといった事務負担を避けたい
【医療法人とは】に関するよくある質問(FAQ)
Q1:理事長の役員報酬はいつでも自由に変更できますか?
A1:自由には変更できません。法人税法上の「定期同額給与」のルールに従う必要があり、事業年度開始から原則3カ月以内の社員総会・理事会で決議した固定額を毎月支給しなければ、経費(損金)として認められません。
Q2:医療法人を設立するのにどのくらいの期間がかかりますか?
A2:都道府県への事前相談から定款認可、登記完了までにおよそ半年から1年を要します。各自治体の認可申請受付は年2回(春・秋など)に限定されているケースが多いため、スケジュール設計が重要です。
Q3:出資持分のない医療法人でも、後継者へスムーズに引き継げますか?
A3:引き継ぎ自体は可能です。持分なし法人の場合、出資持分の相続税評価額が発生しないため、後継者が過大な相続税を課されるリスクを回避できる利点があります。ただし、後継者が理事長に就任するための社員総会での議決権確保など、定款に基づいたガバナンス設計が前提となります。
まとめ:今後の動向と失敗しないための判断基準
医療法人化は、単なる節税スキームではありません。個人事業主という枠組みを超え、組織としてのガバナンスを整え、地域医療に持続的に貢献するための経営基盤強化の手段です。
「持分なし」が定着した現代においては、出口戦略(解散時の財産帰属や将来の事業承継)までを長期的にシミュレーションした上で設立を決断することが、失敗を防ぐ最大の鍵となります。自院の収益規模、将来的な事業構想、そして家族を含めた承継計画を総合的に検証し、最適な組織形態を選択してください。 (出典: 医療 法人 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。