住宅ローン4000万がきつい決定打|年収別の返済額と破綻回避術
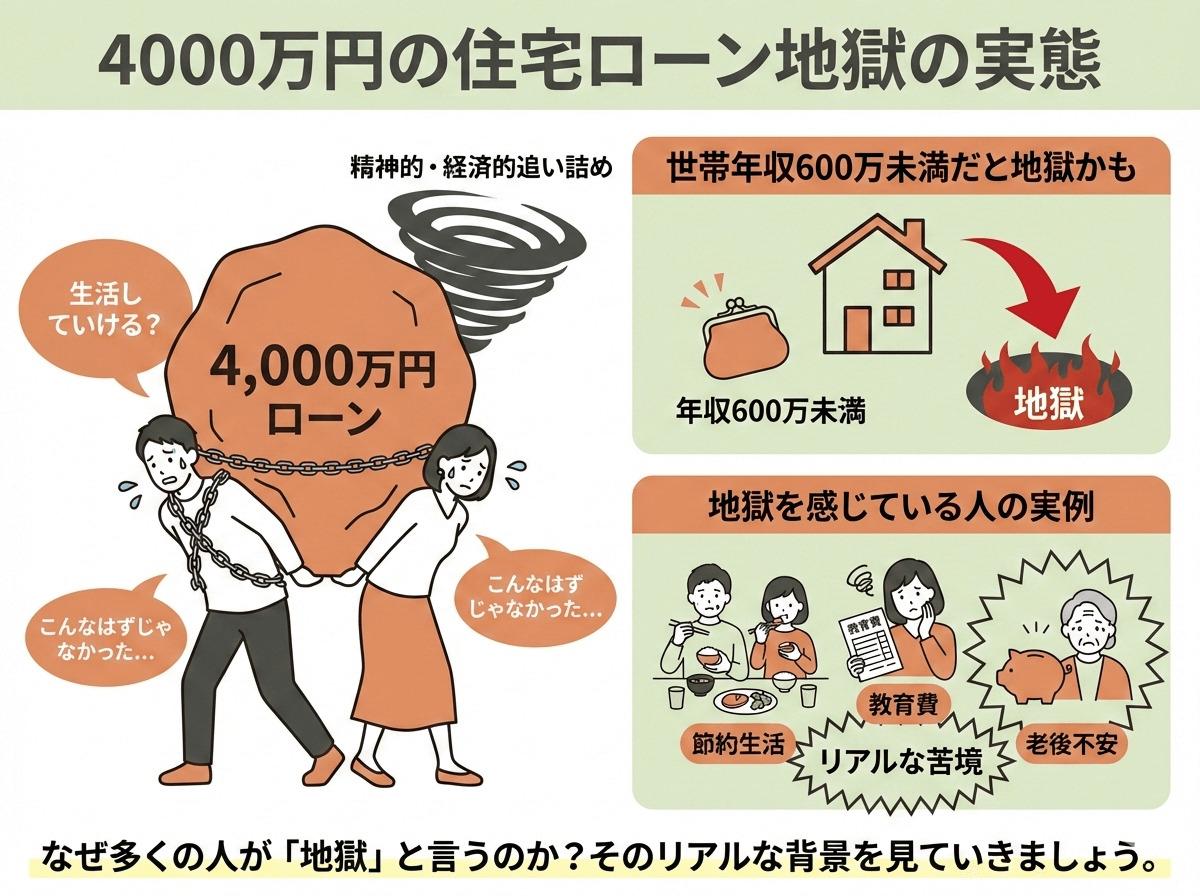
新築マンションや都市部の戸建て価格が高騰を続けるなか、住宅購入時の借入額として「4000万円」を設定する世帯が急増しています。しかし、金融機関の審査に通過した安堵感も束の間、いざ実際の返済が始まると「毎月の生活費が残らない」「教育費や将来の貯蓄に手が回らない」と頭を抱えるケースが後を絶ちません。
日本銀行の金融政策見直しに伴う金利上昇局面を迎えた2026年現在、住宅ローン4000万円の返済負担は過去数年と比べて明らかに重くなっています。審査上の「借りられる額」と、家計が破綻しない「無理なく返せる額」の間には決定的な乖離が存在します。本記事では、年収別の手取り額をもとにしたリアルな返済負担シミュレーションから、現場で多発している後悔のパターン、家計破綻を未然に防ぐ具体的な防衛策まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン4000万円の月々返済額は約11万〜13万円だが、固定資産税や維持管理費を含めると実際の住宅関連支出は月15万〜17万円に達する。
- 要点2:手取り年収に対する実質負担比率(住居費割合)が25%を超えると家計のゆとりは急激に失われ、特に年収500万〜600万円世帯での固定金利上昇・教育費ピークの重複が破綻トリガーになりやすい。
- 要点3:ペアローンの安易な活用や見通しの甘い変動金利選択を避け、金利差0.5%以上ある場合の借り換えや固定費の構造改革を行うことが最大の防衛策となる。
【2026年最新】住宅ローン4000万円がきついと感じる決定的な理由
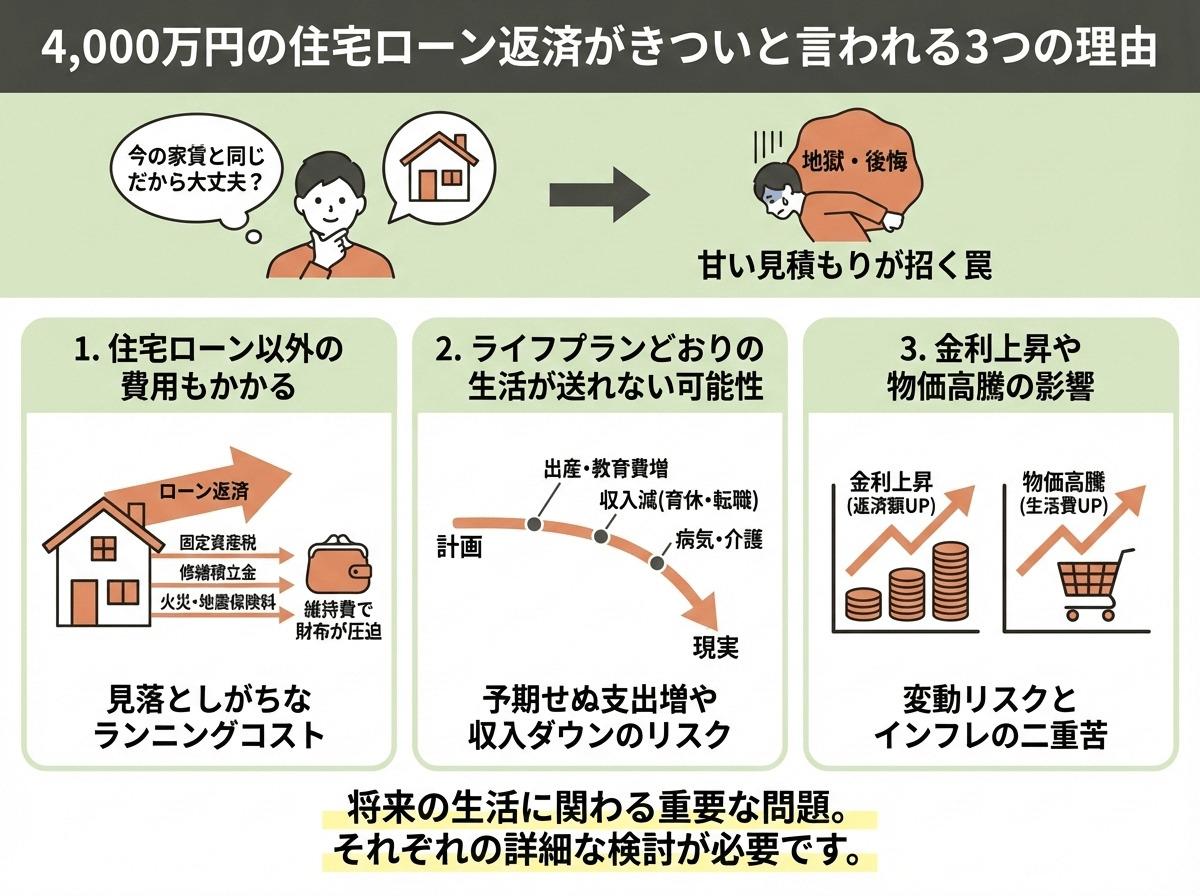
住宅ローン4000万円の返済がきついと感じる最大の原因は、借入当初に見落としていた「隠れ住居費」と手取り収入のギャップにあります。
金融機関の窓口や不動産会社の営業トークでは「現在の家賃と同じ月々約11万円で買えます」と説明されることが少なくありません。しかし、マイホームを所有すると、元利均等返済のローン支払いに加えて以下のランニングコストが毎月・毎年の固定支出として発生します。
- 固定資産税・都市計画税:年間10万〜20万円(月換算で約1万〜1.7万円)
- マンションの管理費・修繕積立金:月額2.5万〜4.5万円(築年数の経過とともに値上げされる傾向)
- 戸建ての将来修繕積立:10〜15年ごとの外壁・屋根塗装費用(月換算で1.5万〜2万円の積み立てが必要)
- 火災保険・地震保険料:5年一括または年払いで数万〜十数万円
つまり、ローンの返済額が月11万円であっても、住居にかかる実際の支出は月15万〜17万円前後まで膨らみます。これに近年の物価高や社会保険料の引き上げが重なることで、ボーナス頼みの資金計画が一気に崩壊する世帯が急増しています。
【年収別手取り比較】住宅ローン4000万円の月々返済額シミュレーション
住宅ローン4000万円(35年元利均等返済・ボーナス払いなし)を組んだ場合、金利水準や世帯年収によって家計の安全性はどれほど変化するのでしょうか。額面年収ではなく「年間手取り額(可処分所得)」を基準にした詳細データを比較検証します。
| 項目・世帯年収 | 年間手取り目安(月額換算) | 月々返済額(金利0.7%/1.5%) | 維持費込みの実質住居費率 | 編集部の見解・破綻危険度 |
|---|---|---|---|---|
| 年収400万円 | 約315万円(月約26.2万円) | 10.7万円 / 12.3万円 | 約56%〜62% | 【危険水準】単独借入は生活破綻の確率が極めて高い |
| 年収500万円 | 約390万円(月約32.5万円) | 10.7万円 / 12.3万円 | 約45%〜50% | 【要警戒】教育費や車所有の重複で貯蓄枯渇リスク大 |
| 年収600万円 | 約460万円(月約38.3万円) | 10.7万円 / 12.3万円 | 約38%〜43% | 【注意】日々の節約と計画的な繰り上げ返済が不可欠 |
| 年収800万円 | 約590万円(月約49.1万円) | 10.7万円 / 12.3万円 | 約30%〜33% | 【適正圏】家計管理ができていれば安全に返済可能 |
※上記は35年返済、維持管理・固定資産税等の概算(月4万円)を加味した実質比率です。金利0.7%(変動想定)および金利1.5%(固定・上昇後想定)で試算。
年収500万円世帯で「返済がきつい」と叫ばれる背景
年収500万円の手取り月収は約32.5万円です。ここからローン返済と維持費で毎月15万円前後が差し引かれると、手元に残る生活費はわずか17.5万円となります。食費、光熱費、通信費、日用品費を支払えば余裕はほぼゼロになり、冠婚葬祭や自動車の車検などの突発的な出費に対応できなくなります。
年収600万円世帯に潜む借入リスクと落とし穴
「年収600万円あれば4000万円の借入は安全」と考えるのは早計です。子どもが2人以上いる場合、中学・高校・大学進学に伴う教育費負担が重なる30代後半から40代にかけて支出が激増します。手取り月収約38万円に対して住宅費が約15万円を占めていると、月々の黒字額が極めて薄くなり、老後資金の形成が完全にストップするリスクを孕んでいます。
【実態検証】利用者の生の声と現場目線で見えたリアルな後悔
住宅ローン相談窓口やFP相談の現場、各種アンケート取材から浮かび上がってきた「4000万円借入で後悔した人たちの共通点」を検証します。
1. ペアローンを組んだ夫婦を襲う離婚・収入減の現実
単独年収では審査が通らないため、夫婦それぞれが2000万円ずつ借り入れる「ペアローン」で4000万円を調達する手法が定着しています。しかし、妊娠・出産・育児休業による世帯年収の急減に対応できなくなる事例が相次いでいます。さらに深刻なのが離婚問題です。共有名義の不動産は売却に双方の合意が必要な上、オーバーローン(売却額より残債が多い状態)になっていると売却自体が困難になり、泥沼のトラブルに発展します。
2. 変動金利の上昇リスクと「5年・125%ルール」の誤解
低金利時代が長く続いたことで「変動金利=返済額が変わらない」と過信していた層が、2026年以降の金利見通しに強い不安を抱いています。変動金利の一般的な特約である「5年ルール(5年間は返済額を据え置き)」「125%ルール(見直し後の返済額は従前の1.25倍まで)」は、返済額が増えないだけで元金返済が後回しになり、未払利息が蓄積する仕組みです。金利が上昇した際、水面下で借金残高が減らなくなるリスクを正確に理解していなかった契約者の焦りが広がっています。
一般に知られていない盲点とネットの誤解
ネット上の住宅情報やSNSでは、家計の現場を知らない誤ったアドバイスが散見されます。特に注意すべき2大トラップを是正します。
住宅ローン控除終了後に訪れる「14年目の増税ショック」
住宅ローン控除(減税期間13年)の適用中は、毎年の確定申告や年末調整で数十万円単位の税金還付を受けられます。しかし、13年間の減税期間が終了した翌年から手取り収入が実質的に減少します。「控除があるから何とかなる」と返済額ギリギリで生活を組み立てていると、14年目以降に年間20万〜30万円近く家計が引き締まる現実に直面します。
危険な繰り上げ返済のタイミング|手元資金の枯渇
「利息を減らすために一刻も早く繰り上げ返済すべき」という言説には重大な盲点があります。生活防衛資金(最低でも生活費の半年〜1年分)を削ってまで数百万円の繰り上げ返済を行うと、病気や失業、子どもの想定外の進学費用が発生した際にカードローンなど高金利借入に頼らざるを得なくなります。手元キャッシュの確保は、利息削減よりも優先順位が高い安全策です。
【家計防衛】破綻確率を下げる住宅ローンの借り換えと見直し術
すでに「住宅ローン4000万円がきつい」と感じている場合、放置することは最も危険です。今すぐ実行可能な具体的対策を順を追って解説します。
1. 住宅ローン借り換えによる総支払額の圧縮
過去に固定金利や高めの金利条件で借り入れた場合、現在の優良な条件の金融機関へ借り換えることで、毎月の返済負担を劇的に軽減できる可能性があります。一般的に「ローン残高1000万円以上」「返済期間10年以上」「金利差0.5%以上」の3条件を満たす場合、数十万〜数百万円単位の削減メリットが生まれます。事務手数料を含めた総額シミュレーションを複数のネット銀行等で比較することが第一歩です。
2. 家計の固定費を徹底見直しする3大アプローチ
ローンの契約変更と並行して、即効性の高い固定費削減を実施します。
- 生命保険・医療保険の適正化:住宅ローン契約時に加入する「団体信用生命保険(団信)」で万一の死亡保障はカバーされるため、従来の民間生命保険と重複している保障を解約・減額する。
- 通信費とサブスクリプションの整理:大手キャリアから格安SIM・大手サブブランドへの移行、不要な定期課金サービスの解約で月1万〜2万円を即座に浮かせる。
- 自動車保有の見直し:都市部在住の場合、カーシェアへの移行で年間50万〜80万円に及ぶ車両維持費(ローン、保険、税金、駐車場代)を削減する。
【プロの結論】住宅ローン4000万円を組んでいい人・見送るべき人の特徴
4000万円という高額借入に対して、安全に進むべき層と立ち止まるべき層の分岐点は明確です。
住宅ローン4000万円を無理なく維持できる人の条件
- 世帯年収が単独または合算で800万円以上あり、手取り住居費比率が25%以下に収まっている
- 購入後に手元に残る生活防衛資金(貯蓄)として300万円以上を確実に維持できている
- 将来の教育費ピーク時にも世帯年収を維持できる確固たるキャリアプランがある
住宅ローン4000万円の借入を見送るべき・予算を下げるべき人の条件
- 世帯年収が500万円未満、または夫婦フル稼働のペアローンでなければ4000万円に届かない
- 毎月の収支が赤字で、ボーナス払いを前提とした返済プランを組んでいる
- 変動金利が1〜2%上昇した際の返済額増加(月2万〜4万円増)に耐えられる家計の余力がない
【住宅ローン4000万円がきつい問題】に関するよくある質問(FAQ)
Q1:年収500万円で4000万円の審査に通ったのですが、本当に買って大丈夫ですか?
A1:金融機関の「審査に通る額」は貸出上限に過ぎず、「無理なく返せる額」ではありません。年収500万円で4000万円を借りると手取り収入の半分近くが住居関連費に消えるため、生活費や貯蓄が大幅に制限されます。購入物件の価格見直し(3000万円台前半への引き下げ)か、頭金を増やして借入額を抑えることを強く推奨します。
Q2:すでに毎月の返済がきつい場合、金融機関に相談してもいいのでしょうか?
A2:返済を滞納する前に必ず借入先の金融機関へ相談してください。一時的な返済猶予や返済期間の延長(最長期間までの延ばし)による月額負担の軽減など、条件変更(リスケジュール)の相談に応じてもらえます。滞納が発生して個人信用情報に傷がついた後では選択肢が激減します。
Q3:2026年の金利上昇局面において、変動金利から固定金利への変更は有効ですか?
A3:固定金利は将来の金利上昇を織り込んで先行して上昇するため、すでに変動金利との金利差が開いているケースが多いです。現時点で固定へ切り替えると月々の返済額が即座に跳ね上がるリスクがあります。まずは家計の予備資金を厚くし、繰り上げ返済資金を蓄える方針が現実的です。
まとめ:2026年以降の金利時代を生き抜く冷静な資金計画
住宅ローン4000万円という金額は、近年の不動産相場では一般的な価格帯となりつつあります。しかし、家計にとって「4000万円の負債」が持つ重みは決して小さくありません。金利環境が大きく転換した2026年においては、低金利前提の甘い資金繰りは通用しなくなっています。
マイホームは家族の生活を守るための基盤であり、住宅ローンの返済に追われて日々の生活や子どもの将来の選択肢を狭めてしまっては本末転倒です。現在購入を検討している方は額面ではなく手取りをベースにした厳格な予算設定を、すでに返済中できつさを感じている方は借り換えや固定費の削減といった早期の家計防衛に着手しましょう。 (出典: 住宅 ローン 4000 万 きつい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。