贈与契約書テンプレートと書き方!税務署に否認されない必須対策【2026】
家族間での資産移転や将来の相続対策を進める際、多くの方がまず手元に用意するのが「贈与契約書のひな形」です。ネット上には無料でダウンロードできるWord形式のテンプレートが無数に存在し、一見すると名前と金額を書き換えるだけで手続きが完了するように思えます。しかし、現場の税務調査では、形式だけを整えた契約書があっさりと否認され、多額の追徴課税や過少申告加算税を課されるケースが後を絶ちません。
特に税制改正の段階的適用が進む2026年現在、生前贈与を取り巻く法制環境は過去にない厳格さを見せています。本記事では、親子間・不動産・現金の贈与で失敗しないための契約書の正しい書き方、定期贈与とみなされないための実践的な防御策、そして税務署が厳しくチェックする否認リスクの裏側まで、一次情報をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与契約書は単なる形式ではなく、「双方の合意」と「実際の資産移転」を客観的に証明する決定的な証拠となる。
- 要点2:無料テンプレートの安易な流用は、連年贈与(定期贈与)の認定や名義預金と判定される致命的なリスクを孕む。
- 要点3:2026年の最新贈与税制ルール(加算期間の長期化等)を踏まえ、実印押印や銀行振込の記録とセットで保全することが不可欠。
【2026年最新】税制改正で激変!暦年贈与契約書の効力と持ち戻し期間のリアル
生前贈与を活用した節税策の主軸となってきた「暦年贈与」ですが、税制改正による生前贈与加算(持ち戻し期間)の延長ルールが段階的に進行しており、契約書の証拠能力がこれまで以上に問われる時代に入っています。従来は相続開始前3年以内の贈与が相続財産に加算されていましたが、改正によって最長7年へと拡大する移行期を迎えています。
こうした状況下で税務署が着目するのは、「その贈与が過去のいつ、どのような合意のもとで行われたか」という確定日付と実態です。単に口頭で「あげた」「もらった」と主張しても、税務当局に対して法的な対抗要件を持ち得ません。民法第549条が定める通り、贈与は当事者双方の意思表示の合致によって成立する契約であるため、「暦年贈与の契約書」を毎年その都度作成し、確実な効力を担保することが自己防衛の最低条件となります。
【無料DLの落とし穴】税務署の否認理由から学ぶ贈与契約書作成の注意点まとめ
検索エンジンで「贈与契約書 ひな形 無料」や「現金贈与契約書 テンプレート Word」と検索すれば、即座に書式を手に入れることができます。しかし、税務調査の現場で問題視されるのはテンプレートそのものの美しさではなく、実態との乖離です。国税庁の調査官が契約書を否認する主なパターンには明確な共通点があります。
第一の否認理由は「名義預金」とみなされるケースです。親が子名義の口座を開設し、契約書に親が子の名前を代筆して印鑑を押していた場合、外形上どれほど完璧な契約書があっても「受贈者(もらう側)の受諾の意思がない」として無効と判定されます。通帳やキャッシュカード、届出印を誰が管理・支配していたかが徹底的に追及されます。
第二の否認理由は「過去の日付でのバックデート(遡及作成)」です。相続発生後に慌てて過去数年分の契約書を同じペン、同じ用紙、同じ印影で一括作成しても、税務署の鑑識や調査で容易に見破られます。契約日は必ず「贈与を実行した当日または事前」に設定し、双方本人が自署・押印しなければなりません。
【資産別】現金・不動産・株式の贈与契約書テンプレート比較と印紙税の要否
贈与する財産の種類(現金・不動産・非上場株式など)によって、記載すべき必須条項や税法上の取り扱い、さらには印紙税の要否が大きく異なります。以下の比較表でそれぞれの特性とチェックポイントを整理しました。
| 資産区分 | 必須記載項目・実務ルール | 印紙税の要否・法的コスト | 編集部の見解・実務上の評価 |
|---|---|---|---|
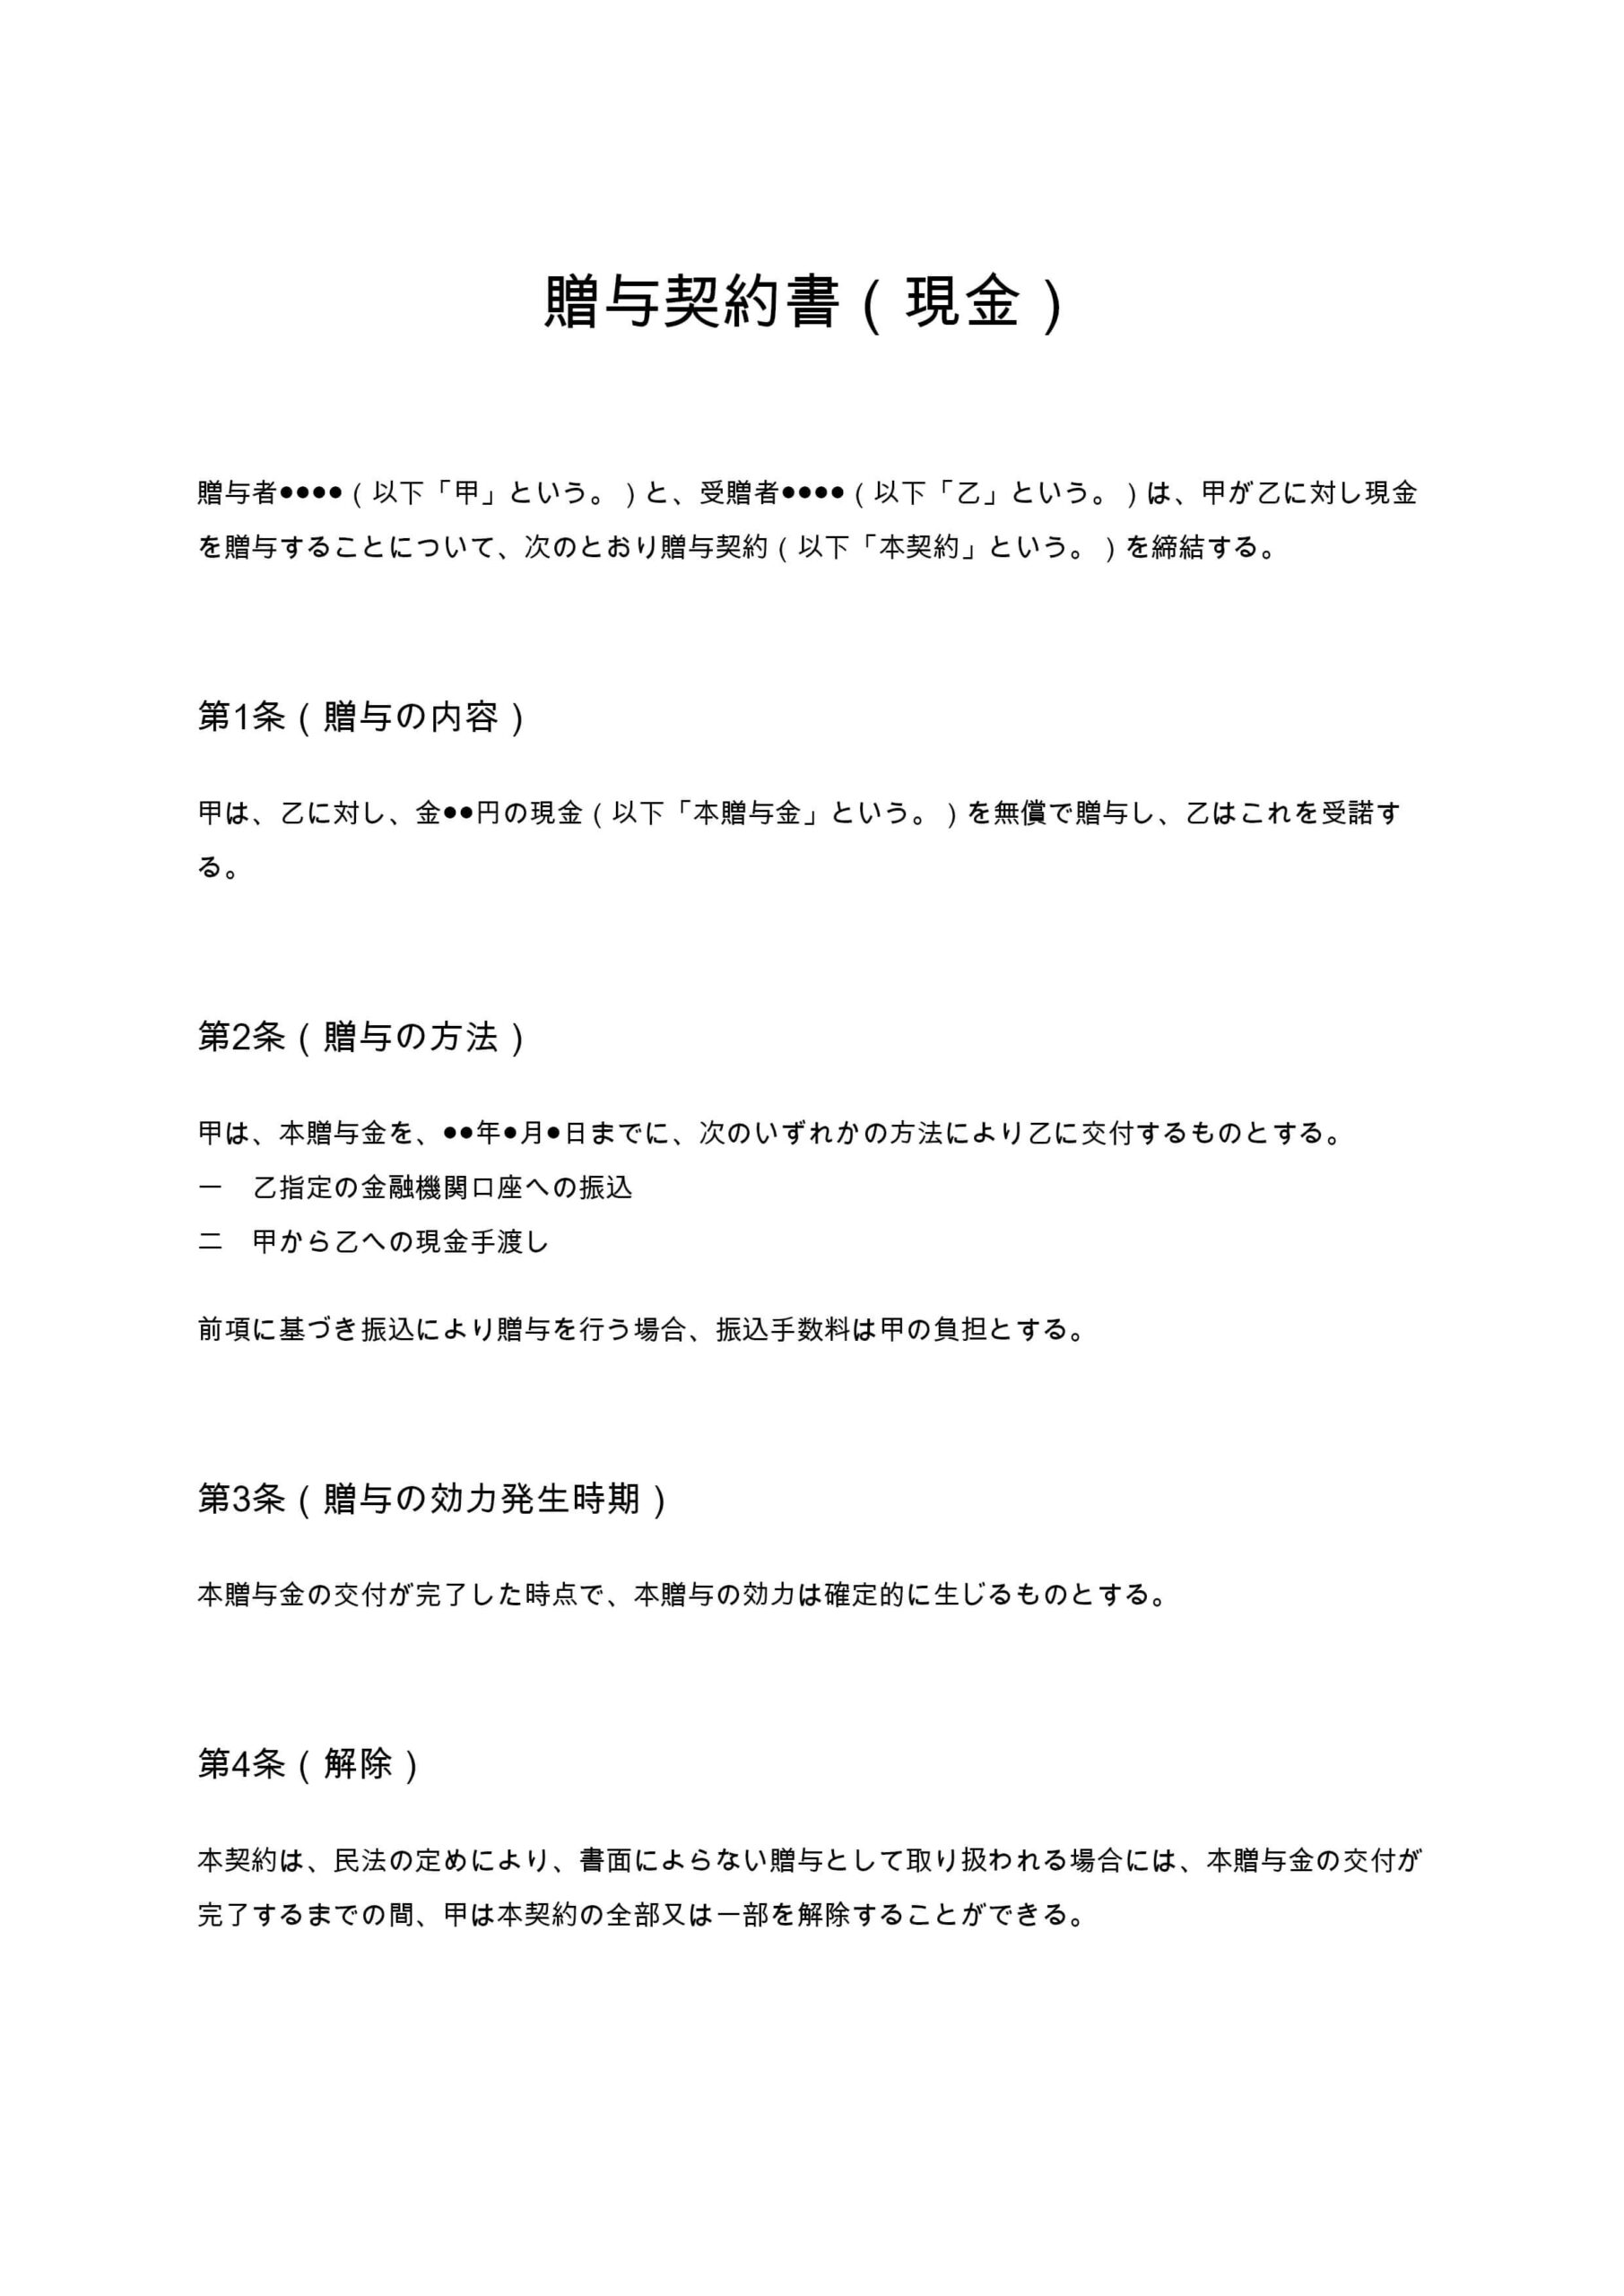
| 現金・預貯金 | ・贈与金額、振込元・振込先口座情報 ・引渡期日および受諾の文言 | 非課税(印紙貼付は不要) | 手渡しは絶対に避け、銀行振込の記録を残すことが税務調査対策の鉄則。 |
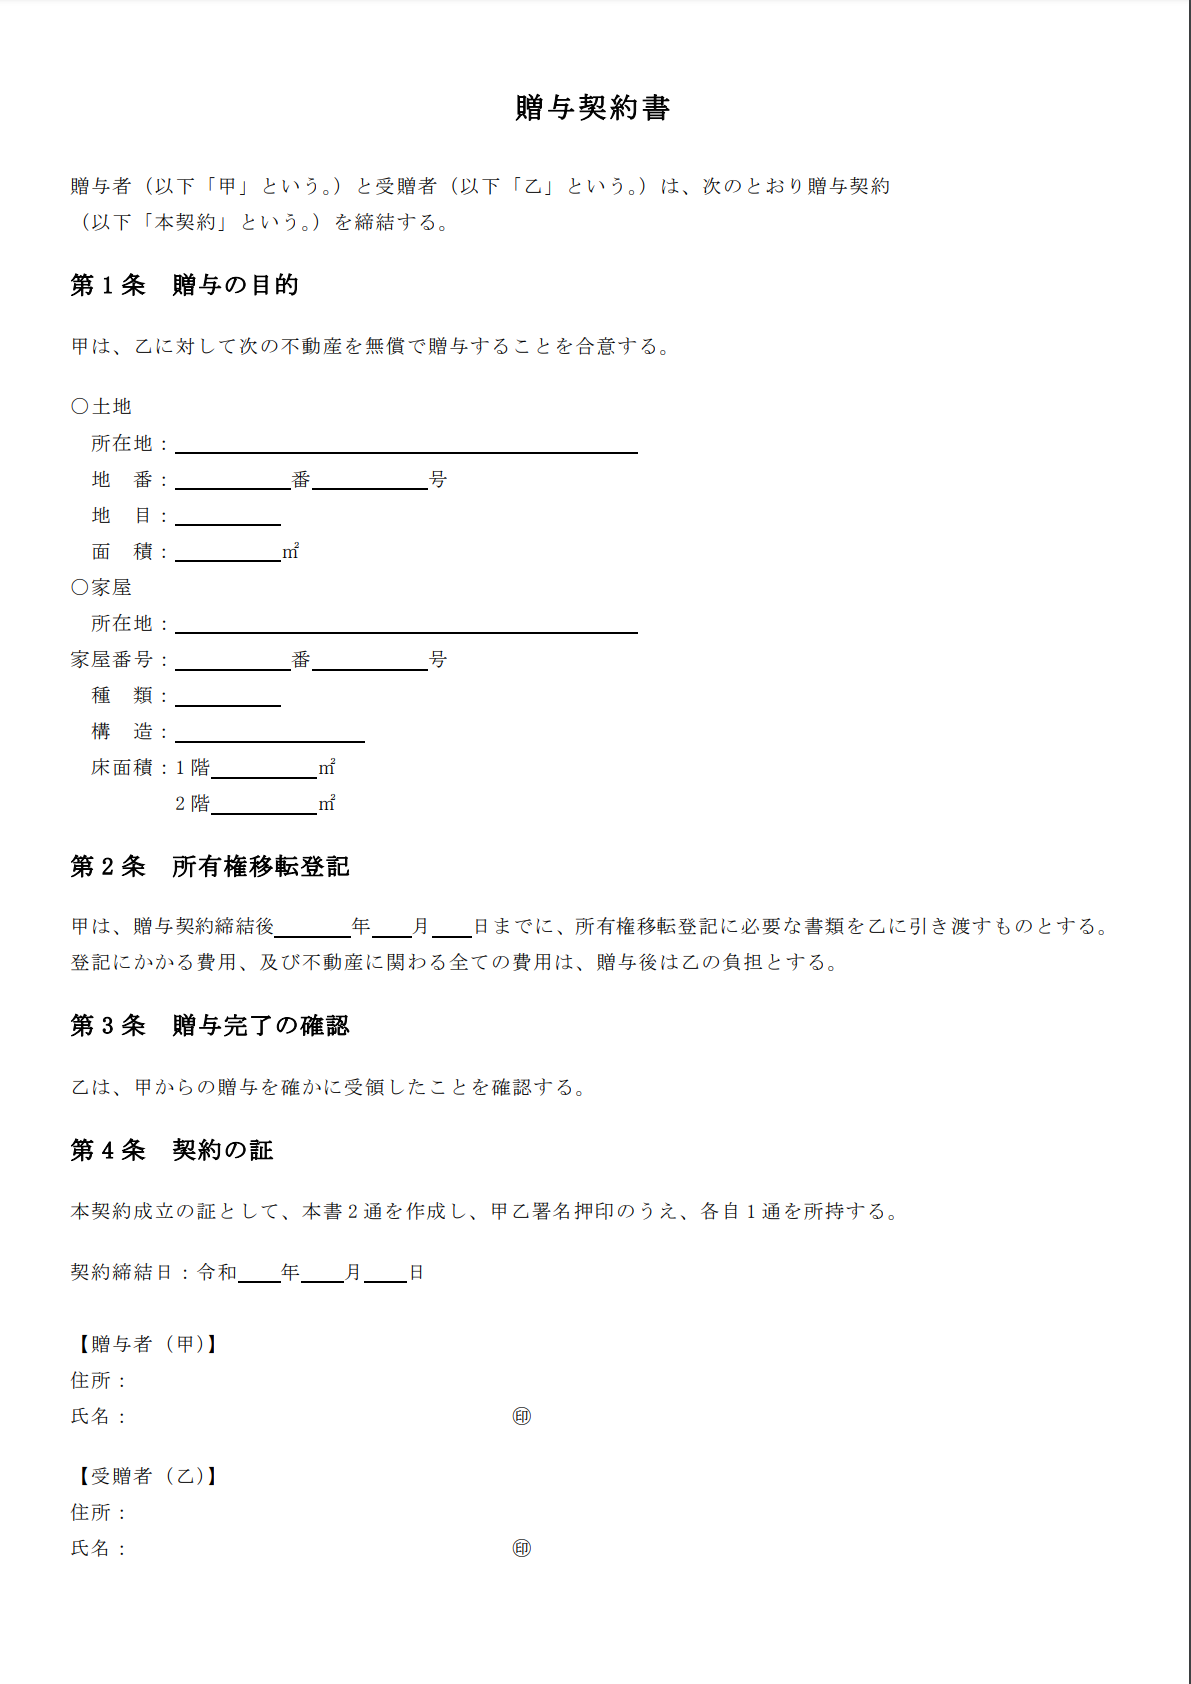
| 不動産(土地・建物) | ・登記簿通りの所在・地番・家屋番号 ・所有権移転登記の費用負担者 | 課税対象(第1号の1文書:一律200円) | 評価額の算出と登記手続きが連動するため、司法書士等との連携が推奨される。 |
| 株式(上場・非上場) | ・銘柄、株式数、譲渡制限の承認取得 ・株主名簿書換請求の期日 | 非課税(印紙貼付は不要) | 非上場株は会社法上の譲渡承認決議が必須となり、書式作成の難易度が極めて高い。 |
| 死因贈与 | ・贈与者の死亡を始期とする停止条件 ・執行者の指定条項 | 非課税(公正証書化手数料が別途発生) | 相続人間の紛争を避けるため、公証役場での公正証書作成が事実上の標準。 |
不動産の贈与契約書を作成する場合、売買契約書とは異なり「記載金額のない不動産譲渡に関する契約書」に該当するため、印紙税法上は一律200円の収入印紙を貼付し、消印を行う必要があります。一方、現金贈与や株式贈与契約書には印紙を貼る必要はありません。こうした細かな税務知識の欠如も、書類の信憑性を疑われる一因となります。
【実態検証】親子間の贈与契約書で実印や通帳管理を怠った現場トラブルの真相
「親子間なのだから認印で十分だろう」「わざわざ実印を押すのは大げさだ」と考えがちですが、相続発生時の親族間トラブルや税務署の追及を想定した場合、その油断が命取りになります。知恵袋や相続相談の現場に寄せられる実例でも、認印しか押されていない契約書に対して他の相続人が『本人が押したものではない』と筆跡や印影の無効を主張し、遺産分割調停に発展する事案が多発しています。
確実性を高めるためには、親子間であっても「実印での押印+印鑑証明書の添付」を行うのが極めて有効な防衛策です。実印を押印しておくことで、民事訴訟法第228条第4項に基づく「私文書の真正な成立の推定」が働き、後から偽造を主張することが法的に極めて困難になります。
さらに重要なのは資金の移動経路です。手渡しで100万円を渡し契約書を作っても、客観的な証拠価値は高くありません。「受贈者本人の口座へ電信送金し、通帳に明確なログを残す」こと、そしてその口座から受贈者が日常的に公共料金を支払ったり、生活費・投資資金として自由に使用している事実(処分権の保有)が伴って初めて、税法上の完全な贈与として認められます。
【定期贈与対策】連年贈与とみなされないための具体的アプローチと予防策
暦年贈与の非課税枠(年間110万円)を活用する際、最も警戒すべきリスクの一つが「定期贈与(連年贈与)」の認定です。これは、「最初から1,000万円を10年間にわたり100万円ずつ分割して贈与する約束をしていた」とみなされ、初年度に1,000万円全体の贈与契約があったとして高額な贈与税を課される仕組みを指します。
定期贈与と疑われないためには、以下の3つの実務ルールを徹底する必要があります。
第一に、「毎年異なる時期に、異なる金額で契約を結ぶ」ことです。毎年4月1日にきっかり100万円を振り込むのではなく、ある年は5月に90万円、翌年は11月に110万円といった形で、都度その年の経済状況に応じて独立した贈与の合意を行っている実態を作ります。
第二に、「契約書を単発の合意文書として毎回作成する」ことです。複数年の取り決めを一括して記載した契約書は絶対に作成してはいけません。
第三に、あえて年間110万円をわずかに超える金額(例:111万円)を贈与し、「贈与税申告を行って納税通知書の控えを残す」という手法も現場では広く使われています。税務署へ1,000円程度の贈与税を納付したという公的記録が、その年の個別贈与であったことを示す動かぬ証拠となるためです。
【特殊な契約】死因贈与契約書の効力と公証役場での公正証書化が必要な理由
贈与者の死亡によって効力が生じる「死因贈与契約書」は、遺言書(遺贈)と類似した機能を持ちますが、遺言が単独行為であるのに対し、死因贈与は双方の生前合意に基づく「契約」であるという決定的な違いがあります。そのため、受贈者の合意なしに贈与者が一方的に内容を破棄・変更することが原則として困難になります。
しかし、当事者が亡くなった瞬間に権利が移転するという重大な性質上、私文書(自作の契約書)のままでは金融機関や法務局が手続きを受け付けないリスクがあります。不動産の所有権移転仮登記や本登記をスムーズに進めるためには、公証役場にて公証人の関与のもと「公正証書」として作成することが強く推奨されます。公正証書にしておくことで、贈与者の生前の意思能力(認知症等の有無)をめぐる親族間の泥沼の法廷闘争を未然に遮断することが可能です。
【プロの結論】自作テンプレートで十分なケース・専門家に依頼すべき人の境界線
ネット上の無料テンプレートで自己解決できる範囲と、税理士や司法書士等の専門家へ依頼すべき明確な判断基準は以下の通りです。
▼ 無料テンプレートの自作で十分なケース:
・預貯金の贈与であり、年間の贈与額が110万円の基礎控除枠の範囲内であること
・受贈者がすでに成人しており、自らの意思で署名・押印し、通帳・印鑑を完全に自己管理していること
・家族関係が円満であり、他の推定相続人から将来的に異議が出る可能性が極めて低いこと
▼ 専門家への相談・公正証書化を推奨するケース:
・不動産、自社株式、知的財産権など、評価額の算定が複雑な資産を移転する場合
・「住宅取得等資金の贈与」「教育資金の一括贈与」など、特別な税法上の特例(非課税特例)を適用する場合
・未成年の子どもや孫への贈与で、親権者の同意手続きや財産管理の客観的証憑がシビアに問われる場合
・将来の遺産分割時に「特別受益」として争われる火種を完全に消しておきたい場合
【贈与契約書 テンプレート】に関するよくある質問(FAQ)
Q1:未成年の子どもや孫に贈与する場合、契約書はどう書けばいいですか?
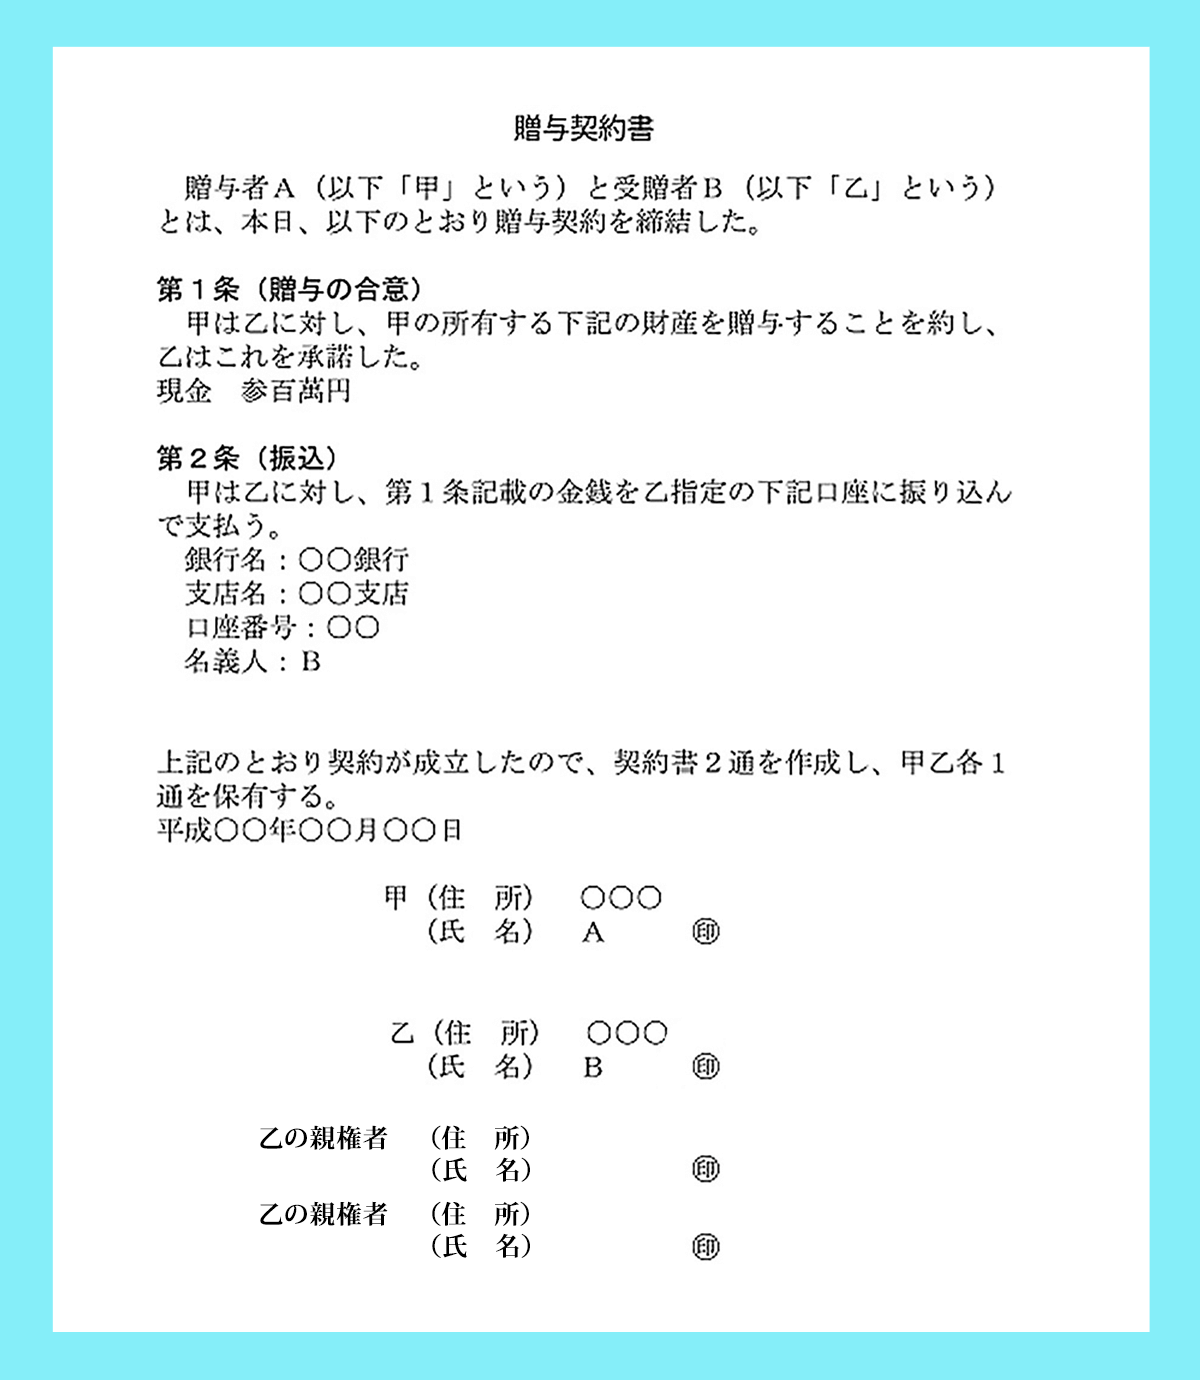
A1:未成年者は単独で法律行為ができないため、契約書の受贈者欄には未成年者本人の氏名に加え、「法定代理人 親権者(父・母双方の氏名)」の自署と押印が必要です。また、口座の管理を親が独占して子どもが使えない状態にしておくと名義預金とみなされるため、教育費の支払いや子どものための運用など、実質的な利用実態を整える必要があります。
Q2:贈与契約書はパソコンで作成・印刷しても法的に有効ですか?
A2:契約書の本文(条文や日付、金額等)はWordやテキストエディタで作成・印刷したもので全く問題ありません。ただし、トラブル防止および法的証拠力を最大化するため、末尾の「贈与者・受贈者の氏名」だけは直筆(自署)で記入し、押印することが実務上の標準ルールです。
Q3:過去に贈与契約書を作らずにお金を振り込んでしまいましたが、今から作成しても大丈夫ですか?
A3:過去の日付を契約日として偽って作成する「バックデート」は税務調査で重加算税や偽造の対象となり極めて危険です。過去の贈与について書面を残したい場合は、「過去の〇年〇月〇日に成立した贈与の事実を本日付で相互に確認した」という内容の「贈与確認書」や「合意書」を現在の正しい日付で作成し、振込記録とともに保管するのが適切な対処法です。
まとめ:トラブルを回避して確実に財産を遺すための判断基準
贈与契約書は、単に「税金を安くするためのテクニック」ではなく、大切な資産を次の世代へ法的な瑕疵なく安全に引き継ぐための「最重要の権利防衛文書」です。ネット上のひな形を利用すること自体は効率的ですが、その背景にある「双方の合意」「実際の送金履歴」「通帳の独立管理」という3つの要件が揃っていなければ、紙切れ同然の扱いを受けてしまいます。
特に生前贈与の加算ルールが厳格化された現代においては、「いつ・誰が・どのような意思で」資産を移転したかを公的に説明できる体制を整えることが必須です。無料テンプレートの文面を盲信するのではなく、実態に即した条項のカスタマイズと確実な押印・保管を行い、将来の税務リスクを徹底的に排除した資産承継を実行してください。 (出典: 贈与 契約 書 テンプレート(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。