介護保険と医療保険の違いとは?2026年最新の制度変更と選び方
病気やケガへの備えとして身近な医療保険と、親の高齢化や将来の自身への備えとして耳にする介護保険。「どちらも公的制度があるから十分」「医療保険に介護特約をつけておけば安心」と思い込んでいないでしょうか。現場のファイナンシャルプランナーや社会福祉士への取材を進めると、制度の補償範囲を取り違えたまま毎月余計な保険料を払い続けたり、いざ介護状態に直面した際に想定外の自己負担に苦しむケースが後を絶ちません。
2026年の制度改定議論や負担増が進む現在、公的保障の枠組みを正しく理解し、民間の備えをどう組み合わせるかは家計防衛の最前線課題です。本稿では、知っておくべき決定的な境界線から税制控除の最適化まで、客観的な統計と現場の実態をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療保険は「治療・入院・手術」を、介護保険は「日常生活動作の支援・介助」を対象としており、適用される法制度も給付形態も完全に独立している。
- 要点2:2026年現在の公的負担増を見据え、要介護度に応じた支給限度額や高額療養費制度の仕組みを把握しなければ不要な民間特約で家計を圧迫するリスクがある。
- 要点3:年末調整での介護医療保険料控除の枠を活用しつつ、貯蓄額と照らし合わせて「本当に民間介護保険が必要な層」だけがピンポイントで加入するのが最適解となる。
【徹底比較】介護保険と医療保険の違いと知らないと損する補償の盲点
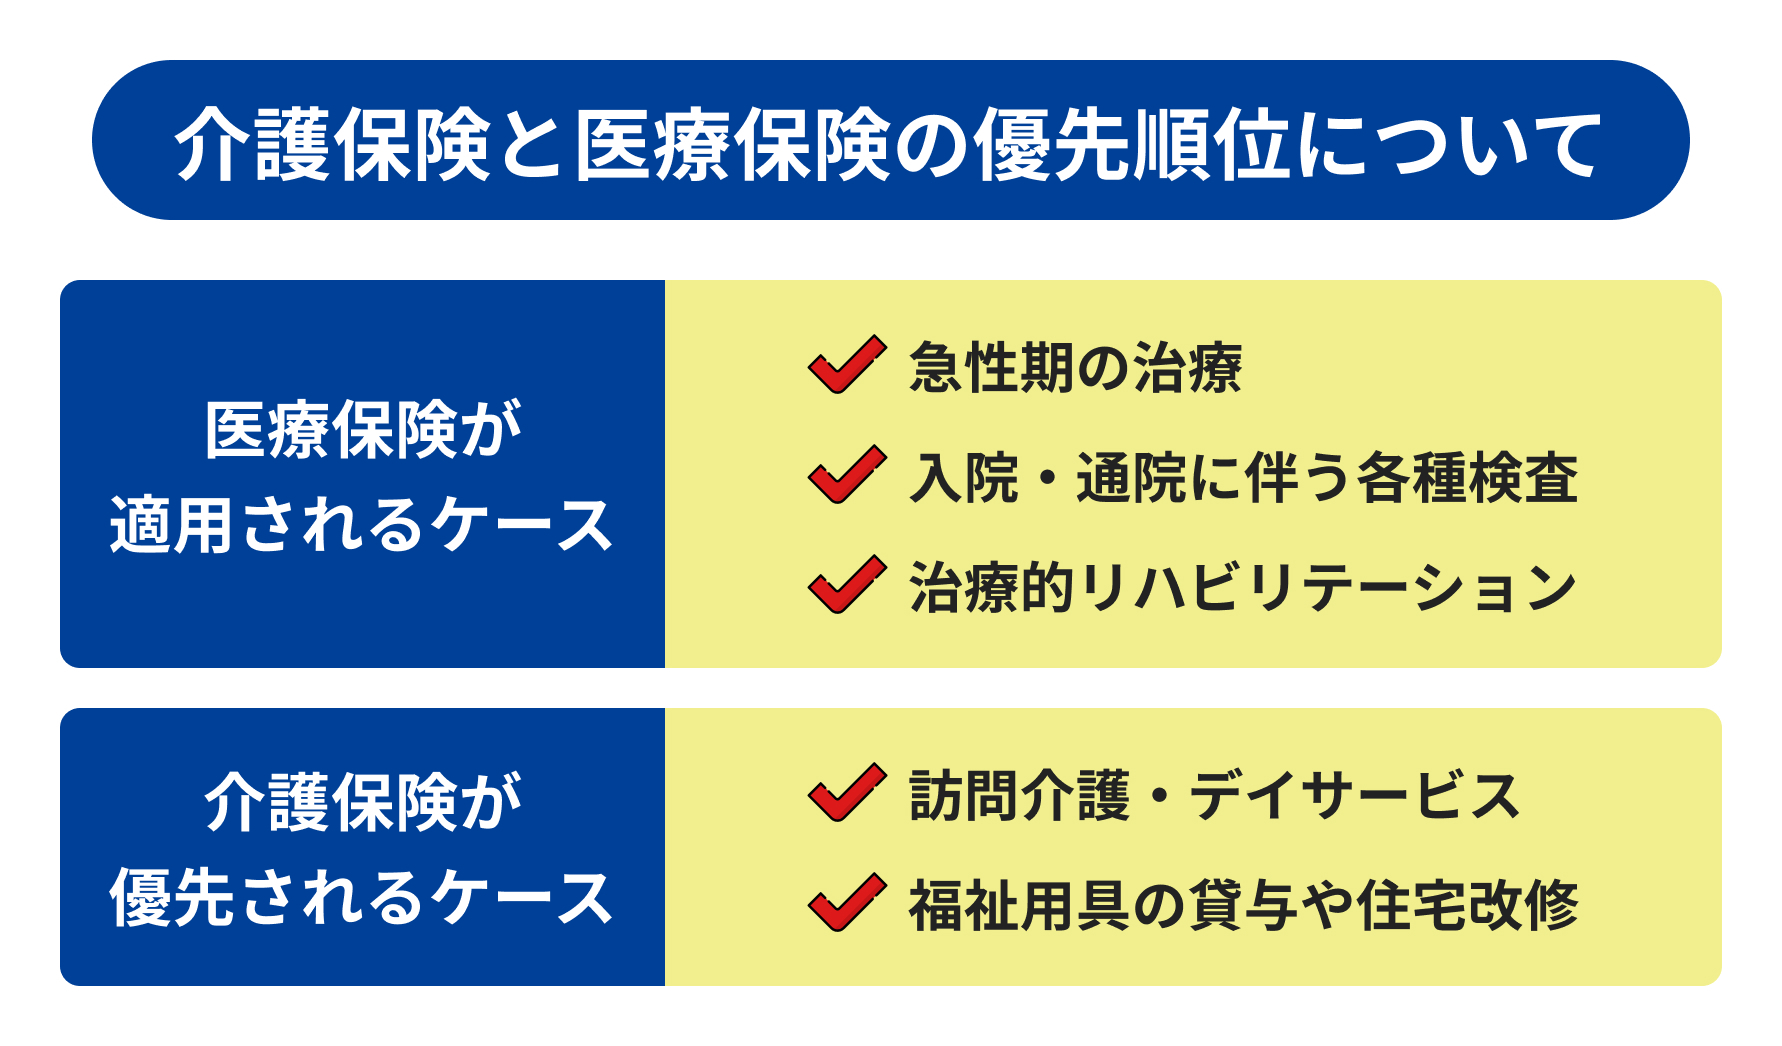
日々の相談現場で最も多い誤解が「病気で動けなくなって入院が長引いたから、介護保険が使えるはずだ」という思い込みです。まず整理すべきは、介護保険と医療保険の違いにおける根本的な目的と支給基準です。
医療保険(健康保険法等)は、病気やケガの「治癒・寛解」を目指す医療行為を給付対象とします。病院での診察、投薬、手術、急性期病棟での入院費などがこれに該当し、原則として現物給付(窓口での1〜3割負担)で提供されます。一方、介護保険(介護保険法)は「加齢や特定疾病により日常生活を一人で営むことが困難になった状態」に対し、自立支援や身体介護を提供する制度です。デイサービス、訪問介護、特別養護老人ホームへの入所費用などが対象となります。
ここで最大の盲点となるのが「入院中の身の回りの世話や退院後の生活支援費用」です。病院に入院している間の食事代の標準負担額や差額ベッド代、日用品費は公的医療保険の対象外ですし、病院内での看護・介助に公的介護保険を併用することはできません。この隙間を埋める認識が抜けていると、予期せぬ持ち出し費用に直面することになります。
【2026年最新データ】公的制度の変更点と自己負担割合・給付限度額の実態
厚生労働省の各種審議会データおよび生命保険文化センターの「生命保険に関する全国実態調査」をもとに、介護と医療にかかる実際のコスト感と給付基準を比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己負担割合2026年最新 | 原則1割(現役並み所得者は2割〜3割)。一定所得以上の高齢者負担引き上げ議論が継続中 | 70歳未満は3割、75歳以上は原則1割(所得区分で変動) | 後期高齢者の2割負担対象拡大など、実質的な負担上限は上昇傾向にある |
| 要介護度別給付限度額 | 要支援1(約50,320円/月)〜要介護5(約362,170円/月)まで1単位あたり10円換算で設定 | 限度額内の利用は1〜3割負担。枠を超過した分は全額自己負担 | 要介護4〜5では限度額上限近くまで使うケースが多く、超過分の持ち出しに注意 |
| 高額療養費制度上限額 | 年収約370万〜770万円世帯で月額約80,100円+α(多数回該当で44,400円) | 医療保険の自己負担を一定額に抑えるセーフティネット | 医療費の上限は強力だが、介護費用とは合算されない(高額医療合算介護サービス費の手続きが必須) |
| 介護費用の平均相場 | 一時費用(住宅改修・ベッド等)平均約74万円、月額費用平均約8.3万円 | 平均介護期間は61.1か月(約5.1年)、総額約580万円規模 | 「年金収入+初期持ち出し資金」で吸収できるかを事前に試算すべき金額感 |
【実態検証】公的介護保険適用条件と申請から受給までのリアルな現場
民間保険を検討する前に知るべきは、そもそもどのような条件で公的保障が発動するのかという点です。公的介護保険適用条件には厳格な年齢区分と原因の縛りがあります。
- 第1号被保険者(65歳以上):要支援・要介護状態になった原因を問わず、認定を受ければ給付可能。
- 第2号被保険者(40歳〜64歳):末期がん、関節リウマチ、若年性認知症など、国が指定する「16種類の特定疾病」が原因で要介護状態になった場合に限り給付対象。交通事故などの外傷による麻痺は対象外。
地域包括支援センターやケアマネジャーへのヒアリングによると、多くの家族がつまずくのが介護認定申請の流れにおけるタイムラグです。
市区町村の窓口へ申請書を提出後、調査員による訪問調査、主治医意見書の回収、介護認定審査会による判定を経て認定結果が通知されるまで、通常30日〜45日程度を要します。急な脳梗塞などで退院日が迫るなか、認定結果が出る前に暫定ケアプランでサービス利用を開始せざるを得ず、「もし非該当になったら全額自費になるのではないか」という心理的・金銭的ストレスを抱える家族は少なくありません。
【独自分析】民間介護保険の必要性と医療保険特約の重複トラップ
公的保障の限界が見えるにつれ浮上するのが民間介護保険の必要性ですが、ここには保険会社が積極的に語りたがらない構造的リスクが存在します。
契約者の口コミや終身介護保険の評判を精査すると、「公的介護保険と連動して要介護2以上で一時金が出るタイプ」は請求が明快で評価が高い一方、「保険会社独自の厳しい就業不能・要介護基準」を設定している商品では、公的認定が下りたにもかかわらず給付金が支払われずトラブルになる事例が散見されます。
さらに注意すべきは医療保険特約の重複です。すでに加入している医療保険に「長期入院特約」「介護一時金特約」「三大疾病一時金特約」などを何重にも付加した結果、月額保険料が跳ね上がっているケースが多々あります。特約で細かく刻むよりも、主契約をシンプルに保ち、浮いた保険料を流動性の高い現金預金や有価証券で手元に残しておくほうが、医療にも介護にも介護保険外サービスにも柔軟に対応できます。
【プロの結論】民間保険に加入すべき人・見送るべき人の特徴
▼ 民間介護保険への加入を検討すべき人
- 貯蓄額が300万円未満で、親や配偶者の突発的な介護費用を現金で捻出できない世帯
- 自営業・フリーランスなど、傷病手当金がなく就業不能時の公的所得保障が薄い層
- 手厚い有料老人ホームへの入居費用(一時金1,000万円以上など)をあらかじめ資金計画に組み込みたい人
▼ 民間介護保険を見送る(または解約を検討する)べき人
- 世帯の金融資産が1,000万円以上あり、急な500万円前後の介護費用支出に耐えられる層
- 40代以下で親の介護リスクがまだ遠く、自身の資産形成期にある人(まずはNISA等を優先)
- 医療保険の各種特約で既に手厚い保障を組んでおり、家計の固定費を圧迫している世帯
【税制優遇の盲点】介護医療保険料控除と生命保険料控除年末調整の最大活用術
保険に加入している場合、絶対に押さえておきたいのが税制上のメリットです。2012年以降に契約した新生命保険料控除制度では、控除枠が「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つに完全分離されています。
生命保険料控除年末調整において、各枠の所得税控除限度額は最高4万円(合計で最高12万円)、住民税控除限度額は最高2.8万円(合計で最高7万円)です。民間の医療保険や介護保険、がん保険の保険料はすべて介護医療保険料控除の枠に算入されます。
ここで起きがちな失敗が、一般生命保険(死亡保障)には多額の保険料を支払って4万円の控除上限を使い切っている一方で、介護医療の枠が年間数千円しか使われておらず、枠を余らせているケースです。年間8万円以上の介護医療保険料を支払えば所得税控除は満額の4万円に達します。無駄な特約を削りつつ、控除枠をバランスよく埋める見直しを行うことで、確実な節税効果を得ることが可能です。
一般に知られていない盲点とネットの誤解
ネット上やSNSで拡散されている情報には、事実誤認が混ざり合っているため注意が必要です。
代表的な誤解が「医療保険の一時金が出れば、介護費用もすべて賄える」という言説です。医療保険の入院給付金はあくまで「入院日数」に連動するものが多く、近年の平均在院日数は全国平均で約27日(厚生労働省「患者調査」)と短期化しています。退院後に自宅や施設で数年間にわたり続く介護費用を、短期入院の一時金だけで補填することは構造的に不可能です。
また、「公的介護保険があれば月々数千円で施設に入れる」というのも極端な誤認です。特別養護老人ホームであっても居住費・食費・日常生活費は自己負担となり、年金収入が少ない世帯向けの減額認定(特定入所者介護サービス費)を受けられない場合、月額12万〜15万円前後の支払いが発生します。制度の「対象外となる実費」を正しく把握しておくことが不可欠です。
【介護 医療 保険】に関するよくある質問(FAQ)
Q1:親が急に倒れて要介護状態になりそうです。まずどこに連絡すればいいですか?
A1:病院の「医療ソーシャルワーカー(MSW)」または親が居住する自治体の「地域包括支援センター」に連絡してください。退院調整と並行して、その場で介護認定申請の手続きを進めることが可能です。
Q2:医療保険に付帯している介護特約と、単独の民間介護保険はどちらが得ですか?
A2:一概にどちらとは言えませんが、特約型は主契約の医療保険を解約すると介護保障も消滅するリスクがあります。終身で確実な介護保障を残したい場合は、単独の介護保険で公的連動型の商品を選ぶほうが管理・見直しの自由度が高くなります。
Q3:介護費用が払えなくなった場合、公的な救済制度はありますか?
A3:所得に応じた「高額介護サービス費」による月額上限設定や、低所得者向けの「特定入所者介護サービス費(食費・部屋代の軽減)」があります。さらに医療費と介護費用の年間自己負担合算額が高額になった際の「高額医療合算介護サービス費」も申請により利用できます。
まとめ:制度改定を踏まえた賢いリスク管理と家計防衛
公的医療保険と公的介護保険は、それぞれが異なるリスクを分担する車の両輪です。少子高齢化に伴い、2026年以降も自己負担割合の見直しや支給要件の厳格化といった制度改定は続いていきます。
大切なのは、「公的制度でカバーできる範囲」「預貯金で耐えられる範囲」「民間保険でヘッジすべき致命的リスク」の境界線を明確に引くことです。過剰な不安から手当たり次第に特約を重ねるのではなく、まずは家族の資産状況と公的制度の受給シミュレーションを行い、真に必要な備えだけを賢く選択してください。 (出典: 介護 医療 保険(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。