税理士と公認会計士の違いとは?年収・難易度と仕事の実態を徹底比較
企業の財務やお金を扱う最高峰の国家資格として、真っ先に名前が挙がる「税理士」と「公認会計士」。一見すると似た領域に見える両者ですが、その実務内容、クライアントの規模、試験の性質、さらにはキャリア形成のスピード感に至るまで、本質的な違いが存在します。
「自分はどちらを目指すべきか」「実務上の年収や独立のしやすさにどれほどの開きがあるのか」と悩む受験生やビジネスパーソンは少なくありません。2026年現在の最新データや法改正トレンド、現場で働く士業のリアルな証言をもとに、その決定的な違いを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「大企業の財務諸表監査」、税理士は「中小企業や個人の税務申告・相談」がそれぞれの独占業務である。
- 要点2:平均年収は会計士が約800万〜1,000万円、税理士が約700万〜850万円と監査法人勤務が先行するが、独立後の天井は税理士も極めて高い。
- 要点3:会計士は短期間集中型の全科目一括合格が主流、税理士は科目合格制(免除制度あり)で社会人が働きながら狙いやすい構造的違いがある。
【決定的な差】税理士と公認会計士の独占業務と役割の本質
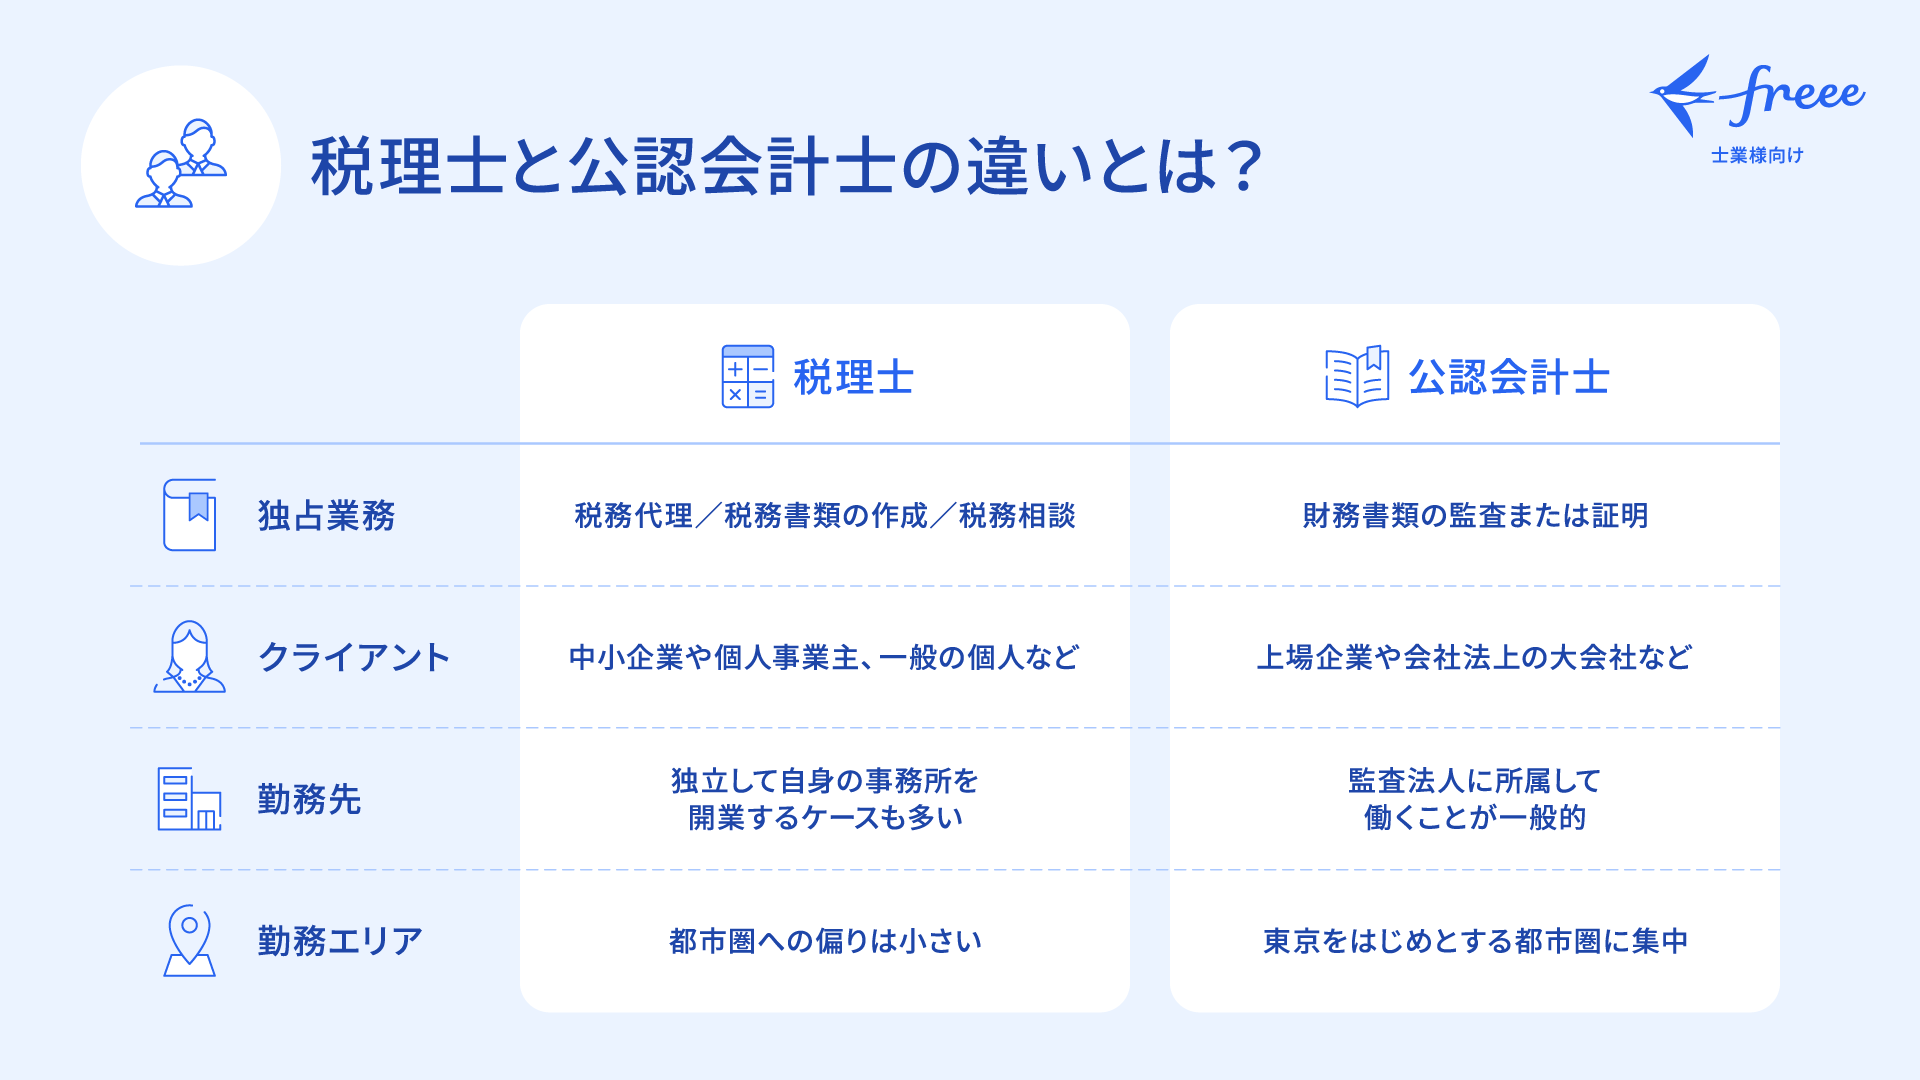
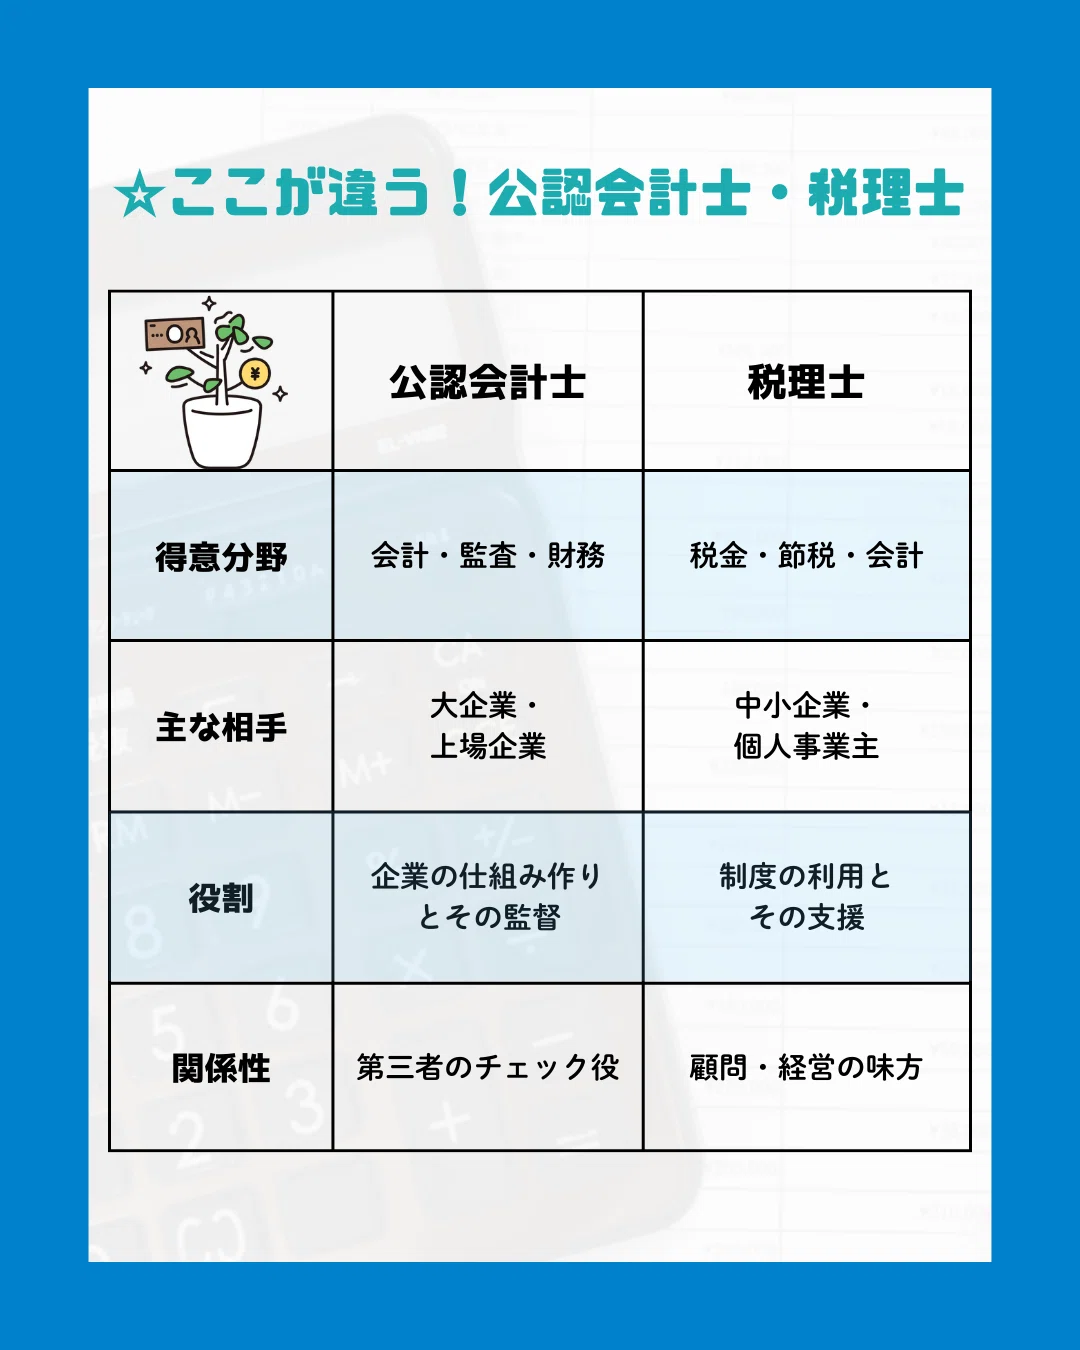
両者の最大の違いは、法律によって定められた「独占業務」の領域と、主に対峙するクライアントの属性にあります。
公認会計士の独占業務は、上場企業などが作成した財務諸表が適正であるかを第三者の立場から検証する「財務諸表監査」です。投資家や債権者を保護し、資本市場の信頼性を維持するための社会的インフラとしての役割を担います。そのため、主な仕事相手は大企業や上場準備企業(IPO企業)となります。
対する税理士の独占業務は、「税務の代理」「税務書類の作成」「税務相談」の3つです。国税庁や税務署に対する適正な納税申告を支援し、納税者の権利を守るパートナーとして機能します。主なクライアントは、全国に約350万社存在する中小企業や個人事業主、資産家です。
端的に言えば、公認会計士は「投資家を守るために企業をチェックする仕事」であり、税理士は「経営者の懐に入り込み税金や財務の悩みを解決する仕事」という根本的なスタンスの違いがあります。
【2026年最新データ】年収・試験難易度・勉強時間の徹底比較
厚生労働省「賃金構造基本統計調査」や公認会計士・監査審査会、日本税理士会連合会の公開資料をもとに、待遇や試験の難易度を整理しました。
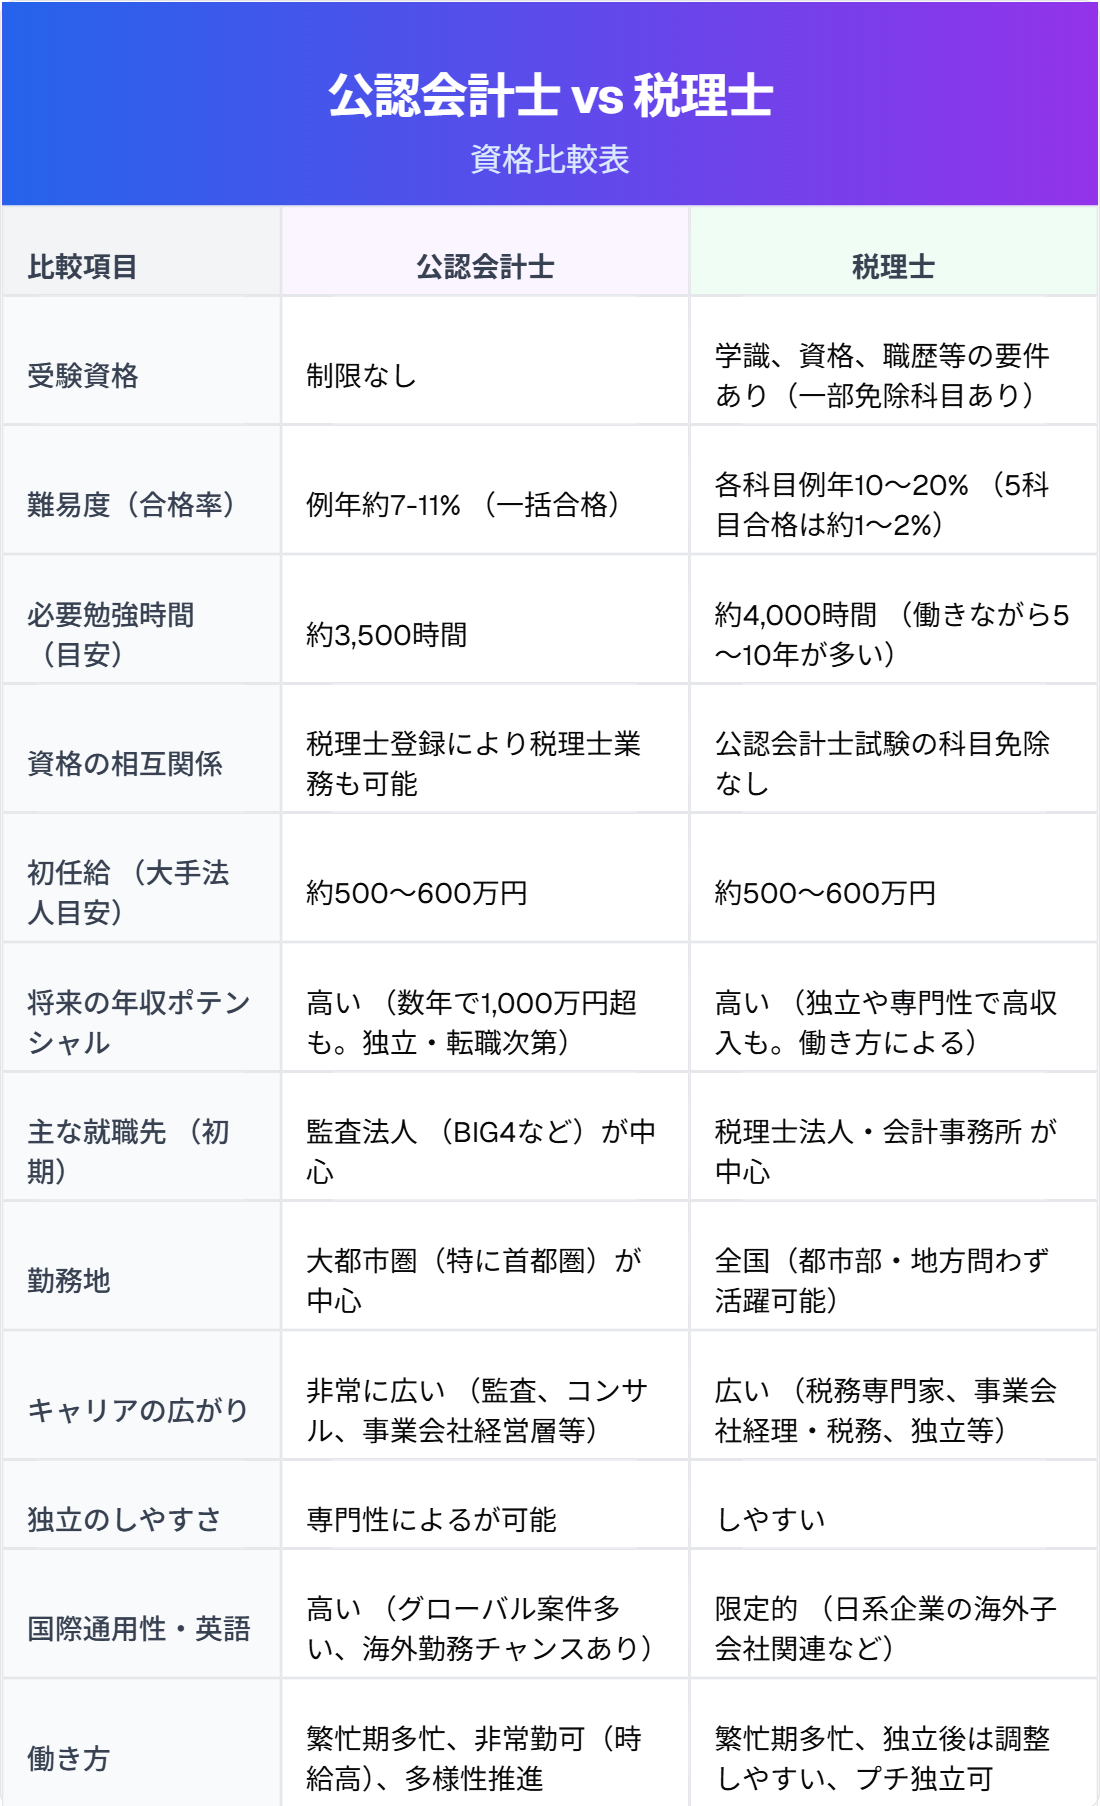
| 比較項目 | 公認会計士 | 税理士 | 現場の実態・編集部の分析 |
|---|---|---|---|
| 独占業務 | 財務諸表監査(監査証明業務) | 税務代理・書類作成・税務相談 | 会計士は「監査」、税理士は「税務」に明確なテリトリーが存在 |
| 平均年収(勤務) | 約850万〜1,050万円 | 約700万〜880万円 | 初任給は大手の監査法人が優勢だが、独立後は双方とも実力次第 |
| 想定勉強時間 | 3,500〜4,500時間 | 3,000〜4,000時間(5科目合計) | 総時間は同等だが、一括勝負か科目積み上げかのアプローチが異なる |
| 合格率(総合) | 約7〜10%(短答・論文合算) | 約15〜20%(各科目単体) | 税理士は5科目揃えるまでに平均4〜7年を要する長期戦になりがち |
| 試験制度の特性 | 短答式+論文式のパッケージ受験 | 1科目ずつ一生有効な科目合格制 | 税理士には大学院進学による「科目免除制度」という選択肢もある |
| 主な就職・活躍先 | 大手監査法人(Big4)、コンサル、CFO | 税理士法人、会計事務所、中小企業顧問 | 会計士は大組織スタートが多く、税理士は地域密着や少数精鋭が多い |
試験制度の設計上、公認会計士試験は全科目を同時期に仕上げる必要があり、大学在学中や専任受験生として1日8〜10時間を机に向かって過ごせる若年層に圧倒的有利に働きます。一方、税理士試験は一度合格した科目が一生涯有効であるため、働きながら1年に1〜2科目ずつ合格を積み重ねる学習スタイルが可能です。
「どっちが上?」という疑問の真相と自動登録のリアル
インターネット上で頻繁に議論される「税理士と会計士はどっちが上か」という疑問。法的な資格制度の建て付けから見ると、ある種の「制度上の非対称性」が存在します。
公認会計士法第3条に基づき、公認会計士の資格保有者は所定の研修を受けることで、税理士登録を行って税理士業務を行うことが可能です。これがいわゆる「会計士の税理士自動登録」と呼ばれる仕組みです。一方で、税理士資格を持つ人が公認会計士登録を行うことはできず、監査業務を行うには会計士試験を一から受験しなければなりません。
この制度だけを見ると「会計士のほうが上位互換」と誤解されがちですが、実務の現場はそれほど単純ではありません。監査法人のキャリアで監査だけを経験してきた会計士が、いきなり中小企業特有の泥臭い節税スキームや相続税実務をこなせるかといえば、現場ノウハウの欠落によりクライアントを失注するケースが多発しています。資格としての適用範囲は会計士が広いものの、中小企業税務の現場力・実務ノウハウにおいては専業税理士に軍配が上がるのが業界の共通認識です。
【実態検証】監査法人と税理士法人の就職評判・年齢キャリア
資格取得後のキャリア初期における職場環境や採用市場の動向にも、明確なカルチャーギャップがあります。
公認会計士試験の合格者は、その大半が大手監査法人(有限責任あずさ、EY新日本、有限責任監査法人トーマツ、PwC Japan)に就職します。監査業界では景気変動による波はあるものの、20代〜30代前半の合格者であれば初年度から年収約550万〜650万円が提示され、整った研修制度とグローバルな職場環境でキャリアをスタートできます。反面、30代後半以降の未経験合格者に対しては採用枠が引き締まる傾向が残ります。
対する税理士業界は、深刻な高齢化(現役税理士の過半数が60歳以上)が進んでいる背景もあり、30代・40代の未経験者でも税理士法人への転職ハードルが比較的低いのが特徴です。中小の会計事務所では初任給が年収350万〜450万円前後と低めに設定されている現場も少なくありませんが、顧問先との距離が近く、税務申告から資金繰り相談、事業承継まで実務の全貌を肌で吸収できる強みがあります。
独立開業とキャリアパス|将来性と年収1000万超えの現実
独立開業を視野に入れた場合、両者の戦い方は大きく分かれます。
税理士の独立開業は、非常に手堅いビジネスモデルとして定評があります。中小企業の顧問契約は「月額顧問料+決算料」の定額ストックビジネスであり、数十社の顧問先を抱えることで年収1,500万〜2,000万円を安定して稼ぎ出す個人事務所が数多く存在します。昨今では資産税や国際税務、医療特化など、専門領域を尖らせて高単価を獲得する事務所が台頭しています。
公認会計士の独立開業は、上場企業の監査を個人で受託することが制度上難しいため、IPO支援、財務デューデリジェンス(M&A時の財務調査)、社外役員への就任、あるいは税理士登録を行ってコンサルティング業務を兼ねるケースが王道です。案件単位のフロー収入が多くなる傾向がありますが、1案件あたりの単価が数百万円規模に達することも珍しくありません。
近年では、会計士資格を持ちながら税法実務を徹底的に身につけ、上場企業からSME(中小企業)まで一気通貫でカバーする「実質的ダブルライセンス」の強みを活かして独立するプロフェッショナルが市場から高評価を得ています。
【プロの結論】公認会計士に向く人・税理士を選ぶべき人の条件
どちらを目指すべきか迷った際は、自身の「置かれた環境」と「将来やりたい仕事のスケール」を基準に判断するのが賢明です。
▼ 公認会計士を目指すべき人
- 20代〜30代前半で、勉強に専念できる環境(または休職・在学中)が整っている
- 大手企業やグローバルビジネス、上場企業のM&A・IPO支援などダイナミックな資本市場に関わりたい
- キャリア初期から高い固定給と大手組織の充実した待遇を得たい
▼ 税理士を目指すべき人
- 働きながら社会人として着実にステップアップし、資格を手に入れたい
- 中小企業の社長や個人事業主と1対1で向き合い、最も信頼される相談相手になりたい
- 将来的に地元や自分の裁量で手堅いストックビジネスの事務所を開業したい
【税理士 と 会計士 の 違い】に関するよくある質問(FAQ)
Q1:大学院での科目免除を使って税理士になるのは、現場で不利になりますか?
A1:就職や実務において不利になることは基本的にありません。大学院で税法や会計学の修士論文を執筆して試験科目を免除するルートは現在広く定着しており、試験勉強と実務経験を両立させる合理的な戦略として業界内でも認知されています。
Q2:公認会計士を持っていれば、税理士試験を受けなくても税理士になれますか?
A2:はい、可能です。公認会計士の有資格者は、所定の実務補習を修了して登録要件を満たした上で日本税理士会連合会に税理士登録を行えば、税理士試験を受験することなく税理士として活動できます。
Q3:AIの普及によって税理士や会計士の仕事はなくなりますか?
A3:単純な仕訳入力や計算チェック業務は自動化が進んでいますが、経営判断の助言、高度な税務スキームの構築、不正リスクの評価といった「対話と判断」を伴うコア業務の需要はむしろ拡大しています。AIをツールとして使いこなす士業ほど生産性を伸ばしています。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、どちらかが一方的に優れているという上下関係ではなく、活躍する市場と担う使命が異なるプロフェッショナル同士です。
資本市場の番人として大企業を相手にグローバルな活躍を目指すなら公認会計士、中小企業経営者の伴走者として地域社会に根ざした独立を目指すなら税理士。ご自身の年齢、勉強に割ける時間、そして何より「誰の役に立ちたいか」という将来のビジョンを照らし合わせ、最適な道を選択してください。 (出典: 税理士 と 会計士 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。