個人年金の受け取りで税金が大損?一括と年金受給の手取り激変の真実
長年コツコツと積み立ててきた個人年金。「いざ受け取りの時期を迎えて通知書を開いたら、想定外の税金や社会保険料が引かれていて手取りが大幅に減っていた」という現役引退世代の困惑が相次いでいます。老後資金の頼れる柱として加入したはずの保険が、受け取り方の選択ひとつで数十万円規模の税負担差を生む現実は、意外なほど広く知られていません。
税制上の優遇措置を受けながら資産形成ができる一方で、出口となる給付段階では「一括で受け取るか」「年金形式で毎年受け取るか」によって適用される所得区分が根底から変わります。さらに2026年の税制環境下では、所得の増加が介護保険料や国民健康保険料の跳ね上がりへ直結するシビアな構造が存在します。満期を迎える前に絶対に押さえておくべき税額の計算ロジックと、手取りを最大化する防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一括受取(一時所得)は50万円控除と2分の1課税の恩恵が強力だが、年金受取(雑所得)は公的年金等控除の対象外で毎年の税・保険料を押し上げるリスクがある。
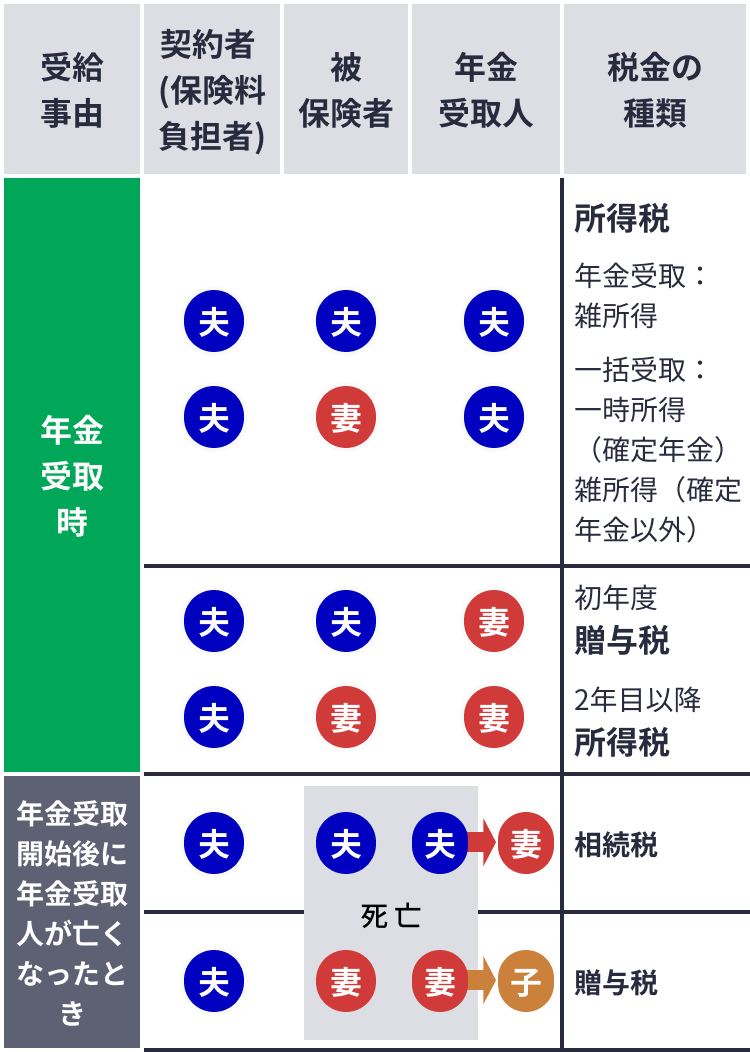
- 要点2:契約者・被保険者・受取人の名義関係を誤ると、重い贈与税や相続税(年金受給権評価額)が課され、手取りが激減する最大の落とし穴が存在する。
- 要点3:「雑所得20万円以下なら確定申告不要」は国税(所得税)の話に過ぎず、住民税の申告漏れによる追徴トラブルが現場で多発している。
【税額が激変】一括受取と年金受取の分岐点|手取りを最大化する計算のからくり
個人年金保険を満期で受け取る際、多くの人が直面するのが「一括受取(一時金)」と「年金形式(分割受取)」の二者択一です。保険会社から届く案内パンフレットには総受取額が大きく見える年金形式が強調されがちですが、税引き後の「純手取り」で比較すると様相は一変します。
一括受取の税金は「一時所得」として処理されます。一時所得の最大の特徴は、支払った総保険料を差し引いた差益から、さらに「一時所得の特別控除50万円」を差し引ける点にあります。その上で、残った金額をさらに2分の1にしてから他の給与所得や退職所得と合算(総合課税)します。つまり、運用益が50万円以下であれば所得税も住民税も一切発生しません。差益が大きくても半分しか課税対象にならないため、税負担を劇的に低く抑える仕組みが整っています。
一方で、毎年分割で受給する個人年金の税金は「雑所得」に分類されます。国税庁が定める個人年金の雑所得の計算方法は極めて機械的です。
「その年の受取年金額 -(その年の受取年金額 × 必要経費割合)」
ここで言う必要経費割合とは、「総払込保険料 ÷ 年金支払総見込額」で算出されます。運用益部分のみが雑所得として課税対象になる構造ですが、公的年金のように手厚い「公的年金等控除」は1円も適用されません。毎年ダイレクトに所得へ上乗せされるため、受給期間中は毎年継続して所得税と住民税が課税され続けます。
【実態検証】「税金で引かれすぎ」現場の悲鳴と知恵袋に溢れる後悔の生の声
ネット上の相談窓口やファイナンシャルプランナーへの相談現場では、「保険会社から振り込まれた金額が通知額より妙に少ない」「確定申告をしたら翌年度の介護保険料の請求書に跳ね上がった金額が印字されていた」という切実な声が絶えません。
代表的な事例が、受取時に保険会社によって天引きされる個人年金受取時の所得税の源泉徴収を巡るトラブルです。年金形式で受け取る場合、その年の年金受取額から対応する必要経費を引いた「差益」が25万円以上あると、保険会社は一律10.21%(復興特別所得税を含む)の所得税を源泉徴収して口座へ振り込みます。この段階ですでに手取りが削られますが、本当の衝撃は翌年の初夏に訪れます。
確定申告によって雑所得が確定すると、自治体はその所得情報をベースに住民税(一律10%)、さらには国民健康保険料や後期高齢者医療制度の保険料、介護保険料を再算定します。年金形式を選んだ結果、受給期間の全年にわたって社会保険料の算定基礎が底上げされ、医療費の窓口負担割合が1割から2割、あるいは3割へと引き上がってしまうケースが後を絶ちません。「一括で受け取っていれば1回限りの課税で済んだのに、10年間にわたって社会保障費を毟り取られた」という後悔は、制度の仕組みを事前に把握していないことから生じる典型的な悲劇です。
【決定版】受取パターン別の税金比較データ|手取りシミュレーションで見る決定打
払込保険料500万円、年金総受取見込額600万円(差益100万円)のモデルケースを想定し、受取方法ごとの税負担と特徴を一覧データで比較します。
| 受取方法・項目 | 詳細・数値データ(差益100万円の例) | 課税区分と計算ルール | 編集部の見解・評価 |
|---|---|---|---|
| 一括受取(一時金) | 課税対象額:25万円 (100万 - 50万控除)× 1/2 | 一時所得(総合課税) ※特別控除50万円を適用 | 翌年1年のみの税負担で完結。退職所得控除等と組み合わせれば手取り最大化の王道。 |
| 年金受取(10年確定) | 課税対象額:毎年10万円 (年60万受給 - 経費50万)× 10年 | 雑所得(総合課税) ※公的年金等控除は適用外 | 10年間にわたり所得が加算。住民税や国民健康保険料、介護保険料の継続的負担増に直結。 |
| 途中解約(解約返戻金) | 払込総額を下回る場合は課税ゼロ 上回る分は一時所得扱い | 一時所得 (返戻金 - 払込保険料 - 50万)× 1/2 | 元本割れリスクはあるが、税制上のペナルティはなし。資金繰り悪化時の選択肢。 |
| 他名義での年金受取 | 受取開始時に贈与税 毎年受け取り時に所得税の二重負担 | 贈与税 + 雑所得 (年金受給権評価額に課税) | 最も避けるべき形態。税率が跳ね上がり手取りが壊滅的に目減りする最悪の選択肢。 |
現役時代の所得控除として活用してきた個人年金保険料控除の控除額(所得税最大4万円、住民税最大2.8万円・新制度ベース)の恩恵を、受取時の杜撰な設計で吹き飛ばしてしまう人がいかに多いかが、このシミュレーションから浮き彫りになります。
【最大の罠】契約者と受取人が違うと贈与税・相続税直撃?名義が生む落とし穴
個人年金保険で最も致命的な損失を生むのが、「名義のミスマッチ」です。保険料を支払ってきた人(契約者)と、年金を受け取る人(受取人)が異なる場合、税務署は容赦なく「契約者と受取人が違うケースの贈与税」を課してきます。
例えば、夫が長年保険料を口座から支払い、受取人を妻に設定していたケースを考えます。妻が年金の受取を開始した初年度、まだ実際に全額を手にしていないにもかかわらず、「将来にわたって年金を受け取る権利」を取得したとみなされ、年金受給権の評価額に対して一括で贈与税が課税されます。贈与税の基礎控除は年間わずか110万円です。数百万円規模の年金受給権に対して課される贈与税率は極めて高く、これだけで資金計画は崩壊しかねません。
さらに悲惨なことに、妻が翌年以降に受け取る年金に対しても、評価額と実際の受取額の差額部分に所得税(雑所得)が毎年課されます。契約者と受取人が同一であれば通常の所得税・住民税で済むものが、名義を別にしただけで贈与税と所得税の二重課税に苛まれることになります。万が一、受取開始前に契約者が死亡した場合は相続税の対象となりますが、生前給付での名義不一致は純粋な贈与税トラップとなるため、受取開始前であれば名義変更を迅速に済ませておく必要があります。
【2026年最新ルール】20万円以下でも住民税は別?確定申告の基準と解約返戻金の真実
ネット上のマネー系コラムで頻繁に見かける「副業や年金の利益が20万円以下なら確定申告はいらない」という言説。これを鵜呑みにして大火傷を負う人が2026年の確定申告シーズンでも多発しています。
会社員や公的年金受給者が個人年金を受け取る際、個人年金の確定申告はいくらから必要なのかという疑問に対する法的な回答は明確です。給与所得者で年末調整を受けている場合、あるいは公的年金等の収入が400万円以下(公的年金等控除適用後)の年金生活者の場合、個人年金から生じた差益(雑所得)が年間20万円以下であれば所得税の確定申告は不要とされています。いわゆる「20万円ルール」です。
しかし、これはあくまで国の税金(所得税)に限った特例です。地方税である住民税には「20万円以下なら申告不要」という免責規定は一切存在しません。所得税の確定申告を行わない場合は、自ら市区町村の窓口へ出向くかe-Tax経由で「住民税の申告」を行わなければなりません。これを放置すると、数年後に税務調査や過年度遡及で延滞金を含めた督促通知が届くことになります。源泉徴収されている場合でも、納めすぎた税金を取り戻すための還付申告をするなら、結局はすべての所得を合算して確定申告を行う必要があります。
また、まとまった資金が必要になり満期前に解約した場合の個人年金保険の解約返戻金の税金についても誤解が目立ちます。解約返戻金は一括受取と同様に「一時所得」として扱われますが、途中で解約すると多くの場合で受取額が払込総額を下回ります。元本割れしている状態であれば課税利益がゼロであるため、税金は1円も発生しません。利益が出ている場合のみ、50万円の特別控除を引いた上で2分の1課税が適用されます。
【プロの結論】一括受取が有利な人・年金形式を選ぶべき人の明確な境界線
結局のところ、自分はどちらの形式で受け取るべきなのか。個人のライフプランと税金・社会保険料の相関関係から導き出した判断基準を提示します。
【一括受取を選択すべき人の条件】
- 退職金が少なく、退職所得控除に余裕がある人:退職と同年に受け取る場合でも、退職所得控除とは別枠の一時所得(50万円控除+1/2課税)として処理できるため税負担を最小化できます。
- 翌年以降の国民健康保険料や介護保険料を上げたくない人:一時所得の影響は受け取った翌年度の1年限りでリセットされます。定年直後に集中して精算したい人に最適です。
- 住宅ローンの繰り上げ返済やリフォームなど、明確な資金使途がある人:運用益にかかる税率を極限まで抑えて現金を確保できます。
【年金形式(分割受取)を選択すべき人の条件】
- 現役時代の年収が高く、退職直後の過度な一時所得加算を避けたい人:他の所得との合算による累進税率の跳ね上がりを分散したい場合に適しています。
- 自身での資金管理に不安があり、公的年金の上乗せとして定期収入化したい人:税務上の不利を一定程度許容してでも、計画的な生活防衛を最優先するケースです。
- 毎年の差益が25万円未満で、源泉徴収によるキャッシュフロー悪化が起こらない人:小口の契約で所得税の天引きが発生しない範囲であれば、毎年の受取によるダメージを限定的に抑えられます。
【個人年金の受け取りにかかる税金】に関するよくある質問(FAQ)
Q1:会社員で給与をもらいながら個人年金を年金形式で受け取ると、税金はどうなりますか?
A1:給与所得と個人年金の雑所得が合算され、総合課税として累進税率が適用されます。年金の差益(受取額-対応する経費)が年20万円を超える場合は確定申告が義務付けられます。20万円以下であっても所得税の確定申告をしない場合は住民税の申告が必要となり、翌年度の住民税額が増加します。
Q2:個人年金を受け取る際、確定申告をすると配偶者控除から外れることはありますか?
A2:外れる可能性があります。妻が受取人で個人年金の雑所得が発生した場合、その所得が合計所得金額に加算されます。年間の合計所得金額が48万円(基礎控除額)を超えると夫の配偶者控除の適用外となり、配偶者特別控除の段階的な縮小対象となります。夫婦全体の世帯手取りが減るリスクがあるため、年金受取額のコントロールが必須です。
Q3:契約者を夫から妻へ変更してから年金を受け取れば、贈与税は回避できますか?
A3:受取直前の名義変更だけでは贈与税を完全には回避できません。名義変更自体には税金がかかりませんが、受取開始時に「夫が支払った保険料部分に相当する受取権」を妻が贈与されたとみなされ、年金受給権評価額に対して贈与税が課税されます。税務署は保険料の実際の拠出元口座を精査するため、実質的な負担者が誰であるかが判断基準となります。
まとめ:手取りを守る出口戦略と2026年からの判断基準
個人年金保険は、「入るときは控除で節税、出るときは税金で大幅減」という罠に陥りやすい金融商品です。受取額面だけでなく、税金と社会保険料の連動を意識した純手取りベースでの損益分岐点を見極める視点が欠かせません。
満期通知が届いたら、まずは保険会社から「一時金で受け取った場合の金額」と「年金形式で受け取った場合の年額・経費の内訳」の双方を取り寄せてください。名義の確認を怠らず、自身の他の所得状況や翌年の社会保険料への波及効果を天秤にかけること。受け取り手続きの書類に判を押す前の冷静なシミュレーションこそが、汗水垂らして積み立てた虎の子の資産を守り抜く唯一の手段です。 (出典: 個人 年金 受け取り 税金(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。