被用者保険とは?国保との違いや2026年最新の適用拡大を徹底解説
会社員やパートタイムで働く中で、毎月の給与明細から差し引かれる社会保険料を見て「そもそも被用者保険とは何なのか」「国民健康保険と何が違うのか」と疑問を抱く人は少なくありません。2026年現在、短時間労働者への社会保険適用拡大の波が本格化しており、これまで扶養の範囲内で働いていたパートやアルバイトの現場にも大きな転換期が訪れています。
保険料の天引きによって「手取りが減る」と敬遠されがちな被用者保険ですが、実態は会社が保険料の半分を負担し、万が一の病気や将来の年金受給を手厚く底上げする極めて強力なセーフティネットです。本稿では、国民健康保険との決定的な違いや加入条件、最新の法改正で損をしないための防衛策まで、現場の実態に即して分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:被用者保険は「会社に雇用されて働く人」を対象とした公的保険の総称で、保険料は企業と労働者が原則労使折半で負担する。
- 要点2:2026年の制度改革により短時間労働者の社会保険適用拡大が一段と進展し、従来の「106万円の壁」を意識した働き方の見直しが急務となっている。
- 要点3:目先の手取りは一時的に減少するものの、傷病手当金や将来の厚生年金受給額の増加など、長期的な経済メリットは非常に大きい。
【基本構造】被用者保険とは具体的にどんな制度?健康保険・厚生年金の仕組み
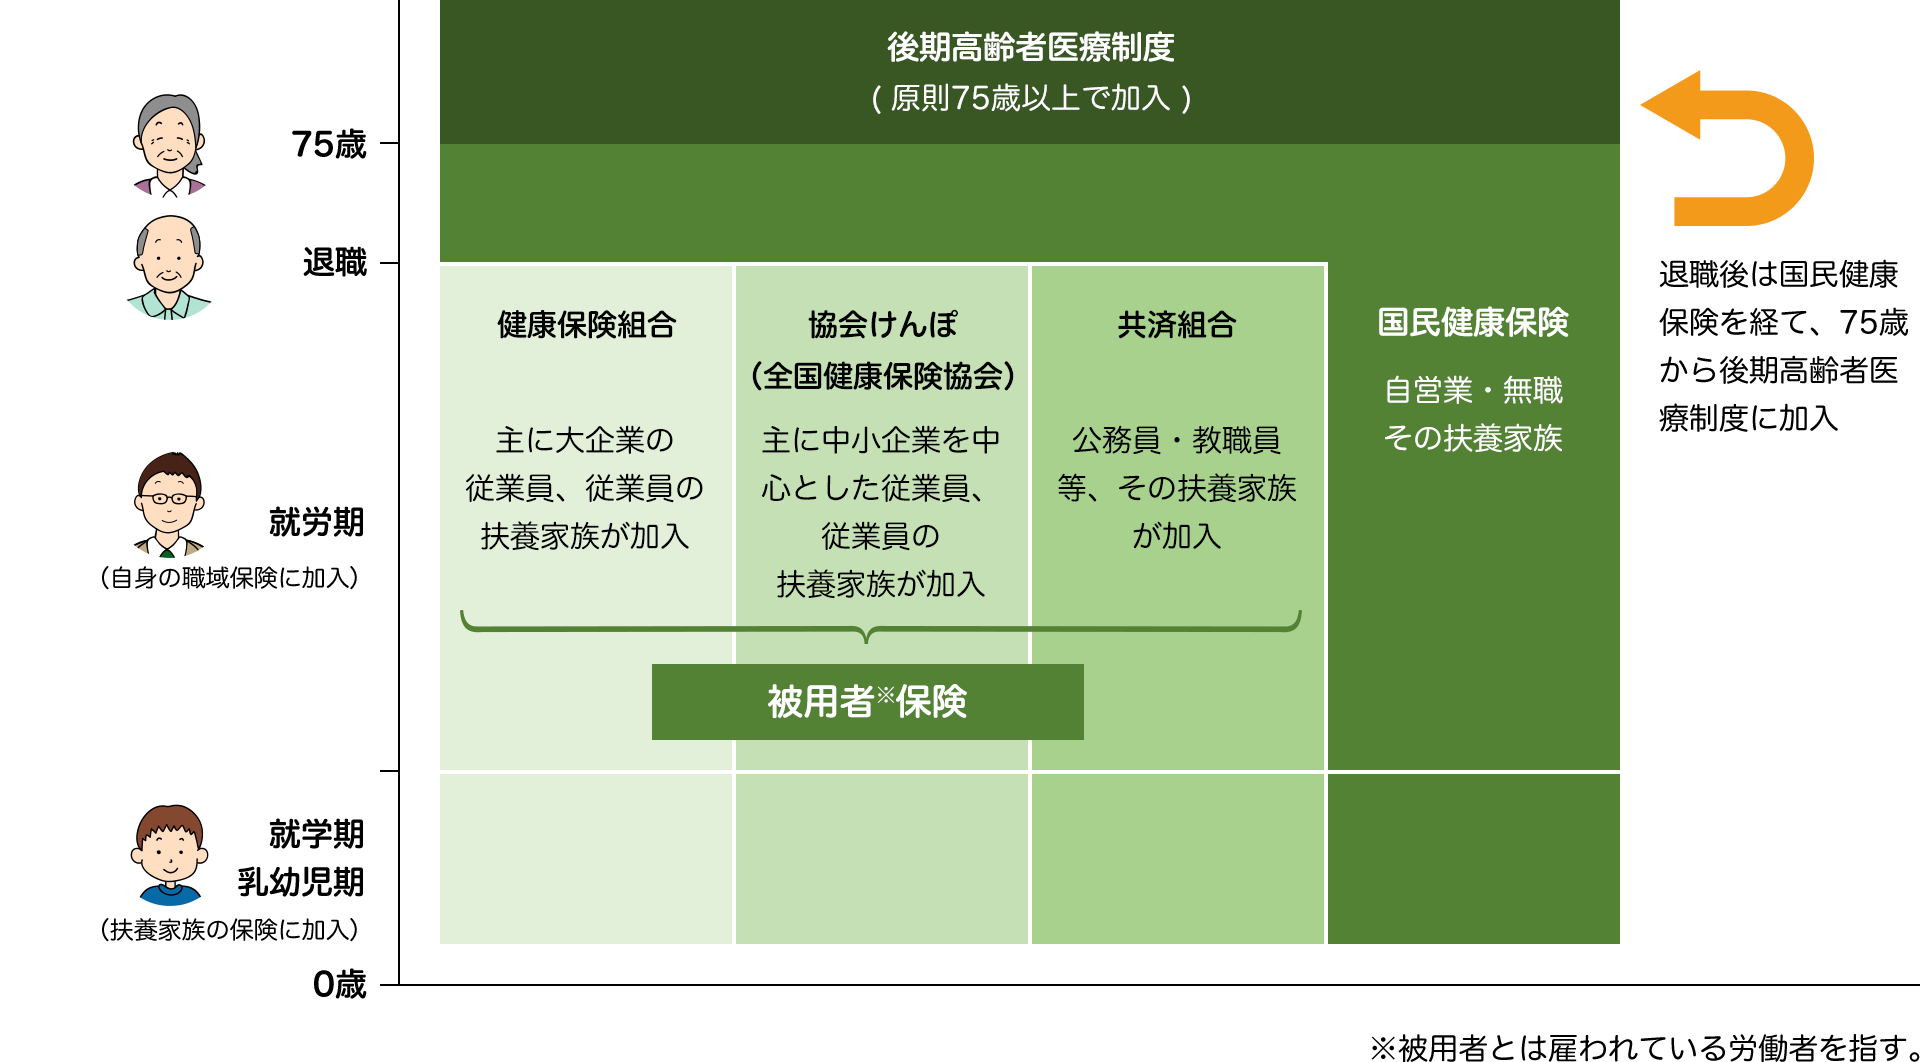
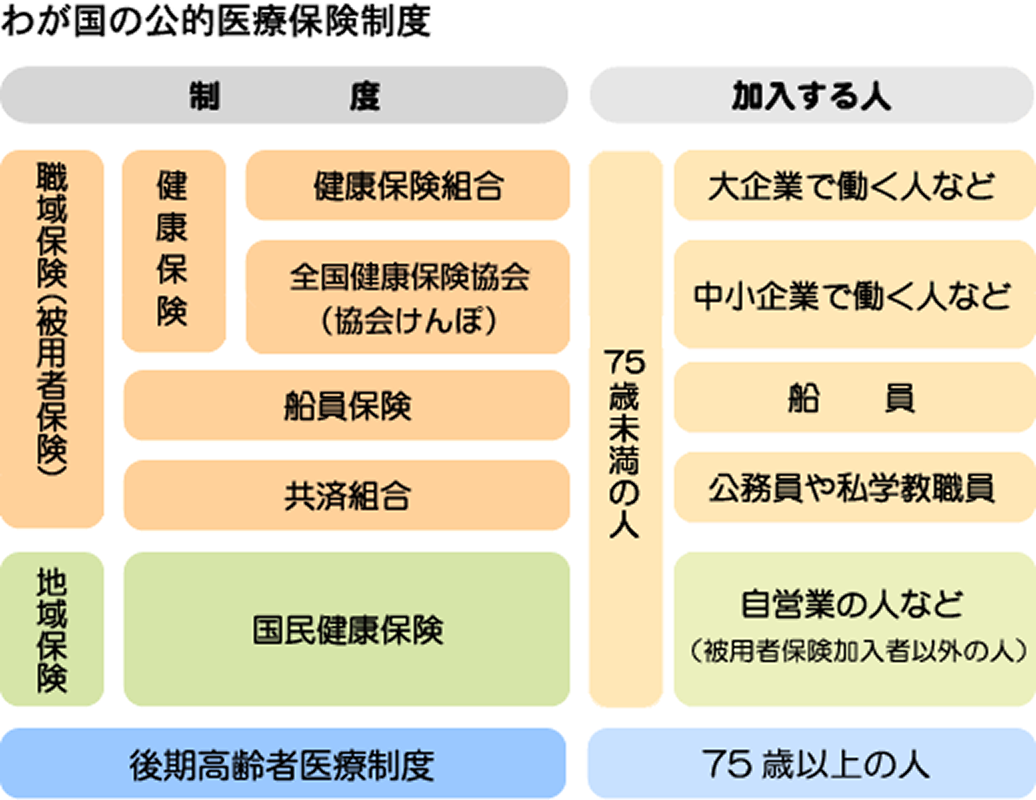
被用者保険とは、文字通り「事業主に雇われて働く人(被用者)」を対象とした公的社会保険制度の総称です。主に医療保険(健康保険)、年金保険(厚生年金保険)、そして業務上の事故や失業に備える労働保険(労災保険・雇用保険)で構成されています。
自営業者やフリーランスが加入する「国民健康保険」や「国民年金」と根本的に異なるのは、企業と労働者が二人三脚で支え合う仕組みにあります。健康保険と厚生年金の保険料は、事業主と従業員が半分ずつ出し合う「労使折半」が法律で義務付けられており、個人が全額を納める自営業者と比べて、実質的な自己負担を抑えながら手厚い保障を受けられるのが特徴です。
また、労働保険の枠組みである労災保険と雇用保険の違いも整理しておく必要があります。労災保険は業務中や通勤時の負傷・疾病を補償する制度で、保険料は全額会社負担です。対して雇用保険は失業時の基本手当(失業保険)や育児休業給付金を支給するもので、こちらは労使双方で一定割合を分担します。
さらに健康保険には、中小企業の従業員が中心となる「協会けんぽ(全国健康保険協会)」と、大企業が独自に設立する「組合健保(健康保険組合)」の2種類が存在します。協会けんぽは都道府県ごとに保険料率が異なる一方、組合健保は母体企業の財政力に応じて保険料率を低く抑えたり、人間ドックの補助や独自の付加給付を上乗せしたりできるなど、所属する組織によって恩恵の幅が異なります。
【徹底比較】被用者保険と国民健康保険の決定的な違い|保険料と給付の手厚さ
被用者保険と国民健康保険(国保)を並べた際、最も劇的な格差が生じるのは「保険料の決まり方」と「扶養制度の有無」、そして「所得補償」の3点です。
会社員の健康保険料の計算方法は、4月〜6月の総支給額を平均した「標準報酬月額」に各保険者の保険料率を掛け、それを会社と折半して算出します。一方、自治体が運営する国保は前年の総所得をもとに世帯単位で計算され、労使折半のような仕組みはありません。
とりわけ家族を持つ人にとって決定打となるのが「被扶養者」の扱いです。被用者保険では、一定の年収要件を満たす配偶者や子どもを扶養に入れても、追加の保険料は一切発生しません。ところが国民健康保険には扶養の概念がなく、家族が1人増えるごとに均等割額がそのまま上乗せされます。
| 項目 | 被用者保険(社保) | 国民健康保険(国保) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 労使折半(自己負担50%) | 全額自己負担(100%) | 会社負担がある分、実質的なコスパは被用者保険が圧倒的。 |
| 家族の扶養 | 保険料ゼロで扶養追加可能 | 扶養制度なし(人数分加算) | 子育て世帯や専業主婦家庭における負担差は年十数万円規模に及ぶ。 |
| 傷病手当金 | 原則支給(給与の約3分の2) | 原則なし(自治体任意) | 私傷病で長期休業した際の生活保障において最大の分水嶺となる。 |
| 年金の組み合わせ | 国民年金 + 厚生年金(2階建て) | 国民年金のみ(1階部分) | 老後の年金受給額に年間数十万円以上の決定的な格差が生まれる。 |
病気やケガで連続して3日以上仕事を休んだ際、通算1年6ヶ月にわたり給与の約3分の2が支給される「傷病手当金」や、産前産後休業中の「出産手当金」が法定給付として備わっている点も、被用者保険ならではの強固な防御壁です。
【2026年最新】短時間労働者の社会保険義務化と「106万円の壁」の激変
かつて社会保険は「正社員のもの」という認識が一般的でした。しかし、法改正の段階的施行を経て、2026年現在の労働現場では短時間労働者の社会保険義務化が定着し、パートやアルバイトであっても一定の条件を満たせば被用者保険への加入が法律上の必須要件となっています。
現在適用される短時間労働者の加入要件(いわゆる106万円の壁の判定基準)は以下の通りです。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収ベースで約106万円以上)であること
- 2ヶ月を超える雇用の見込みがあること
- 学生でないこと(休学中や夜間学部などを除く)
2024年10月の法改正で企業規模「51人以上」まで対象が広がった流れを受け、政府は企業規模要件そのものの全面撤廃に向けた法整備を完了させました。これにより、中小零細企業で働くパートスタッフも続々と加入対象へ組み込まれています。
現場で深刻視されているのが、月収が8.8万円に達した瞬間に約15%の保険料(健康保険・厚生年金・雇用保険の合算)が天引きされ、手取りが一時的にガクンと落ちる「手取り逆転現象」です。政府は事業主向けに「年収の壁・支援強化パッケージ」やキャリアアップ助成金を講じ、手取り減少分の手当支給や賃上げを後押ししていますが、労働現場では「あえて労働時間を19.5時間に抑えるか、あるいは一気に稼ぎを増やして壁を突破するか」の選択を迫られています。
【扶養のリアル】社会保険の扶養条件と被扶養者認定基準の詳細まとめ
配偶者や親の扶養に入っているパート勤務者が最も注意を払うべきなのが、健康保険法に基づく被扶養者の認定基準です。税制上の「103万円の壁」と混同されがちですが、社会保険の扶養枠は基準の厳格さが段違いです。
社会保険における扶養認定の原則は、対象者の年間収入が130万円未満(60歳以上または障害厚生年金受給要件該当者は180万円未満)であり、かつ同居の場合は被保険者の年収の2分の1未満であることです。別居している場合は、仕送り額未満でなければ認定されません。
ここで見落としがちなのが「年間収入」の捉え方です。税金のように「1月〜12月の過去の実績」で測るのではなく、認定を受ける時点から将来に向かって「月額約108,334円(130万円÷12ヶ月)」を超える見込みがあるかどうかで厳密に審査されます。一時的な繁忙期の残業で一時的に月収が跳ね上がった場合、雇用主による「一時的な収入変動である旨の証明書」を提出することで扶養に留まる救済措置も運用されていますが、恒久的なシフト増員とみなされれば容赦なく扶養を外され、自ら被用者保険に加入するか国保へ切り替える義務が生じます。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
編集部がパート勤務者や人事労務の現場を取材すると、被用者保険への強制加入に対して賛否両論の切実な声が浮き彫りになります。
SNSや知恵袋の投稿を分析すると、「月収10万円だったのに社保加入で手取りが8万5千円程度まで減り、生活費の足しにするはずが逆に苦しくなった」という悲鳴が一定数存在します。短期的には、可処分所得が即座に目減りする事実が家計に冷や水を浴びせるのは間違いありません。
一方で、制度の恩恵を実感した層からは正反対の評価が聞こえます。「乳がんが見つかり数ヶ月の手術・入院を余儀なくされたが、傷病手当金が毎月振り込まれたおかげで治療費と住宅ローンを滞りなく払えた」「夫が急逝した際、自分の厚生年金加入履歴があったことで遺族年金の受給手続きがスムーズに進んだ」といった、人生のリスクに直面した体験談です。
【プロの結論】加入したほうが得な人・見送るべき人の特徴
手取り減少の痛みと将来の安心。どちらを優先すべきかは、各自のライフプランによって明確に分かれます。
- 被用者保険に積極的に加入すべき人:
- 将来受け取る公的年金の受給額を少しでも増やしたい人(厚生年金は基礎年金に上乗せ支給)
- 自身が世帯主、または独身で現在国民健康保険・国民年金を全額自己負担している人(即座に支払いが半減)
- 子どもを自分の健康保険の扶養に入れたいシングルマザー・シングルファザー
- 週25〜30時間以上働き、キャリアアップや正社員登用を目指している人
- 加入を見送り、労働時間を調整すべき人:
- 高収入の配偶者がおり、手取り額の最大化だけを目的に「月数万円の小遣い・家計補填」を最優先したい人
- 向こう1〜2年以内に退職・完全引退を予定しており、長期的な年金受給額の増加メリットを享受しにくい高齢パート
- 健康状態や家庭の介護事情などにより、週20時間を超える勤務を安定して継続するのが困難な人
一般に知られていない盲点とネットの誤解
ネット上の情報やコミュニティ掲示板には、制度の誤解から生じた危険な言説が散見されます。特に多い3つの誤謬を正しておきます。
第1の誤解は「社会保険料を引かれたら生涯収支で必ず大損する」という思い込みです。確かに目先の手取りは年間15万〜20万円近く減少しますが、納めた保険料の同額を企業が拠出しています。厚生年金に10年間加入し続けた場合、将来受け取る老齢厚生年金は生涯にわたって年額数万円〜十数万円単位で底上げされます。さらに万が一の障害を負った際、国民年金では1級・2級しか対象にならないのに対し、厚生年金であればより軽度な「3級」や「障害手当金(一時金)」まで手厚くカバーされます。「掛け捨て」の民間保険と比べ、これほど利回りと保障範囲に優れた商品は民間に存在しません。
第2の誤解は「副業先と本業先でダブル加入になったら保険料を二重に取られて大損する」という俗説です。2箇所以上の事業所で加入条件を満たした場合、「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を年金事務所に提出します。保険料は両社の給与を合算した標準報酬月額をもとに適正に按分計算されるため、法外に二重請求されることはありません。
【被用者 保険 と は】に関するよくある質問(FAQ)
Q1:パートで週20時間以上働いたら、どんな会社でも被用者保険に入らないといけませんか?
A1:現在の制度下では、企業規模の要件緩和が極限まで進んでおり、月額賃金8.8万円以上・2ヶ月超の雇用見込み・非学生の条件を満たせば、ほぼすべての法人事業所で加入が法定義務となります。要件を満たしているにもかかわらず会社側が加入を拒む行為は違法です。
Q2:夫の扶養に入ったままでいるのと、自分で社会保険に入るのとでは結局どちらが賢い選択ですか?
A2:目先の手取り額だけを最大化したいなら、週20時間未満かつ年収130万円未満に抑えて扶養内に留まるのが有利です。しかし、将来もらえる年金額を増やしたい、病気休業時の所得補償を確保したい、または年収160万円以上を目指してしっかり稼ぎたいのであれば、自ら被用者保険に加入した方が長期的な家計基盤は強固になります。
Q3:協会けんぽと企業の組合健保は、個人で好きな方を選べますか?
A3:個人が自由に選択することはできません。勤務先企業が単独または共同で健康保険組合を設立している場合は「組合健保」に、独自の組合を持たない企業に勤務している場合は自動的に「協会けんぽ」への加入となります。
まとめ:今後の動向と失敗しないための判断基準
被用者保険の拡充は、少子高齢化が進む日本において「すべての働く人にセーフティネットを行き渡らせる」という国策の根幹です。短時間労働者の社会保険加入の義務化の流れが後戻りすることはなく、今後は週所定労働時間「10時間以上」への引き下げすら政策論議の俎上に載せられています。
給料から天引きされる保険料の金額だけに目を奪われ、シフトを減らして目先の手取りを守るか。それとも会社の半額負担という制度上の恩恵をフル活用し、働く時間を延ばして自立した保障と将来の年金を勝ち取るか。制度の仕組みと自身のライフステージを天秤にかけ、感情論ではなく冷徹な長期収支の視点から働き方をデザインすることが求められています。 (出典: 被用者 保険 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。