按分とは?確定申告で損しない計算方法と家賃・電気代の比率基準
自宅でリモートワークを行うフリーランスや副業ワーカーが増加した現在、確定申告シーズンを迎えるたびに多くの人が頭を抱えるのが「プライベートと仕事の支出が混ざった費用をどう処理するか」という問題です。家賃や電気代、スマートフォン代など、生活と事業の双面を持つ支出を正しく切り分ける処理を「家事按分(かじあんぶん)」と呼びますが、その境界線を巡る解釈は自己流に陥りがちです。
「なんとなく半分(50%)を経費にしておけば安全だろう」という安易な判断は、後々の税務トラブルを招く最大の引き金になります。国税庁がデジタル化を進め、経費データの照合精度が飛躍的に向上した2026年現在の税務環境において、按分の根拠があいまいな申告は即座にチェック対象となり得ます。正当に経費として計上して手取りを守りつつ、税務署からの指摘を完璧に防ぐための実践的な基準を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:按分とは全体を一定の基準・比率で分ける処理であり、個人事業主の経費化では「業務で使った客観的根拠」の証明が必須となる。
- 要点2:家賃は「床面積」か「使用時間」、電気代は「コンセント数・稼働時間」、車両費は「走行距離」など、科目ごとに明確な計算式が存在する。
- 要点3:根拠のない「一律50%ルール」は税務調査で否認されるリスクが高く、計算の根拠となるメモや明細の保存が最大の防衛策となる。
【按分とは何か】意味をわかりやすく解説|「配分」との決定的な違い
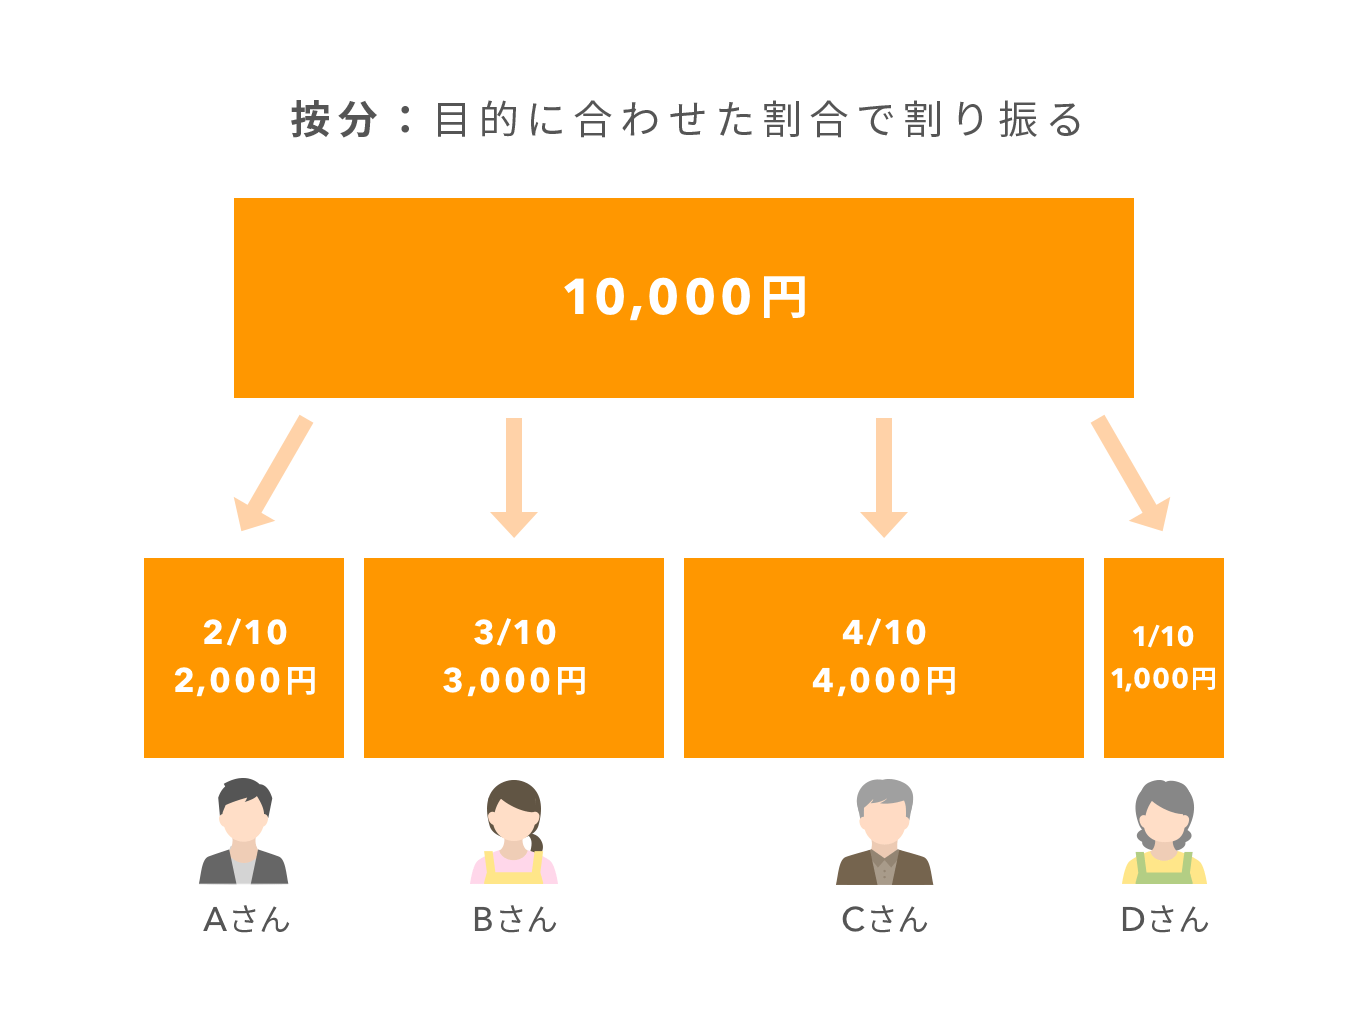
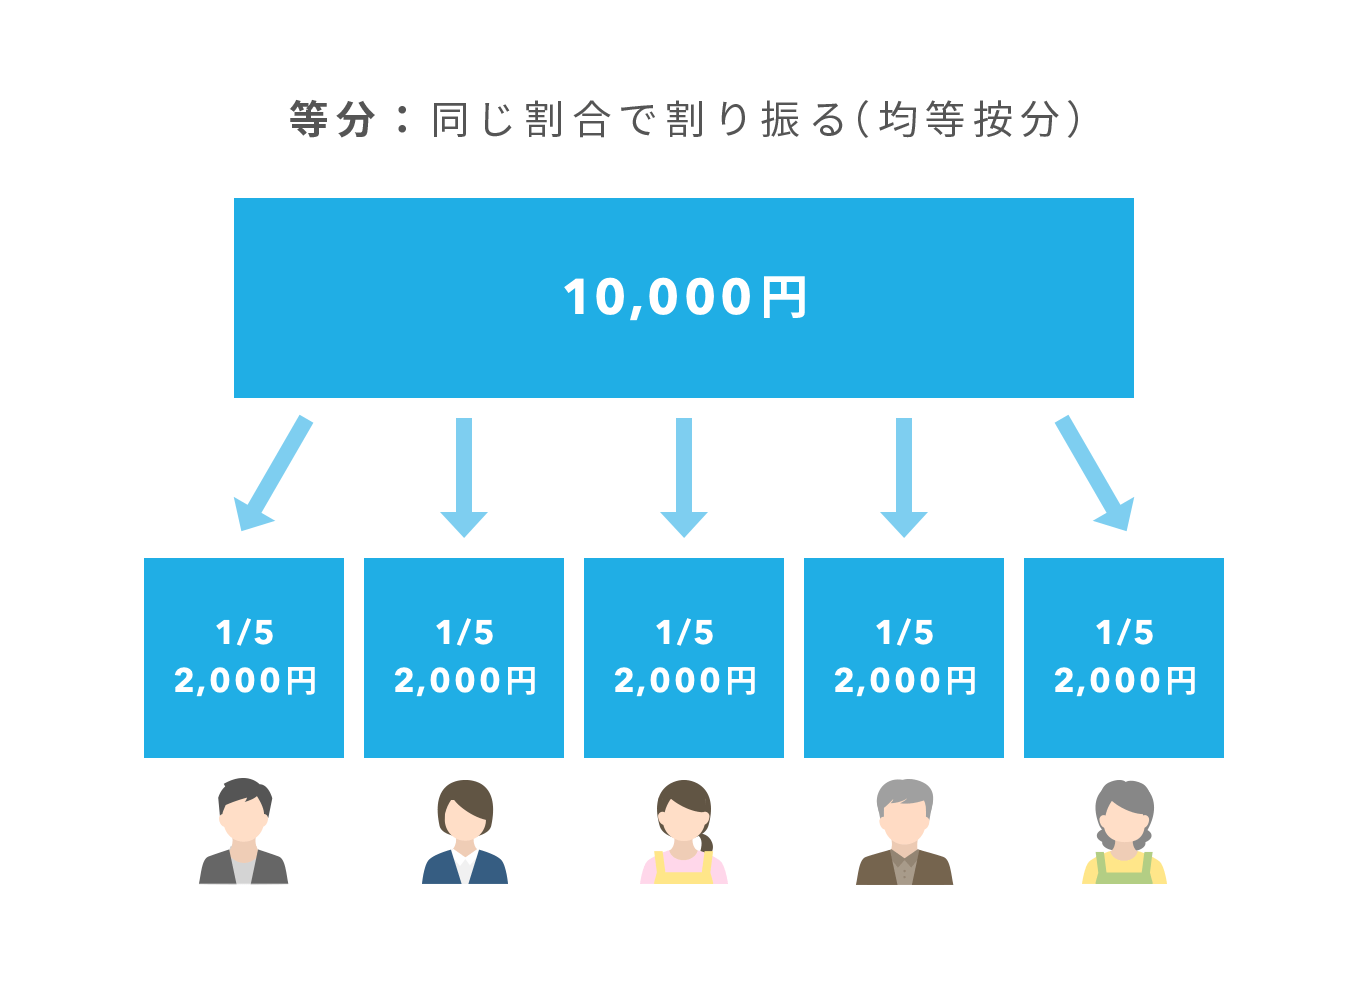
按分(あんぶん)という言葉を日常会話で使う機会は少ないかもしれませんが、概念そのものは極めてシンプルです。按分とは、ある基準となる数量や割合に応じて、全体を公平・論理的に割り振ることを指します。数学の「比例配分」と同義であり、ビジネスや法務、会計の現場で頻繁に用いられます。
混同しやすい言葉に「配分(はいぶん)」がありますが、両者の間には明確なニュアンスの違いが存在します。
- 按分:客観的な数値や基準(面積、時間、使用量など)に基づき、数式に従って機械的・論理的に分けること。
- 配分:裁量や状況判断を含め、役割や優先度に応じて割り振ること(例:予算配分、人員配分など)。
税務や確定申告において求められるのは、主観的な「配分」ではなく、誰が見ても客観的な妥当性がある「按分」です。特に個人事業主が経費を按分する際、税務署は「申告者がなぜその比率にしたのか、第三者に説明できる数学的・物理的根拠があるか」を徹底して確認します。
【2026年最新】確定申告の家事按分ルールと経費化できる代表項目
所得税法第45条では、原則としてプライベートの支出(家事費)は必要経費に算入できないと定められています。しかし、業務上直接必要であったことが明らかに区分できる部分(家事関連費)に限り、必要経費への算入が認められています。特に青色申告の按分ルールでは、業務に直接関連する部分を帳簿書類等に基づいて客観的に証明できることが条件とされています。一方、白色申告では「業務割合が50%超」でなければ原則按分できないという厳格な縛りがあるため、青色申告の方が経費算入の自由度は格段に高くなります。
どのような費用が家事按分の対象となり、どの基準で比率を算出するのか。2026年時点の実務標準をまとめた比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自宅家賃 | 作業専用スペースの床面積、または作業専有時間 | 作業部屋の面積比(20%〜40%程度が主流) | 間取り図に作業エリアを明記した資料を作成・保存しておくと調査官への説得力が極めて高い。 |
| 電気代 | PCや作業用照明の使用時間、設置コンセント数 | 全体の10%〜30%前後(在宅専業の場合は30〜40%) | 夏季・冬季の冷暖房費を含め、業務稼働時間(例:1日8時間/週5日)を掛けて算出するのが安全。 |
| 通信費(Wi-Fi・スマホ) | インターネット接続時間、通話明細・ギガ数消費割合 | 固定回線は30%〜60%、スマホ本体は30%〜50% | 業務専用端末を別途契約して100%経費化する方が、按分の手間や税務リスクを完全に排除できる。 |
| 自動車関連費(ガソリン・保険等) | 運行記録簿による走行距離、または業務使用日数 | 走行距離比率(業務走行キロ ÷ 年間総走行キロ) | アプリ等の走行ログ記録が必須。「週○日利用」という日数計算より走行距離の方が否認されにくい。 |
【実態検証】税務調査で否認されるパターンと調査官が見るポイント
インターネット上の掲示板や知恵袋などでは、「税務署は少額の按分比率まで細かく見ない」「一律50%で申告したが何も言われなかった」という体験談が散見されます。しかし、税務調査の現場を取材すると、現実は全く異なる様相を見せています。
税務調査において按分が否認される典型的な理由は、「計算の根拠となる元データ(ログ・図面・記録簿)が一切存在しないこと」です。国税OBの税理士は次のように証言します。
「調査官が着目するのは按分比率の高さそのものよりも、『どうやってその数字を算出したのか』という説明の再現性です。50%という数字自体が問題なのではなく、『なんとなく半分くらい仕事で使っている気がするから』と答えた瞬間に、推計の根拠を失い、追徴課税の対象になります」
特に近年は、賃貸契約書のフロアプラン、PCのログイン履歴、車両の車検時走行距離記録など、電子化された外部データとの突き合わせが容易になっています。根拠の提示を求められた際に「当時のメモが残っていない」では通用しません。
【失敗しない計算式】家賃・電気代・通信費・車両費の按分比率の決め手
税務調査で胸を張って回答できるよう、主要科目の確定申告における按分の計算方法を明確な計算式として整理しておきましょう。
1. 家賃の按分比率 計算式
家賃按分で最も税務署を納得させやすいのは「面積比」です。
【計算式】家賃按分比率 =(作業専用スペースの面積 ㎡ ÷ 自宅全体の床面積 ㎡)× 100
例えば、家賃月額12万円、専有面積50㎡のマンションで、6畳(約10㎡)の部屋を完全に仕事専用としている場合、按分比率は「10㎡ ÷ 50㎡ = 20%」となり、月々2万4,000円(年間28万8,000円)が経費となります。リビングの一角で仕事をしている場合は、「作業スペースの面積」に加え「1週間の作業時間 ÷ 168時間(24時間×7日)」を組み合わせた複合計算を行う必要があります。
2. 電気代の按分割合
電気代は「作業時間」を軸に按分するのが最も合理的です。
【計算式】電気代按分比率 =(業務日数 ÷ 7日)×(1日の業務時間 ÷ 24時間)× 100
週5日、1日8時間稼働する場合、「(5 ÷ 7)×(8 ÷ 24)≒ 23.8%」となります。家電製品の消費電力を個別に割り出すのは現実的ではないため、この稼働時間ベースの比率を毎月の電気料金に掛けて算出するのが実務上のスタンダードです。
3. 通信費の按分基準
Wi-Fi環境やスマートフォンの料金は、「業務稼働時間」または「通信ログ」を按分基準とします。平日に仕事でメイン利用しているWi-Fiであれば、前述の電気代と同様に20%〜40%程度が自然なラインとなります。通話明細で仕事用発信が明確に分かる場合は、通話料部分のみを100%事業費とし、基本使用料部分を稼働比率で按分する手法も有効です。
4. 車両費と走行距離
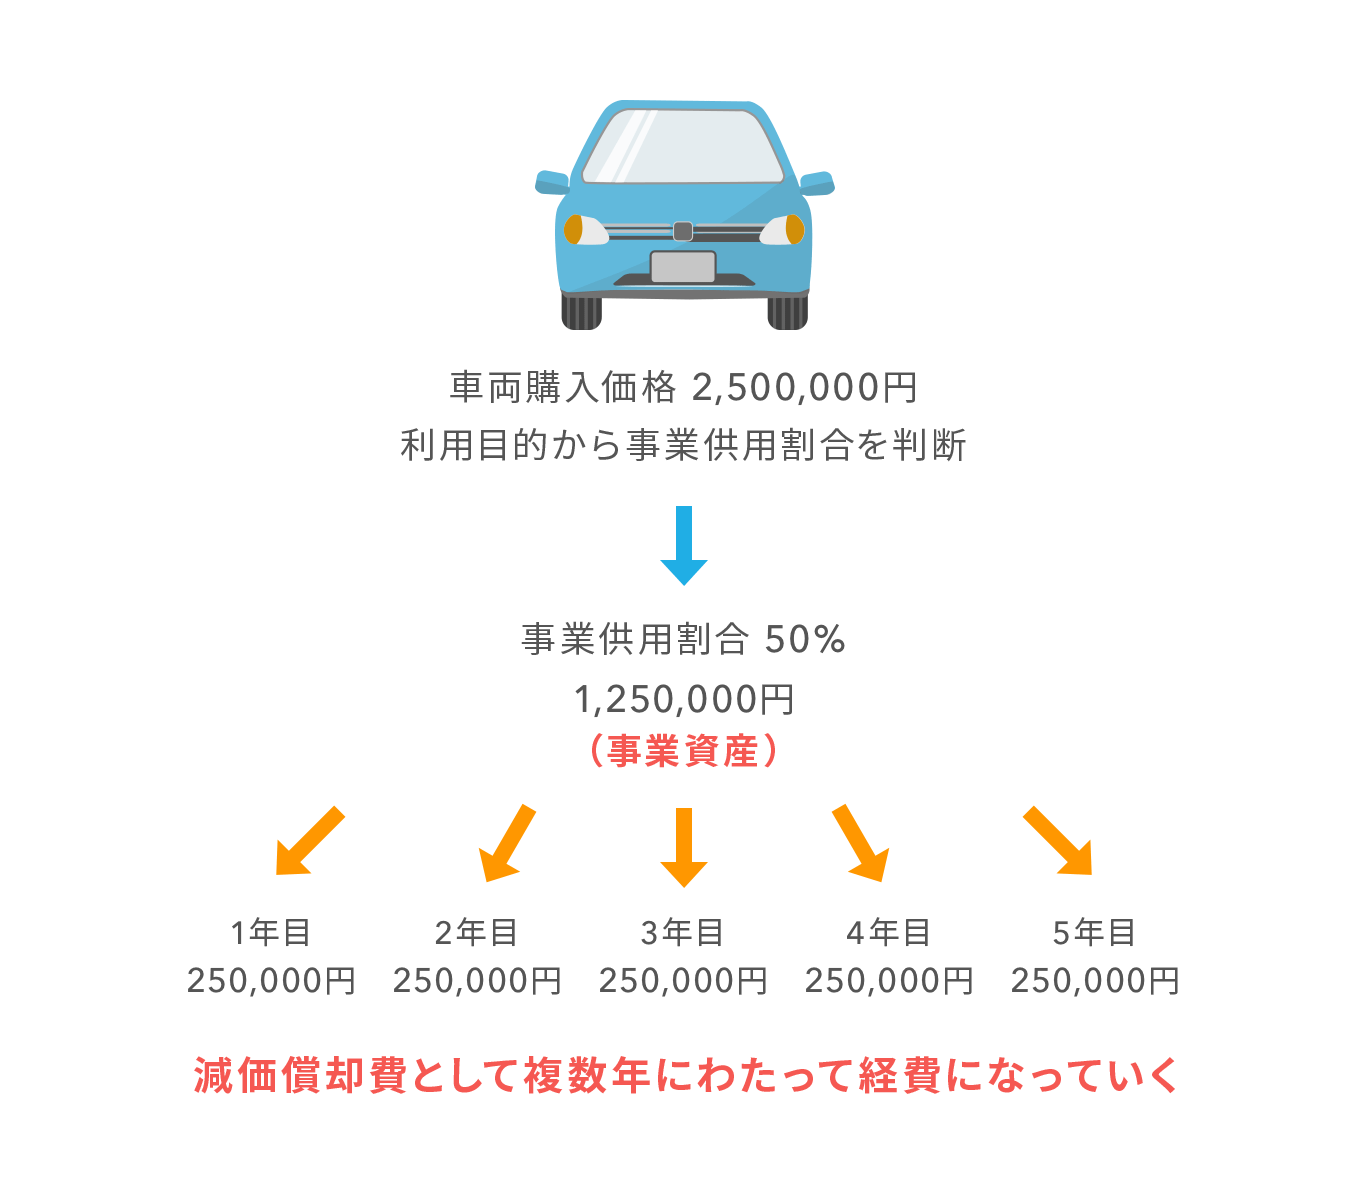
ガソリン代、自動車税、車検代、任意保険料などの車両費は、走行距離による按分が最強の証拠になります。
【計算式】車両費按分比率 = 年間の事業走行距離(km)÷ 年間の総走行距離(km)× 100
運転日報アプリやスマートフォンの位置情報ログを活用し、訪問先と走行距離をメモしておくことで、税務調査における指摘を100%回避できます。
一般に知られていない盲点とネットの誤解|「一律5割」の危険性
ネット上の情報で最も危険な誤解が、「とりあえず5割按分にしておけば無難」という言説です。これはかつての白色申告における「50%超基準」が曲解されて広まったものと推測されますが、現在の実務においては極めて危険なアプローチです。
ワンルームマンションに住み、平日は会社員として働きながら夜間と週末だけ副業している人が、家賃や電気代を50%で経費計上した場合、生活実態と照らし合わせて明らかに不自然とみなされます。調査官からは「週40時間以上外で働いているのに、自宅の半分以上を事業に使っている証拠は何か」と追及され、反論できなければ重加算税や延滞税が課されるリスクさえ生じます。
逆に、実態が80%事業用であるにもかかわらず「疑われるのが怖いから」と過小に30%で申告するのも、支払うべき税金を余分に納めることになり経済合理性に欠けます。按分比率は「高いか低いか」ではなく、「客観的に実態を反映しているか」だけが唯一の正解です。
【プロの判断基準】家事按分を積極的に適用すべき人・慎重になるべき人
家事按分はすべての個人事業主が無差別に導入すべきものではありません。メリットと事務コストを天秤にかける必要があります。
■ 積極的に按分すべき人
・自宅を拠点として1日6時間以上稼働している専業フリーランス
・家賃や車両維持費など、固定費の金額が大きく、年間数十万円単位の節税効果が見込める人
・日々の稼働時間や走行距離のログを取る習慣が苦にならない人
■ 慎重になるべき(または別の手段を取るべき)人
・副業収入が年間数十万円程度で、按分による節税額が数千円〜1万円程度に留まる人
・賃貸契約が「居住専用」となっており、事業利用の発覚による契約解除リスクを恐れる人
・支出の記録やエビデンスの保存が苦手で、調査時に根拠を提示できない人(専用スマホを1台契約するなど、物理的に100%事業用を用意した方が安全)
【按分とは】に関するよくある質問(FAQ)
Q1:賃貸住宅で「事務所利用不可」の物件でも、家賃按分して確定申告できますか?
A1:税法上は、賃貸借契約の規約にかかわらず、実際に事業用スペースとして使用していれば経費計上自体は可能です。ただし、税務申告をきっかけに大家や管理会社へ通知が行くことは基本的にないものの、万が一の契約違反トラブルは税務署の関知するところではありません。来客がない純粋なデスクワークであれば実務上問題視されるケースは稀ですが、規約面でのリスクは自己責任となります。
Q2:持ち家(自己所有のマンションや戸建て)の場合、住宅ローンは按分できますか?
A2:住宅ローンの「元本返済部分」は借入金の返済であるため経費にはなりません。按分できるのは「ローンの利息部分」「建物の減価償却費」「固定資産税」「火災保険料」などです。ただし、自宅を事業用に按分すると、住宅ローン控除(住宅借入金等特別控除)の適用要件に影響が出る場合があります。事業割合が10%以下の場合は全額ローン控除が使えますが、事業割合が50%を超えると住宅ローン控除そのものが使えなくなるため、どちらが得か税額シミュレーションが不可欠です。
Q3:按分比率は毎月変更してもいいですか?それとも年間で固定すべきですか?
A3:原則として年間を通じて同一の基準(固定比率)を用いるのが望ましいです。ただし、夏場だけエアコンを稼働させて電気代が跳ね上がった、繁忙期だけ走行距離が極端に伸びたなど、月ごとの変動理由が明確かつ記録に残っている場合は、月別按分を行うことも理論上可能です。実務上は計算が極めて煩雑になるため、年間の平均値を採用して1年単位で按分するのが一般的です。
まとめ:客観的根拠の記録こそが最大の自己防衛になる
按分処理の要点は、テクニックや「裏ワザ的な比率」を探すことではありません。自分の事業実態に即した論理的な計算式を一度組み立て、その根拠となった間取り図のコピーやタイムカード、走行記録などのエビデンスをファイリングしておくことに尽きます。
ルールに則った正しい家事按分は、個人事業主やフリーランスに認められた正当な権利です。適正な比率を導き出して無駄な税金を防ぎつつ、何年後に税務調査官が訪れても動じない確固たる証明体制を整えて確定申告に臨んでください。 (出典: 按分 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。