減価償却費の計算方法解説!定額法と定率法はどちらが得か徹底検証
事業用のパソコンや営業車、工場の生産設備を購入した際、避けて通れないのが減価償却の会計処理です。支出した年に全額を経費化できず、定められた年数に配分して費用計上するこの仕組みは、多くの個人事業主や法人の経理担当者を悩ませてきました。「毎年同じ金額を引くのか、それとも初年度に多く落とすべきなのか」「結局どちらの計算方式が手元資金を残せるのか」という疑問は、確定申告期を迎える現場で毎年のように繰り返されています。
2026年の税制環境においても、資金繰りの最大化や適正な納税において減価償却の戦略的運用は極めて重い意味を持ちます。本稿では、定額法と定率法の違いから耐用年数の算出ロジック、途中取得の月割り計算や中古資産の特例、そして端数処理の厳格な実務ルールまでを徹底解剖。机上の空論にとどまらない、現場目線での損をしない判断軸を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定額法は「毎年均等配分」で収支計画が立ちやすく、定率法は「初期償却が大きく」早期の節税効果・資金回収に直結する。
- 要点2:個人事業主の原則は定額法、法人は定率法(建物等は除く)。変更には事前に税務署への届出が必須となる。
- 要点3:少額減価償却資産(30万円未満)や一括償却資産(20万円未満)を適切に使い分けることで、税負担の先送りと事務負担の軽減を両立できる。
【結論】定額法と定率法はどちらが得か?決定的な違いと選び方
多くの事業者が抱く「定額法と定率法は一体どちらが得なのか」という疑問に対する端的な答えは、「長期的な経費の総額は1円も変わらないが、早期に手元キャッシュを残したいなら定率法が圧倒的に有利」です。資産の耐用年数全体で見れば、計上できる減価償却費の合計額は同額になります。しかし、その「配分の偏り」が企業の資金繰りに決定的な差を生み出します。
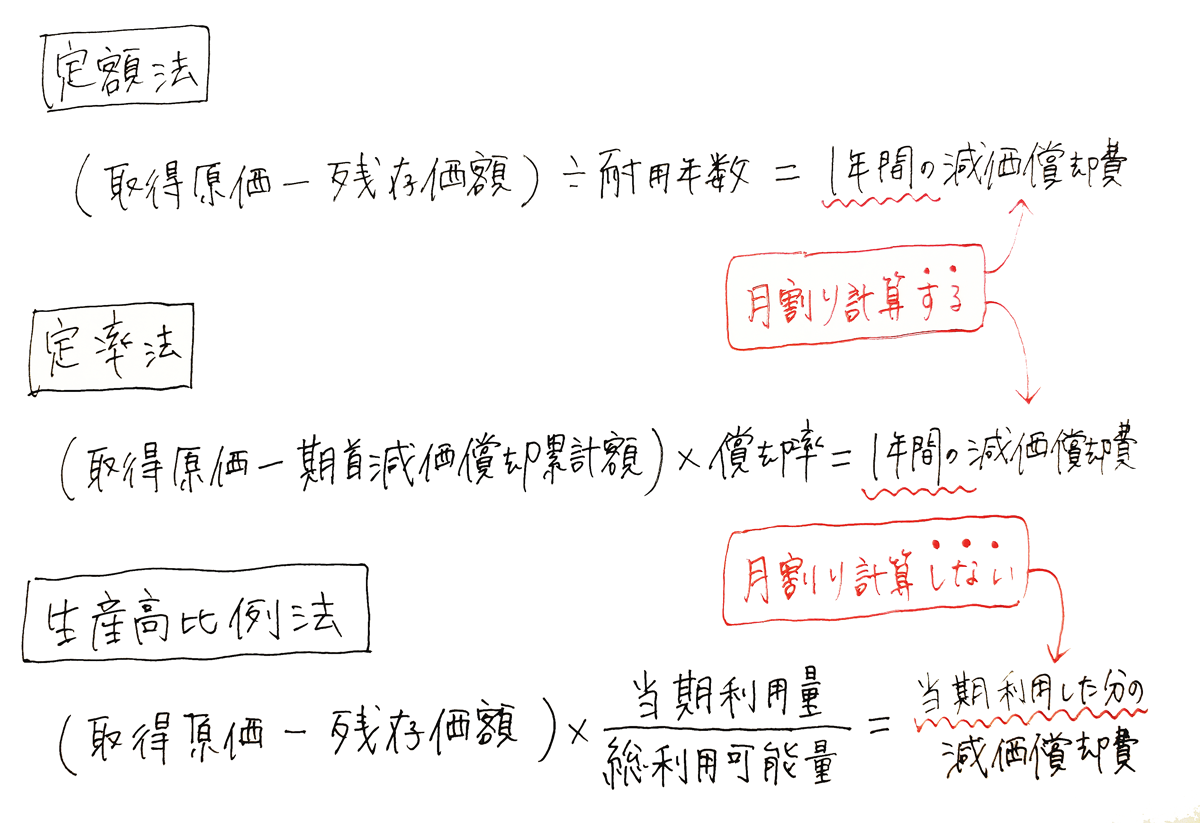
具体的な計算ロジックを比較すると、減価償却費 定額法 計算式は「取得価額 × 定額法の償却率」で求められ、毎年一定額を経費化します。売り上げが安定している事業や、毎年の収支予測を平準化したい場合に適しています。一方、減価償却費 定率法 計算方法は「(取得価額 - 前期末までの減価償却累計額)× 定率法の償却率」となり、初年度に最も多額の経費を計上し、年数が経過するにつれて償却額が減っていきます。
設備投資の初期フェーズにおいて早期に利益を圧縮し、法人税等のキャッシュアウトを抑えたい成長フェーズの事業者にとって、定率法の前倒し償却は強力な武器です。ただし、税務上のルールとして、個人事業主は「定額法」、普通法人は「定率法」が法定償却方法(事前の届出がない場合の原則ルール)に指定されている点には注意が必要です。法定以外の方法を採用したい場合は、事業年度開始の日の前日(個人の場合は確定申告期限)までに「減価償却資産の償却方法の届出書」を税務署へ提出しなければなりません。なお、建物や2016年4月1日以後に取得した建物附属設備および構築物は、法人であっても定額法しか選択できません。
【計算の基礎】耐用年数表の読み解き方と国税庁の最新ルール
減価償却費の計算を正しく行うためには、取得した資産が「何年間使用可能なものとして税法上定められているか」を特定しなければなりません。これが法定耐用年数です。耐用年数 国税庁 最新の資産区分表(減価償却資産の耐用年数等に関する省令)を参照し、細目まで正確に該当する年数を突き止める必要があります。例えば、同じ「パソコン」であっても、サーバー用途のものは5年、一般的なクライアントPCは4年と分類されます。
現行の定率法(200%定率法)においては、途中で通常の計算から計算手順が切り替わる改定償却率 償却保証額 計算手順の理解が欠かせません。定率法をそのまま掛け続けると、帳簿価額が急激に小さくなりすぎて年間の償却額が極端に落ち込みます。そのため、あらかじめ「取得価額 × 耐用年数に応じた保証率」で償却保証額を算出し、毎年の定率法による償却額がこの保証額を下回った年度以降は、「その年度の期首帳簿価額(改定取得価額)× 改定償却率」で均等償却するルールになっています。
また、計算過程で生じる円未満の端数については、減価償却 端数処理 切り捨て(50銭以下切り捨て等の税法上の端数処理規定、または事業者の継続適用する経理規程による切り捨て処理)を行うのが一般的な実務慣行です。最終年度には、資産が存在する限り備忘価額として「1円」を帳簿に残す義務がある点も忘れてはなりません。
【比較データ】主要資産の償却シミュレーションと実務判定表
取得価額や資産の性質によって、選択できる会計処理と償却負担は劇的に変化します。現場で頻出する代表的な設備投資シナリオを以下の比較データに整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高性能PC(新品30万円) | 耐用年数4年/定額法:年間7.5万円 定率法:1年目15万円、2年目7.5万円 | 事務用PCは4年均等(25%)償却が標準 | 利益が出ている年度なら定率法による初年度15万円計上がキャッシュフロー面で圧倒的に有利。 |
| 営業用新車(普通自動車300万円) | 耐用年数6年/定額法:年間50万円 定率法:1年目100万円(初年度33.3%) | 一般乗用車は6年、軽自動車は4年 | 高額車両ほど定率法による初期の節税メリットが大きいが、途中で売却する際の簿価急落リスクも考慮すべき。 |
| 4年落ち中古普通車(200万円) | 耐用年数2年(最短)/定額法:年間100万円 定率法:1年目でほぼ全額(帳簿上99%以上) | 法定耐用年数経過後は「簡便法」で2年化 | 富裕層や黒字法人が好む定番の税負担軽減策。期首に導入すれば単年度で極めて大きな経費を作れる。 |
| オフィス内装・間仕切り(150万円) | 耐用年数10年〜15年(建物附属設備)/定額法のみ強制適用 | 賃貸物件の内装工事は原則10年〜15年 | 建物附属設備は定率法が選択できないため、初期の大幅な経費化は不可。中長期の安定計画が前提。 |
【特例活用】30万円未満と20万円未満の境界線|一括償却と少額減価償却資産
固定資産を通常通り何年もかけて減価償却するのは、実は10万円以上の資産を購入した場合の基本原則に過ぎません。小規模事業者や中小法人の実務では、税法に設けられた優遇制度を使いこなすことが必須です。
まず注目すべきは、青色申告を行っている中小企業者や個人事業主だけに認められた少額減価償却資産 30万円未満 特例です。取得価額が30万円未満の資産について、年間合計300万円を上限として、購入・使用開始した事業年度に一括して全額を経費算入できます。高性能ワークステーションやオフィス什器の買い替え時において、即座に利益を圧縮できる実務上最も多用される規定です。
これと混同されやすいのが、一括償却資産 20万円未満の制度です。こちらは取得価額が10万円以上20万円未満の資産を対象に、法定耐用年数に関わらず「3年間で均等償却(毎年3分の1ずつ費用化)」する仕組みです。一見、30万円未満の特例で全額落とした方が得に見えますが、一括償却資産には「固定資産税(償却資産税)の課税対象から除外される」という強力なメリットがあります。地方税負担を永続的に減らしたい場合や、白色申告事業者、あるいは年間の即時償却枠(300万円)を使い切ってしまった場合には、一括償却資産の選択が冴えた手となります。
【実態検証】年度途中の購入や中古車でつまずく現場のリアルな落とし穴
「3月に駆け込みで社用車を買ったのに、思っていたほど経費にならなかった」という声は、税務現場のトラブル事例として枚挙にいとまがありません。減価償却において初心者が最も見落としがちなのが、事業年度の途中で購入した場合の月割り計算です。
税法上の規定では、資産の減価償却は「事業の用に供した月」から月単位でカウントされます。減価償却 月割り計算 途中取得の実務では、「年間減価償却費 × 当期に使用した月数 ÷ 12」という式を用います。例えば12月決算の法人が11月15日に納車された営業車は、わずか2ヶ月分(11月・12月)しか当期の経費にできません。月数の計算において1ヶ月未満の端数が生じた場合は「切り上げて1ヶ月とする」ルールがあるものの、期末ギリギリの設備投資では期待したほどの節税効果が出ないのが実情です。
もう一つの落とし穴が中古資産です。中古品を購入した場合、新品の耐用年数をそのまま適用するのは税務上誤りとなります。原則として、以下の中古資産 耐用年数 計算式 簡便法を用いて再計算しなければなりません。
- 法定耐用年数をすべて経過した資産: 法定耐用年数 × 20%(2年未満の場合は2年)
- 法定耐用年数の一部を経過した資産: (法定耐用年数 - 経過年数) + 経過年数 × 20%
計算結果に1年未満の端数が出た場合は切り捨てます。例えば新車から4年(48ヶ月)経過した普通車(新車耐用年数6年=72ヶ月)の場合、「(72ヶ月 - 48ヶ月) + 48ヶ月 × 20% = 24ヶ月 + 9.6ヶ月 = 33.6ヶ月」となり、年に換算すると2.8年、端数切り捨てで「耐用年数2年」となります。この簡便法を理解していないと、過少償却による税金の払い過ぎや、逆に過大償却による追徴課税を招くことになります。
【実務と会計】個人事業主と法人の仕訳手順と確定申告書の書き方
計算した減価償却費を正確に帳簿へ落とし込み、申告書を作成するフェーズでは、記帳方式の違いを押さえる必要があります。減価償却費 仕訳 個人事業主 法人における記帳方法には「直接法」と「間接法」が存在します。
個人事業主では、資産から直接減価償却費を差し引く直接法が主流です。(借方)減価償却費 100,000 / (貸方)車両運搬具 100,000
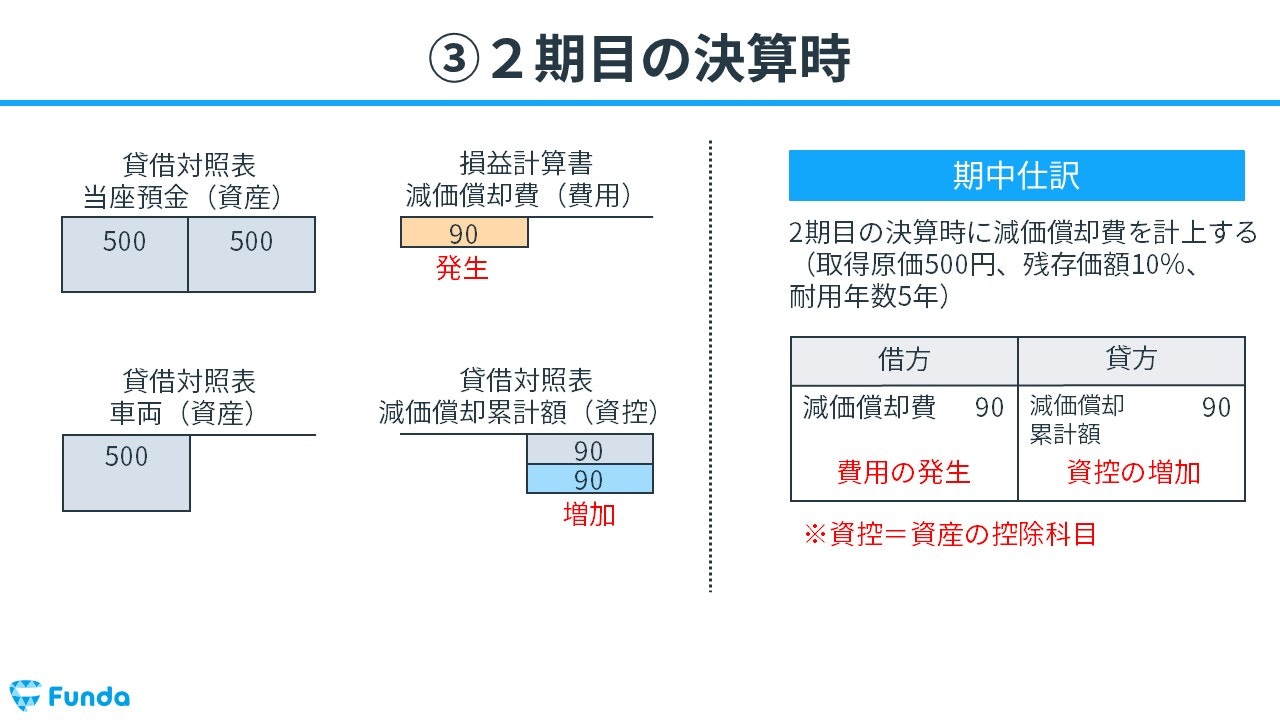
対して法人の会計実務では、資産の取得原価を残したまま累計額を別勘定で管理する間接法が多く採用されます。(借方)減価償却費 100,000 / (貸方)減価償却累計額 100,000
決算時の確定申告手続きにおいては、減価償却 確定申告 青色申告 書き方に特有の作法が存在します。所得税の青色申告決算書(3ページ目)にある「減価償却費の計算」欄には、資産の名称、取得年月、取得価額、償却の基礎になる金額、償却方法、耐用年数、本年分の償却期間、そして本年分の普通償却費を1行ずつ漏れなく記載しなければなりません。事業専用割合(家事按分)がある個人事業主は、ここで按分比率を掛け合わせた最終的な「本年分の必要経費算入額」を算出し、損益計算書へ転記します。
【プロの結論】減価償却による節税の真実|メリットとデメリットの境界線
巷のビジネス書やSNS上では「減価償却費を制する者が節税を制する」といった過度な煽り文句が溢れています。しかし、元記者の視点からその構造を冷徹に分析すると、減価償却費 節税 メリット デメリットの本質は「税金の免除」ではなく「課税の繰り延べ(支払時期の先送り)」に過ぎません。
メリットは明確です。現金の支出を伴わずに帳簿上の経費を作れる(自己金融効果)ため、手元にキャッシュを残した状態で税負担を軽減できます。特に事業の立ち上げ期や設備投資直後の資金ショートを防ぐ意味で、定率法や少額特例による前倒し計上は極めて有効な防衛策です。
しかし、デメリットと盲点も無視できません。初年度に償却費を多く計上すれば、当然ながら数年後の減価償却費は激減します。売り上げが変わらなければ、数年後に利益が急激に膨らみ、莫大な税金が請求されるフェーズが必ず訪れます。さらに、銀行融資の審査において、過度な特例適用で帳簿上の赤字を作ってしまうと、信用スコアを毀損し追加融資がストップするという本末転倒の事態も現場では頻発しています。
【プロの結論】おすすめできる人・見送るべき人の特徴
前倒し償却・特例をフル活用すべき人:
- 当期の利益が突発的に跳ね上がり、今すぐ確実なキャッシュアウト抑制が必要な事業者
- 設備投資によって今後数年間の売り上げ急増が見込めており、足元の運転資金を極限まで温存したい成長企業
- 30万円未満のIT機器やツールを随時更新し、常に最新の開発環境を維持したいフリーランス
無理な前倒し償却を見送るべき人:
- 来期以降に大型の融資審査を控えており、決算書上の営業利益を少しでも厚く見せたい事業者
- 業績が赤字、または利益が微小であり、経費を前倒ししても節税メリットが薄い層(控除しきれず無駄になる)
- 長期的な収支を均等化し、税理士報酬や確定申告時の管理コストを最小限に抑えたい個人事業主
【減価償却費の計算方法】に関するよくある質問(FAQ)
Q1:期首から使わずに保管していた未使用の資産は、購入した月から減価償却できますか?
A1:いいえ、できません。税法上の減価償却は「購入日」ではなく「事業の用に供した日(実際に業務で使い始めた日)」から開始されます。購入後に倉庫で保管していた期間は月割り計算の対象外となり、使用を開始した月から月割りで費用化することになります。
Q2:個人事業主ですが、今年だけ利益が少ないので減価償却費の計上を来年に見送ることは可能ですか?
A2:個人事業主の場合は任意償却が認められておらず、「強制償却」となります。利益の多寡にかかわらず、法令で定められた計算式に従って毎年の減価償却費を全額計上しなければなりません。計上しなかった場合でも、翌年以降に繰り越して上乗せすることはできません(法人の場合は一定の限度額内での任意償却が認められています)。
Q3:10万円未満のパソコンを購入した場合は、減価償却の計算をしなくても全額経費になりますか?
A3:はい、取得価額が10万円未満の資産は「少額の減価償却資産」として、減価償却の計算を行うことなく、購入・使用した事業年度に「消耗品費」などの勘定科目で全額を一括経費計上できます。固定資産台帳への登録も基本的には不要です。
まとめ:今後の動向と失敗しないための判断基準
減価償却は、単なる税務上の義務的な計算作業ではありません。事業における手元資金をいかに残し、次の事業投資へどう繋げるかというキャッシュフロー経営の根幹をなす戦略ツールです。定額法の安定性と定率法の資金回収力、それぞれの特性を自社の財務フェーズと照らし合わせ、適切な手法を選択することが求められます。
特に特例制度の活用や中古資産の耐用年数計算は、少しの知識差が数十万〜数百万円単位の税金差となって跳ね返ってきます。表面的な「節税ブーム」に踊らされることなく、数年後の納税負担と資金繰りまで見据えた持続可能な投資判断を貫いてください。 (出典: 減価 償却 費 計算 方法(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。