輸出還付金とは?大企業がずるいと批判される理由と仕組みの真相
SNSや国会論戦で定期的に炎上するキーワードのひとつが「輸出還付金」です。「トヨタをはじめとする巨大輸出企業だけが数千億円規模の税金を取り戻しておりずるい」「庶民が増税で苦しむ一方で大企業だけ優遇されている」といった怒りの声を目にしたことがある方も多いはずです。
しかし、感情論を排して税制の根拠をたどると、そこには国際貿易の共通ルールと、国内の商慣行が生み出す構造的な歪みが複雑に絡み合っています。輸出還付金の法的な仕組みから、なぜ「ずるい」と猛反発を受けるのかという真相、そして2026年現在の最新トピックまで、客観的なファクトをもとに整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:輸出還付金は政府からの特別ボーナスではなく、海外で課税できない消費税の二重課税を防ぐ「精算手続き」である。
- 要点2:「ずるい」と激しい批判が巻き起こる真因は、大企業が仕入れ先の下請け業者に消費税分を適切に支払っていないのではないかという「実質的な益税疑惑」にある。
- 要点3:インボイス制度の定着や金の地金を用いた不正還付事件の多発により、2026年現在、国税当局の税務調査と還付要件のチェックは過去最高レベルで厳格化している。
【仕組みを基礎から解剖】輸出還付金とは?消費税法の基本ルール
輸出還付金とは、日本の事業者が製品を海外へ輸出した際に、仕入れ時に支払った国内の消費税額が確定申告を経て税務署から返還される制度を指します。税法上の正式名称ではなく、実務やメディアで用いられる通称です。
この制度の根幹にあるのが、消費税法第7条に規定されている「輸出免税制度」です。消費税には「消費された場所で課税する(仕向地主義)」という国際的な原則が存在します。日本国内で作られた自動車や精密機器であっても、アメリカや欧州の現地で消費されるのであれば、日本の消費税を課すことはできません。そのため、輸出売上に対する日本の消費税率は0%として扱われます。
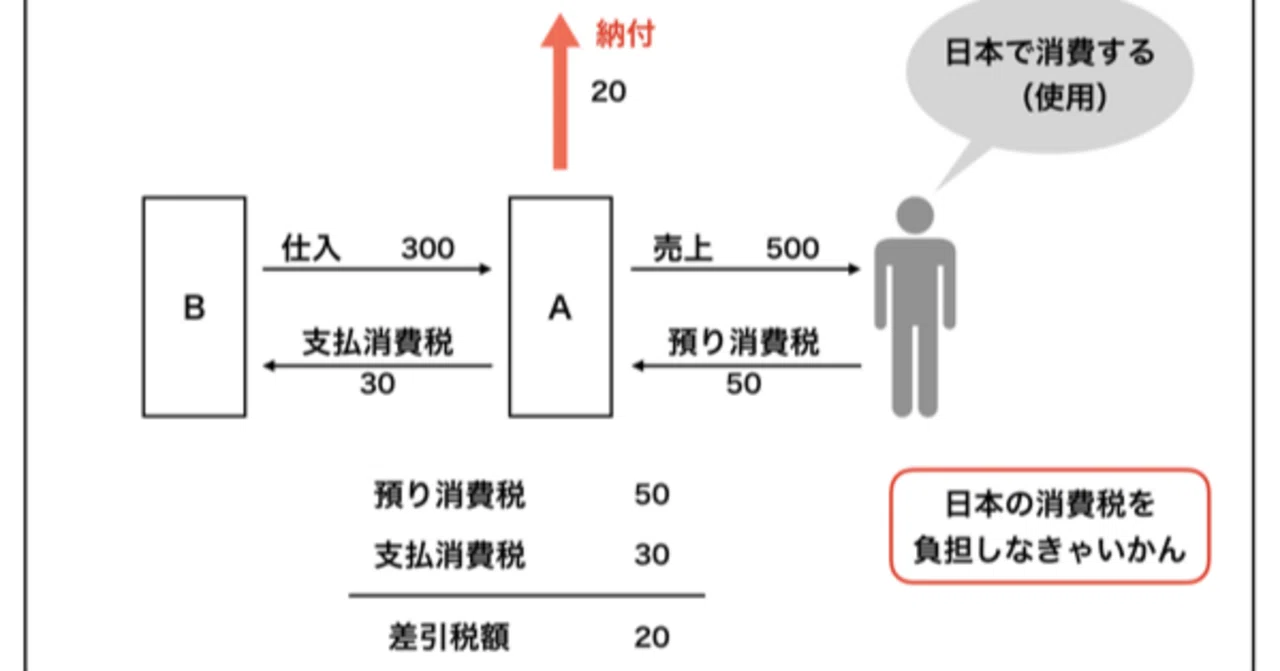
ここでポイントとなるのが、国内の消費税還付の仕組みと輸出還付金の計算方法です。通常、事業者が国に納付する消費税は以下の式で算出されます。
「納付税額 = 預かった消費税(売上時) − 支払った消費税(仕入・経費時)」
国内向けの取引であれば、売上で預かった消費税から仕入れで支払った消費税を差し引いて差額を納めます。ところが、輸出企業の場合は海外販売分に日本の消費税を上乗せできないため、「預かった消費税」がゼロになります。その結果、部品調達や工場設備投資で「支払った消費税」だけが手元に残り、計算結果がマイナスになります。この払いすぎた状態の消費税を精算して事業者に返すプロセスこそが、還付の正体です。
なぜ「大企業が優遇されてずるい」と批判されるのか?噂の背景
税制上の筋道が通っているにもかかわらず、なぜ「輸出還付金 ずるい 理由」や「輸出企業 優遇 批判」といったネガティブな言説が絶えないのでしょうか。その背景には、桁外れの金額規模と、国内取引との不公平感があります。
象徴的な事例として頻繁に槍玉に挙がるのが、トヨタの輸出還付金額です。有価証券報告書や業界推計データによると、トヨタ自動車単体だけでも年間で数千億円規模(年によっては3,000億〜4,000億円超)の消費税還付を受けていると試算されています。完成車を国内外の膨大な下請けサプライヤーから部品調達して組み立て、世界中へ輸出しているため、仕入れ時に先払いした消費税額も天文学的な数字に膨らむわけです。
一般的な給与所得者から見れば、「毎日の買い物で10%の税金を取られているのに、日本一の利益を上げるメガ企業が何千億円もの現金を国から受け取っている」という構図が、まるで大企業に対する隠れ補助金のように映ってしまいます。この直感的な不条理感が、感情的な反発を後押しする最大の要因です。
【真相究明】輸出還付金は本当に「益税」なのか?下請けの現場
ジャーナリズムの視点からさらに深く切り込むべきは、「輸出還付金 益税 真相」をめぐる下請け構造の闇です。「理論上は二重課税の精算にすぎない」という財務省や経団連の説明が、そのまま現場の真実を表しているとは限りません。
製造業のサプライチェーンにおいて、親企業と下請け・孫請け企業の力関係は歴然としています。公正取引委員会が実施する定期調査でも度々指摘されている通り、コスト高騰や消費税率引き上げの局面で、中小サプライヤーが「消費税分を親企業への納入価格にきちんと転嫁できているか」という問題が長年横たわっています。
仮に、輸出大企業が強い価格交渉力を背景に下請け企業へ単価の引き下げ(実質的な買いたたき)を迫り、消費税相当額を十分に支払っていなかったとします。それにもかかわらず、税務申告書の上では「消費税込みの仕入れ」として処理し、国から10%分の還付を全額受け取っていたとしたらどうなるでしょうか。本来下請けが受け取るべき対価を削りつつ、国からは税金の返還を受ける形になり、差額が輸出企業の利益(実質的な益税)として残ることになります。
制度自体が悪なのではなく、「取引の力関係によって仕入れ税額の転嫁が阻害されたとき、還付制度が強者の利益追求装置へと歪んでしまう」点こそが、本質的な批判の根源です。
【データ比較】国内取引と輸出取引における消費税フローの違い
国内専業の企業と輸出企業で、消費税の流れとお金の動きがどのように異なるのかを比較表でまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上時の消費税率 | 輸出:0%(免税) 国内:10%(標準税率) | 原則10%(軽減税率8%) | 仕向地主義に基づき国際的に整合した設定。制度設計自体に瑕疵はない。 |
| 仕入れ時の消費税負担 | 輸出・国内ともに仕入れ額の10%を先払い | 取引金額の10% | 輸出企業は仕入れ時点で多額のキャッシュアウトが発生する資金繰りリスクを負う。 |
| 納税/還付の最終結果 | 輸出:原則として「還付」 国内:原則として「納付」 | 国内事業者の約9割超が納付 | 輸出比率が高いほど還付額が跳ね上がり、世論から「優遇」と誤認されやすい。 |
| 年間還付規模(大手製造業) | 数億〜4,000億円規模(トヨタ等の推計) | 中小輸出業で数十万〜数千万円 | サプライチェーン全体の価格転嫁率が100%でない場合、実質的な利益還元が生じる懸念が残る。 |
【2026年最新動向】インボイス制度の影響と不正受給の摘発ラッシュ
輸出還付金 2026年最新動向を語るうえで外せないのが、インボイス制度(適格請求書等保存方式)の本格運用と、国税庁による監視態勢の大幅強化です。
インボイス制度と輸出還付の関係において、輸出事業者が仕入れ税額控除を適用して還付を受けるためには、国内の仕入れ先が発行する「適格請求書(インボイス)」の保存が必須となりました。免税事業者からの仕入れに対する経過措置(控除割合の段階的引き下げ)も進行しており、インボイスを発行できない免税事業者から部品や原材料を調達した場合、輸出企業側が還付を受けられる金額が目減りします。このため、中小零細の下請け事業者が取引から排除されたり、課税事業者への転換を強く求められたりする摩擦が起きています。
もうひとつの深刻な問題が、輸出還付金 不正受給 ニュースの急増です。代表的な手口が「金の密輸とペーパーカンパニーを用いた架空輸出」です。海外から密輸した金地金を日本国内で消費税込みで買い取ったように装い、ダミー会社を通じて海外へ輸出したと見せかけて、存在しない消費税の還付を国からだまし取る巨額詐欺グループが相次いで摘発されています。
被害額が数十億円から百億円規模に達する事件を受け、2026年現在、国税局の査察部(通称・マルサ)は多額の還付申告を行う事業者に対して重点的な反面調査を展開しています。「還付申告を出せば自動的にお金が振り込まれる」という時代は完全に終わり、申告から実際の入金までに詳細な帳簿提示や現場確認が求められるケースが増加しています。
輸出消費税還付を受けるための手続きと必須条件
輸出ビジネスを展開している中小企業や越境EC事業者にとって、還付は正当な権利です。輸出消費税還付 手続き 条件をクリアし、トラブルなく還付を受けるための実務ポイントを整理します。
まず前提として、自社が課税事業者でなければ還付は受けられません。免税事業者のままでは、仕入れにかかった消費税を精算する申告自体ができないため、あらかじめ「消費税課税事業者選択届出書」を税務署に提出しておく必要があります。さらに、簡易課税制度を選択していると実際の仕入れ額に基づいた計算ができないため、本則課税(一般課税)で申告しなければなりません。
手続きにおいて最も厳格にチェックされるのが、輸出の事実を証明する証憑書類です。
- 輸出許可書:税関から交付される正規の輸出許可証(原本保存が必須)。
- 適格請求書(インボイス):仕入先や外注先から適法に受領した登録番号入りの請求書。
- 国際郵便の発送伝票控え:EMSや国際小包などを利用した少額輸出の場合、日本郵便等の引受書類。
- 契約書および送金記録:海外バイヤーとの売買契約書、通帳の入金明細。
【プロの結論】還付申告を積極的に行うべき事業者・慎重を期すべき事業者
越境ECや貿易仲介を行う事業者のうち、「仕入れのほぼすべてが国内課税仕入れであり、売上の過半が海外向け」という企業は、速やかに課税事業者となって還付申告を行うべきです。10%の税金が戻ってくるか否かは、薄利多売の物販ビジネスにおいて死活問題となります。
一方で、「仕入れの証憑管理がずさんな事業者」や「免税事業者からの仕入れ比率が高い事業者」は見送り、または運用の抜本的見直しが必要です。書類の不備や架空取引の疑いが持たれると、税務調査で追徴課税や重加算税が課されるだけでなく、還付金の支払いが数カ月以上にわたって差し止められ、資金ショートに追い込まれるリスクがあります。
【輸出還付金とは】に関するよくある質問(FAQ)
Q1:輸出還付金は輸出企業だけに与えられた「補助金」や「特権」なのですか?
A1:法的には補助金でも特権でもありません。日本の消費税は「国内での消費」に対して課される税金であるため、海外で消費される製品に対して税を課さない国際基準(仕向地主義)に基づいた精算処理です。仕入れ時に先払いした税金が戻ってきているにすぎず、制度そのものが不当な優遇措置というわけではありません。
Q2:個人事業主や小さなネットショップでも輸出還付を受けられますか?
A2:条件を満たせば個人事業主でも還付を受けられます。要件は「消費税の課税事業者(本則課税)であること」と「税関の輸出許可書や発送伝票などの証明書類を揃えていること」です。eBayやAmazonなどを通じた越境EC販売でも、正しく申告すれば仕入れ時の消費税を取り戻せます。
Q3:なぜ国税庁は輸出還付の税務調査をこれほど厳しく行うのですか?
A3:不正受給の温床になりやすいためです。通常の確定申告は事業者が税金を「納める」手続きですが、還付申告は国が事業者に現金を「支払う」手続きです。過去に金地金密輸や架空の輸出伝票を使った大規模な脱税事件が頻発したため、当局は実地調査や反面調査を通じて不正がないかを極めて厳重に監視しています。
まとめ:制度の本質を見極め、感情論に惑わされない判断を
輸出還付金は、海外市場で戦う製品に国内の税金を二重に乗せないための合理的な仕組みとして設計されました。しかし、大企業が手にする巨額の還付データや、下請け企業への買い叩き問題が重なることで、「富める者がさらに優遇されている」という根強い不信感を生み出しています。
ビジネスの現場に立つ事業者にとって肝心なのは、ネット上のセンセーショナルな言説に振り回されることなく、制度の法的な立て付けと厳格化する税務リスクを冷静に把握することです。インボイス制度が定着した現在、輸出ビジネスでキャッシュフローを最適化するためには、透明性の高い証拠書類の管理と、下請法に配慮した公正な調達関係の構築が欠かせません。 (出典: 輸出 還付 金 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。