後期高齢者医療保険の激変!窓口2割・3割負担の境界線と負担増の真相
75歳を迎える誕生月、手元に届く保険証を見て多くのシニアやその現役世代の家族が息を呑みます。「これまで1割負担だった窓口支払いが急に2割、3割へ跳ね上がった」「振り込まれる年金の手取りが、身に覚えのない天引きで大幅に減っていた」という混乱は、医療機関の受付や自治体の窓口で日常茶飯事となっています。超高齢社会の財政再建を理由に制度改定が繰り返され、2026年の今、高齢者医療の負担構造はかつてない厳しさを迎えています。
特に注視すべきは、2022年秋に導入された「2割負担」の経過措置(外来負担の急増を抑える配慮措置)が完全に終了し、中間所得層の自己負担が実質的に満額化している点です。さらに現役世代の医療保険改革に伴い、出産育児支援金の上乗せや保険料賦課限度額の引き上げなど、水面下で進んだ負担増が家計へ直撃しています。75歳という節目を前に、どのような基準で窓口負担が決まり、保険料がいくら引かれるのか。知っておくべき決定的な構造と防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口負担は単身「年収200万円以上」で2割、「年収約383万円以上」で現役並みの3割へ引き上がる二重の判定基準が存在する。
- 要点2:保険料は都道府県の「広域連合」ごとに異なり、限度額の段階的引き上げや現役支援金の上乗せで年金天引き額が増加傾向にある。
- 要点3:会社の健康保険の扶養から外れる「家族の連鎖負担」や、申請しないと受けられない高額療養費・保険料減免の特例を見落とすと年間数十万円の損失になる。
【2026年最新】窓口負担が2割・3割へ跳ね上がる年収基準と判定ロジック
病院の窓口で支払う医療費の自己負担割合は、原則1割、一定以上の所得がある世帯は2割、そして現役並みの所得がある世帯は3割という3段階に分かれています。現場で最も相談が多いのは、「年金暮らしで贅沢もしていないのに、なぜ自分が2割負担になるのか」という疑問です。この分岐点は、単なる感覚ではなく厳密な法的主観基準によって機械的に割り振られます。
まず窓口負担割合が2割となる対象者は、同じ世帯の被保険者の中に「住民税の課税所得が28万円以上」の人がいることが第1の関門です。その上で、年金収入とその他の合計所得金額を合算した年収基準において、単身世帯なら「年収200万円以上」、2人以上の複数世帯なら「合計年収320万円以上」に達している場合に適用されます。パート収入や個人年金、不動産の少額賃貸収入がある場合、容易にこの200万円のボーダーラインを超えてしまうため注意を要します。
さらに窓口負担が3割となる現役並み所得者の年収基準は、住民税の課税所得が「145万円以上」の世帯です。年収ベースに換算すると、単身世帯で約383万円以上、複数世帯で合計520万円以上が目安です。退職金を受け取った翌年や、自宅の土地・株式などを売却して一時的な譲渡所得が発生したケースでも、翌年度の判定で突如3割負担へ跳ね上がる罠が存在します。
保険料はなぜ上がる?計算方法のカラクリと「年金天引き」の絶対条件
窓口負担だけでなく、毎月徴収される保険料そのものの高騰にも明確な構造的理由があります。制度を運営するのは市区町村ではなく、各都道府県のすべての自治体が加入する後期高齢者医療広域連合です。保険料率は地域ごとの医療費実績に応じて2年ごとに改定され、財政力の乏しい地域や高齢化率が極めて高い地域ほど負担が重くなる構造を抱えています。
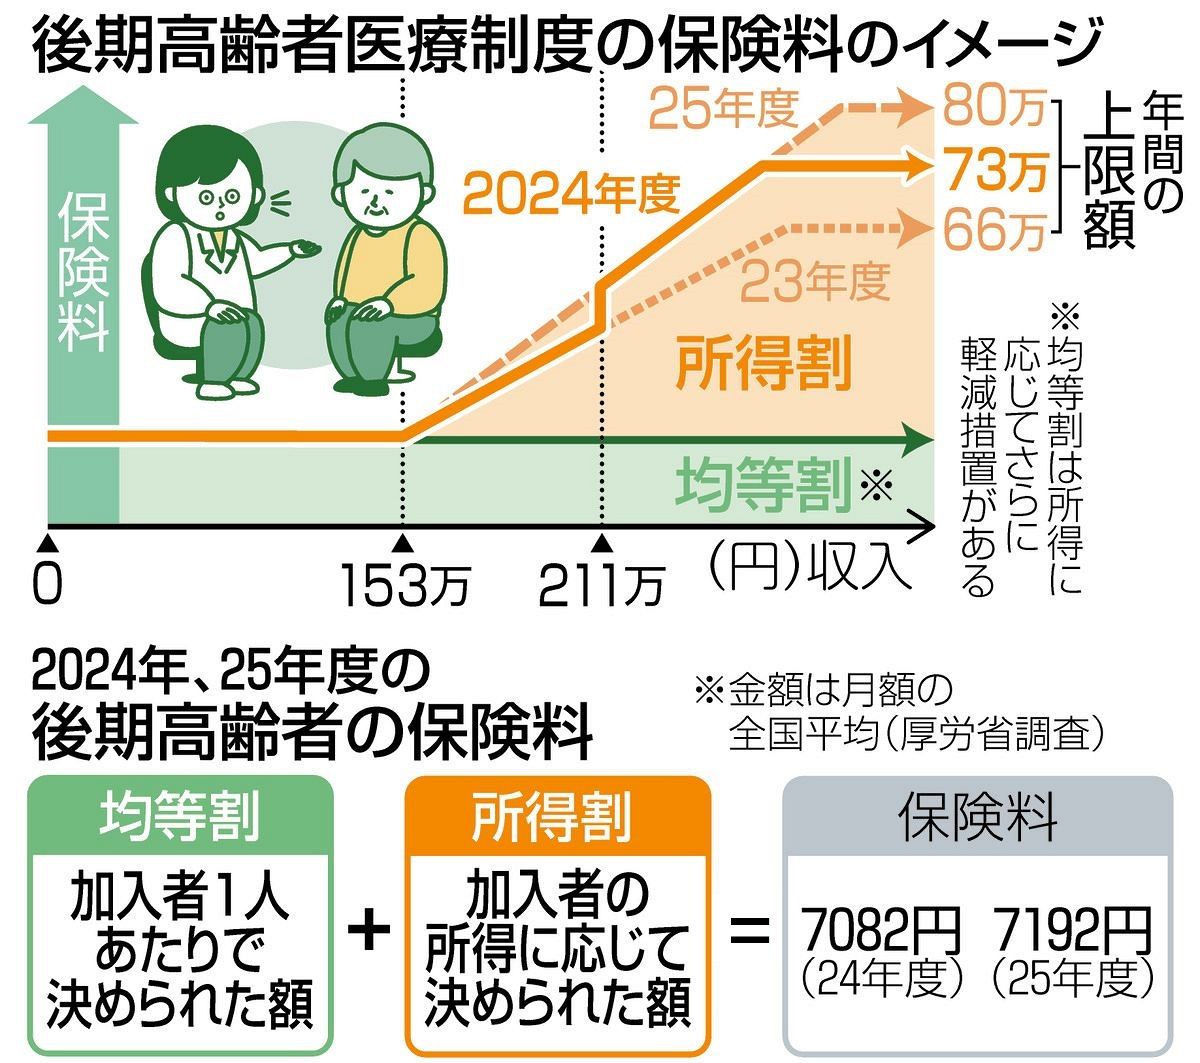
後期高齢者医療保険料の計算方法は、被保険者全員が均等に支払う「均等割額」と、前年の所得に応じて算出される「所得割額」の合計で決定されます。近年は団塊の世代が完全に75歳以上へ移行したことに伴い、基礎的な給付費が膨張。さらに2024年度から段階的に導入された保険料賦課限度額の引き上げ(上限73万円から80万円への改定)に加え、少子化対策支援の一環として現役世代支援の拠出金が上乗せされたことで、所得割率が全国的に引き上げられました。
この保険料は、原則として偶数月に支給される公的年金から自動的に差し引かれます。年金天引き(特別徴収)が行われる条件は以下の通りです。
- 年金額基準:老齢・退職・障害・遺族年金の受給額が年間18万円以上であること
- 合算限度額ルール:介護保険料と後期高齢者医療保険料の合計額が、対象となる年金受給額の「2分の1」を超えていないこと
条件を満たさない場合や、75歳になった直後の数か月間は、納付書や口座振替で支払う「普通徴収」となります。なお、市区町村の窓口へ申請書を提出することで、年金天引きを停止して「口座振替」へ変更することが可能です。これにより、生計を一にする現役世代の家族名義の口座から振替を行い、その家族の年末調整や確定申告で社会保険料控除を適用させ、世帯全体の手取りを増やす合法的な家計防衛テクニックも存在します。
【比較検証】所得区分ごとの窓口負担と高額療養費制度の上限額
医療費がかさむ高齢期において、家計を守る最後の防波堤となるのが「高額療養費制度」です。しかし、この上限額も所得区分や窓口負担割合と直結しており、区分が1つ上がるだけで月々の支出限度額が大幅に上昇します。
| 所得区分 | 年収・課税所得の目安 | 窓口負担割合 | 高額療養費の自己負担上限額(月額・外来) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|---|
| 現役並み所得者Ⅲ | 課税所得690万円以上 (年収約1,160万円以上) | 3割 | 252,600円+(医療費-84.2万円)×1% ※外来・入院合算のみ | 現役世代の最上位区分と同等。長期入院や高額薬剤治療では極めて重い自己負担が発生する。 |
| 現役並み所得者Ⅱ | 課税所得380万円以上 (年収約770万円〜1,160万円未満) | 3割 | 167,400円+(医療費-55.8万円)×1% ※外来・入院合算のみ | 退職後も役員報酬や事業所得を維持している層が該当。事前の限度額認定証提示が不可欠。 |
| 現役並み所得者Ⅰ | 課税所得145万円以上 (単身年収約383万円以上) | 3割 | 80,100円+(医療費-26.7万円)×1% ※外来・入院合算のみ | 「年収383万円未満」の基準収入額適用申請を行えば、1割または2割へ引き下げられる余地あり。 |
| 一般Ⅱ(一定以上所得者) | 課税所得28万円以上 (単身年収200万円以上) | 2割 | 18,000円(年間上限14.4万円) | 外来診療の頻度が高い慢性疾患者は、旧来の1割負担時代と比べて月々の固定支出が倍増。 |
| 一般Ⅰ(一般所得者) | 課税所得28万円未満 (単身年収200万円未満) | 1割 | 18,000円(年間上限14.4万円) | 最も標準的な区分。多数回該当(世帯で年4回以上上限到達)時の負担軽減策の確認を推奨。 |
| 低所得者Ⅱ・Ⅰ | 世帯全員が住民税非課税 または年金収入80万円以下等 | 1割 | 8,000円(区分Ⅰ・Ⅱ共通) | 入院時の食事代も1食100円〜200円台へ大幅軽減されるため、非課税証明の取得が極めて重要。 |
高額な抗がん剤治療や手術を受ける際、医療機関へ事前に提示することで窓口支払いを上記の上限額までに抑えられるのが後期高齢者医療限度額適用認定証です。現在はマイナ保険証を利用すれば、事前の交付申請を行わなくても医療機関のカードリーダーで情報連携され、自動的に限度額が適用される運用が定着しています。しかし、システムの不具合時やマイナ保険証未所持者の場合は、市区町村の窓口で紙の認定証発行手続きを怠ると、一時的に窓口で多額の現金立替を強いられるリスクが残されています。
【実態検証】「75歳の壁」で生じる家計ショックと現場のリアルな声
75歳を迎えるにあたり、最も激しい家計の摩擦を生むのが「会社の健康保険の扶養から外れる影響」です。75歳の誕生日を迎えた当人は、健康保険組合や協会けんぽの被扶養者資格を強制的に喪失し、単独で後期高齢者医療制度に加入します。ここで深刻な事態に直面するのが、75歳未満の配偶者や家族です。
「夫が75歳になった途端、健康保険の被扶養者だった71歳の妻が突如国民健康保険への切り替えを迫られ、夫婦合算の保険料が月額3万円近く跳ね上がった」という相談が自治体窓口に殺到しています。それまで現役世代の扶養に入っていれば保険料は0円でしたが、75歳という制度の壁によって配偶者が国民健康保険へ放り出され、均等割と所得割の二重課税状態に陥るためです。
75歳の切り替え手続き自体は、基本的に行政側でデータ処理されるため、本人による広域連合への新規加入申請は原則不要です。誕生月の前月下旬頃に新しい保険証(または資格確認書)が自宅へ自動送付されます。しかし、前述のように「扶養されていた家族の国民健康保険加入手続き」や「会社の健康保険からの脱退手続き」は自動では行われません。これを放置すると、被扶養者側の無保険期間が生じたり、過去に遡って高額な国保料を一括請求されたりするトラブルに直結します。
一般に知られていない盲点とネットの誤解|減免制度と合法的な防衛策
インターネット上では「年収200万円を超えたら絶対に2割負担を免れない」「年金天引きは国の強制徴収だから逃げられない」といった一方的な情報が散見されますが、制度の構造を緻密に読み解くと正当な例外規定が存在します。
代表的な盲点が、後期高齢者医療保険料の減免理由に該当する場合の救済措置です。多くの自治体において、以下のような正当な事情がある場合は申請により保険料の減免や徴収猶予が認められます。
- 災害による重大な損害:震災、風水害、火災などにより住宅や家財に基準以上の損害を受けた場合
- 主たる生計維持者の収入激減:病気、負傷、事業の休廃止などにより、前年に比べて今年の所得が半分以下に激減する見込みである場合
- 生活困窮状態:生活保護の基準に近い状態へ陥り、預貯金や資産を活用してもなお支払いが困難と認められる場合
また、窓口3割負担の判定においても「基準収入額適用申請」という見落とされがちなルールがあります。課税所得が145万円以上で機械的に3割負担と判定された場合でも、前年の実収入が単身で383万円未満、2人以上で520万円未満であることを確定申告書などで証明できれば、申請によって1割または2割へ引き戻すことができます。行政側が所得を自動把握できない株式の分離課税などを利用している場合、自ら窓口で証明しなければ高い負担割合のまま放置されるリスクがあるのです。
【プロの結論】医療費の自己防衛ができる人・家計破綻リスクが高い人の特徴
2026年以降の医療費抑制政策の中で、家計を守り抜ける人と予期せぬ負担増に苦しむ人の二極化が進んでいます。その決定的な境界条件を整理しました。
- 自己防衛ができる世帯の特徴:
- 単身200万円、世帯320万円という窓口2割判定の閾値を把握し、個人年金の受取時期やパート収入を賢くコントロールしている。
- マイナ保険証の連携を済ませて限度額適用をスムーズに行い、年金天引きを口座振替へ変更して現役世代の子どもの社会保険料控除として節税に活かしている。
- 家計破綻リスクが高い世帯の特徴:
- 不要になった不動産の一時売却益や退職金の計上により、翌年度の窓口負担と保険料が跳ね上がる構造を予測できていない。
- 75歳到達時に配偶者の健康保険脱退・国保切り替え手続きを放置し、二重の保険料請求に慌ててしまう。
- 身体の不調を理由に受診を控え、早期発見を逃して結果的に高額な入院・手術費を支払う悪循環に陥っている。
【後期高齢者医療保険】に関するよくある質問(FAQ)
Q1:75歳になったら、これまでの保険証はいつまで使えますか?
A1:75歳の誕生日の前日をもって、これまで加入していた国民健康保険や会社の健康保険(被用者保険)の資格は自動的に喪失します。誕生日の当日からは、事前に送付される後期高齢者医療制度の資格確認書またはマイナ保険証を使用してください。誕生日前日に古い保険証で受診した場合は旧保険、当日以降は新制度での請求となるため、月をまたがずとも切り替わり日には医療機関の窓口へ必ず申し出る必要があります。
Q2:窓口負担が2割になるか1割になるか、いつの時点で決定されますか?
A2:毎年8月1日に「定期判定」が行われます。この判定には前年の1月1日から12月31日までの所得(住民税課税所得)が使用され、その年の8月1日から翌年7月31日までの1年間に適用される窓口負担割合が決まります。そのため、前年に不動産を売却するなどして一時的に所得が増えた場合、その年の8月からの1年間だけ負担割合が2割や3割に引き上がる現象が起こります。
Q3:年金が少なくて保険料が払えない場合、保険証を取り上げられますか?
A3:保険料を滞納したからといって、直ちに医療を受けられなくなるわけではありません。しかし、特別な理由なく長期間滞納が続くと、通常の被保険者証の代わりに有効期限の短い「短期被保険者証」が交付されたり、窓口で全額(10割)を一旦支払う「被保険者資格証明書」へ切り替えられたりするペナルティが課されます。支払いが困難な場合は、滞納する前に市区町村の後期高齢者医療担当窓口へ相談し、徴収猶予や減免の申請を行ってください。
Q4:夫婦で75歳以上ですが、窓口負担割合は世帯で統一されますか?
A4:窓口負担割合の判定は「世帯単位の所得」を基準に行われますが、個人の判定要件も組み合わされます。住民税課税所得が基準以上ある人が世帯に1人でもいれば、夫婦ともに2割または3割負担となるケースが一般的です。ただし、所得の少ない側の受給状況や年収合算額が基準を下回る場合など、夫婦で別々の割合(例:夫が2割、妻が1割)になるパターンも存在します。広域連合から届く負担割合通知書の記載を個別に確認することが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
医療財政の逼迫を背景に、75歳以上の後期高齢者に対する窓口負担や保険料の算定基準は年々シビアさを増しています。かつてのように「高齢者になれば医療費は1割で安心」という時代は完全に幕を閉じました。2割負担の対象枠や賦課限度額の引き上げは、今後も定期的な見直しが行われる可能性が極めて高いのが実情です。
重要なのは、制度の変更に翻弄されて受診をためらうのではなく、所得基準のボーダーラインを正確に把握し、利用可能な減免制度や高額療養費の仕組みを能動的に使い倒す姿勢です。家族の扶養関係の整理や年金振替口座の工夫など、事前の知識があるだけで年間の家計防衛力には数十万円の差が生まれます。75歳の節目を不安の契機にするのではなく、家計と医療費の総点検を行う好機と捉えて備えてください。 (出典: 後期 高齢 者 医療 保険(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。