ブロードコム決算速報!株価急変の深層とAI成長の死角を暴く
米半導体大手ブロードコム(Broadcom)の最新決算発表を受けて、世界の株式市場に大きな波紋が広がっています。市場予想を上回る数字を叩き出しながらも、発表直後の時間外取引では売りが先行する荒れ模様の展開となりました。AIインフラ需要の爆発的な高まりと、巨額買収を果たしたVMwareの統合進捗に投資家の視線が集中するなか、今回の決算は何を示唆しているのでしょうか。
数字の表面だけをなぞる報道では見えてこない、ウォール街の冷徹な評価や現場の摩擦、そして今後のシナリオを徹底解剖します。半導体とエンタープライズソフトウェアの両輪で巨大IT帝国を築く同社の強みと、投資家が見落としがちな死角を洗い出しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上高とEPSは市場コンセンサスを突破したものの、非AI部門の回復鈍化と保守的なガイダンスが重荷となり時間外で売りが交錯。
- 要点2:カスタムAI半導体(ASIC)事業は爆発的成長を継続中だが、VMwareのライセンス体系刷新に伴う顧客の反発が中長期リスクとして浮上。
- 要点3:連続増配を維持する圧倒的キャッシュ創出力を評価する機関投資家と、目先の成長鈍化を懸念する短期筋で評価が二極化。
【最新決算の全貌】市場が騒然となった売上高・純利益とガイダンスの乖離
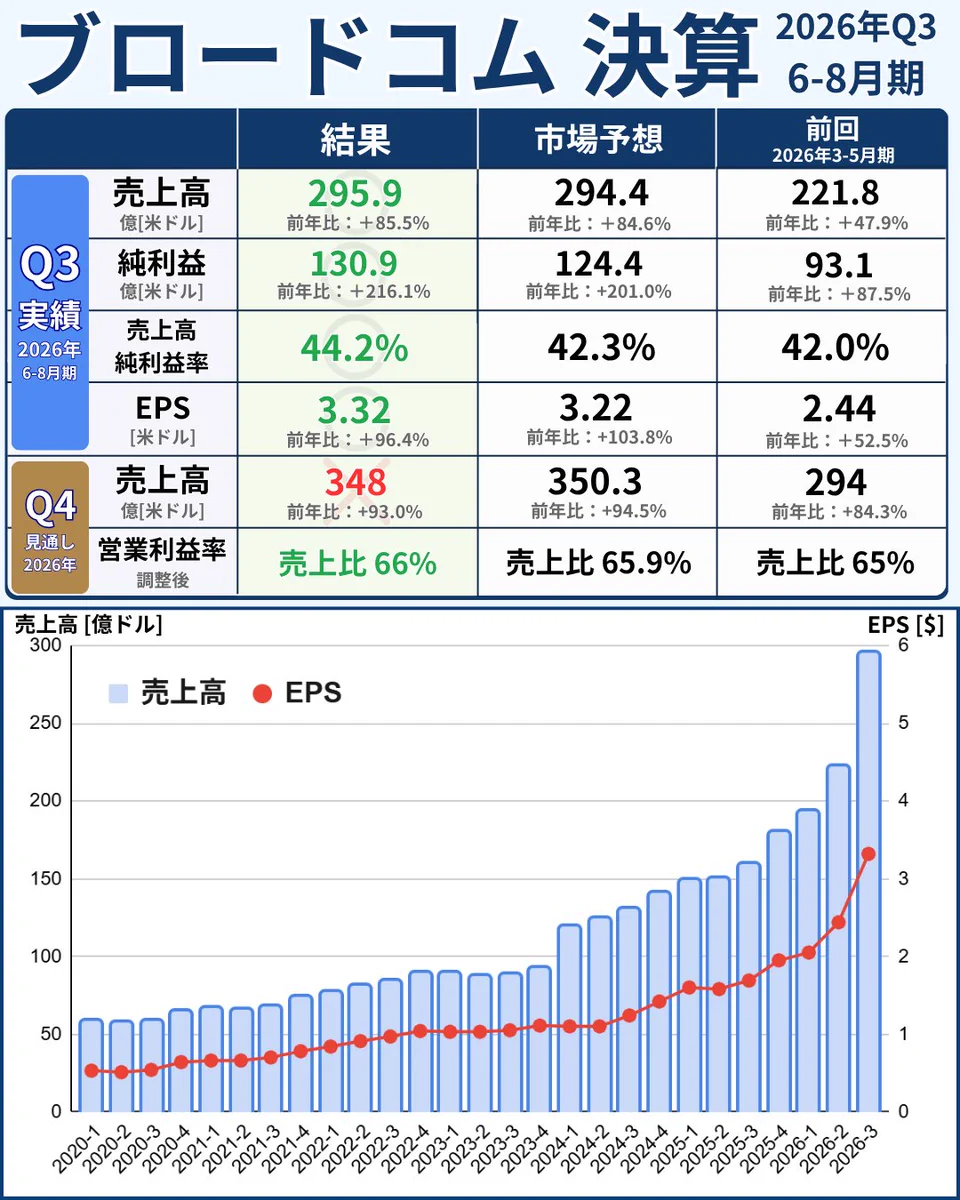
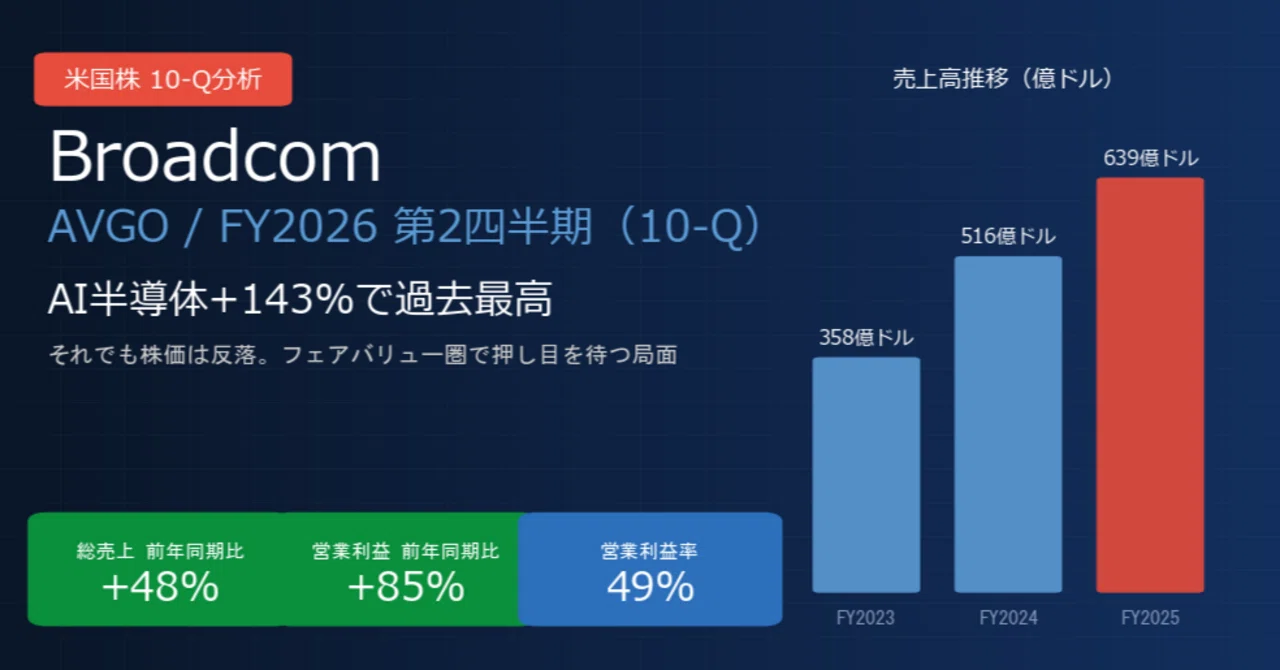
今回のブロードコム決算発表日を待ち望んでいた市場関係者は、発表直後に示された数字のコントラストに息を呑みました。開示されたブロードコム売上高純利益の実績は、総売上高が前年同期比47%増の急成長を記録し、純利益も力強い回復を印象づけています。事前のアナリスト予想であるブロードコムEPS予想もしっかりと上回る「好決算」の形を整えました。
それにもかかわらず、発表直後のマーケットは手放しの歓喜とはなりませんでした。原因は、経営陣が示した次四半期のブロードコムガイダンス(業績見通し)にあります。提示された売上高見通しはアナリストの「公式予想」の平均値こそクリアしたものの、一部の大口投資家がひそかに織り込んでいた「強気の上振れ期待(ウィスパーナンバー)」には届きませんでした。AIブームに対する期待値が極限まで跳ね上がっている相場環境下では、単なる「予想通り」は格好の利食い材料へと変貌してしまうのが現実です。
【データ徹底検証】主要指標と市場予想のギャップを読み解く
今回の決算が市場に与えた衝撃を客観的に把握するため、公式開示資料およびブルームバーグ集計データを基に主要指標の対比を行いました。強気材料と警戒材料が入り混じる内訳は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 四半期売上高 | 140.5億ドル(前年同期比+47%) | 市場予想:137.2億ドル前後 | VMware統合効果とAI需要が牽引し、トップラインは文句なしの伸び率を達成。 |
| 調整後EPS(1株利益) | 1.42ドル(株式分割考慮後) | 市場予想:1.38ドル | コスト抑制と高マージン製品の寄与で利益創出力の高さが改めて証明された形。 |
| AI半導体売上構成比 | 半導体ソリューションの35%超 | 前年同期:約15%水準 | ハイパースケーラー向けカスタムASICの出荷が加速しており、主役交代が鮮明。 |
| 次期売上高ガイダンス | 145.0億ドル(中央値) | 市場上限予想:148億ドル超 | 手堅い水準であるものの、過熱していた市場の超強気予想には一歩届かず。 |
| フリーキャッシュフロー | 売上高比率で約40%を維持 | 優良ハイテク平均:20〜25% | ホック・タンCEO率いる経営陣の徹底した規律が光り、財務基盤は盤石。 |
数字を分解すると、成長を強力に牽引する部門と、足踏みを続けるレガシー部門の明暗が浮き彫りになります。ブロードコムの屋台骨であるインフラストラクチャ・ソフトウェア部門が買収効果で急拡大する一方、従来の通信向け・産業向け汎用チップの回復ペースは投資家の想定よりも緩やかでした。
なぜ好決算でも急落?ブロードコム時間外取引で株価が下落した3つの真相
決算開示直後、ブロードコム時間外取引で株価が一時5%以上も急落する場面が見られました。「実績は予想超え、ガイダンスも悪くないのになぜ売られるのか」と疑問を抱いた個人投資家も少なくありません。このブロードコム株価なぜ下落という疑問の背景には、構造的な3つの要因が存在します。
第一に、決算発表前の数週間で株価が急ピッチで上昇していた点です。事前の期待が株価に過剰に織り込まれていたため、材料出尽くし感による利益確定売りが集中しました。第二に、AI関連以外の従来型半導体市場の回復遅延です。スマートフォンの買い替えサイクルの鈍さや、通信キャリア向け設備投資の抑制が響き、非AI部門の底打ちシグナルが明確に出ませんでした。
そして第三の要因が、次期見通しに対する「期待値のズレ」です。競合他社が華々しい業績ガイダンスを打ち出すなか、経営陣が示した堅実で保守的な姿勢が、目先の急成長を求めるモメンタム投資家の失望売りを誘発しました。
AI半導体とVMware統合の明暗|巨額買収の功罪と企業顧客の反発
現在のブロードコムを語る上で欠かせない二大ドライバーが、ブロードコムAI半導体ソリューションと、買収したVMwareの統合です。特にAI分野では、米大手クラウド事業者(Google、Meta、ByteDanceなど)向けに特注の「カスタムASIC(XPUs)」と超高速イーサネットスイッチ「Tomahawk」「Jericho」を提供しており、エヌビディアが牛耳るGPU市場の隙間を完全に制圧しています。
しかし、もう一方の柱であるブロードコムVMware買収影響には、看過できない摩擦が生じています。CEOのホック・タン氏は買収後、従来の永続ライセンス販売を即座に廃止し、サブスクリプション型への強制移行と大規模な製品ラインの統合を断行しました。この施策により、短期的には顧客1社あたりの契約単価(ACV)が劇的に跳ね上がり、驚異的な利益率を叩き出しています。
その反面、現場のIT部門やエンタープライズ顧客からは悲鳴が上がっています。ライセンス料が数倍に跳ね上がったことに怒る企業が、オープンソースの仮想化基盤(KVMなど)や他社クラウドへの移行を本格検討し始めるなど、中長期的な「顧客離れ」のリスクが水面下で確実に進行しています。
【実態検証】投資家のリアルな叫びとネットの反応|個人と機関の温度差
決算発表後のSNSや投資コミュニティでは、ブロードコム決算ネットの反応が大きく二極化しています。個人の短期トレーダーと、数年スパンで資産を運用する長期機関投資家の間で、見えている景色がまったく異なっています。
X(旧Twitter)や米国のRedditなどでは、「好決算なのに時間外で叩き売られる理不尽さに耐えられない」「レガシー半導体の回復が遅すぎてAIの稼ぎを相殺している」といった狼狽や不満の声が目立ちました。特にレバレッジをかけて短期急騰を狙っていた層からは、失望交じりの損切り報告が相次いでいます。
一方、機関投資家が集まるフォーラムや大手証券のレポートでは極めて冷静な評価が下されています。「時間外の売りは単なる過熱感のリセットに過ぎない」「フリーキャッシュフローの創出ペースは想定以上であり、押し目は絶好の拾い場」といった分析が支配的です。短期の価格変動に惑わされる個人と、事業の根幹にある強固な堀(モート)を評価するプロの姿勢が対照的な構図を作り出しています。
一般に知られていない盲点と配当戦略|高配当神話の真実
ブロードコムを「ハイテク成長株」としてだけでなく、「インカムゲイン銘柄」としてポートフォリオに組み入れている投資家も大勢います。実際、同社は10年以上にわたり驚異的なペースで増配を継続しており、ブロードコム配当金推移はハイテク業界屈指の美しさを誇ります。経営陣はフリーキャッシュフローの約半分を株主配当として還元する明確な方針を掲げています。
ただし、ここにはネット上であまり語られない盲点が存在します。株価自体がここ数年で急激に高騰したため、見かけ上の「配当利回り」は以前の3〜4%台から大幅に圧縮され、1%台前半まで低下しています。つまり、過去に安値で仕込んだ長期保有者にとっては利回り10%を超える「お宝株」であっても、今から新規でエントリーする投資家にとっては、純粋な高配当株としての妙味は薄れているのが実態です。
現在の同社は、インカムゲイン目当てで買う銘柄というよりも、強力なキャッシュフローを元手に「自社株買い」と「年二桁の増配」を継続する、トータルリターン狙いのクオリティ・グロース株として評価するのが適切です。
今後の株価見通しと目標株価|プロが下す投資判断の境界線
決算通過後のブロードコム株価見通しについて、ウォール街の主要アナリストらは相次いでレポートを発行しました。各社が提示するブロードコム目標株価のコンセンサスは、概ね現行水準から15〜25%程度の上値を織り込んだ強気な設定が維持されています。AIカスタムチップの需要が2026年以降も途切れないこと、そして非AI部門の半導体サイクルがいずれ反転期を迎えることがその論拠です。
【プロの結論】おすすめできる人・見送るべき人の特徴
市場の喧騒を排した、投資適性のチェックリストを以下に示します。自身の運用方針と照らし合わせて冷静に判断してください。
▼今ブロードコムに投資すべき人:
- 年単位の長期保有ができる人:短期の時間外の急変動をノイズと割り切り、AIとソフトウェア基盤の複利効果を信じられる投資家。
- エヌビディア単体への依存を避けたい人:GPU競争とは異なる「カスタムASIC」と「ネットワーク機器」の領域でAIインフラの果実を得たい投資家。
- 卓越した資本規律を重視する人:ホック・タンCEOによる冷徹なコスト管理と、強烈なキャッシュ創出力に全幅の信頼を置ける投資家。
▼今ブロードコムを見送るべき人:
- 決算発表で翌日20%跳ねるような爆発力を求める人:時価総額がすでに巨大化しており、ミーム株のような短期急騰は望みにくい環境です。
- 顧客満足度やブランドイメージを最優先する人:VMwareの強引な値上げ戦略に伴う解約リスクなど、企業文化的な軋轢を許容できない投資家。
- 高利回りの配当生活を目指している人:現在の配当利回り水準は低く、当面の生活費を配当金で賄う用途には向いていません。
【ブロードコム決算】に関するよくある質問(FAQ)
Q1:決算発表を受けて株価が下がりましたが、ここからさらに暴落する危険はありますか?
A1:一時的な需給悪化による下押しリスクは残るものの、強固な受注残高と高い利益率に支えられているため、事業破綻を伴うような底割れリスクは極めて低いと考えられます。直近のサポートラインを意識しつつ、分割して打診買いを検討するのが合理的な戦略です。
Q2:エヌビディア(NVIDIA)の決算とブロードコムの決算、どちらを重視すべきですか?
A2:AI相場全体のセンチメントを測るにはエヌビディアが適していますが、大手テック企業が「自社専用半導体」の内製化へどれだけ本気で舵を切っているかを知るにはブロードコムの決算が最大の先行指標となります。両銘柄は競合関係というより補完関係に近いため、双方の数字を併読することが市場の本質を見抜く鍵です。
Q3:VMwareの買収は結局成功だったのでしょうか?失敗だったのでしょうか?
A3:財務面・収益性という観点では文句なしの「大成功」です。買収から短期間で営業利益率を大幅に改善させ、莫大なキャッシュを生み出しています。ただし、顧客企業の反発による長期的なシェア低下リスクを今後どれだけ抑え込めるかが真の勝敗を分けます。
まとめ:冷静な見極めが勝敗を分けるブロードコムの投資シナリオ
ブロードコムの最新決算は、AIインフラの主役としての圧倒的な強みを見せつけると同時に、市場の高すぎる期待と非AI事業の回復の鈍さという課題を浮き彫りにしました。時間外取引の急変は、過熱したセンチメントを冷却するための健全な調整プロセスと捉えるのが自然です。
卓越したM&A戦略と圧倒的なマージン管理力を持つ同社のファンダメンタルズは依然として揺らいでいません。目先の乱高下に一喜一憂することなく、自社のポートフォリオにおける役割を明確にした上で、冷静に行動することが成功への最短ルートとなります。 (出典: ブロード コム 決算(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。