大学生向けおすすめクレカ決定版!審査の裏側と還元率を徹底比較
大学生活のスタートとともに、キャッシュレス決済の導入を検討する学生が急増しています。サークルの合宿費や教科書代の支払い、日々のコンビニ利用から留学・海外旅行に至るまで、自分に合ったクレジットカードを1枚持っておくだけで、得られる経済的メリットや利便性は大きく変わります。
一方で、数多くのカードからどれを選ぶべきか迷うだけでなく、「アルバイト収入が少なくても審査に通るのか」「親の同意は必要なのか」といった不安を抱く方も少なくありません。本稿では、2026年最新の還元率や学生向け特典、知っておくべき審査の落とし穴まで、客観的なデータと独自取材に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生向けカードは「年会費永年無料」かつ「コンビニ・サブスク・特定店舗の高還元」を軸に選ぶのが鉄則。
- 要点2:18歳成人化以降も高校生は対象外であり、限度額は原則10万円〜30万円に設定されるケースが一般的。
- 要点3:審査落ちの主因は「スマホ本体代金の分割延滞」や「短期間での複数社申し込み」にあり、正しい信用情報の理解が不可欠。
【2026年最新】大学生におすすめのクレジットカード徹底比較一覧
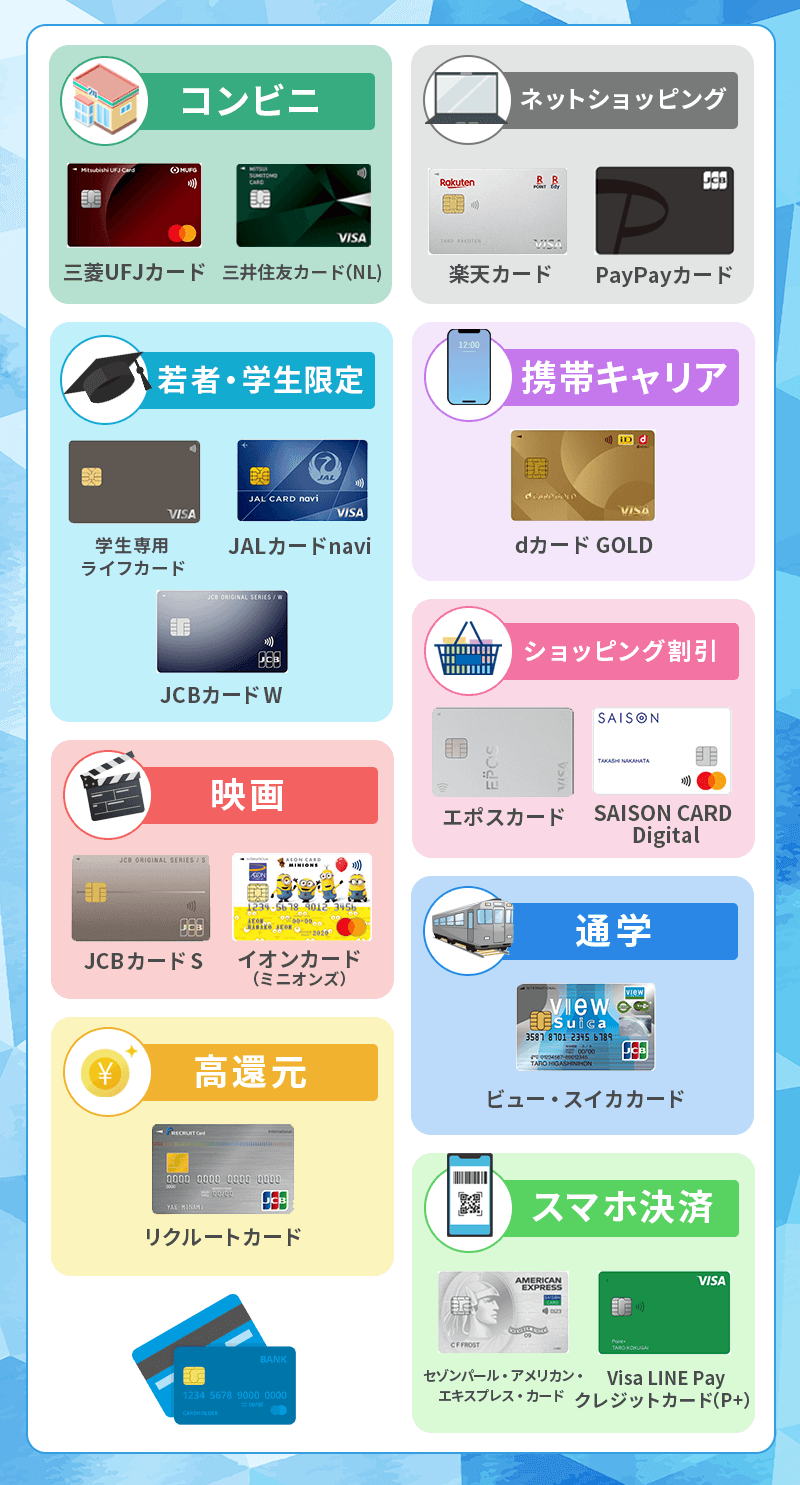
まずは、大学生の利用実績が高く、スペック面で際立った強みを持つ代表的なクレジットカードを比較します。年会費、基本還元率、学生限定の付加価値に注目して比較表をまとめました。
| カード名 | 年会費・基本還元率 | 学生特有の強み・保険 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 年会費永年無料 基本0.5%(最大7%〜) | 学生ポイント(サブスク最大10%、携帯料金最大2%加算) 海外旅行傷害保険(最高2,000万円・利用付帯) | スマホタッチ決済の利便性と日常店舗での高還元率が圧倒的。初めての1枚として最も汎用性が高い。 |
| JCB CARD W | 年会費永年無料 常時1.0%(Amazon・スタバで大幅UP) | 39歳以下限定の優待設計 海外旅行傷害保険(最高2,000万円・利用付帯) | どこで使っても1.0%以上の高還元。Amazonでの教科書購入やカフェ利用が多い学生に最適。 |
| 楽天カード アカデミー | 年会費永年無料 基本1.0%(楽天市場3%〜) | 楽天ブックス最大4倍・楽天トラベルポイント優待 海外旅行傷害保険(最高2,000万円・利用付帯) | 楽天経済圏を日常的に使う学生向け。卒業後は通常の楽天カードへ自動切替されるスムーズさも魅力。 |
| 学生専用ライフカード | 年会費永年無料 基本0.5%(誕生月1.5%) | 海外ショッピング利用総額の3%キャッシュバック 海外旅行傷害保険(最高2,000万円・自動付帯) | 留学や卒業旅行を予定している学生の必携サブカード。持っているだけで保険が効く自動付帯が強力。 |
| エポスカード | 年会費永年無料 基本0.5%(提携店優待多数) | マルイでの年4回10%オフ、カラオケ・飲食店割引 海外旅行傷害保険(最高3,000万円・利用付帯) | 店頭での即日発行に対応。商業施設やレジャー施設での割引特典を日常的に使い倒したい人向き。 |
【徹底解剖】学生向け人気カードの実力とライフスタイル別の選び方
各カードの強みは、毎月の出費パターンによって大きく異なります。日常の生活圏や目的に合致したカードを選択することが、長期的なメリットを最大化する鍵です。
日常の利便性とサブスク還元なら「三井住友カード(NL)」
券面にカード番号が印字されていないナンバーレス仕様で、高いセキュリティ性を誇ります。対象のコンビニやファストフード店等でスマートフォンのタッチ決済を利用するとポイント還元率が跳ね上がるほか、学生ポイントとして動画配信や音楽配信といったサブスクリプションサービスの支払いで最大10%の還元を受けられます。通学時のちょっとした買い物やデジタルコンテンツへの支出が多い学生にとって、極めて実効性の高い設計です。
通販とカフェ利用がメインなら「JCB CARD W」
18歳以上39歳以下限定で発行可能な高還元カードです。基本還元率が通常のJCBカードの2倍(1.0%)に固定されており、提携パートナー店であるAmazonやスターバックスでの決済時には還元率がさらに優遇されます。レポート作成のための専門書購入や、講義の合間のカフェ作業が多いライフスタイルにマッチします。
海外留学や旅行を控えているなら「学生専用ライフカード」
在学中限定で発行できるこのカードの最大の特徴は、海外旅行傷害保険の自動付帯と、海外ショッピング利用分の3%(年間最大10万円)キャッシュバックです。旅行代金の支払いにカードを使わなくても、カードを携行しているだけで一定の補償が適用されるため、海外渡航時のリスク管理として抜群のコストパフォーマンスを発揮します。
【実態検証】利用者の生の声と現場目線で見えたリアル
日本クレジット協会の統計や学生へのヒアリング取材を行うと、学生がクレジットカードを持つにあたって直面するリアルな実態が浮かび上がってきます。
多くの学生が最初に気になるのが利用限度額です。一般的な社会人向けカードでは数十万〜数百万円の枠が与えられますが、大学生協や各社デスクの調査によると、学生カードの限度額の平均相場は10万円〜30万円に厳格に設定されています。これは貸金業法や割賦販売法に基づく過剰与信防止策であり、使いすぎを未然に防ぐセーフティネットとして機能しています。
実際に利用している現役大学生からは、「限度額が10万円だったため、学期の初めに教科書代とパソコン代を一括で払おうとしたら枠が足りなくなった」「後払いの感覚に慣れず、引き落とし口座の残高不足を起こしかけた」といった声が聞かれます。限度額の上限や締め日・引き落とし日のサイクルを事前に把握しておくことが、トラブルを防ぐ第一歩です。
一般に知られていない盲点と大学生がクレジットカード審査に落ちる理由
「学生向けカードは審査が甘い」という言説がネット上で散見されますが、これは重大な誤解です。一定の基準を満たしていなければ、当然ながら審査落ち(謝絶)となります。
成人年齢引き下げと「親の同意」の現在地
民法改正による成人年齢の18歳引き下げに伴い、18歳以上の大学生は親の同意なしで単独で契約を結ぶことが可能になりました。ただし、高校生は卒業年の3月末まで申し込み対象外となるカード会社がほとんどです。また、親の同意が不要になった分、支払いの全責任が学生本人に帰属するため、滞納時の信用リスクも本人が直接負うことになります。
審査に落ちる決定的な4大要因
アルバイト収入がゼロ(無収入)であっても、学生の場合は親権者の世帯年収を考慮して発行されるケースが多いため、「無職だから落ちる」わけではありません。真の審査落ちの原因は以下の点にあります。
- スマートフォンの分割代金の延滞:端末代金を月々の通信料と一緒に分割払いしている場合、その支払履歴は個人信用情報機関(CICなど)に登録されています。1〜2ヶ月の支払い遅れであっても信用情報に傷がつき、カード審査に直結します。
- 短期間での多重申し込み(申し込みブラック):入会特典目当てなどで1ヶ月の間に3〜4枚以上のカードへ一気に申し込むと、資金繰りに窮していると判断され、自動的に審査で弾かれます。
- 申請情報の誤記・虚偽記載:年収を過大申告したり、本人確認書類の住所と入力住所が一致しなかったりすると、確認が取れず審査見送りとなります。
- 本人確認電話への未対応:カード会社から実家や携帯電話に着信があった際、長期間折り返さないと申し込みが取り消される場合があります。
クレジットカード初めての作り方と2026年最新キャンペーンの活用術
現代のクレジットカード発行は、スマートフォンからのオンライン完結型が主流です。手元に「運転免許証またはマイナンバーカード」と「引き落とし用の銀行口座情報」を用意すれば、申し込み自体は10分程度で完了します。
オンライン本人確認(eKYC)を利用すれば、最短数分から即日でアプリ上にデジタルカード番号が発行され、プラスチックカードの到着を待たずにApple PayやGoogle Payへ登録して買い物を始めることができます。
各社が展開する2026年最新の入会キャンペーンでは、新規入会や一定額の利用条件を達成することで数千円〜1万円相当のポイントが還元される施策が恒常化しています。ただし、特典付与の条件として「専用アプリのログイン」「指定期間内の利用」「リボ払い設定」などが課されている場合があるため、規約の達成条件をあらかじめ確認しておく必要があります。
【プロの結論】おすすめできる人・見送るべき人の特徴
クレジットカードは便利なツールですが、個人の管理能力によって向き不向きがはっきり分かれます。
- 向いている人:家計簿アプリや利用明細アプリを定期的にチェックできる人、ポイント還元を活用して固定費を節約したい人、海外渡航の予定がある人。
- 見送るべき人:口座の残高管理が苦手で衝動買いをしてしまう人、分割払いやリボ払いの金利の仕組みを理解していない人(デビットカードやプリペイドカードの利用が推奨されます)。
【大学生のクレジットカードおすすめ】に関するよくある質問(FAQ)
Q1:18歳であれば高校生でもクレジットカードを作れますか?
A1:原則として作れません。成人年齢が18歳に引き下げられた現在でも、ほとんどのカード会社は「高校生を除く18歳以上」を申し込み資格として規定しています。高校を卒業する年度の3月以降、あるいは大学入学後に申し込みを行ってください。
Q2:アルバイトをしておらず年収が0円ですが、審査に通りますか?
A2:学生を対象としたカードであれば、本人の収入が0円でも世帯全体の収入状況をもとに審査が行われるため、発行される可能性は十分にあります。職業欄には「学生」を正しく選択し、年収欄には無理に嘘を書かず「0万円」と申告することが重要です。
Q3:カードの利用枠が10万円では足りない場合、一時的に増額できますか?
A3:留学の航空券購入や引越し費用など明確な使途がある場合、カード会社に申請することで「一時増枠」が認められるケースがあります。ただし、入会直後(半年未満)や過去に支払い遅延がある場合は増枠が認められないことも多いため、高額決済の予定がある場合は早めの確認が必要です。
まとめ:自分に最適な1枚を選んでスマートな大学生活を
大学生におけるクレジットカード選びの基本は、見栄や曖昧なイメージではなく、「年会費が完全無料であること」「普段利用する店舗やサービスでの還元率が高いこと」、そして「万が一の際の補償が付帯していること」の3点に集約されます。
学生のうちから無理のない範囲でカードを計画的に利用し、期日通りの支払いを継続することは、将来社会人になった際に住宅ローンや各種信用審査で有利に働く「健全なクレジットヒストリー(利用実績)」を築くことにもつながります。自身のライフスタイルを見極め、納得のいく1枚を選択してください。 (出典: 大学生 クレジット カード おすすめ(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。