年金定期便ハガキの見方を徹底解明!50歳の罠と将来受給額の真実
誕生月に日本年金機構から届く薄いハガキ「ねんきん定期便」。ポストから取り出した後、「数字が小さくてよく分からない」「どうせ将来もらえないかもしれないから」と、圧着シールを開封すら背に放置している人が少なくありません。しかし、そのハガキに印字された金額の読み方を1つ誤るだけで、将来のライフプランが数百万円単位で狂ってしまう危険があります。
物価高や公的年金の財政検証を受けた制度改正論議が活発化している2026年現在、自身の老後資産を正確に把握する重要性は過去最高に高まっています。実は、ねんきん定期便は「50歳未満」と「50歳以上」で記載されている金額の意味が180度異なります。知らずに放置すると老後破綻の引き金にもなりかねない、ハガキの隠された見方と確認必須のチェックポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満のハガキ記載額は「現在までの実績」、50歳以上は「60歳まで同条件で働いた場合の予想見込額」であり前提が根本から違う。
- 要点2:35歳・45歳・59歳の節目の年にはハガキではなく全履歴が載った「封書」が届くため、年金記録の漏れ・消えの徹底チェックが必須。
- 要点3:マイナポータル経由で「ねんきんネット」へ連携すれば、2026年最新の受給額シミュレーションや未納分の追納試算が即座に可能になる。
【緊急検証】50歳を境に激変!ハガキ記載額のカラクリと見逃せない違い
ねんきん定期便のハガキを開いた読者の多くが最初に抱く違和感が、「記載されている年金額が異様に少ない」という疑問です。特に20代や30代の会社員がハガキを見ると、月々数万円もの厚生年金保険料を引かれているにもかかわらず、表面には「年額20万〜40万円程度」という絶望的な数字が並んでいます。ここで焦る必要はありません。これこそが、ハガキに隠された最大の構造的トラップです。
ねんきん定期便 はがき 50歳未満 見方における鉄則は、「そこに書かれている額は将来もらえる額ではない」と理解することです。50歳未満のハガキに記載されているのは、あくまで「ねんきん定期便 これまでの加入実績に応じた年金額」であり、仮に今すぐ退職して一生保険料を払わなかった場合に受給できる金額に過ぎません。
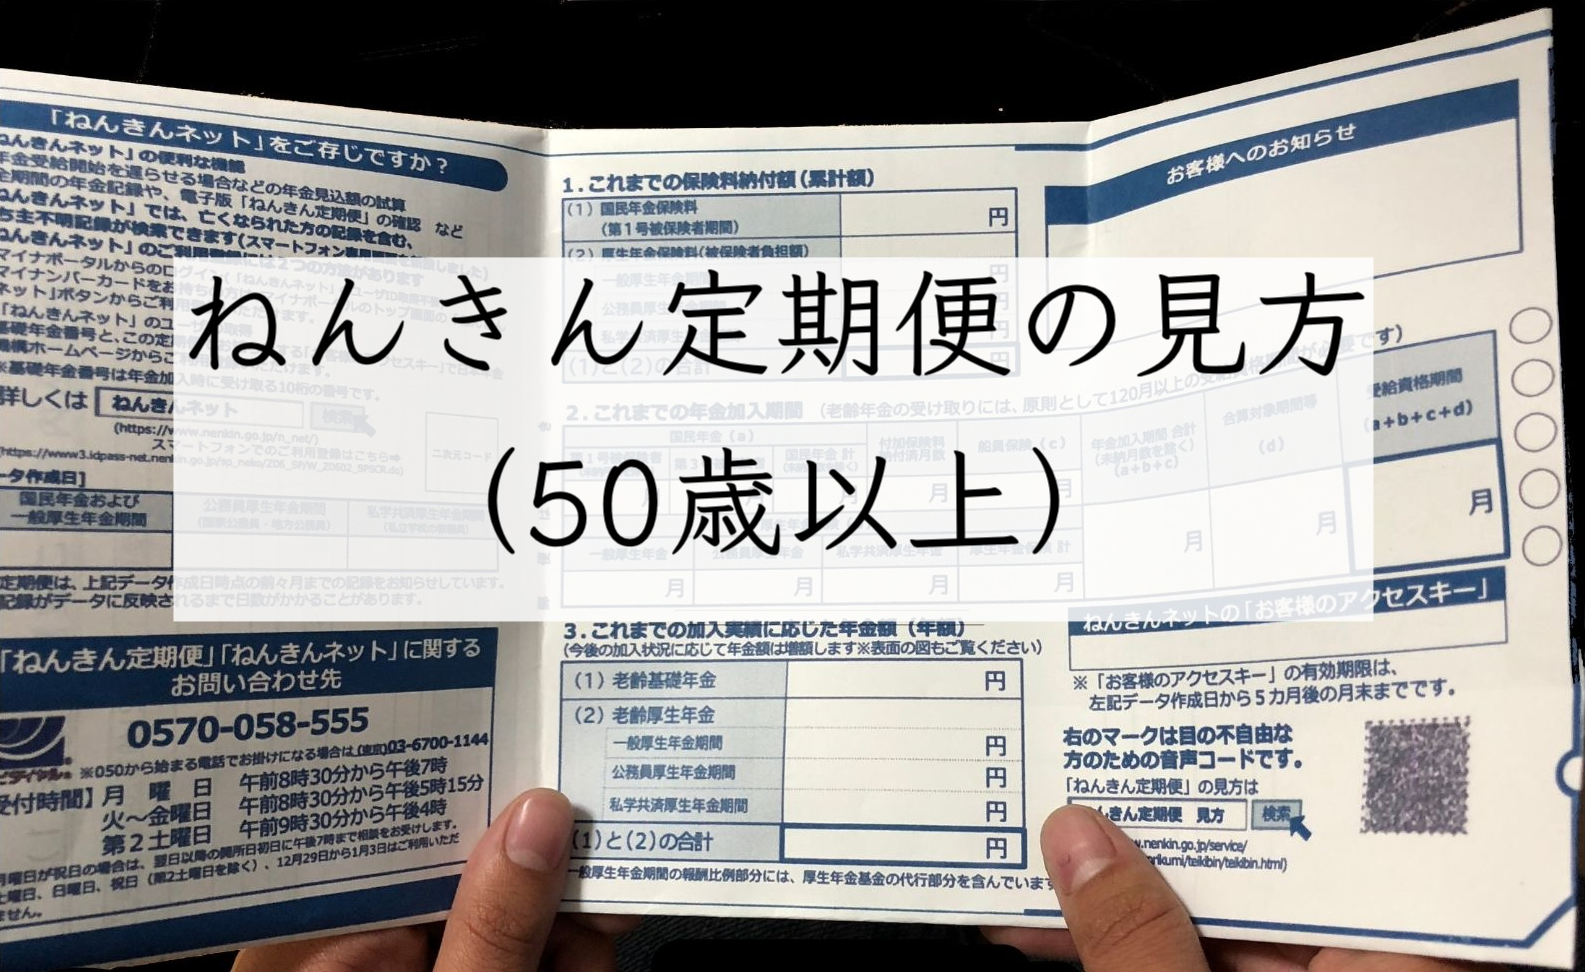
一方で、年金定期便 50歳以上 見込額 違いとして知られる通り、50歳を超えると記載内容が「現在の年収のまま60歳まで加入し続けた場合の将来の見込額」へと一変します。50歳を境に数字が跳ね上がるため、仕様の違いを知らないと「49歳までは絶望し、50歳で急に増えたと誤認する」という事態に陥ります。
| 対象年齢 | ハガキに記載される年金表示 | 金額の意味と計算基準 | 受取時の注意点と確認ポイント |
|---|---|---|---|
| 50歳未満 | これまでの加入実績に応じた年金額 | 過去からハガキ作成時点までに納めた実績のみを計算 | 将来の納付分は一切含まれていないため額面が極端に少なく見える |
| 50歳以上 | 老齢年金の見込額(年額) | 現在の加入条件(標準報酬月額等)が60歳まで続くと仮定して試算 | 役職定年や再雇用で年収が大幅に下がると実際の受給額は下振れする |
【年代別チェック】ハガキと封書の違い|35歳・45歳・59歳に届く重要書類
毎年の年金定期便 はがき いつ届く 誕生月の原則通り、通常は誕生月の当月(1日生まれの方は前月)に届きます。しかし、人生において3度だけ、ハガキではなくA4サイズの「封書」で届く特別なタイミングが存在します。それが35歳、45歳、59歳の節目です。
年金定期便 封書 ハガキ 違い 35歳 45歳 59歳において最も重要な差異は、掲載されている履歴の深さです。通常のハガキには「直近1年間の納付状況」しか載っていませんが、封書には「年金加入履歴の全記録(初任給から直近までの全月分)」と「国民年金・厚生年金・共済組合の全期間」が詳細な年金加入記録回答票とともに同封されています。
特に59歳に届く封書は、年金受給開始(原則65歳)を目前に控えた最終確認通知です。昭和36年(女性は昭和41年)4月1日以前に生まれた方に権利がある「特別支給の老齢厚生年金 受給開始年齢」の対象者であるかどうかも含め、受給開始時期と受取予定額のファイナルチェックを行う極めて重要な書類となります。
【現場の声】「届いてスルー」が招いた悲劇とSNSで話題の落とし穴
ネット上のコミュニティや知恵袋、SNS上では、ねんきん定期便を適切に確認しなかったことによる生々しいトラブルが毎年報告されています。
「転職した際に数ヶ月間の空白があり、厚生年金の資格喪失処理が国民年金への切り替え手続き漏れになっていたことに40代後半で気づいた」「結婚による改姓時、会社側と役所の連携ミスで旧姓時代の年金記録が数年間分ごっそり消滅していた」といった声は氷山の一角です。過去の「消えた年金問題」以降、名寄せ作業は進んだものの、基礎年金番号が統合されていないケースは依然としてゼロではありません。
こうしたねんきん定期便 見落としがちな落とし穴として特に多いのが、以下の3パターンです。
- 標準報酬月額の改ざん・入力ミス: 実際の給与明細で引かれている厚生年金保険料と、ハガキに印字された「標準報酬月額」の等級が一致していないケース。
- 転職時の国民年金未納期間: 会社を退職してから次の就職先へ入社するまでの間に生じた「1ヶ月の空白」が未納扱いになっているケース。
- 配偶者の第3号被扶養者期間の抜け: 配偶者の収入要件変更や手続き遅延により、第3号被保険者の期間が反映されていないケース。
【実践ステップ】将来もらえる額の計算方法と2026年最新シミュレーション
老後資金の不安を解消するためには、ハガキの情報をもとに「実際の生活費として月いくら手元に残るのか」を自ら把握しなければなりません。年金定期便 将来もらえる額 計算方法は、大まかに以下の2階建て構造で算出します。
1階部分の老齢基礎年金(満額:2026年度水準で約81万円/年)は、「納付月数 ÷ 480ヶ月」で計算されます。2階部分の老齢厚生年金は、「平均標準報酬額 × 5.481 ÷ 1000 × 厚生年金加入月数」が基本式となります。
しかし、手動での試算は複雑を極めます。そこで必須となるのが、デジタルツールを活用した年金受給額 シミュレーション 2026年最新のやり方です。ハガキ裏面に記載されている「照会番号」を使うか、あるいはマイナポータルからねんきんネット ログイン 連携を行うことで、スマートフォン上で「今後の年収変動」「65歳以降の繰下げ受給(最大84%増額)」「働きながら受給する場合の在職老齢年金の減額ライン」を数秒でシミュレーションできます。
【万が一の対処法】記録の漏れ・消えを発見したときの訂正申請マニュアル
ハガキ裏面の厚生年金 国民年金 納付済額 確認欄や、35歳・45歳・59歳に届く全履歴の封書を見て「加入していたはずの会社の期間が抜けている」「納付した覚えがあるのに未納になっている」といった不整合を見つけた場合、決して放置してはいけません。
年金記録 漏れ 訂正 申請方法の具体的な手順は次の通りです。
- 証拠書類の発掘: 当時の給与明細、源泉徴収票、年金手帳、雇用保険被保険者証、預金通帳の引き落とし履歴などを手元に揃える。
- 年金事務所への相談: 最寄りの年金事務所(要予約)へ行き、「年金記録確認申立書」を提出する。
- 年金記録訂正審議会による調査: 日本年金機構が当時の事業主や保管資料を照合し、事実関係が認定されれば記録が訂正され、受給資格や金額が過去に遡って修正される。
客観的な給与明細が1枚残っているだけでも、将来受け取る年金総額が生涯で数百万円単位で変わる可能性があります。
【プロの結論】ハガキだけで終わらせて良い人・即座にねんきんネットを見るべき人
毎年届くハガキへの向き合い方は、加入状況によって明確に分かれます。
ハガキの目視確認だけで十分な人:
新卒から定年まで同一の会社に勤務し続けており、転職経験がなく、毎月の給与明細の控除額とハガキの標準報酬月額に差異がない20〜40代前半の方。
今すぐマイナポータルから「ねんきんネット」にログインすべき人:
複数回の転職を経験している方、個人事業主やフリーランスから会社員になった(またはその逆の)方、海外居住期間がある方、そして50歳を超えて役職定年後の手取り受給額をリアルに知りたい方。これらに該当する方は、ハガキの概算だけでは老後資金の試算に大きなズレが生じます。
【年金 定期 便 はがき 見方】に関するよくある質問(FAQ)
Q1:ハガキに記載されている「標準報酬月額」と実際の給与額が違うのはなぜですか?
A1:標準報酬月額は、毎年4月〜6月の総支給額(基本給+残業代+各種手当)の平均をもとに決められた全32等級の区分枠です。毎月の実際の給与そのものではなく、一定の幅で区分された基準額が記載されます。ただし、実際の給与水準と等級があまりに乖離している場合は、会社の届出ミスの可能性があるため確認が必要です。
Q2:50歳未満ですが、将来もらえる額を今すぐ正確に知る方法はありますか?
A2:ハガキには過去の実績しか載っていませんが、「ねんきんネット」にアクセスすれば、今後の想定年収や就業形態を入力することで、将来受給できる見込額をリアルタイムで自動試算できます。マイナンバーカードがあればマイナポータルから即日連携可能です。
Q3:年金定期便ハガキを失くしてしまいました。再発行は必要ですか?
A3:ハガキ自体の再発行は必須ではありません。ハガキに書かれている情報はすべて「ねんきんネット」上で24時間いつでも閲覧可能です。どうしても紙の書類が必要な場合は、ねんきんダイヤルまたは年金事務所で再交付申請ができます。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化に伴う年金制度改革が議論される中、「公的年金はあてにならない」と諦めるのは最大の悪手です。日本の公的年金は終身保障であり、インフレ対策としてのスライド機能や障害・遺族年金の保障を兼ね備えた、極めて強力な生活基盤です。
毎年の誕生月に届くねんきん定期便は、国が国民一人ひとりに対して提示している「個人資産残高証明書」に他なりません。50歳未満は加入記録の抜け漏れがないかを確認し、50歳以上は現実的な受給見込額をもとに退職後の資金計画を再調整する。この年1回のシンプルな点検作業こそが、将来の経済的安定を守るための最も確実な防衛策です。 (出典: 年金 定期 便 はがき 見方(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。