第一生命の年末調整書き方ガイド!証明額と新旧区分の迷いを完全解決
毎年秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。手元に届いた第一生命の「生命保険料控除証明書」を前に、「証明額と申告額のどちらの金額を書けばいいのか」「新旧区分の欄はどれに丸をつければいいのか」と頭を抱える給与所得者は少なくありません。書類の形式や用語が難解に見えるため、記入作業を後回しにして提出期限直前に焦るケースも目立ちます。
年末調整の控除申告は、正しく申告すれば所得税や翌年の住民税の負担をダイレクトに軽減できる重要な手続きです。記入ミスや添付漏れによる還付金の取りこぼしを防ぐために、第一生命の控除証明書を正しく読み解き、申告書へ過不足なく転記する手順を徹底整理しました。2026年現在の最新申告様式に対応した実践的なガイドをお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金額欄は12月まで支払予定なら「申告額」、途中で解約・払込停止した場合は「証明額」を記入するのが鉄則。
- 要点2:契約日が2012年(平成24年)1月1日以降なら「新制度」、2011年12月31日以前なら「旧制度」に該当。
- 要点3:配偶者名義の契約でも「本人が保険料を実質負担」していれば控除対象として申告可能。
【迷いを即解決】第一生命の控除証明書の見方と「証明額・申告額」の正解
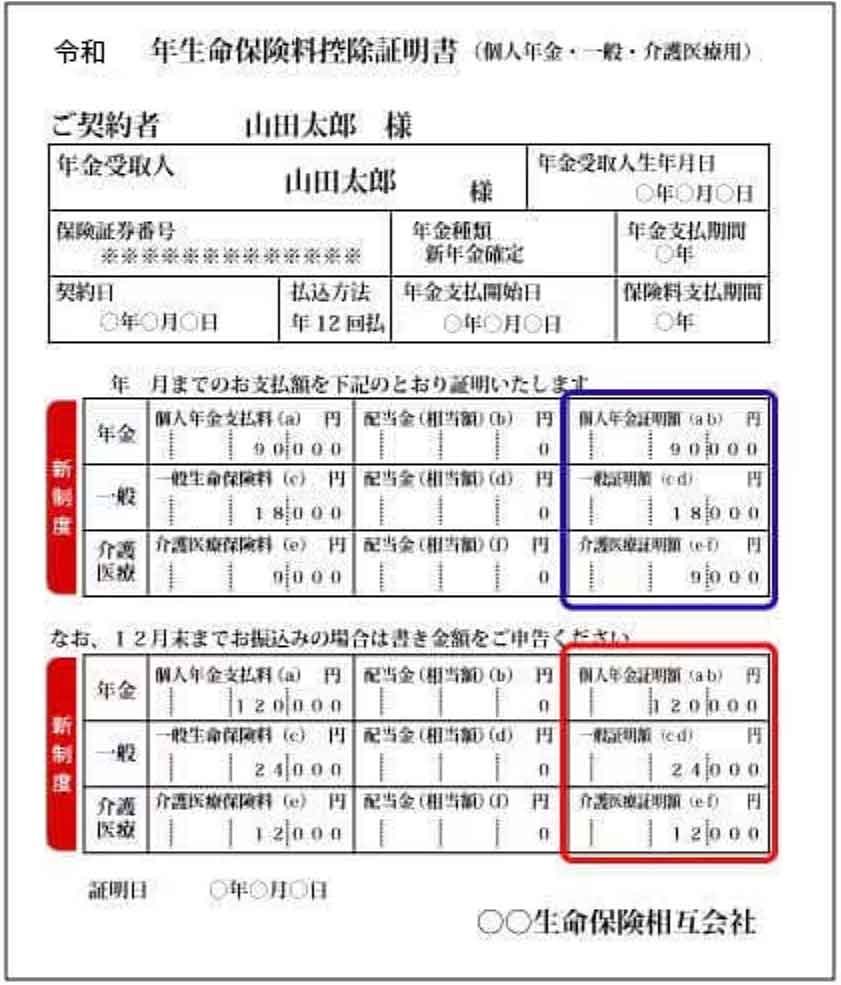
申告書を書く際、大半の人が最初に立ち止まるのが「証明額と申告額のどちらを書くべきか」という疑問です。第一生命から郵送される「生命保険料控除証明書」(またはマイページから取得できる電子控除証明書)には、通常ふたつの金額が印字されています。
結論から整理すると、年末まで保険契約を継続し、保険料の払い込みを続ける予定がある場合は「申告額(参考額)」を記入します。この申告額は「9月または10月の証明時点までの払込実績」に「12月までの払込予定額」を合算した年間の総払込予定額を示しています。
一方で「証明額」は、証明書を発行した時点までに第一生命側で入金を確認できた実績額に過ぎません。年の途中で解約した場合や、一時払いで既に年内の支払いが完了しているケースを除き、証明額を書いてしまうと控除対象額が少なく計算され、本来受けられるはずの税額控除が減ってしまうリスクがあります。
もうひとつの重要ポイントが新旧区分の見分け方です。税制改正に伴い、保険契約は締結時期によって適用される制度が分かれています。
- 旧制度:2011年(平成23年)12月31日以前に締結した契約
- 新制度:2012年(平成24年)1月1日以降に締結した契約
第一生命の控除証明書では、保険契約ごとに「一般」「介護医療」「年金」の種別に加え、「新」「旧」の区分が明確に印字されています。特約の中途付加や転換(契約の乗換)を行った場合、元の契約日が古くても契約全体が新制度へ移行しているケースがあるため、必ず保険証券ではなく手元の控除証明書に印字された区分表記を優先して確認してください。
【記入例つき】給与所得者の保険料控除申告書の具体的な書き方ステップ
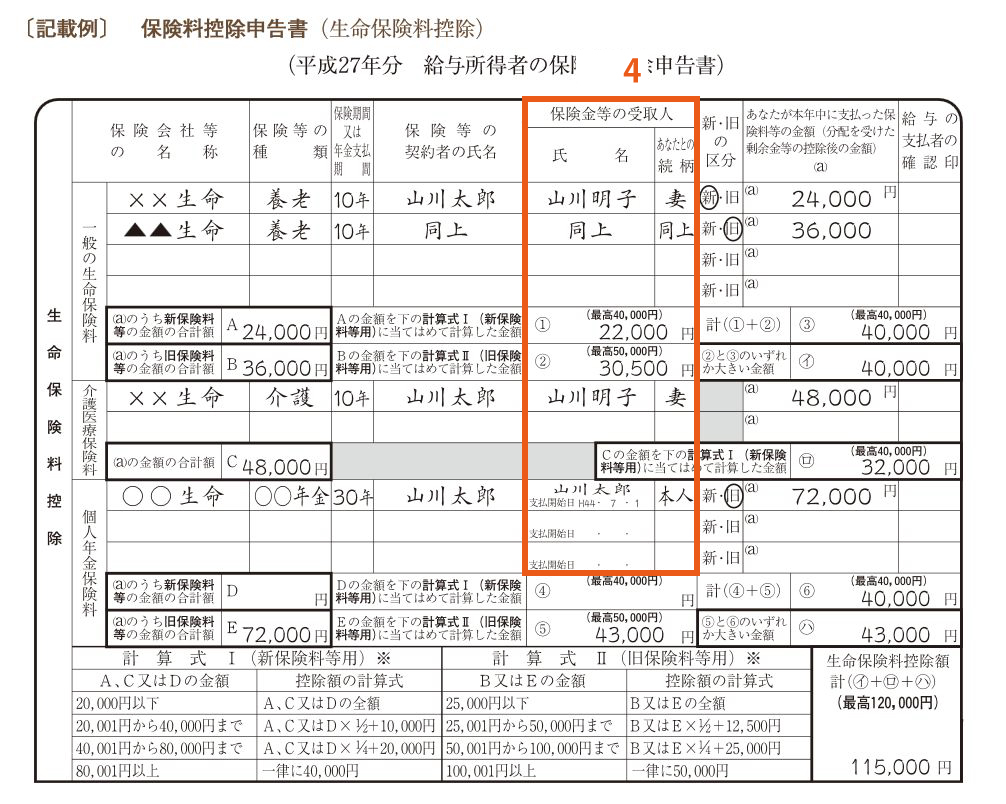
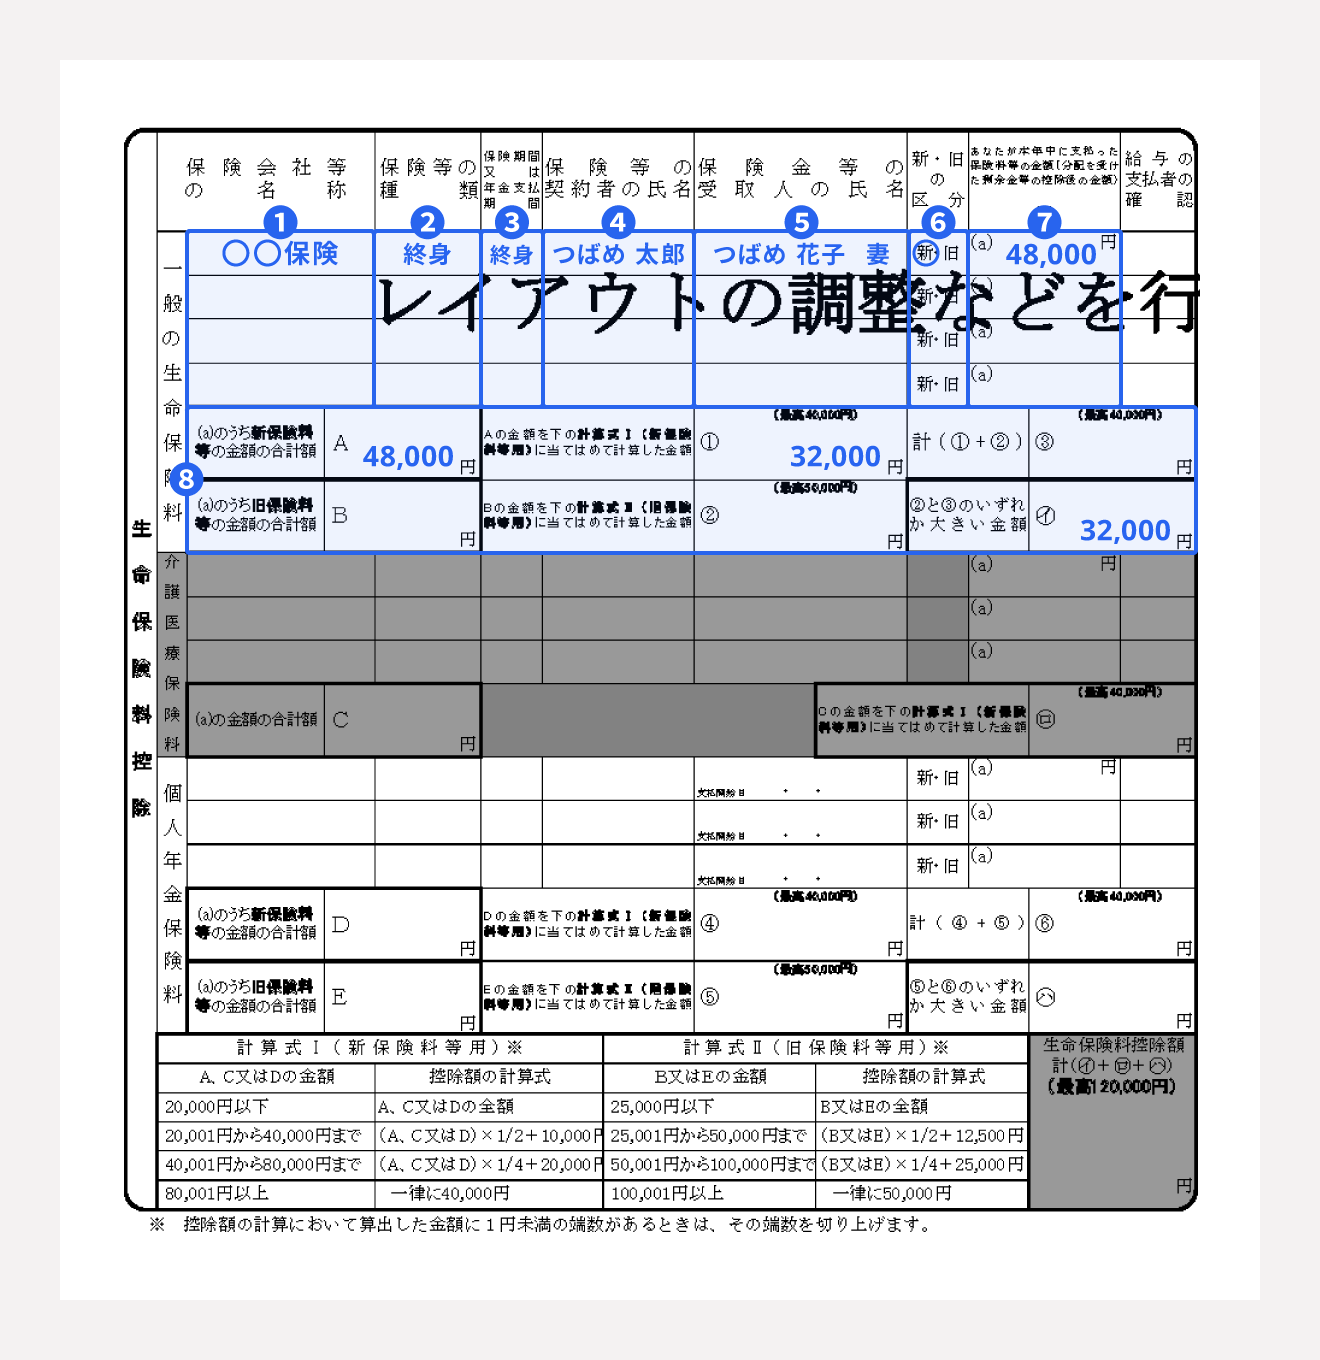
第一生命の証明書を確認したら、会社から配られた「給与所得者の保険料控除申告書」の「生命保険料控除」欄へ転記します。記入欄は「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つのブロックに分かれています。
スムーズに書き終えるための標準的な記入例とフローは以下の通りです。
- 保険会社等の名称:「第一生命保険株式会社」と記入(枠が小さければ「第一生命」でも通用します)。
- 保険等の種類:証明書に記載されている保険種類を転記(例:「定期保険」「終身保険」「医療保険」「個人年金」など)。
- 保険期間又は年金支払期間:「終身」「10年」「60歳まで」など、証明書の記載通りに記入。
- 保険等の契約者の氏名:契約者のフルネームを記入。
- 保険金等の受取人:受取人の氏名と続柄(「本人」「配偶者」「子」など)を記入。
- 新・旧の区分:該当する区分に「〇」を付ける(介護医療保険料控除には新旧区分はなく、すべて新制度扱いです)。
- あなたが本年中に支払った保険料等の金額:証明書の「申告額」の数値を記入。
第一生命の「介護医療保険料控除」に該当する商品(「ジャスト」の医療・介護系特約や医療保険など)は、申告書中段の「介護医療保険料」枠に記入します。一般枠と混同して合算しないよう注意が必要です。
また、第一生命の個人年金保険に加入している場合、「個人年金保険料控除」の適用を受けるには個人年金保険料税制適格特約が付加されている必要があります。特約が付いていない一時払い年金や変額年金などは「一般生命保険料控除」の枠に振り分けられるため、証明書の摘要欄に書かれた区分をそのまま写す作業が不可欠です。
一般生命保険料控除の計算方法は、新制度と旧制度で計算式が異なります。新制度の場合、年間の支払保険料が20,000円以下なら全額控除、20,001円〜40,000円以下なら「支払保険料×1/2+10,000円」、40,001円〜80,000円以下なら「支払保険料×1/4+20,000円」、80,000円超は一律最高40,000円が控除額となります。
【実態検証】利用者の生の声と現場目線で見えた年末調整のリアルな落とし穴
年末調整の時期になると、社内手続きの現場やSNS上では毎年のように同じ混乱が繰り返されています。労務担当者や一般社員へのヒアリング、各種コミュニティに寄せられる実態から浮かび上がるのは、制度そのものの複雑さに起因する「思い込みのミス」です。
特に多いのが、「封書を紛失して社内締め切りに間に合わない」という悲鳴です。10月中旬に圧着ハガキや封書で届く控除証明書を、通常のダイレクトメールと勘違いして破棄してしまったり、自宅の書類棚の奥にしまい込んで提出直前に見失うトラブルが後を絶ちません。
さらに近年急速に進むペーパーレス化に伴い、第一生命の生涯設計マイページ(ミラシル)を通じた電子交付を利用する人が増えています。しかし、ここで現場の新たな摩擦が生じています。「スマホ画面のスクリーンショットを印刷して提出したところ、会社の総務から再提出を求められた」という事例です。
税法上、電子交付された証明書を書面提出する場合は、国税庁の規格に準拠した電子的控除証明書(XMLファイル)を所定のツールで印刷するか、会社の年末調整Webシステムに直接XMLデータをアップロードしなければなりません。単なる画面キャプチャ印刷は公的証明力を持たないため、事前の社内ルール確認を怠ると二度手間になります。
データで見る控除上限と節税効果|新旧制度の合算シミュレーション
生命保険料控除には法律上の上限額が厳格に定められています。どれだけ多くの保険料を支払っていても、一定のラインを超えると税負担軽減の恩恵は頭打ちになります。新制度と旧制度の枠組みを比較データで可視化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度の控除上限(所得税) | 各枠最高40,000円(一般・介護医療・年金の3枠合計で最大120,000円) | 支払保険料80,000円超で上限到達 | 枠が細分化されたため、単一の大型保険だけでは上限を取り切れない点に留意が必要。 |
| 旧制度の控除上限(所得税) | 各枠最高50,000円(一般・年金の2枠合計で最大100,000円) | 支払保険料100,000円超で上限到達 | 介護医療枠がない分、昔から継続している大型終身保険があるなら旧制度枠の優位性が高い。 |
| 新旧合算時の最大上限額 | 所得税:最大120,000円/住民税:最大70,000円(地方税法上限) | 新旧の適用順序によって調整 | 新旧双方に契約がある場合、旧制度単独か合算かで控除額が変動するため自動計算の活用が安全。 |
| 控除証明書の発行時期 | 毎年10月中旬〜下旬に順次発送(Web電子交付は10月上旬〜) | 多くの給与支払者の提出期限は11月中旬〜下旬 | Web取得であれば紛失時の即時再ダウンロードが可能なため、郵送待ちのタイムラグを回避可能。 |
上限額に達しているかどうかを把握しておくことは、申告の手間を減らす上でも有効です。例えば、既に新制度の一般生命保険枠で年間80,000円を超える保険料を支払っている場合、それ以上同じ枠の保険証書をかき集めて申告書に何行も転記しても、所得税の控除額は40,000円から増えません。
一般に知られていない盲点とネットの誤解|配偶者名義の契約は控除できるのか?
年末調整の相談現場で極めて誤解が多いテーマが、「配偶者名義の保険契約」を夫(または妻)の年末調整で申告できるかどうかという問題です。ネット上には「契約者が本人でなければ絶対に控除できない」といった誤情報が散見されますが、これは税法上の事実と異なります。
国税庁の所得税法基本通達において、生命保険料控除の対象要件は「自己又は自己と生計を一にする配偶者その他の親族を保険金等の受取人とする保険契約」かつ「保険料を現実に自己が負担していること」と明確に規定されています。
つまり、保険の契約者が妻であっても、その保険料を夫の給与口座から引き落として支払っているなど、夫が実質的に保険料を負担している事実があれば、夫側の年末調整で控除申告することが認められています。申告書の「契約者の氏名」欄には配偶者の名前をそのまま書き、「保険金受取人」欄に妻(または本人)と記載した上で、本人の申告書類に組み込んで構いません。
ただし、夫婦共働きでそれぞれが自身の口座から自分の保険料を支払っている実態があるにもかかわらず、所得の高い側の控除枠を埋める目的で名義を操作することは税務否認の対象となります。あくまで「実際に財布からお金を出しているのは誰か」という実質課税の原則が適用される点を見誤ってはなりません。
【プロの結論】おすすめできる人・見送るべき人の特徴
- 年末調整で積極的に申告すべき人:毎月の給料から所得税が源泉徴収されており、第一生命の保険料を自ら拠出している正社員・公務員・パート勤務者。特に課税所得額が高く、所得税率が高い世帯ほど還付のインパクトが大きくなります。
- 申告の手間をかける必要がない(見送るべき)人:そもそも年収が非課税世帯の上限(給与収入103万円以下など)に収まっており、所得税が1円も引かれていない人。元々の課税額がゼロであるため、控除をいくら積み上げても所得税の還付金は発生しません(ただし住民税の非課税ライン判定に影響する場合を除く)。
紛失時も焦らない!第一生命の控除証明書を再発行・電子取得する最短手順
もし手元の控除証明書が見当たらない場合でも、慌てて諦める必要はありません。第一生命では複数の再発行ルートを用意しており、締め切りまでの日数に応じたリカバリーが可能です。
最も迅速な手段は、第一生命の契約者専用サイト「生涯設計マイページ」(ミラシル)を利用したオンライン手続きです。24時間いつでもアクセス可能で、電子データ(XMLファイル)であれば即時にダウンロードできます。会社側がWebシステムによる年末調整(SmartHR、オフィスステーション、奉行エクスプレスなど)を導入している職場であれば、このXMLファイルをアップロードするだけで転記ミスなく一瞬で提出が完了します。
職場の提出ルールが「書面提出のみ」に限定されている場合は、マイページから電子控除証明書を取得した上で、国税庁が提供する「QRコード付証明書作成システム」を介してPDF変換・印刷を行えば、公的な紙の証明書として提出が受理されます。
インターネット操作に不慣れな場合は、担当の生涯設計デザイナー(営業担当者)へ直接依頼するか、第一生命のカスタマーセンターへ電話して再発行を依頼することになります。ただし、郵送での再発行依頼から自宅ポストへ投函されるまでには通常3〜5営業日程度の日数を要します。社内提出期限が直前に迫っている局面では、マイページ経由の即時取得を選択するのが唯一の安全策です。
【第一生命 年末調整の書き方】に関するよくある質問(FAQ)
Q1:第一生命の保険料控除証明書はいつ頃自宅に届きますか?
A1:例年、10月中旬から下旬にかけて順次郵送されます。年払いや半年払いで10月以降に保険料の振替がある契約については、入金確認のタイミングによって11月上旬の発送になる場合があります。マイページの電子データ交付は郵送よりも早い10月上旬から順次閲覧・取得が可能です。
Q2:証明書の「一般」と「介護医療」の両方に金額が書いてある場合はどう書けばいいですか?
A2:第一生命の総合保障商品「ジャスト」などに加入している場合、ひとつの証券番号で死亡保障(一般)と入院・介護保障(介護医療)が混在しているため、証明書上で金額が分割されて印字されます。この場合、申告書の「一般の生命保険料」枠と「介護医療保険料」枠にそれぞれ該当する行を分けて別々に転記します。
Q3:10月に会社へ申告書を提出した後、11月に第一生命の保険を解約した場合はどうなりますか?
A3:申告書に「申告額(12月までの払込予定額)」を書いて提出していた場合、途中で解約すると実際の年間払込額が予定額を下回ることになります。控除額の再計算が必要となるため、速やかに勤務先の給与・労務担当部署へ申し出て、解約後の確定実績額で申告内容の修正を行ってください。
まとめ:2026年の年末調整をスムーズに完了させるための鉄則
第一生命の年末調整手続きは、証明書の手元確認と「証明額・申告額」の正しい判別さえ押さえてしまえば、決して難しい作業ではありません。年末まで契約を続けるなら「申告額」を拾い、証明書記載の「新・旧」区分に従って会社の所定欄に正確に書き写すことが、手続きをノーミスで終える最短ルートです。
提出期限に追われて証明書の再発行に走ったり、慌てて誤った金額を記入して還付金を減らしてしまう事態は避けたいところです。証明書が届き次第、早めに開封して区分と金額をチェックし、万一の紛失時にもマイページからの電子取得を活用するなど、スマートな年末調整を完結させてください。 (出典: 第 一 生命 年末 調整 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。