領収書の収入印紙はいくらから?5万円未満の判定と過怠税の罠
日々の商取引や経費精算において、誰もが一度は手にする領収書。金額が大きくなると添付を求められる「収入印紙」ですが、実務の現場では「どの金額から貼るべきなのか」「消費税はどう計算するのか」といった疑問や判断ミスが後を絶ちません。原則として受取金額が5万円未満であれば非課税となりますが、記載方法や決済手段によって納税義務の有無は劇的に変化します。
知らずに貼り忘れて税務調査で指摘されると、本来の税額の3倍に及ぶ重いペナルティが科される一方、キャッシュレス決済やデジタル化の仕組みを正しく活用すれば、印紙代そのものを合法的にゼロへ抑えることも可能です。経理担当者から個人事業主、店舗経営者まで押さえておくべき領収書と収入印紙のルールを、実務目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書の収入印紙は記載金額が「税抜5万円以上」から必要となり、5万円未満は非課税となる。
- 要点2:貼り忘れには最大3倍の過怠税が科されるが、クレジットカード決済や電子領収書の発行なら金額にかかわらず印紙は不要。
- 要点3:印紙代は領収書の発行側が負担し、過誤納した印紙は税務署で還付手続きを行うことで取り戻せる。
【基礎知識】領収書の収入印紙はいくらから?5万円未満が非課税となる判定基準
領収書(受取書)は、印紙税法上の「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当します。この文書に収入印紙の貼付が必要となる基準は、記載金額が5万円以上の場合です。
ここで実務上もっとも注意を払うべきなのが、領収書収入印紙税抜き金額計算のルールです。消費税額が明記されているか、あるいは「税抜金額」と「消費税等」が明確に区分記載されている場合に限り、消費税抜きの本体価格を基準に非課税判定を行えます。
例えば、税込53,900円(税抜49,000円・消費税4,900円)の領収書を作成する場合を考えてみましょう。「税込53,900円」とだけ一括表記した場合は5万円以上とみなされ200円の収入印紙が必要ですが、「本体価格49,000円、消費税4,900円、合計53,900円」と内訳を明示すれば、領収書収入印紙5万円未満の非課税枠が適用され、印紙を貼る必要はありません。記載の工夫ひとつでコストを削減できる基本的なポイントです。
そもそも印紙税非課税の理由は、少額取引における事業者側の事務負担や税務コストを軽減し、商取引の円滑化を図る政策的配慮に基づいています。かつては非課税枠が3万円未満でしたが、法改正により現在は5万円未満へと引き上げられ定着しています。
【金額一覧表】領収書に貼る収入印紙の税額と課税基準
領収書の記載金額(税抜)が5万円を超えると、金額の大きさに応じて段階的に印紙税額が上がっていきます。実務で手元に置いておくべき領収書収入印紙金額一覧と判定基準をまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 5万円未満 | 非課税(0円) | 日常の小口領収書の大半 | 内訳記載により税抜4万円台を確実に非課税化するのが鉄則。 |
| 5万円以上 〜 100万円以下 | 200円 | 中小規模の備品購入・飲食・仕入 | 実務で最も頻出する区分。ストック管理と貼り忘れ防止が必須。 |
| 100万円超 〜 200万円以下 | 400円 | 大型設備導入・高額工事着手金 | 金額の桁間違いによる印紙不足に注意すべき境界線。 |
| 200万円超 〜 300万円以下 | 600円 | 業務用車両・システム導入等 | 複数枚に分割発行する行為は実態調査で否認リスクあり。 |
| 300万円超 〜 500万円以下 | 1,000円 | 中規模の商取引代金 | 電子化へ切り替えることで年間コスト削減効果が顕著になる領域。 |
| 500万円超 〜 1,000万円以下 | 2,000円 | 不動産取引・大規模仕入決済 | 電子契約・電子領収書の導入を強く推奨するボリュームゾーン。 |
| 売上代金以外の受取書 | 一律 200円(5万円以上) | 預り金受取書・借入金受取書等 | 営業上の売上代金ではない受取書(第17号の2文書)の定額規定。 |
【合法的な節税策】クレジットカード決済や電子領収書なら印紙代がゼロになる仕組み
ビジネスの現場において、印紙代を大幅に圧縮できる2大手法が存在します。それが「クレジットカード決済」と「電子領収書」の活用です。
第1に、領収書収入印紙クレジットカード決済における非課税ルールです。クレジットカードによる支払いは、現金の授受ではなく「信用取引(信用購入あっせん)」にあたります。そのため、領収書上に「クレジットカード利用」「クレジット決済」と明確に記載されていれば、受取金額が100万円や1,000万円であっても印紙税法上の金銭受取書とはみなされず、収入印紙を貼る必要がありません。ただし、クレジット利用の記載を漏らしてしまうと現金領収書と同じ扱いになり、印紙税の課税対象となってしまう点には細心の注意を払う必要があります。
第2に、領収書収入印紙電子領収書の交付です。国税庁の見解において、印紙税は「紙の課税文書」を作成・交付する行為に対して課される税金と定義されています。そのため、PDFファイルをメールで送信したり、Webサイトのマイページから領収書データをダウンロードさせたりする電磁的記録の提供であれば、金額の多寡にかかわらず印紙税は一切発生しません。
印紙税法改正2026年最新の動向においても、デジタル庁主導の行政手続きオンライン化やインボイス制度・電子帳簿保存法の完全定着に伴い、経理部門のペーパーレス化が標準仕様となっています。紙の領収書を印刷・郵送するコストと印紙代の双方をカットできる電子化は、現代の企業防衛において欠かせない戦略です。
【実態検証】現場で多発するミス|消印・割り印の押し方と負担者の正解
現場の実務担当者が直面するトラブルの中で、特に相談が多いのが「誰が印紙代を払うのか」という問題と「消印の押し方」に関するルールです。
まず、領収書収入印紙負担者は法律上「領収書を作成・発行する側(金銭を受け取った側)」です。受取人が印紙代を負担して貼付する義務を負っており、代金を支払った顧客側に印紙代を請求することは原則としてできません。代金を支払った側が「領収書に印紙が貼られていない」と不満を漏らすケースがありますが、印紙が貼られていなくても領収書自体の法的効力(受取事実の証明力)は無効になりません。しかし、発行事業者側は脱税状態となり、後述の過怠税リスクを負うことになります。
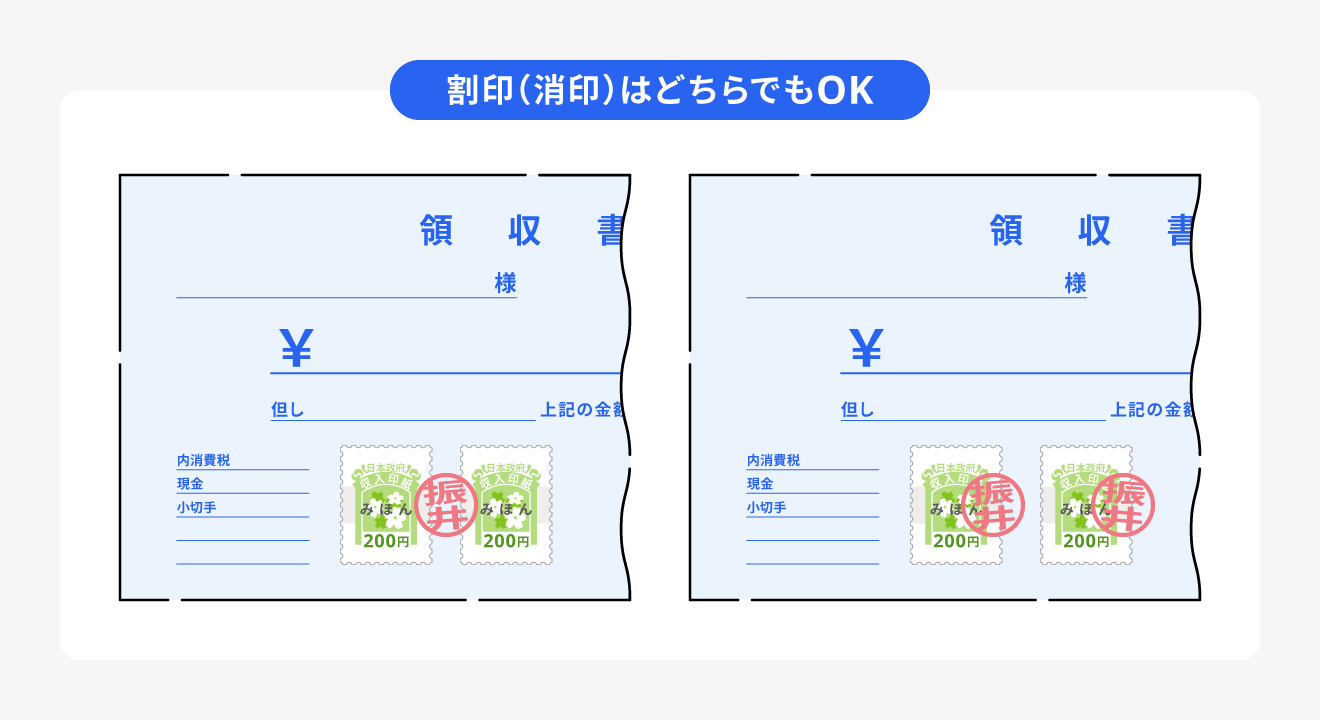
続いて、貼付した印紙を再利用できないようにする「消印」の処理です。領収書収入印紙割り印と日常的に呼ばれることが多いですが、印紙税法上の正式名称は「消印」です。
収入印紙消印の正しい押し方は、領収書の用紙と収入印紙の彩紋(模様部分)の双方にまたがる形で、印鑑を押すか自筆で署名を行います。使用する印鑑は角印や丸印だけでなく、担当者の認印やシャチハタ、さらにはボールペンによるフルネームの署名でも法律上有効です。ただし、鉛筆などの消せる筆記具での署名や、単なる「二重線」「斜線」を引くだけの処理は消印として認められず、税務調査で未消印と判断される恐れがあります。
【一般に知られていない盲点】貼り忘れると3倍の過怠税!貼り間違いの還付手続きと誤解
領収書に収入印紙を貼り忘れた場合、単に「後から200円を貼れば済む」という話では終わりません。税務調査で発覚した場合、収入印紙貼り忘れ過怠税が適用されます。
課される過怠税の額は、本来納付すべきであった印紙税額の3倍(本来の税額+2倍の過怠税)という非常に重い負担になります。例えば、1,000円の印紙を貼り忘れていた場合は3,000円を徴収されます。ただし、税務調査の事前通知を受ける前に自主的に貼り忘れを税務署へ申し出た場合は、ペナルティが軽減され1.1倍の過怠税で済みます。また、過怠税として納付した金額は法人税法上の損金(経費)に算入できないため、企業にとっては純粋な財務的打撃となります。
一方で、過大に印紙を貼ってしまったり、非課税文書に誤って貼ってしまったりした場合も諦める必要はありません。領収書収入印紙貼り間違い還付手続きを利用すれば、納め過ぎた印紙税を口座振込で取り戻すことが可能です。
還付を受ける際は、誤って印紙を貼った領収書原本(剥がさずにそのままの状態)を所轄の税務署へ持参し、「印紙税過誤納確認申請書」を提出します。印紙を領収書から無理に剥がしてしまうと還付対象外となるケースがあるため、貼ったままの状態で手続きを行うことが肝要です。
【プロの結論】紙の領収書を維持すべき現場・完全電子化に舵を切るべき企業の特徴
印紙税の観点から今後の業務フローを設計する際、事業規模や顧客層に応じて適切な運用を選択することが求められます。
【紙の領収書・印紙管理を維持すべき事業者】
対面販売が中心の個人商店、高齢者層を主要顧客とする店舗、あるいは取引先から紙原本での受領書発行を厳格に求められる業界においては、内訳(税抜金額・消費税額)を明記した紙の領収書フォーマットを徹底し、5万円の非課税ラインをシビアにコントロールする運用が最も手堅い選択肢です。
【完全電子領収書へ移行すべき事業者】
BtoBの継続取引を行う企業、ECサイト運営者、1回あたりの取引金額が100万円を超える高額商材を扱う事業者は、一刻も早くPDF送付やWeb発行システムへ切り替えるべきです。印紙代の直接的なコスト削減にとどまらず、印紙の購入・管理・消印にかかる人件費や貼り忘れによる過怠税リスクを完全に根絶できます。
【領収証 収入 印紙】に関するよくある質問(FAQ)
Q1:PDFの電子領収書を客側が紙に印刷した場合、収入印紙を貼る必要がありますか?
A1:貼る必要はありません。印紙税は文書の「作成時(交付時)」の状態で課税関係が判断されます。発行者が電子データ(電磁的記録)として交付した時点で課税は発生しておらず、受取側が利便性のために手元でプリントアウトしても新たな課税文書の作成とはみなされません。
Q2:領収書を「5万円未満」になるよう2枚に分けて発行するのは違法ですか?
A2:1つの取引であることが明白であるにもかかわらず、印紙税の支払いを免れる目的だけで意図的に分割発行した場合、税務調査において一連の取引(1通の課税文書)とみなされ、印紙の貼付漏れを指摘されるリスクがあります。ただし、代金の分割払いや手付金・残金といった合理的な理由がある分割受領であれば、それぞれの領収書ごとに金額判定が行われます。
Q3:収入印紙を貼った後、消印(割り印)を押し忘れたらどうなりますか?
A3:消印をしていない印紙は、法的には印紙を貼っていない状態と同等とみなされる可能性があります。印紙税法第8条に基づき、消印を怠った場合は「消印をしなかった印紙の額面金額と同額」の過怠税が科される規定が存在します。印紙を貼ったら即座に消印を押す作業をルーティン化してください。
まとめ:2026年の経理実務をアップデートし印紙税リスクを完全回避する
領収書における収入印紙のルールは、一見すると単なる事務作業に思えますが、消費税の区分記載による5万円未満の非課税判定や、クレジットカード決済の明記、電磁的交付によるコスト削減など、知っているか否かで企業のキャッシュフローとコンプライアンスに直結する重要なテーマです。
貼り忘れによる3倍の過怠税リスクを回避しつつ、デジタル化による合法的な印紙代ゼロ運用を推進することが、これからの経理実務における確固たるスタンダードとなります。自社の領収書発行フローを今一度見直し、無駄のない安全な取引環境を整備しましょう。 (出典: 領収証 収入 印紙(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。